松井証券のiDeCo(個人型確定拠出年金)は、運営管理手数料が0円です。取扱商品は40種類にしぼられ、選びやすさが評価されています。
「商品が少なすぎないか」「SBI証券や楽天証券と比べてどうか」と迷う方も多いでしょう。この記事では公式サイトで確認した数値だけを使って整理します。
良い評判・悪い評判・向く人を、数値の根拠つきで順に解説します。まずは下の診断で、自分の場合はどの証券会社が向くのかを確かめてみてください。
iDeCoって手数料0円の会社が多いみたいだけど、それなら松井証券でもどこでも同じじゃないの?
そこが誤解しやすいところなんです。0円なのは証券会社が取る分だけで、制度として必ずかかるお金は別にありますよ。
あなたに向くのは松井証券・SBI証券・楽天証券のどのiDeCo?
3つの質問に答えると、あなたの場合の診断結果が出ます。
商品数重視+元本確保型も使いたい:SBI証券・楽天証券が候補(ラインナップは要確認)
商品数を重視するならSBI証券(投資信託約31本+元本確保型のあおぞらDC定期1本=32本前後)や楽天証券(40本前後・変動あり)が候補です(2026年7月時点の確認値)。
元本確保型を必ず組み入れたい場合は、申込前に各社の商品一覧で定期預金・保険商品の取り扱いを確認してください。松井証券は取扱商品40種類のうち元本確保型の選択肢が限られます。
商品数は入替により変動するため、必ず公式サイトで最新の一覧を確認しましょう。
SBI証券iDeCoの商品一覧を確認する(運営管理手数料0円)
商品数重視:SBI証券・楽天証券のラインナップが向きます
自分で幅広く選び込みたい場合は、SBI証券(32本前後)や楽天証券(40本前後・変動あり)が比較候補になります(2026年7月時点)。運営管理手数料は3社いずれも0円です。
松井証券も取扱商品40種類(法令上31商品)でeMAXIS Slimシリーズを13種類そろえています。商品数だけで決めず、低コスト商品の本数で比べるのがおすすめです。
投資信託には元本割れリスクがあり、将来の運用成果を保証するものではありません。
楽天証券iDeCoの商品ラインナップを見る(運営管理手数料0円)
サポート窓口重視:松井証券のiDeCo専用フリーコールが向きます
松井証券はiDeCo専用のフリーコール(0120-957-372)を平日8:30〜17:00で用意しています(2026年7月時点)。運営管理手数料は0円です。
ただし土日祝は受付対象外です。土日に相談したい場合は、電話受付が平日・土日8:00〜17:00のSBI証券も選択肢になります。
加入手続きは書類のやりとりを含めて1〜2ヶ月程度かかるため、早めに資料請求しておくと安心です。
コスト重視・絞って選びたい:松井証券のiDeCoが向きます
松井証券は運営管理手数料0円で、取扱商品は40種類(法令上31商品)にしぼられています。うちインデックスファンドが25種類、eMAXIS Slimシリーズが13種類です(2026年7月時点)。
投信残高に対して最大1%のポイント還元も受けられます(2024年8月1日よりiDeCoが対象に追加、対象は元本確保型を除く39種類)。
ただし運営管理手数料0円でも、国民年金基金連合会と事務委託先金融機関への月額171円は必ずかかります。
松井証券iDeCoを詳しく見る(運営管理手数料0円・40種類)
※あくまで簡易診断であり、投資勧誘や投資助言を目的としたものではありません。商品数・手数料は2026年7月時点の公式サイト確認値で、変更される場合があります。投資信託(元本確保型を除く)には元本割れリスクがあります。
松井証券
JCBカードとの組み合わせでダブルポイントを実現!
クレカ積立で最大1.0%、投信を持つだけで年率最大1.0%。
業界トップクラスの還元率で効率よく資産形成できる!
| メリット | デメリット |
|---|---|
| ◎ 投信残高ポイントが業界最高水準(年率最大1.0%) ◎JCBカードでクレカ積立が可能 ◎ 低コストファンドも高還元の対象 ◎ NISA口座の管理がシンプル ◎ サポートがHDI問合せ窓口格付け「三つ星」15年連続 | ×投信残高ポイントに毎月エントリーが必要 ×取扱銘柄数がSBI証券より少ない(1,800本以上) ×国内株式手数料は1日の約定代金50万円超で有料(25歳以下は無料) ×JCBカード以外のクレカ積立に非対応 |
| 口座の種類 | ネット証券。来店不要で、スマホ/PCから申込み可能 |
|---|---|
| 初期費用/口座維持費 | 無料。口座維持手数料などなし |
| 取扱商品 | 投資信託、国内株、ETFなど。eMAXIS Slimシリーズを含む1,800本以上 |
| クレカ積立還元率 | 最大1.0%(JCBゴールド使用時・月5万円以上のショッピング利用が条件。JCBカードWは同条件で0.5%、5万円未満は付与なし) |
| 投信残高ポイント | 年率最大1.0%(業界最高水準・毎月エントリーが必要) |
| ポイント投資対応 | 松井証券ポイントで投信の購入が可能(100ポイントから) |
| 対応クレカ | JCBオリジナルシリーズ(JCBカードW・JCBゴールドなど) |
| NISA対応 | つみたて投資枠・成長投資枠に対応。一画面で管理可能 |
| 取引ツール/情報提供 | スマホアプリ「松井証券」。操作がシンプルで初心者向き |
| 特典・連携サービス | J-POINTパートナーとの連携でマクドナルド・スタバなど最大10.5%還元 |
2級ファイナンシャル・プランニング技能士(FP2級)
曽根原淳子
大手通信会社に所属し、現在は金融事業会社に出向。金融領域の業務に従事しながら、FP2級に加え、証券外務員一種・二種、貸金業務取扱主任者などの資格を取得し、資産運用から証券、融資まで幅広い金融知識を有する。
私生活では、マイルやポイントを貯める「ポイ活」を実践。投資信託を中心に資産運用にも取り組み、投資歴は8年。金融業務で培った専門知識と実体験を活かし、資産形成やポイ活など、暮らしに役立つお金の情報をわかりやすく伝えることを大切にしている。
【結論】松井証券iDeCoは低コスト商品を絞って選びたい人に向く
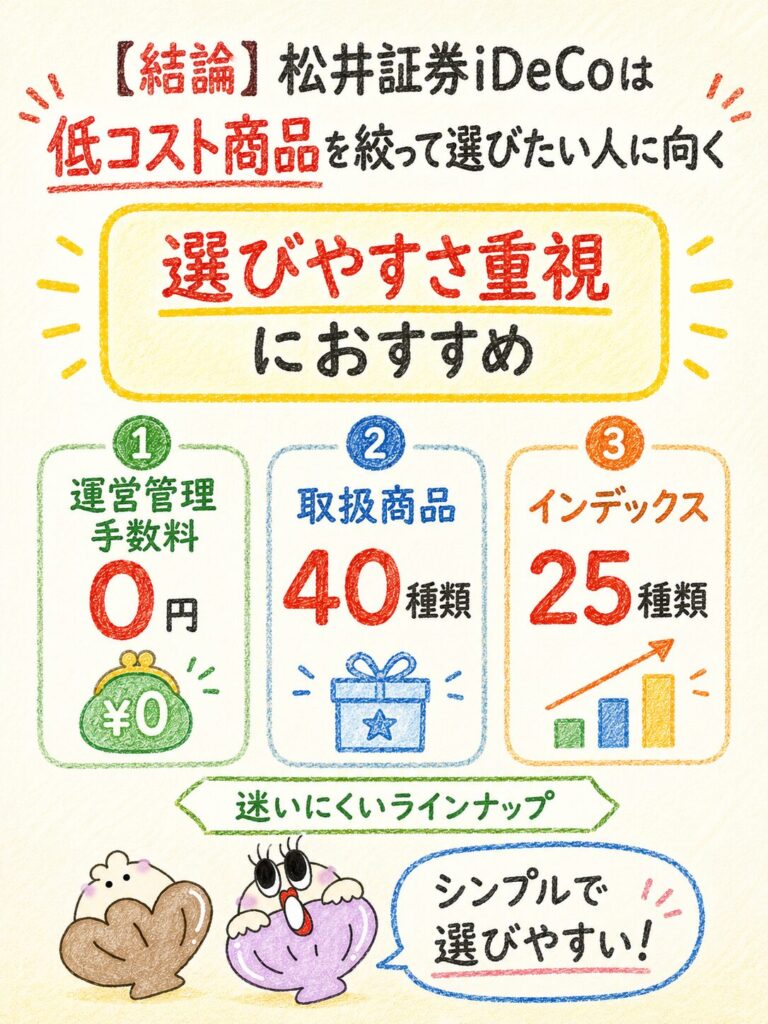
松井証券のiDeCoは、運営管理手数料0円で取扱商品40種類の絞り込み型です(2026年7月時点)。商品数の多さで競うタイプではありません。
低コストのインデックスファンドを中心に、迷わず決めたい人に向く設計でしょう。一方で元本確保型の選択肢が限られ、手続きに1〜2ヶ月かかる点は弱点です。
弱点も含めて判断できるよう、まずは主要スペックを一覧で押さえておきましょう。元本確保型の商品が少ない点は、定期預金中心で運用したい人には見落とせない弱点です。
<手数料>
- 運営管理手数料:0円(拠出者・運用指図者とも)
- 毎月の実費:拠出中171円/運用指図者66円
- 新規加入・移換時:2,829円
- 給付時/還付時:440円/回 / 1,488円/回
- 他社への移換:4,400円
<商品・ポイント>
- 取扱商品数:40種類(法令上31商品)
- 低コスト商品:eMAXIS Slim 13種類・インデックス25種類
- ポイント還元:投信残高に最大1%(対象39種類)
<サポート・手続き>
- サポート窓口:0120-957-372(平日8:30〜17:00)
- 加入手続き期間:1〜2ヶ月程度
※出典:松井証券公式サイト(手数料・商品ラインナップ・加入手続きの各ページ)。数値は2026年7月30日確認時点のもので、変更される場合があります。
iDeCoは原則60歳まで資産を引き出せない制度です。投資信託(定期預金等の元本確保型を除く)は運用成績により元本を下回るリスクがあり、将来の運用成果を保証するものではありません。運営管理手数料が0円でも、国民年金基金連合会と事務委託先金融機関への手数料は制度上必ず発生します。
おすすめできる人
松井証券iDeCoは、低コスト商品を絞って選びたい人に向きます。取扱商品40種類のうち、インデックスファンドが25種類を占める構成でしょう。
eMAXIS Slimシリーズも13種類そろっています。低コスト帯の候補が最初から多いため、比較の出発点で迷いにくい構成でしょう。
商品数が数十本を超えると、初心者は比較だけで疲れてしまいます。松井証券は「選びきれる本数」に収まっているのが強みです。
投信残高への最大1%のポイント還元も見逃せません。2024年8月1日からiDeCoも対象になり、還元の対象は元本確保型を除く39種類です。
サポートは専用フリーコール0120-957-372が使えます。受付は平日8:30〜17:00なので、書類の書き方を電話で確認できますよ。
- 低コストのインデックスファンドを中心に運用したい人
- 商品を絞った中から迷わず選びたい初心者
- 投信残高へのポイント還元(最大1%)も受け取りたい人
- 書類の不明点を平日日中に電話で聞ける人
- 運営管理手数料0円で長期に積み立てたい人
おすすめしにくい人
反対に、元本確保型を中心に据えたい人には向きません。松井証券は40種類のうち元本確保型の選択肢が限られています。
定期預金だけで組みたいニーズには応えづらい構成でしょう。数十本の中から自分で選び込みたい人にも物足りないかもしれません。
商品数を最重視するなら、SBI証券や楽天証券も並べて検討しましょう。SBI証券は投資信託約31本+元本確保型1本の32本前後です。
楽天証券は40本前後(変動あり)という水準でした。いずれも運営管理手数料は0円なので、比較軸はコストよりラインナップになります。
サポートの受付時間も判断材料です。松井証券のフリーコールは平日のみで、土日祝に相談したい人には不便でしょう。
対面での相談を前提にしたい人も注意が必要です。松井証券はオンライン完結型なので、窓口で担当者と話しながら決める使い方には合いません。
- 定期預金など元本確保型を中心に運用したい人
- 数十本の商品から自分で選び込みたい人
- 土日にサポート窓口へ相談したい人
- 対面の窓口で担当者と相談しながら決めたい人
SBI証券・楽天証券とも比較して決める
3社はいずれも運営管理手数料0円です。決め手になるのはラインナップとサポート体制でしょう。
下の判定テーブルは記事冒頭の診断とまったく同じロジックです。Q2(最も重視するポイント)で判定区分が決まります。
Q3(元本確保型を必ず使いたいか)は、「商品数重視」の場合だけ結果を分けます。Q1は運用経験の確認で、判定区分そのものは変わりません。
表の右端の「主な根拠」欄には、判定の理由となる数値を並べました。診断を試したあとに読み返せば、なぜその判定になったのかを数値で確認できます。
| Q2=最も重視するポイント | Q3=元本確保型を必ず使いたいか | 判定 | 主な根拠(2026年7月時点) |
|---|---|---|---|
| コストの低さ・商品を絞って選びたい | いいえ/はい(結果は同じ) | 松井証券が向く | 運営管理手数料0円・40種類・インデックス25種類・eMAXIS Slim13種類 |
| 電話で相談しながら進めたい | いいえ/はい(結果は同じ) | 松井証券が向く(土日希望ならSBI証券も) | 専用フリーコール平日8:30〜17:00/SBI証券は平日・土日8:00〜17:00 |
| 商品数の豊富さ・選び込みたい | いいえ | SBI証券・楽天証券が向く | SBI証券32本前後・楽天証券40本前後(変動あり) |
| 商品数の豊富さ・選び込みたい | はい | SBI証券・楽天証券が候補(元本確保型のラインナップを要確認) | SBI証券はあおぞらDC定期1本を含む/松井証券は元本確保型の選択肢が限られる |
※Q1(iDeCoは初めて/他社で運用中・乗り換え検討)は判定区分を変えません。ただし他社から乗り換える場合は、移換元の運営管理機関に手数料が発生することがあるため事前確認が必要です。松井証券から他社へ移す場合の移換手数料は4,400円です。
判定はあくまで簡易的な目安であり、投資勧誘や投資助言を目的としたものではありません。最終的な商品選びは、各社公式サイトで最新の一覧を確認してから決めてください。
松井証券iDeCoの良い評判
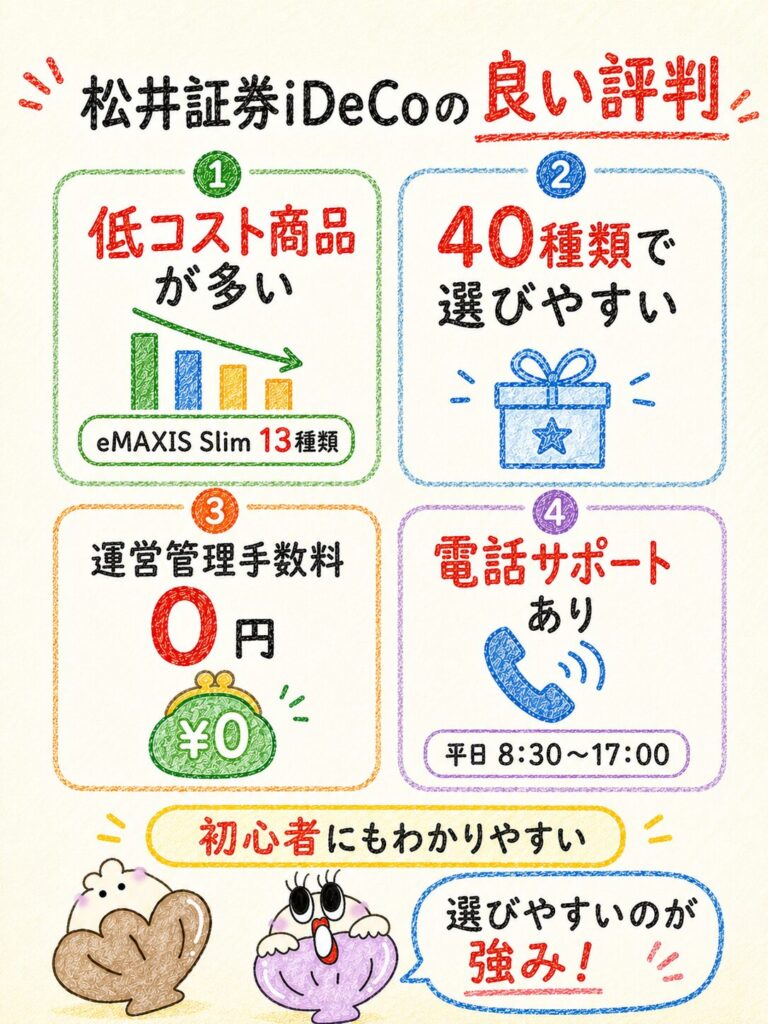
良い評判は、低コスト商品の充実・商品の絞り込み・手数料0円・専用窓口の4点です。いずれも公式サイトで数値として確認できる内容です。
ここでは4つの評価ポイントを、根拠となる数値とあわせて順に見ていきましょう。「選びやすい」という感覚が、どの数字に裏付けられているのかがわかります。とくに低コスト商品の多さは、長期の運用コストに直結する重要なポイントです。
良い評判の裏側にある弱点は、次章のデメリットでまとめて扱います。良い面と弱点を並べて見れば、自分に合うかどうかを判断しやすくなるでしょう。
- 低コスト商品が充実:eMAXIS Slim13種類・インデックス25種類
- 商品を絞れる:40種類(法令上31商品)で比較しきれる
- 運営管理手数料0円:拠出者・運用指図者とも条件なし
- 専用フリーコール:0120-957-372(平日8:30〜17:00)
低コストの投資信託を選べる
松井証券iDeCoでは、低コストで知られるeMAXIS Slimシリーズを13種類そろえています。インデックスファンドは全体で25種類です。
取扱商品40種類の6割以上をインデックス型が占める構成です。低コスト帯だけで比較を完結させやすい並びでしょう。
インデックスファンドとは、日経平均などの指数に連動する運用を目指す投資信託です。運用担当者が銘柄を選ぶアクティブ型より、一般に信託報酬が低く抑えられています。
iDeCoは最長で数十年にわたって保有する制度です。信託報酬の差は、最終的な資産額に大きく響きます。
ただし信託報酬が低いことと、値動きが小さいことは別の話です。投資信託(元本確保型を除く)は運用成績により元本を下回る可能性があり、将来の成果は保証されません。
商品数が多すぎず選びやすい
取扱商品が40種類に収まっていることは、初心者にとって明確なメリットです。40種類という数え方はターゲットイヤーシリーズを個別に数えたものです。
法令上の商品数は31商品として扱われます。どちらの数え方でも、比較しきれる範囲に収まっている点は変わりません。
商品数が数十本規模になると、資産クラスの比較だけで時間を取られます。松井証券の本数なら、数本に候補を絞る作業が現実的に終わるでしょう。
「業界最多水準」といった表現に惑わされず、自分が比較しきれる本数かで判断しましょう。 内訳がわかっていれば、候補の当たりは付けやすくなります。
一方で、コモディティなど細かい選択肢を求める人には物足りないかもしれません。この点は次章のデメリットで具体的に整理します。
運営管理手数料がかからない
松井証券の運営管理手数料は0円です。掛金を拠出している人も運用指図者も同じ扱いで、残高や積立額による条件はありません。
運用指図者とは、掛金の拠出を止めて既存資産の運用だけを続ける状態の加入者です。転職や収入の変化で拠出を一時停止しても、運営管理手数料は0円のまま維持されます。
ただし0円は「松井証券が受け取る分」に限った話です。掛金拠出者は国民年金基金連合会105円と事務委託先金融機関66円で、月額171円が必ずかかります。
運用指図者の場合は事務委託先金融機関の66円のみで、月額66円になります。この実費は制度上のもので、どの金融機関を選んでも避けられません。
サポートを利用できる
松井証券はiDeCo専用のフリーコール0120-957-372を用意しています。受付は平日8:30〜17:00で、通話料のかからない窓口です。
iDeCoの申込は紙の書類が中心で、はじめての人ほど記入項目でつまずきます。書類の不備は手続き完了の遅れに直結するため、迷った時点で電話するのが早道です。
とくに会社員の場合は勤務先に記入してもらう欄があります。社内の担当部署とのやりとりも発生するため、不明点は提出前につぶしておきましょう。
なお受付は平日のみで、土日祝は対象外です。平日日中に電話しづらい人は、受付時間の違いも含めて他社と比べておくとよいでしょう。
口座維持費なしで始められるので、まずは資料請求だけ済ませておくと動き出しやすくなります。
商品が40種類って、多いのか少ないのかピンとこないなあ。
初心者なら「全部ざっと見られる本数」が正解のことが多いんです。うちの家計でも比較は2時間で終わりましたよ。
松井証券iDeCoの悪い評判・デメリット
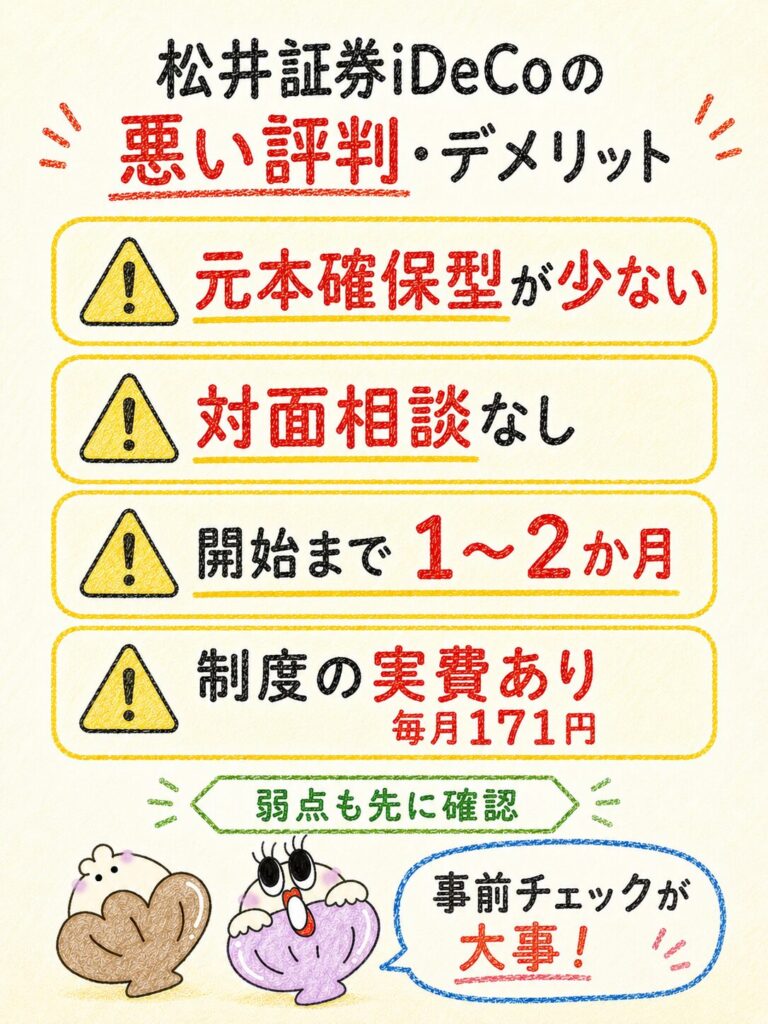
デメリットは元本確保型の少なさ・オンライン完結型・手続き1〜2ヶ月・共通手数料と資金拘束の4点です。申込前に必ず押さえておきたい部分になります。
とくに手数料は「運営管理手数料0円」という表現だけを見ると誤解しやすい構造です。見えにくいコストから先に把握しておきましょう。他社への移換手数料4,400円のように、普段は目にしない費用も存在します。
加入前に把握しておけば、想定外の出費や時間のロスを避けられます。手数料は発生タイミングごとに整理すると、総額のイメージがつかめるでしょう。
- 元本確保型が少ない:投資信託中心のラインナップ
- オンライン完結型:対面相談なし・土日サポートなし
- 手続きに1〜2ヶ月:書類3点+国基連の審査
- 掛金配分指定書の未提出だと運用が始まらない
元本確保型商品の選択肢が限られる
松井証券iDeCoは投資信託が中心で、定期預金などの元本確保型の選択肢が限られています。取扱商品40種類のうちインデックスファンドが25種類を占める構成です。
eMAXIS Slimシリーズも13種類あります。この内訳からも、投資信託寄りのラインナップであることがわかるでしょう。
元本確保型とは、定期預金や保険商品のように満期時の元本が確保される商品です。値動きを避けたい人や、受給間近で資産を守りたい人が選ぶことが多いでしょう。
元本確保型を資産の中心に据えたい場合は、松井証券だけで完結させづらい点に注意です。 SBI証券はあおぞらDC定期(1年)を含む32本前後の構成でした。
ただし元本確保型は、元本が確保される代わりに資産が増えにくい性質があります。所得控除だけを目的にする使い方もありますが、60歳まで引き出せない制約は変わりません。
対面相談が中心ではない
松井証券のiDeCoはオンラインと電話を前提としたサービスです。支店窓口での対面相談を中心にはしていません。
サポートはフリーコール0120-957-372(平日8:30〜17:00)が中心です。土日祝は受付対象外なので、平日に時間を取れない人は工夫が必要でしょう。
比較として、SBI証券は電話受付が平日・土日8:00〜17:00です。商品選びを助けるDC DoctorやAIチャットボットも用意しています。
土日に相談したいニーズがあるなら、受付時間の差は実務上大きな違いになります。 平日に電話できるかどうかで、申込時のストレスが変わってくるでしょう。
もっとも、iDeCoは一度設定すれば毎月自動で積み立てが進む制度です。申込時だけ集中してサポートを使う前提なら、大きな障害にはなりにくいと考えられます。
口座開設から運用開始まで時間がかかる
松井証券iDeCoの加入手続きは、完了までに1〜2ヶ月程度かかります。松井証券だけの事情ではなく、国民年金基金連合会の審査を経る制度上の流れによるものです。
手続きはWEBでの申込書請求から始まります。書類に記入して返送し、審査を経て手続完了通知が届くという4段階の流れです。
書類に不備があると差し戻しになり、さらに時間がかかる場合があります。「今月から積立を始めたい」という想定では間に合わないため、早めの資料請求が重要です。
とくに会社員は勤務先に記入を依頼する欄があります。社内手続きの時間も見込んで、全体のスケジュールに余裕を持たせておきましょう。
また掛金配分指定書を提出しないと、掛金が拠出されても運用が始まりません。書類3点のうち1つでも欠けると手続きが止まるため、返送前の確認は丁寧に行ってください。
iDeCo共通の手数料と資金拘束がある
運営管理手数料が0円でも、iDeCoには制度として必ずかかる手数料があります。ここを見落とすと「完全無料」と誤解してしまうでしょう。
発生タイミングごとに金額を整理しておくと、総額のイメージがつかみやすくなります。
| 発生タイミング | 手数料(2026年7月時点) | 内訳・支払先 |
|---|---|---|
| 新規加入・移換時 | 2,829円 | 国民年金基金連合会(初回のみ) |
| 掛金拠出中(毎月) | 171円/月 | 国民年金基金連合会105円+事務委託先金融機関66円+松井証券0円 |
| 運用指図者(毎月) | 66円/月 | 事務委託先金融機関66円+松井証券0円 |
| 給付を受けるとき | 440円/回 | 事務委託先金融機関 |
| 還付が発生したとき | 1,488円/回 | 国民年金基金連合会・事務委託先金融機関の合計 |
| 他社へ移換するとき | 4,400円 | 松井証券 |
※出典:松井証券公式サイトの手数料ページ(2026年7月30日確認)。還付は限度額超過などで掛金が返還される場合に発生します。
とくに他社への移換手数料4,400円と給付時手数料440円/回は見落としやすい項目です。給付は分割で受け取ると回数分かかるため、受け取り方法で総額が変わります。
資金拘束も見逃せません。iDeCoは原則60歳まで引き出せず、受給開始年齢は通算加入者等期間で60〜65歳にスライドします。年齢の対応は後半の注意点で表にまとめます。
デメリットを踏まえて納得できたなら、松井証券公式サイトの手数料ページで条件を確認しておくと判断がぶれません。
- 運営管理手数料0円 ≠ 完全無料
- 毎月かかる → 掛金拠出中171円/運用指図者66円
- 新規加入・移換時 → 2,829円
- 給付時440円/回・還付時1,488円/回・他社移換4,400円
手数料0円って書いてあったのに、毎月171円かかるのは意外だったよ。
そこは制度側の実費なので、どこで加入しても同じなんです。だから比べるべきは商品と使いやすさですよ。
松井証券iDeCoの商品ラインナップ
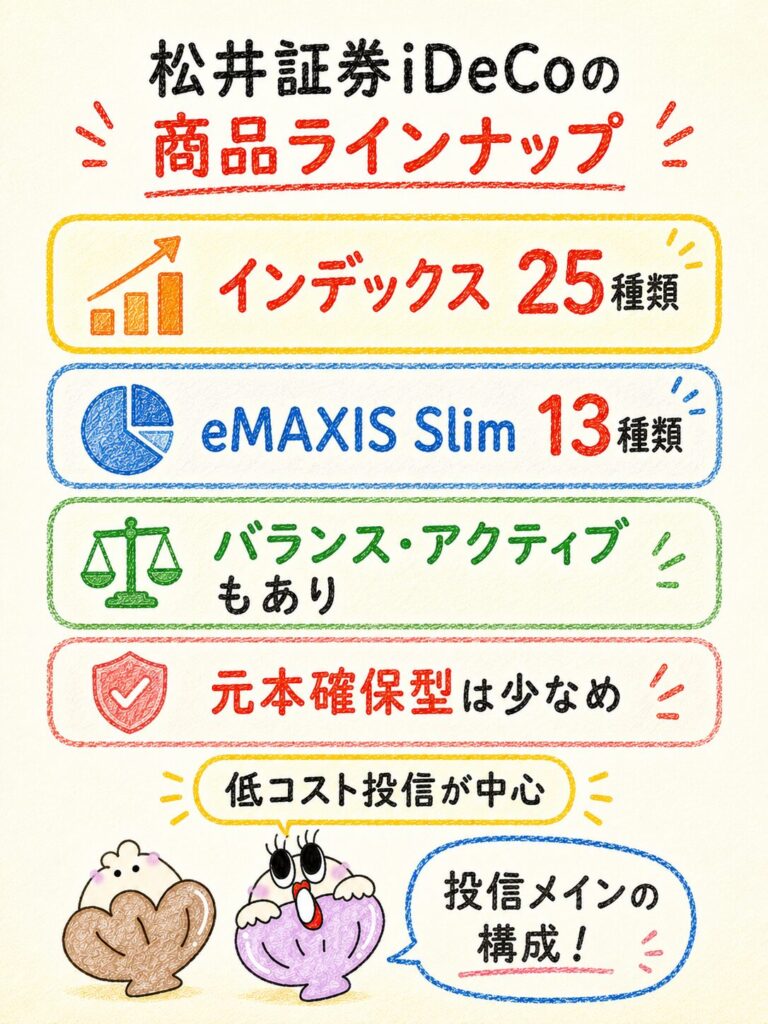
取扱商品は40種類で、インデックス25種類・eMAXIS Slim13種類が中心です。株式インデックスからバランス型、アクティブ、元本確保型まで一通りそろっています。
ここでは資産クラスごとに、どんな考え方で選べばよいかを整理します。商品は入替が行われるため、申込前に公式サイトの最新一覧を確認してください。
国内外株式インデックス
ラインナップの主力は、国内株式と外国株式のインデックスファンドです。インデックスファンド25種類の多くがここに含まれます。
eMAXIS Slimシリーズ13種類も株式型が中心です。低コスト帯の候補はこの区分に集まっていると考えてよいでしょう。
株式インデックスは、長期のリターンを狙う中核資産として使われることが多い区分です。投資対象の広さで性格が変わるため、まずは範囲の広い商品から見るのが一般的でしょう。
信託報酬の低さを比べるなら、同じ指数に連動する商品同士で並べるのが原則です。 全世界株式と米国株式のように投資対象が違う商品をコストだけで比べても、判断材料になりません。
なお株式インデックスは値動きの幅が大きい区分です。運用成績で元本を下回ることがあり、下落局面でも60歳まで動かせない点に注意が必要です。
バランス型・ターゲットイヤー型
配分を自分で決めたくない人向けに、バランス型とターゲットイヤー型も用意されています。取扱商品数が40種類とされるのは、ターゲットイヤーシリーズを1本ずつ数えているためです。
バランス型は株式・債券・REITなどを1本の中で組み合わせた投資信託です。1本買うだけで分散が効くため、複数の商品を自分で組み合わせる手間を省けます。
ターゲットイヤー型は、目標年に近づくにつれて株式の比率を自動的に下げていくタイプです。受給時期が近づくほどリスクを抑えたい人には、自分でリバランスせずに済む利点があります。
ただしバランス型は、同じ資産クラスを個別に組み合わせる場合より信託報酬が高くなる傾向があります。手間とコストのどちらを優先するかで選び分けるとよいでしょう。
アクティブファンド
インデックス以外に、運用担当者が銘柄を選ぶアクティブファンドも取り扱っています。取扱商品40種類のうちインデックスファンドが25種類です。
残りにアクティブ型・バランス型・元本確保型が含まれる構成になります。アクティブ型だけを大量に集めた並びではありません。
アクティブファンドは指数超えを目指す一方、信託報酬はインデックス型より高くなります。iDeCoは長期保有が前提なので、コスト差が積み上がる点を意識しておきましょう。
アクティブを中心に据えるなら、指数を上回れなかった場合のコスト負担も含めて検討が必要です。 インデックスを中核にし、アクティブは一部だけという組み方が現実的でしょう。
なおアクティブファンドも投資信託であり、運用成績によって元本を下回るリスクがあります。過去の運用実績は将来の成果を保証するものではありません。
定期預金など元本確保型
元本確保型として定期預金などの商品も用意されていますが、選択肢は限られています。松井証券のラインナップが投資信託中心である裏返しと言えるでしょう。
元本確保型を組み入れると資産の値動きは抑えられますが、増えにくくもなります。iDeCoの節税メリットは掛金の所得控除で得られるため、元本確保型だけでも所得控除は受けられます。
元本確保型を主力にするなら、SBI証券のあおぞらDC定期を含む構成も比較しましょう。 投資信託約31本+元本確保型1本=32本前後という内訳でした(2026年7月時点)。
なお投信残高への最大1%のポイント還元は、元本確保型を除く39種類が対象です。元本確保型に配分した分はポイント還元の対象外になる点も押さえておいてください。
定期預金だけでもiDeCoの意味はあるの?
掛金の所得控除は商品に関係なく受けられます。ただ60歳まで動かせないので、生活防衛資金は別に置いておきましょう。
松井証券・SBI証券・楽天証券のiDeCoを比較
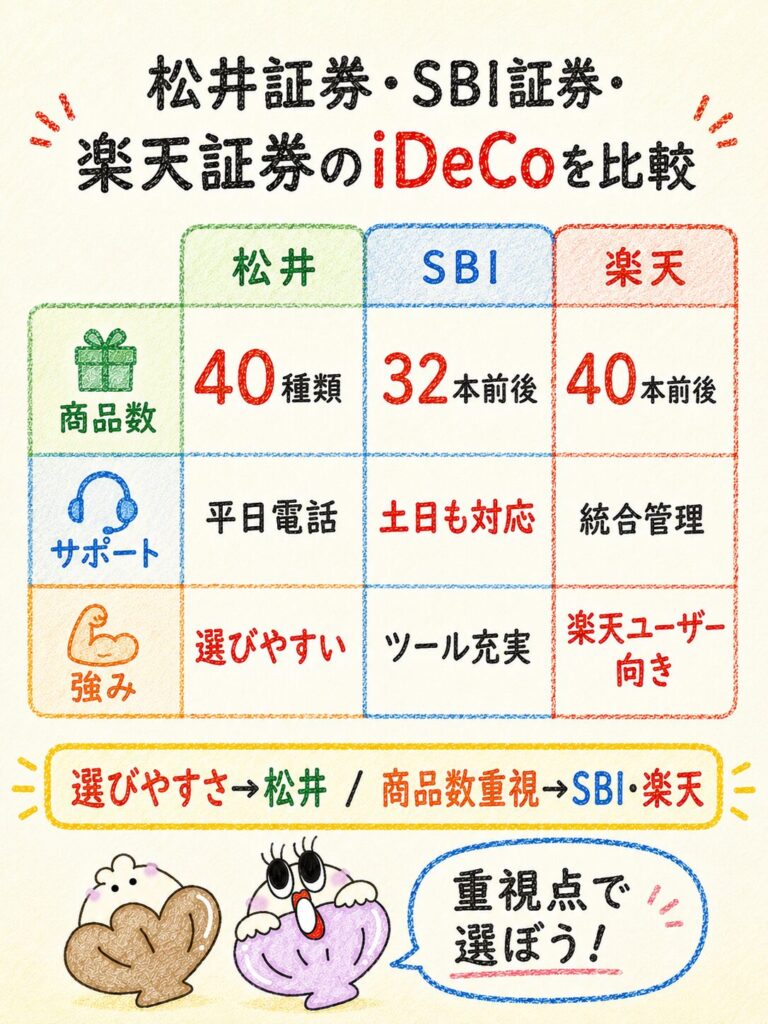
3社を並べると、運営管理手数料は全社0円で差が付かず、違いはラインナップとサポートに出ます。松井証券は絞り込み型、SBI証券と楽天証券は選択肢の広さを取る型です。
- 手数料は全社0円 → 差が出るのは商品とサポート
- 松井証券:絞り込み型・投信残高に最大1%還元
- SBI証券:土日サポート・元本確保型1本・選択肢が広い
- 楽天証券:証券資産と年金資産を1つのIDで統合管理
商品数は入替により変動するため、以下は確認時点の集計値です。最新の本数は各社公式サイトで必ず確認してください。
| 比較項目 | 松井証券 | SBI証券(セレクトプラン) | 楽天証券 |
|---|---|---|---|
| 運営管理手数料 | 0円 | 0円 | 0円(残高・積立額・期間にかかわらず) |
| 口座開設手数料 | 制度共通の2,829円のみ | 0円(制度共通の手数料は別途) | 制度共通の手数料は別途 |
| 取扱商品数 | 40種類(法令上31商品) | 投資信託約31本+元本確保型1本=32本前後 | 40本前後(変動あり・37〜47本の幅で確認) |
| 低コスト商品 | eMAXIS Slim13種類・インデックス25種類 | カテゴリー別に幅広く用意 | 国内外株式・債券・REIT・コモディティ等 |
| 元本確保型 | 選択肢が限られる | あおぞらDC定期(1年)1本 | 公式サイトで最新一覧を確認 |
| 電話サポート | フリーコール0120-957-372(平日8:30〜17:00) | 平日・土日8:00〜17:00 | Webセミナーを随時開催 |
| 独自の強み | 投信残高に最大1%のポイント還元(対象39種類) | かんたん節税シミュレーション・DC Doctor・AIチャットボット | 1つのIDで証券資産と年金資産を統合管理 |
※商品数は2026年7月30日時点で各社公式サイトのカテゴリー別掲載を集計した確認値です。楽天証券は集計ページにより37〜47本の幅があったため「40本前後」と表記しています。商品入替が頻繁なため、必ず公式サイトで最新の一覧をご確認ください。
手数料
手数料は3社すべて運営管理手数料0円で、この項目では差が付きません。差が出るのは制度共通の実費と、移換・給付といった都度発生する手数料です。
制度共通の実費として、掛金拠出中は国民年金基金連合会105円と事務委託先金融機関66円がかかります。松井証券なら運営管理手数料0円を加えて月額171円、運用指図者は月額66円です。
「手数料無料」の比較で3社に優劣は付かず、コスト比較の実質は信託報酬に移ります。 だからこそ低コストのインデックスファンドの本数が判断材料になるわけです。
なお松井証券から他社へ移換する場合は4,400円、給付を受けるときは440円/回がかかります。将来の乗り換えや受け取り方まで含めるなら、この2つも計算に入れてください。
商品数と低コスト商品の選びやすさ
商品数は松井証券40種類、SBI証券32本前後、楽天証券40本前後という水準です。数字だけ見ると大差ありませんが、中身の性格は異なります。
松井証券はインデックスファンド25種類・eMAXIS Slim13種類という構成です。候補が最初からインデックス中心なので、初心者が迷う時間を短くできます。
SBI証券は株式・債券・REIT・バランス・コモディティ・ターゲットイヤーを網羅していました。資産クラスを細かく組み合わせたい人に向く形でしょう。
楽天証券も国内外株式・債券・REIT・バランス型・ターゲットイヤー型を幅広く展開しています。ただし商品入替が頻繁なため、確認時点により本数が変わる点に注意しましょう。
サポートと管理画面
サポート体制は3社で性格が分かれます。松井証券は電話中心、SBI証券はオンラインツールと土日対応、楽天証券は口座統合が軸です。
SBI証券はかんたん節税シミュレーションと、商品選びを助けるDC Doctorを用意しています。AIチャットボットもあるため、電話をかけずに疑問を解消したい人に向くでしょう。
楽天証券は1つのIDで証券資産と年金資産を統合管理できます。すでに楽天証券で口座を使っている人なら、資産全体を1画面で把握できる利便性は大きな魅力です。
松井証券のフリーコールは通話料無料で、書類の書き方など個別の相談に向いています。一方で平日8:30〜17:00に限られるため、土日ならSBI証券の受付時間が有利です。
土日にじっくり相談しながら決めたい方は、SBI証券のサポート内容も見ておくと比較がはかどります。
ポイント・他サービスとの連携
ポイント還元の観点では、松井証券が投信残高に最大1%の還元を用意している点が独自の強みです。iDeCoは2024年8月1日から対象に追加されました。
還元の対象は元本確保型を除く39種類です。買うときではなく保有し続けることが評価される仕組みになっています。
iDeCoは長期保有が前提の制度なので、残高に対する還元は制度の性質と相性がよいでしょう。 積立を続けるだけで還元が積み上がる設計です。
楽天証券は1つのIDで証券資産と年金資産を統合管理できる点が連携面の強みです。すでに楽天経済圏でサービスをまとめている人なら、管理の手間を減らせます。
SBI証券はDC Doctorや節税シミュレーションなど、意思決定を助けるツールを揃えています。ポイントより「選ぶ過程の支援」に強みを置いた設計と考えるとわかりやすいでしょう。
楽天証券で他の口座をすでに使っているなら、統合管理の画面を確認しておくと判断しやすくなります。
結局3社とも手数料0円なら、どこでもよくない?
0円は同じでも、選べる商品と相談できる時間帯が違うんです。そこが実際に使うときの体感差になりますよ。
松井証券iDeCoの始め方
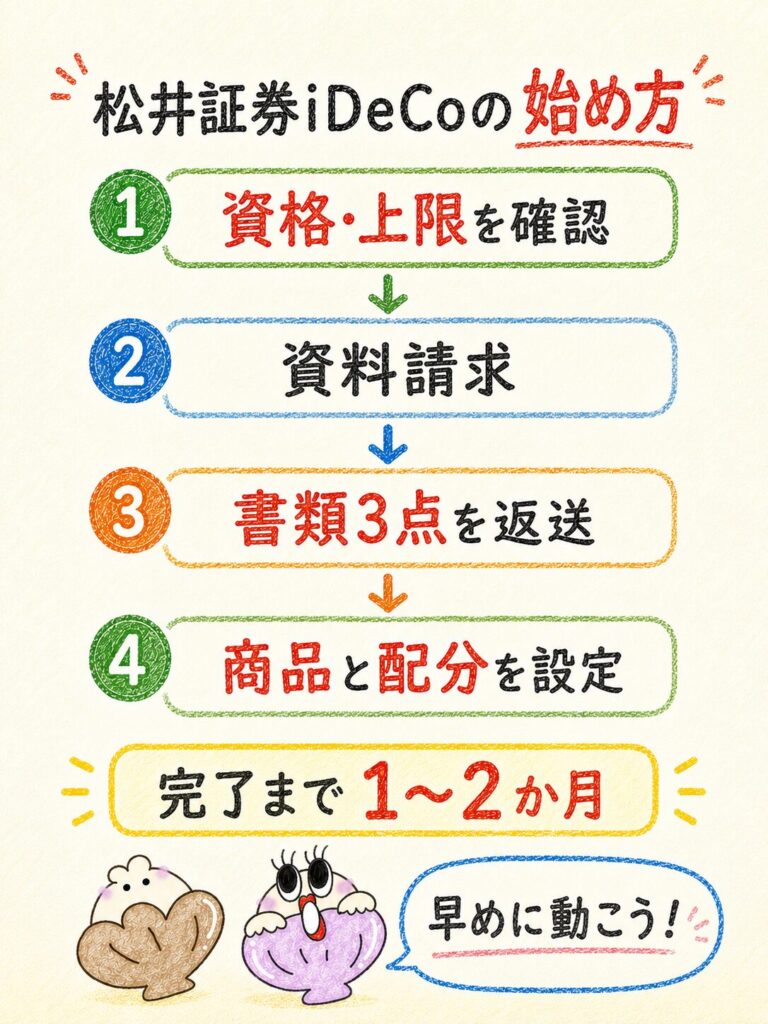
手続きは加入資格の確認→資料請求→書類3点の準備→商品と配分の設定という4ステップで進みます。完了までは1〜2ヶ月程度かかると見ておきましょう。
各ステップでやることを順に確認していきます。とくに書類の準備で止まりやすいので、必要なものを先に把握しておくのが得策です。
加入資格の確認から商品設定までを、実際の順番どおりに整理しました。どこで時間がかかるかを先に知っておけば、積立開始日から逆算して動けます。証券口座そのものの仕組みから確認したい人は、こちらの記事が入り口として向いています。
自分がどの号被保険者にあたるかを確認し、拠出できる上限額を把握します。
松井証券のiDeCoページから申込書類を請求します。
個人型年金加入申出書・預金口座振替依頼書兼自動払込利用申込書・掛金配分指定書の3点を準備します。
掛金配分指定書で商品と配分を指定します。未提出だと運用が始まりません。
加入資格と掛金上限を確認する
まず確認すべきは自分の加入区分と掛金上限です。加入区分は第1号(自営業等)・第2号(会社員等)・第3号(被扶養配偶者)・第4号に分かれます。
第4号は60〜65歳未満の任意加入者が対象です。自分がどこに当てはまるかで、拠出できる上限額が変わってきます。
掛金は月5,000円から1,000円単位で設定でき、変更は年1回までです。上限額は加入区分と勤務先の企業年金の有無で変わるため、下の表で自分の枠を確認してください。
| 加入区分 | 現行の掛金上限(2026年7月時点) |
|---|---|
| 第1号被保険者(自営業等) | 月68,000円 |
| 第2号被保険者(企業年金なし) | 月23,000円 |
| 第2号被保険者(企業年金あり) | 月20,000円 |
| 第3号被保険者(被扶養配偶者) | 月23,000円 |
会社員の場合、勤務先に企業年金があるかどうかで上限が3,000円変わります。自分では判断しづらいので、勤務先の担当部署に確認してから申込書を書きましょう。
なお掛金上限は2026年12月の制度改正で引き上げられます。改正内容は後半の注意点の章で、現行値と並べて解説します。
資料請求・オンライン申込を行う
次に行うのが資料請求です。松井証券のiDeCoページからWEBで申込書を請求すると、記入用の書類が郵送されてきます。
iDeCoは金融機関のWEB完結で終わらない制度で、国民年金基金連合会への申出が必要です。そのため紙の書類のやりとりが発生します。
この構造があるため、手続完了までに1〜2ヶ月程度かかるのが標準です。 積立を始めたい月から逆算して動くのが現実的でしょう。
資料請求そのものは無料で、請求した時点で加入が確定するわけではありません。迷っている段階でも書類を見ながら検討できるので、先に請求しておくと時間の節約になります。
請求から書類到着までの日数も見込んでおきましょう。年度替わりなど申込が集中する時期は、通常よりも時間がかかる可能性があります。
事業主証明など必要書類をそろえる
返送する書類は3点です。個人型年金加入申出書、預金口座振替依頼書兼自動払込利用申込書、掛金配分指定書という内訳です。
会社員の場合、加入申出書には勤務先に記入してもらう項目があります。社内で回付が必要になることも多いため、書類が届いたらすぐ依頼しておくのが賢明です。自営業者(第1号)や被扶養配偶者(第3号)は事業主記入欄が不要なため、その分だけ手続きがシンプルになります。
預金口座振替依頼書では、掛金を引き落とす口座と届出印を記入します。届出印が金融機関の登録と違うと差し戻しになり、そのぶん手続完了が遅れます。
掛金配分指定書は、未提出だと運用が始まらない重要書類です。 商品を決めきれていない場合でも、空欄で返送すると掛金が運用されないまま滞留してしまいます。
商品と配分を設定する
最後の工程が商品と配分の指定です。掛金配分指定書で、どの商品に何%ずつ配分するかを記入していきます。
配分は、まず資産クラスの大枠を決めてから商品を選ぶ流れが効率的です。株式インデックスを中核にするのか、バランス型1本でまとめるのかという順で絞ります。
松井証券は40種類のうちインデックスファンドが25種類、eMAXIS Slimが13種類です。同じ指数に連動する商品でコストを比べるのが、迷わないための基本動作でしょう。
配分は後から変更できますが、掛金額の変更は年1回までという制約があります。商品の配分と掛金額はルールが違うので、混同しないよう注意してください。
iDeCoを始める前の注意点
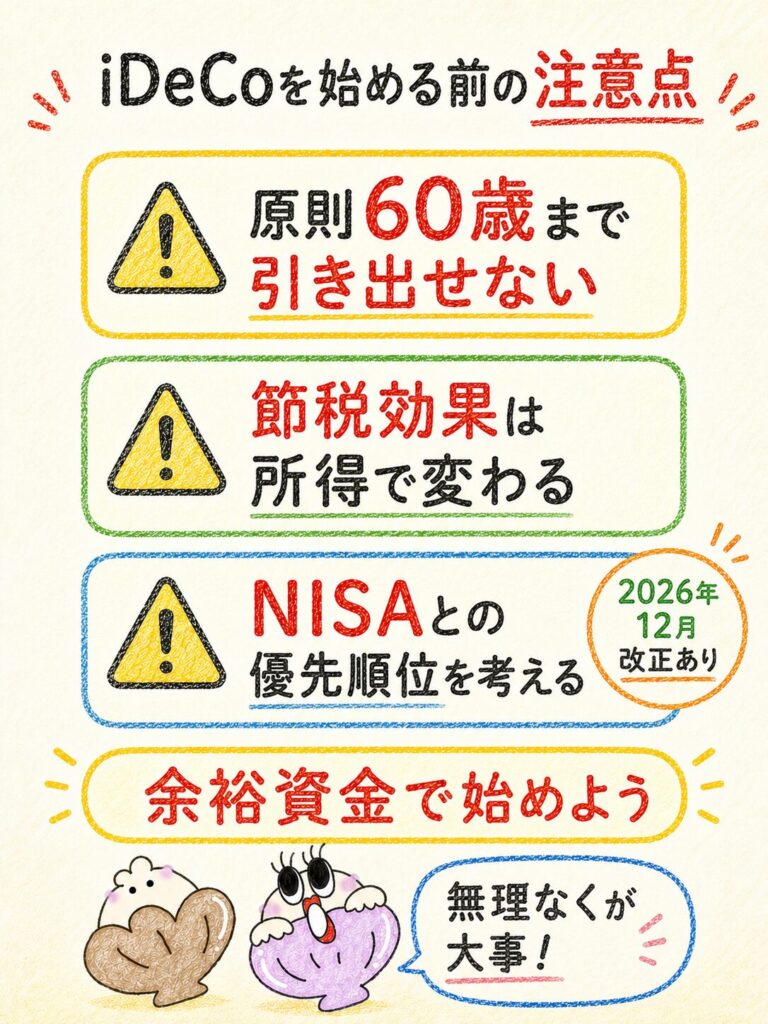
最も重要なのは、60歳まで引き出せない・節税効果は所得で変わる・NISAとの優先順位の3点です。制度の性質を理解しないまま始めると、家計を圧迫する原因になります。
さらに2026年12月には制度改正が施行されます。掛金上限と加入年齢が変わるため、現行値との違いも押さえておきましょう。
制度の制約と改正内容の両方を、数値で確認しておくのが安全です。始めてから知って後悔しやすいのは、引き出し制限と受給開始年齢の2点でしょう。
- すぐ使う予定のないお金か→ 原則60歳まで引き出せない
- 自分の課税所得帯を把握しているか→ 節税額は55,200〜91,080円で変動
- NISAとの優先順位は決めたか→ 近い将来使う資金はNISAが先
- 2026年12月の改正を知っているか→ 第2号の上限が月62,000円(2027年1月拠出分から)
原則60歳まで引き出せない
iDeCoの最大の制約は、原則60歳まで資産を引き出せないことです。途中で解約して現金化する選択肢が基本的にないため、生活資金とは切り離して考える必要があります。
さらに受給を開始できる年齢は、通算加入者等期間によって60〜65歳の範囲でスライドします。加入が遅いほど受給開始年齢が後ろにずれる仕組みです。
| 通算加入者等期間 | 受給開始可能年齢 |
|---|---|
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1年以上2年未満 | 65歳 |
※出典:iDeCo公式サイト(制度の仕組み)。障害給付金・死亡一時金など例外的な給付は本表の対象外です。
50代から始める場合は「60歳になれば受け取れる」という前提が崩れます。加入期間が2年しかなければ、受給開始は64歳になる計算です。
この制約があるからこそ、生活防衛資金は流動性の高い口座で確保しておくことが重要です。iDeCoに回すのは、当面使う予定のない余裕資金にとどめましょう。
なお資産の保護についても触れておきます。iDeCoの年金資産は投資者保護基金の対象外ですが、投資信託は信託銀行による分別管理、定期預金は預金保険制度(1金融機関につき元本1,000万円とその利息)で保護されます。運営管理機関である証券会社が破綻しても、この仕組みにより年金資産は法的に保全されます。
節税効果は所得によって異なる
iDeCoの節税メリットは掛金の所得控除によるものです。効果の大きさは課税所得の水準で変わり、課税所得が高いほど節税額も大きくなります。
所得税率は課税所得195万円以下が5%、330万円以下が10%、695万円以下が20%です。695万円超900万円以下は23%で、全体は7段階の構成になっています。
住民税は原則10%(都道府県民税4%+市区町村民税6%)が標準税率です。自治体により超過課税等で若干異なる場合があります。
前章の試算では、同じ月23,000円でも節税額は55,200円から91,080円まで変わるんです。 自分の課税所得帯を把握しないと、期待した効果と実際がずれてしまいます。
なお課税所得が少なく所得税がかからない場合、所得控除による節税効果は限定的です。専業主婦(夫)など課税所得がない場合は、節税目的のメリットが得られない点に注意しましょう。
NISAとの優先順位を決める
iDeCoとNISAはどちらも税制優遇のある制度ですが、性質は大きく異なります。判断の分かれ目になるのは流動性と節税の仕組みです。
iDeCoは掛金が所得控除の対象になる一方、原則60歳まで引き出せません。NISAは掛金の所得控除はありませんが、必要なときに売却して引き出せる自由度があります。
つまり同じ「非課税で運用できる制度」でも、資金の使い道が違うわけです。両方の性質を並べて確認しておきましょう。
| 比較項目 | iDeCo | NISA |
|---|---|---|
| 掛金の所得控除 | あり(課税所得に応じて節税) | なし |
| 資金の引き出し | 原則60歳まで不可 | いつでも売却・引き出し可能 |
| 毎月かかる手数料 | 掛金拠出中は月171円(松井証券の場合) | 口座管理手数料なし |
| 掛金の上限 | 加入区分により月20,000〜68,000円(現行) | 制度上の年間投資枠の範囲内 |
| 向いている資金 | 老後まで使う予定のない余裕資金 | 教育費・住宅資金など時期が読めない資金 |
※iDeCoの手数料は松井証券で掛金を拠出する場合の月額(2026年7月時点)。上限額は本記事の掛金上限の表を参照してください。
近い将来に使う資金はNISA、老後まで動かさない資金はiDeCoという順に整理すると迷いません。両方を併用する場合も、まず流動性の高い枠から埋めるのが一般的な考え方でしょう。
iDeCoの月171円という手数料も、判断材料のひとつになります。少額から試したい段階なら、手数料のかからないNISAを先に使うほうが合理的です。
2026年12月の制度改正で掛金上限と加入年齢が変わる
2026年12月1日施行の制度改正で、加入可能年齢と掛金上限が引き上げられます。掛金上限の引き上げは2027年1月拠出分から適用されます。
施行日と適用時期がずれる点には注意してください。とくに大きいのは第2号被保険者の上限で、企業年金の有無による区別が統一されます。
| 項目 | 現行(2026年7月時点) | 改正後 |
|---|---|---|
| 施行日 | ― | 2026年12月1日(掛金上限は2027年1月拠出分から適用) |
| 加入可能年齢 | 20〜65歳未満 | 20〜70歳未満(老齢基礎年金・iDeCo老齢給付金を受給していない場合) |
| 第1号被保険者の上限 | 月68,000円 | 月75,000円 |
| 第2号被保険者の上限 | 月20,000〜23,000円(企業年金の有無で区別) | 月62,000円(区別を統一) |
| 第3号被保険者の上限 | 月23,000円 | 月23,000円(変更なし) |
| 60〜70歳の新規加入対象者 | ― | 月62,000円 |
※出典:楽天証券の制度改正解説ページ(2026年7月30日確認)。適用には条件があるため、加入前に最新の公式情報をご確認ください。
会社員の上限は月23,000円から62,000円に上がるため、見直しは2027年1月拠出分からです。ただし上限が増えても、60歳まで引き出せない制約は変わりません。
加入可能年齢が70歳未満に広がることで、60代から始める選択肢も生まれます。ただし受給開始年齢は加入期間でスライドするため、短い場合の受給時期は前掲の表で確認してください。
制度改正を前に自分の枠を確認したい方は、松井証券公式サイトの加入手続きページ(手続き1〜2ヶ月)で条件をチェックしておきましょう。
2027年から会社員も月62,000円まで出せるようになるんだ。
枠は広がりますが、60歳まで引き出せない点は同じです。余裕資金の範囲で増やすのが安心ですよ。
松井証券 iDeCo 評判に関するよくある質問
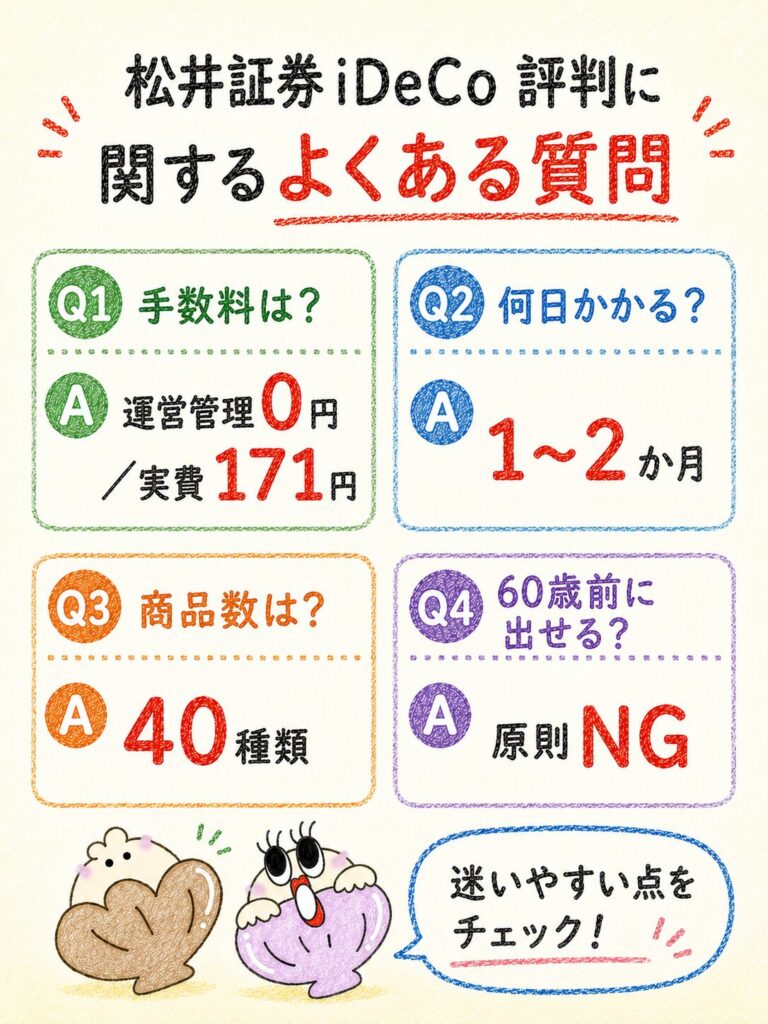
松井証券iDeCoについて読者から寄せられやすい疑問に、公式情報をもとに回答します。手数料・商品・他社比較・手続き期間の4分野が中心です。
制度共通のリスクや資金拘束に関する疑問もまとめました。数値はすべて2026年7月30日時点で公式サイトを確認したものです。
変更される場合があるため、申込前には必ず最新情報をご確認ください。
松井証券iDeCoの手数料はいくらですか?
松井証券の運営管理手数料は0円です。ただし制度共通の実費として、掛金拠出者は月額171円(国民年金基金連合会105円+事務委託先金融機関66円)がかかります。運用指図者は月額66円です。新規加入・移換時には2,829円が別途必要になります。
松井証券iDeCoにはどんな商品がありますか?
取扱商品は40種類(法令上の商品数は31商品)です。うちインデックスファンドが25種類、eMAXIS Slimシリーズが13種類そろっています。国内外の株式インデックス・バランス型・ターゲットイヤー型・アクティブファンド・元本確保型が含まれますが、元本確保型の選択肢は限られます。
SBI証券と松井証券のiDeCoはどちらがおすすめですか?
運営管理手数料はどちらも0円なので、選ぶ基準はラインナップとサポートです。低コスト商品を絞って選びたいなら松井証券(40種類・インデックス25種類)、資産クラスを細かく組み合わせたいならSBI証券(32本前後・元本確保型1本)が向きます。土日に電話相談したい場合はSBI証券(平日・土日8:00〜17:00)が有利でしょう。
iDeCoの口座開設には何日かかりますか?
松井証券の公式サイトでは、手続完了まで1〜2ヶ月程度と案内されています。WEBでの申込書請求、書類の記入と返送、国民年金基金連合会での審査、手続完了通知の受領という流れです。書類に不備があるとさらに遅れる場合があります。
松井証券のiDeCoを途中で変更できますか?
商品の配分は変更できます。掛金額の変更は年1回までという制約があるため、頻繁な見直しはできません。他社へ移換する場合は、松井証券に移換手数料4,400円がかかります。
運営管理手数料が0円なら完全に無料ですか?
いいえ。0円なのは松井証券が受け取る運営管理手数料のみです。国民年金基金連合会と事務委託先金融機関への手数料は制度上必ず発生し、掛金拠出中は月額171円かかります。給付時440円/回、還付時1,488円/回も別途発生します。
iDeCoの掛金は毎月いくらから始められますか?
月5,000円から1,000円単位で設定できます。上限は加入区分により異なり、現行は第1号68,000円、第2号(企業年金なし)23,000円、第2号(企業年金あり)20,000円、第3号23,000円です。
iDeCoは何歳まで加入できますか?
現行は20〜65歳未満です。2026年12月1日施行の制度改正により、老齢基礎年金・iDeCo老齢給付金を受給していない場合は20〜70歳未満まで加入可能になります。
iDeCoの資産は本当に60歳まで引き出せないのですか?
原則として60歳まで引き出せません。さらに受給を開始できる年齢は通算加入者等期間によってスライドし、加入期間が10年以上なら60歳、1年以上2年未満なら65歳です。障害給付金・死亡一時金など例外的な給付は別扱いになります。
元本割れするリスクはありますか?
あります。定期預金等の元本確保型を除く投資信託は、運用成績により資産が元本を下回る可能性があり、将来の運用成果を保証するものではありません。値動きを避けたい場合は元本確保型を組み入れる選択肢もありますが、松井証券は元本確保型の選択肢が限られます。
松井証券iDeCoでポイントはもらえますか?
投信残高に対して最大1%のポイント還元があります。iDeCoは2024年8月1日から対象に追加され、還元対象は元本確保型を除く39種類です。元本確保型に配分した分は対象外になります。
課税所得がない場合でもiDeCoに入る意味はありますか?
掛金の所得控除による節税効果は、課税所得がなければ得られません。運用益が非課税になる点や、老後資金を積み立てる習慣ができる点はメリットになりますが、原則60歳まで引き出せない制約は同じです。他制度との比較を先に行うことをおすすめします。
結論|松井証券 iDeCo 評判は条件を整理して自分に合う選択をしよう
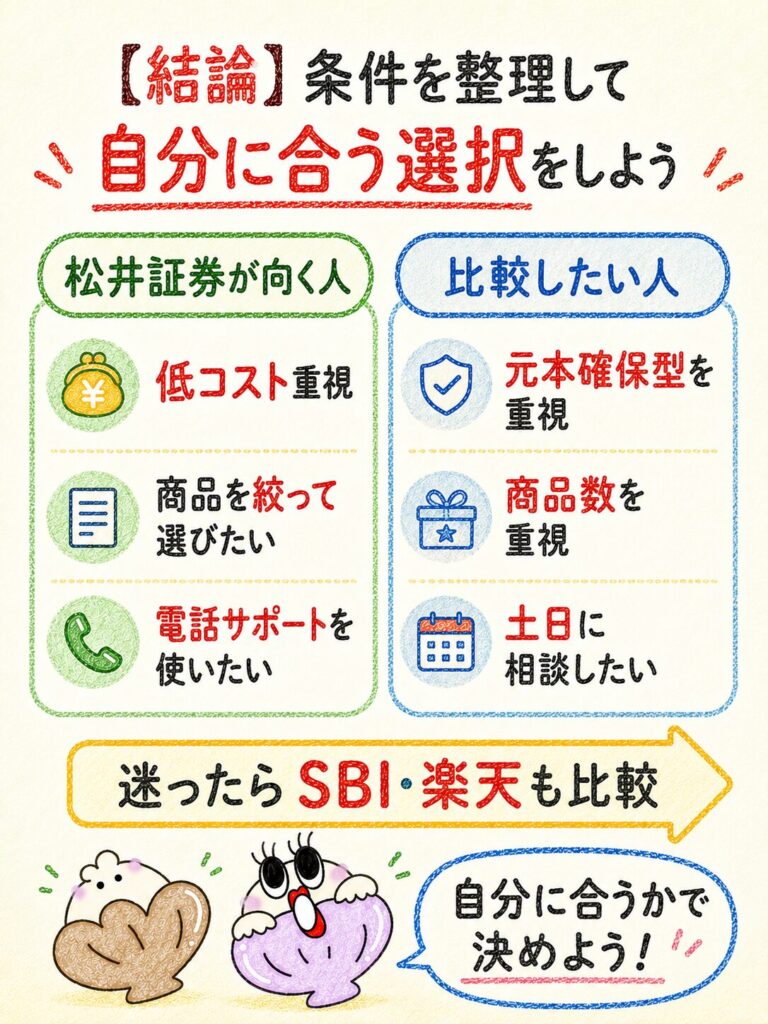
松井証券iDeCoは、手数料0円・商品40種類・インデックス25種類という絞って選べる構成です。商品数の多さより決めやすさで選ばれるタイプでしょう(2026年7月時点)。
一方で元本確保型の選択肢が限られ、サポートは平日8:30〜17:00に限られます。元本確保型を主力にしたい人や土日に相談したい人は、SBI証券・楽天証券も並べて比較しましょう。
- 低コストのインデックスで淡々と積み立てたいか→ 松井証券が向く
- 元本確保型を資産の中心にしたいか→ SBI証券・楽天証券も比較
- 土日に相談しながら決めたいか→ SBI証券が有利(平日・土日8:00〜17:00)
- 「手数料0円=無料」と思っていないか→ 月171円は必ずかかる
- 60歳まで引き出せない制約を許容できるか→ 余裕資金の範囲で始める
節税額の面では、月23,000円の拠出で課税所得450万円帯なら年間82,800円の節税になります。20年間の手数料総額41,040円を大きく上回る計算です。
ただしこれは所得控除による効果であり、運用損益は含みません。課税所得が低い場合は効果も小さくなるため、自分の税率帯で確認しておきましょう。
2026年12月1日の改正で、加入年齢は20〜70歳未満、第2号の上限は月62,000円になります。掛金上限の適用は2027年1月拠出分からです。
iDeCoは原則60歳まで資産を引き出せません。投資信託(元本確保型を除く)には元本割れリスクがあり、将来の運用成果を保証するものではありません。本記事は情報提供を目的としたもので、特定の商品の購入を勧めるものではありません。数値は2026年7月30日時点の公式サイト確認値であり、変更される場合があります。
自分は低コストのインデックスで淡々と積み立てたいから、松井証券が合いそうだよ。
それなら選びやすさの利点が生きます。まずは資料請求だけ済ませて、書類を見ながら決めていきましょう。
条件が合うと感じたら、手続きに1〜2ヶ月かかることを踏まえて早めに動き出すのが得策です。