松井証券は「サポートが手厚い」と評価される一方、「他社のほうが有利な場面もある」という声もあります。評価が分かれるのは、条件によって強みの出方が変わるからです。
2025年5月24日にはJCBカードでのクレカ積立も始まりました。評判を判断する前提そのものが、ここ1〜2年で変わっています。
この記事の数値は、公式サイトで確認したものです。口コミは、2026年10月5日に確認したみん評とGoogle Playのレビューを要約しています。
良い評判・悪い評判・他社比較を順に整理します。まずは下の診断で、あなたの場合に松井証券が向くかどうかを確かめてみてください。
松井証券おすすめ度診断
3つの質問に答えると、あなたの場合の診断結果が出ます。
A:松井証券が向いています
投信・NISA中心でJCBカードを使えるため、クレカ積立の最大1.0%と投信残高ポイントの最大1%を重ねて狙えます(2026年10月時点)。
プレミアム系JCBなら月間ショッピング利用額5万円以上で最大1.0%、一般カードは同条件で最大0.5%です。投信残高ポイントは毎月のエントリーが必要な点だけ注意してください。
投資信託は元本割れの可能性があり、還元額は運用成果を保証するものではありません。
B:条件付きで向いています
NISAの取引手数料は無料で投信残高ポイントも最大1%使えますが、JCBカードがないとクレカ積立の還元は受けられません(2026年10月時点)。
JCBオリジナルシリーズを1枚作るか、投信残高ポイントだけを狙う使い方なら十分メリットがあります。米国株中心の場合は手数料上限22米ドルと為替スプレッド無料が判断材料になります。
C:SBI証券・楽天証券のほうが向いている可能性があります
松井証券の国内株式手数料が無料になるのは1日の約定代金合計50万円までで、超えると100万円まで1,100円(税込)がかかります(2026年10月時点)。
SBI証券の「ゼロ革命」や楽天証券の「ゼロコース」は、条件を満たせば約定代金にかかわらず無料です。売買が多い人や1日50万円超が常態の人は、そちらを軸に検討してみてください。
※あくまで簡易診断です。実際の還元額・条件は利用状況により異なります(数値は2026年10月時点)。
松井証券って昔からある会社だよね。今でも選ぶ理由ってあるのかな。
選ぶ理由も、選ばない理由もはっきりしている会社だよ。この記事で条件ごとに整理していくね。
2級ファイナンシャル・プランニング技能士(FP2級)
曽根原淳子
大手通信会社に所属し、現在は金融事業会社に出向。金融領域の業務に従事しながら、FP2級に加え、証券外務員一種・二種、貸金業務取扱主任者などの資格を取得し、資産運用から証券、融資まで幅広い金融知識を有する。
私生活では、マイルやポイントを貯める「ポイ活」を実践。投資信託を中心に資産運用にも取り組み、投資歴は8年。金融業務で培った専門知識と実体験を活かし、資産形成やポイ活など、暮らしに役立つお金の情報をわかりやすく伝えることを大切にしている。
結論|松井証券は初心者サポートとJCB積立を重視する人に向く
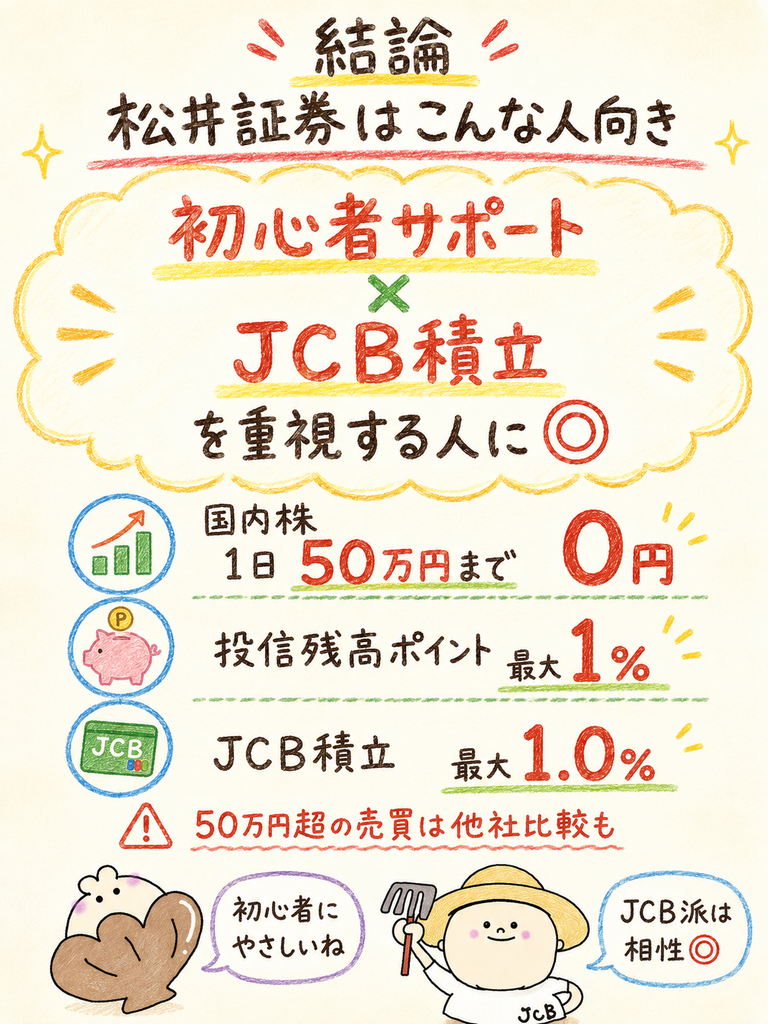
松井証券は、サポート重視の初心者とJCBカードユーザーに向くネット証券です。1日の約定代金合計50万円まで、国内株式の手数料が0円になります。
保有中の投資信託には投信残高ポイントが最大1%還元されます(2026年10月時点)。買うときも持っているときも、コストと還元の両面で有利になる設計です。
一方で、国内株式を1日50万円超で売買する人にはSBI証券・楽天証券のほうが有利です。両社は条件を満たせば約定代金にかかわらず手数料が無料になるためです。
つまり松井証券は「万人向け」ではありません。投信・NISA中心+JCBカード保有という条件で強みが出る証券会社という位置づけです。
まずは総合評価から確認していきましょう。
| 評価項目 | 内容(2026年10月時点) | 出典 |
|---|---|---|
| 国内株式手数料 | 1日の約定代金合計50万円まで0円/100万円まで1,100円(税込) | 松井証券 公式手数料ページ |
| 25歳以下の優遇 | 26歳になる月の最終営業日の取引分まで約定代金にかかわらず無料 | 松井証券 公式手数料ページ |
| NISA | 取引手数料すべて無料・非課税期間無制限・年間投資上限360万円 | 松井証券 公式NISAページ |
| 投信残高ポイント | 最大1%還元・対象1,991銘柄(MMF・ETF除く)・毎月エントリー必要 | 松井証券 公式ページ |
| JCBクレカ積立 | プレミアムカード最大1.0%/一般カード最大0.5%(いずれも月間ショッピング利用額5万円以上) | 松井証券 公式クレカ積立ページ |
| 米国株 | 約定代金×0.45%(税込0.495%)・上限22米ドル・為替スプレッド無料 | 松井証券 公式FAQ |
| iDeCo | 運営管理手数料0円・取扱商品40種類 | 松井証券 公式iDeCoページ |
| サポート | HDI-Japan問合せ窓口格付けで証券業界の三つ星を15年連続獲得 | HDI-Japan 2025年度評価 |
※投資信託・株式には元本割れのリスクがあります。上記の還元率は運用成果を保証するものではありません。
松井証券をおすすめできる人
おすすめできるのは、投資信託やNISAの積立を中心に、少額から長く続けたい人です。NISA口座の取引手数料が無料で、保有しているだけで投信残高ポイントの対象になるためです。
JCBカードを持っている人はさらに相性が良くなります。クレカ積立でJ-POINTが貯まり、投信残高ポイントと二重に狙えるからです。
サポートを重視する人にも向いています。電話は口座開設後0120-953-006(平日8:30〜17:00)で受け付けています。
AIチャットは24時間対応のため、夜間でも疑問をその場で調べられます。相談先が複数あることが、初心者の続けやすさにつながります。
- 投資信託・NISAの積立を中心に運用したい人
- JCBオリジナルシリーズのカードを持っている人
- 1日の株式売買が50万円以内におさまる人
- 電話やチャットで相談しながら始めたい初心者
- 25歳以下で国内株式の手数料を抑えたい人
年会費や口座維持費はかかりません。条件に当てはまるなら、口座だけ先に作っておいても負担は増えにくいでしょう。
松井証券をおすすめしない人
おすすめしにくいのは、国内株式を1日50万円超で頻繁に売買する人です。松井証券は50万円を超えると手数料が発生し、100万円までで1,100円(税込)かかります。
米国株やIPOを最優先する人も、他社と比べてから決めたほうが安心でしょう。米国株の手数料上限は22米ドルで、取扱銘柄数や制度面は各社で差があります。
JCB以外のカード経済圏をメインにしている人も相性が限定的です。クレカ積立の対象はJCBオリジナルシリーズに限られるためです。
- 1日の約定代金が50万円を超えるのが常態の人
- デイトレードなど売買回数が非常に多い人
- 三井住友カードや楽天カードでクレカ積立をしたい人
- 米国株の取扱銘柄数を最優先したい人
- アプリを1本に統一して管理したい人
当てはまる項目が多い場合は、次の「口座を使い分ける選択肢」も検討してみてください。
口座を使い分ける選択肢
証券口座は複数持っても口座維持費がかからないため、目的別に使い分ける選択肢があります。松井証券をNISA・投信の置き場にし、国内株式の売買は別の証券会社で行う形です。
NISA口座は1人1金融機関しか開設できませんが、課税口座(特定口座・一般口座)は複数社に持てます。まず主役を決め、あとから補助的な口座を足すのが現実的な進め方でしょう。
具体的には、NISAと投信残高ポイントは松井証券に置いたままにします。1日の売買代金が50万円を超える月だけ、SBI証券・楽天証券の無料条件を使う形です。
月によって使う口座を変えても、口座維持費がかからないため負担は増えにくくなります。
用途ごとに口座を分ける運用は、管理が混乱しにくく、手数料の取りこぼしも減らしやすくなります。
松井証券の良い評判・口コミ
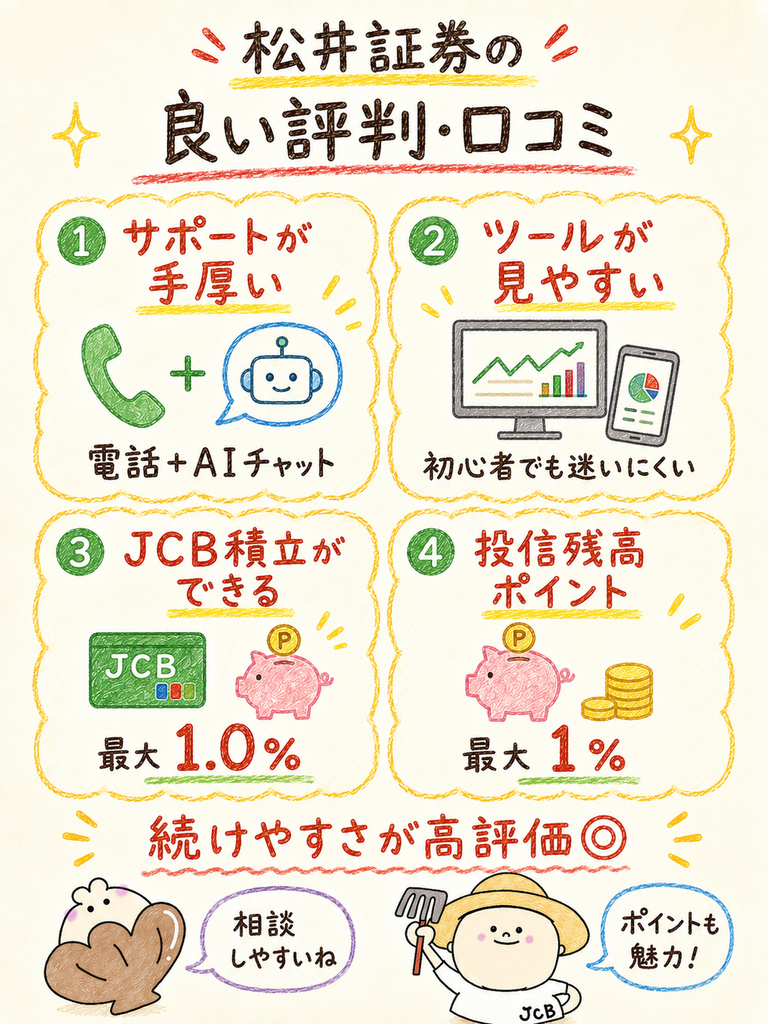
口コミでは、窓口に相談しながら進められる点を評価する声があります。ツールやポイント還元は、公式情報から強みを確認できます。
HDI-Japanの格付けでは、証券業界の三つ星を15年連続で獲得しました(2025年度時点)。第三者機関の評価が長期間続いている実績になります。
ここでは良い評判を4つのテーマに分けて、公式情報の裏付けとあわせて確認していきます。単なる口コミの紹介ではなく、どの条件を満たせばその評判どおりになるのかまで踏み込みます。
評判がいいって言われても、何が良いのかピンとこないな。
口コミでは「相談しやすさ」を評価する声があるよ。ツールやポイントは制度の中身を見ていこう。
サポートに相談しやすい
サポートは、窓口に相談しながら進められる点を評価する口コミがあります。用件によって窓口を選べるため、待ち時間を減らしやすい仕組みです。
電話は口座開設前が0120-021-906、開設後が0120-953-006です。いずれも受付時間は平日8:30〜17:00に設定されています。
AIチャットは24時間対応のため、夜間に疑問が浮かんでも待たずに調べられます。FX・米国株のオペレーターチャットは平日7:00〜24:00と受付時間が長めに設定されています。
HDI-Japanの「問合せ窓口格付け」では、証券業界で最高評価の三つ星を獲得しています。2025年度時点で15年連続という記録です。
第三者機関の評価が長期間続いている点は、口コミの裏付けとして参考になります。個人の感想より客観性が高い材料になります。
初めての取引でも、窓口に聞きながら進められたという口コミがあります(みん評・2018年12月)。
AIチャットで解決しない項目だけ電話に切り替える使い方が考えられます。電話の受付は17時までなので、平日昼に連絡できるかを事前に確認しておくと安心でしょう。
目的別に取引ツールを選べる
取引ツールは、商品ごとに専用のアプリが用意されている点が特徴です。
公式のツール一覧には、日本株・米国株・投信・FXの各アプリが商品別に並びます。投資信託は投信アプリ、日本株は日本株アプリや株touchなど、目的に合うツールを選ぶ構成です。
使う商品が決まっていれば、そのアプリの操作だけ覚えれば済みます。一方で、複数のアプリを行き来する必要がある点は後述のデメリットにもつながります。
サポート窓口が充実しているため、画面操作で迷った場合も電話やチャットで確認できます。
JCBカードで積立できる
松井証券は、2025年5月24日からJCBカードでのクレカ積立を提供しています。「松井証券にクレカ積立はない」とする記事もありますが、これは開始前の古い情報です。
還元率はカード種別と月間ショッピング利用額で決まります。プレミアムカードは月5万円以上の利用で最大1.0%、5万円未満では最大0.5%です。
一般カードは月5万円以上の利用で最大0.5%、5万円未満だと付与されません。対象はJCBオリジナルシリーズに限られ、ポイントはJ-POINTで還元されます。
詳しい還元率シミュレーションやJ-POINTの交換レートは、上の関連記事で解説しています。本記事では評判の判断に必要な要点だけを扱います。
投信残高ポイントを狙える
投信残高ポイントサービスは、エントリーして保有すると最大1%が還元される仕組みです。対象は1,991銘柄で、MMFとETFは除外されます。
J-POINTのように積立時だけでなく、保有し続ける間ずっと還元対象になる点が特徴です。
還元は月間平均保有金額をもとに計算され、翌月15日頃に付与されます。NISA口座・特定口座を含む全口座が対象で、他社から移管した投資信託も対象になります。
ただし毎月のエントリーが必要な点は見落とされがちです。エントリーを忘れるとその月分が対象外になる可能性があるため、月初の習慣にしておくと安心でしょう。
松井証券の悪い評判・デメリット
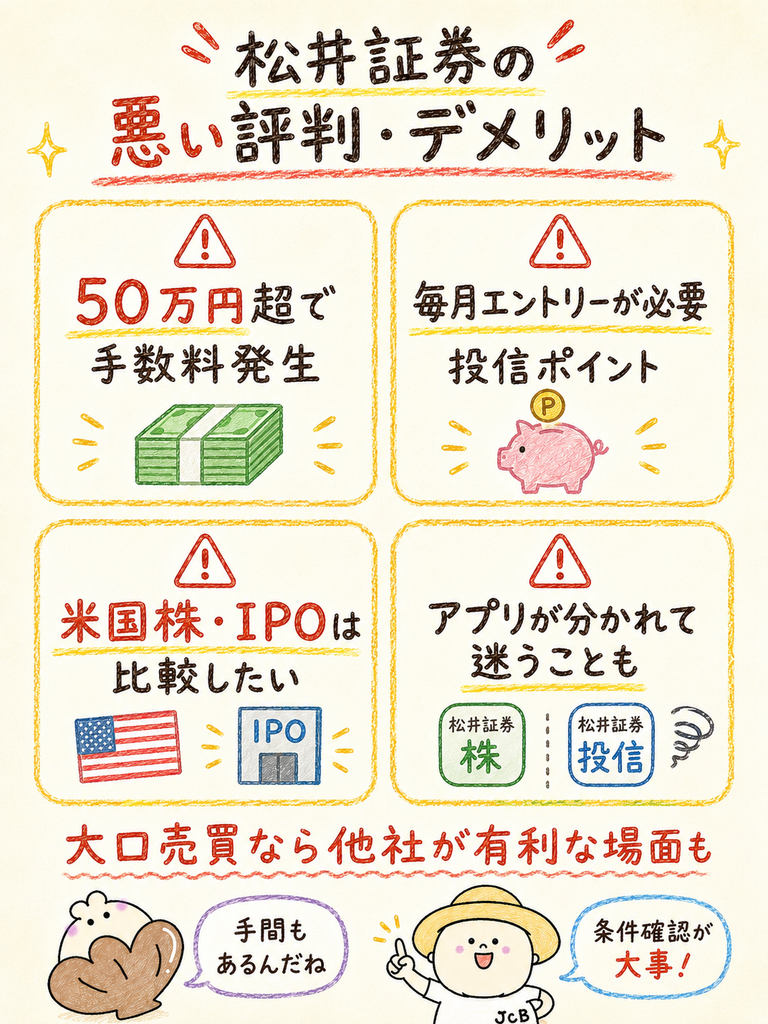
悪い評判では、手数料の無料枠に上限がある点を挙げる声が見られます。アプリの表示や電話のつながりにくさへの不満もあります。
1日50万円までの無料枠は、売買が多い人には明確な制約です。
ここでは弱点を4つに整理し、あわせて業界共通のセキュリティリスクにも触れます。都合の悪い情報まで確認してから選ぶほうが、あとで後悔しにくくなるからです。
現物は約定金額50万円以上で手数料がかかる点を、悪い点に挙げる声があります(みん評・2023年9月)。
投信アプリで目論見書から戻ると真っ白になる、という声です(Google Play・2025年1月)。
電話がなかなかつながらず、対応にも不満を感じたという口コミもあります(みん評・2026年2月)。
デメリットって、やっぱり手数料の話が多いのかな。
そこが中心だよ。あとはポイントのエントリー忘れが一番もったいないパターンだね。
商品・サービスによって他社が有利
最大の弱点は、国内株式の無料枠が1日50万円までに限られることです。SBI証券の「ゼロ革命」や楽天証券の「ゼロコース」は、約定代金にかかわらず無料です。
たとえば1日に80万円分を売買すると、松井証券では1,100円(税込)の手数料が発生します。同じ取引をSBI証券・楽天証券の無料条件下で行えば0円です。
もっとも、SBI証券は電子交付登録とインターネットコースの2条件が必要です。楽天証券はSOR利用同意のうえでのコース変更が必要です。
どちらも「無条件で無料」ではない点は押さえておきましょう。
ポイント制度に手続きが必要
投信残高ポイントは自動付与ではなく、毎月エントリーしないと対象にならない設計です。「保有するだけで自動的に還元」と紹介する記事もありますが、正確ではありません。
付与タイミングは翌月15日頃のため、当月中に反映される感覚では追いにくい面があります。還元率が最大1%と高いだけに、エントリー忘れの機会損失は無視できません。
投信残高200万円なら、1ヶ月あたり約1,667円相当が対象外になる計算です。
クレカ積立で貯まるJ-POINTは、松井証券ポイントへ1P→0.7Pのレートで交換します。1万ポイント貯めても、交換後は7,000ポイント相当です。
等価交換ではない点を踏まえて、使い道を選ぶ必要があります。
米国株・IPOなど重視項目で差がある
米国株の手数料は、約定代金×0.45%(税込0.495%)で上限22米ドルです。約定代金2.22米ドル以下は無料で、為替スプレッドも無料です。
たとえば1,000米ドル分を売買すると手数料は4.95米ドルで、上限には届きません。
上限があるため大口取引では負担が抑えられます。ただし取扱銘柄数や取引時間などの条件は各社で異なります。
米国株を主軸にするなら、複数社の条件を並べて比較したほうが安心でしょう。
IPO(新規公開株)についても、取扱実績や抽選方式は証券会社ごとに差があります。IPO目的なら1社に絞らず、複数口座から申し込む戦略が一般的です。
複数アプリに迷う場合がある
松井証券は用途ごとにアプリやサイトが分かれており、どこから操作すればよいか迷う場面があります。
投資信託は投信アプリ、日本株は日本株アプリや株touchなどの専用ツールです。米国株は米国株アプリ、FXはFXアプリと商品別に分かれています。
慣れれば目的の画面に最短で行けますが、最初のうちは戸惑いやすいところです。1本のアプリですべてを完結させたい人には、この分散が不満につながります。
迷ったときはAIチャットで操作方法を確認できます。24時間対応なので、夜に設定作業をする人でも詰まりにくいでしょう。
安全性・セキュリティ面のリスクと対策
2025年はネット証券全体で、口座乗っ取りによる不正取引が業界共通の課題になりました。松井証券だけの問題ではなく、複数の証券会社で被害が報告された事案です。
松井証券は2025年5月18日にログイン通知機能を導入しました。7月26日にはFX取引サイトにメール認証を導入しています。
パスキー認証は導入済みで、公式サイトに登録手順が掲載されています(2026年10月5日確認)。登録には端末のPINコードや顔・指紋認証が必要です。
補償面では、不正取引の被害に損害額の2分の1を金銭で補償する方針が示されていました。2025年9月29日以降の被害は、個別の事情に応じて補償を決める形に改められています。
これとは別に投資者保護基金の制度もあります。証券会社の破綻時に分別管理の不備があった場合、1顧客あたり上限1,000万円まで補償されます。
注意:松井証券個社への行政処分・業務改善命令は確認できていません(2026年9月時点の調査による)。ただし不正アクセスは業界全体の継続的なリスクです。ログイン通知の有効化とパスワードの使い回し回避は、どの証券会社を使う場合でも実施しておきましょう。
松井証券の手数料・取扱商品
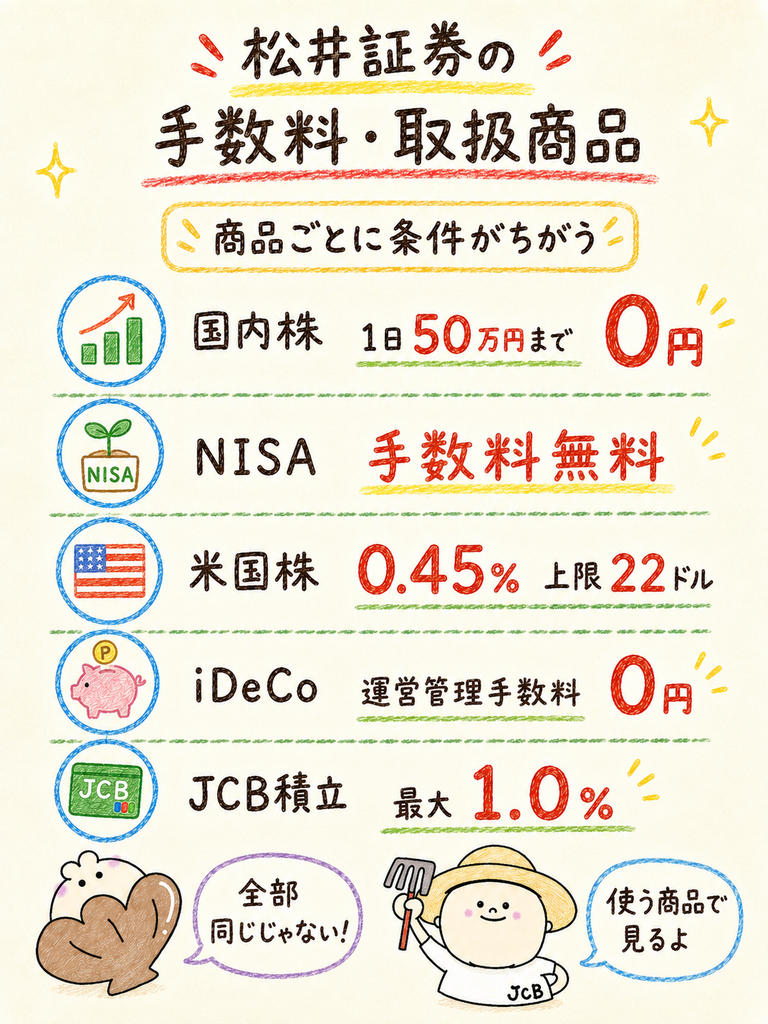
松井証券では、国内株式が1日50万円まで0円、NISAは取引手数料が無料です(2026年10月時点)。無料の範囲は商品ごとに違います。
そのため「松井証券は安い」と一括りにはできません。自分が主に使う商品の欄で、条件を確認する必要があります。
ここでは国内株式・投資信託/NISA・米国株・iDeCo・JCBクレカ積立の5つに分けて整理します。どの商品を主役にするかで、松井証券の評価は大きく変わります。
手数料って商品ごとに違うんだ。全部同じだと思ってた。
そこを勘違いすると損しやすいところだよ。自分が使う商品の欄だけでも見ておこう。
国内株式
国内株式の手数料は、1日の約定代金合計で決まるボックスレート方式です。50万円までは0円で、その日に何回売買しても合計額が基準になります。
50万円を超えると、100万円までで1,100円(税込)がかかります。200万円までは2,200円(税込)です。
取引ごとではなく、1日の合計で判定される点がポイントです。
以降は100万円増えるごとに1,100円が加算されます。1億円を超えると上限110,000円(税込)で頭打ちになる仕組みです。
25歳以下には別枠の優遇があります。26歳になる月の最終営業日の取引分まで、現物取引・信用取引とも約定代金にかかわらず手数料が無料です。
| 1日の約定代金合計 | 手数料(税込・26歳以上) |
|---|---|
| 50万円まで | 0円 |
| 100万円まで | 1,100円 |
| 200万円まで | 2,200円 |
| 以降100万円ごと | 1,100円ずつ加算 |
| 1億円超 | 110,000円(上限) |
投資信託・NISA
投資信託とNISAは、取引手数料が無料で保有中もポイントが還元されるのが特徴です。NISA口座では取引手数料がすべて無料になり、非課税期間は無期限、年間投資上限は360万円です。
さらに投信残高ポイントの対象になるため、保有期間中も最大1%の還元を狙えます。対象は1,991銘柄で、月間平均保有金額をもとに翌月15日頃に付与されます。
他社から松井証券に移管した投資信託も対象になり、移管によって還元率が下がることはありません。
積立は一度設定すれば自動で続きますが、エントリーの継続だけは自分で管理する必要があります。積立額の変更よりも、エントリー忘れのほうが影響は大きいでしょう。
NISA枠を松井証券に置くか迷ったら、手数料と投信残高ポイントの条件を公式サイトで確認しましょう。
米国株
米国株の現物取引手数料は、約定代金×0.45%(税込0.495%)で上限22米ドルという設定です。約定代金が2.22米ドル以下の場合は無料になります。
加えて、円と米ドルの両替にかかる為替スプレッドが無料です。売買手数料に加えて為替コストも含めて比較すると、少額から中規模の取引では負担を抑えやすくなります。
少額から米国株を試したい人ほど、為替コストがかからない恩恵を受けやすいでしょう。
一方で、上限22米ドルに達するのは約定代金が約4,444米ドルを超えたあたりです。大口で頻繁に売買する場合は、上限があること自体がメリットになります。
iDeCo
iDeCoでは、松井証券の運営管理手数料が0円で、取扱商品は40種類です。運営管理手数料は金融機関ごとに差があるため、長期で見ると差が出やすい項目になります。
ただし国民年金基金連合会に支払う加入時手数料・移換時手数料などは別途かかります。これは制度共通の費用で、どの金融機関を選んでも発生します。
iDeCoは原則60歳まで引き出せない制度です。生活防衛資金を確保したうえで、余裕資金の範囲で始めるのが基本になります。
急な出費に備える貯蓄を別に確保してから、掛金の金額を決めるようにしましょう。受け取り方は年金・一時金・その組み合わせから選べます。
退職時期が近づいたら、受取方法もあわせて検討してください。
JCBクレカ積立
JCBクレカ積立は、カード種別と月間ショッピング利用額の2軸で還元率が決まる仕組みです。年間利用額ではなく月間利用額で判定される点が、他社と異なります。
プレミアムカードは月5万円以上で最大1.0%、5万円未満で最大0.5%です。一般カードは月5万円以上で最大0.5%、5万円未満だと付与されません。
対象はJCBオリジナルシリーズで、NISA口座を含む全口座が対象です。投信残高ポイントと組み合わせると、年間約26,000円相当のポイントを狙える計算です。
次の独自試算で、その内訳を確認してみましょう。
プレミアム系JCBで月5万円を積み立て、投信残高200万円を1年保有するケースの試算です。年間の合計は約26,000円相当です(2026年10月時点の還元率)。
| 項目 | 内容 |
|---|---|
| 前提条件① | JCBプレミアムカード保有、月間ショッピング利用額5万円以上を毎月達成 |
| 前提条件② | 毎月5万円をクレカ積立(還元率1.0%)、12ヶ月継続 |
| 前提条件③ | 対象投資信託を月間平均残高200万円で1年間保有、投信残高ポイント年率1%、毎月エントリー継続 |
| 計算過程① | 50,000円 × 1.0% = 500円/月 → 500円 × 12ヶ月 = 6,000円 |
| 計算過程② | 2,000,000円 × 1% = 20,000円/年(月次では約1,667円 × 12ヶ月 = 約20,000円) |
| 結論数値 | 6,000円 + 20,000円 = 年間 約26,000円相当 |
| 注釈 | あくまで試算です。実際の還元額は利用状況・対象銘柄・エントリー状況により異なります。2026年10月時点の還元率に基づくため、改定された場合は数値が変動します |
注意:投資信託には元本割れのリスクがあります。上記の試算は将来の運用成果を保証するものではありません。また投信残高ポイントは毎月のエントリーが条件で、エントリーを忘れた月は対象外になる可能性があります。
SBI証券・楽天証券と比較
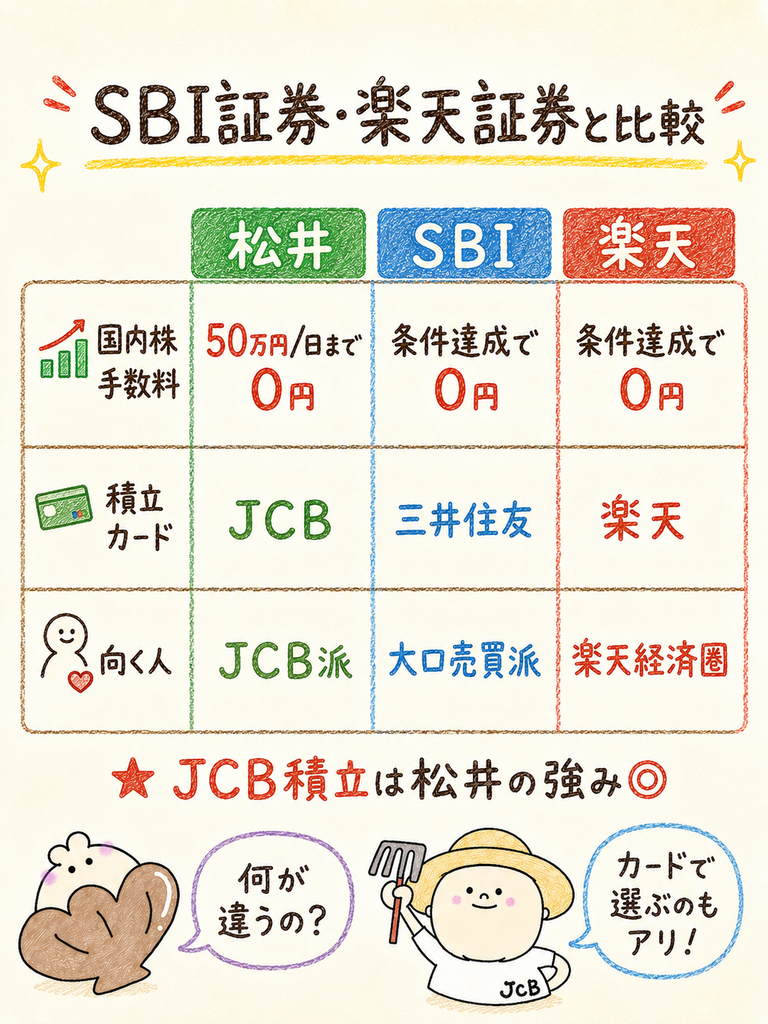
3社を並べると、手数料の無料範囲とクレカ積立の判定軸が最大の違いです。無料の考え方そのものが違うのです。
松井証券は1日50万円までという金額の上限があります。他2社は条件を満たせば、約定代金にかかわらず無料です。いずれも2026年10月5日に公式の詳細ページで確認しました。
一方でクレカ積立は、対応カードの経済圏がそのまま選択理由になります。JCBカードでクレカ積立できるのは3社のうち松井証券だけという点が、実質的な差別化ポイントでしょう。
| 比較項目 | 松井証券 | SBI証券 | 楽天証券 |
|---|---|---|---|
| 国内株式手数料 | 1日50万円まで0円(超過分は有料) | ゼロ革命の2条件達成で約定代金にかかわらず無料 | ゼロコース選択で約定代金にかかわらず無料 |
| 無料の条件 | 条件なし(金額上限あり) | 電子交付登録+インターネットコース | SOR利用同意のうえコース変更 |
| クレカ積立の対象 | JCBオリジナルシリーズ | 三井住友カード | 楽天カード |
| 還元率の判定軸 | 月間ショッピング利用額(5万円以上/未満) | カード種別+年間利用額 | カード種類+対象ファンドの代行手数料 |
| 還元率 | 最大1.0%(プレミアム)/最大0.5%(一般) | 最大6%(年間カード利用額に応じた最大4%+Olive条件の上乗せ最大2%) | 0.5%〜2% |
| 保有中のポイント | 投信残高ポイント最大1% | ― | ― |
| 確認した公式ページ | 手数料ページ/JCBクレカ積立ページ | ゼロ革命ページ/三井住友カード積立ページ | ゼロコースのお知らせ/クレカ積立の還元率ページ |
| 確認日 | 2026年10月5日 | 2026年10月5日(ページに基準日の記載なし) | 2026年10月5日 |
※比較項目ごとに各社の公式詳細ページを2026年10月5日に確認しました。ページごとに基準日は異なり、SBI証券のゼロ革命ページには基準日の記載がありません。
表だけ見るとSBI証券が強そうに見えるけど、違うの?
使うカードの経済圏で答えが変わるよ。JCBを使うなら松井証券が現実的な選択肢になるね。
手数料
手数料は、売買金額の大きさで有利な会社が入れ替わります。1日50万円以内なら松井証券も他2社も0円で差はありません。
50万円を超えると松井証券だけ手数料が発生します。SBI証券は電子交付登録とインターネットコースの2条件を満たせば無料です。
楽天証券はSOR利用同意のうえコース変更をすれば無料になります。どちらも約定代金の上限はありません。
つまり「条件設定の手間を取るか、金額上限を受け入れるか」の選択になります。売買が少額中心なら、手間のない松井証券が候補です。
金額が大きいなら、条件を満たしたうえで他2社を使う整理が現実的でしょう。
商品数
商品ラインアップの目安は、投信残高ポイントの対象である1,991銘柄です(MMF・ETFを除く)。
保有中の還元対象がこれだけあるという意味です。eMAXIS Slimシリーズのような低コストのインデックス投信も対象に含まれています。
iDeCoの取扱商品は40種類で、運営管理手数料は0円です。NISAでは取引手数料がすべて無料になるため、コスト面での取りこぼしは少なくなります。
米国株については、手数料上限22米ドルと為替スプレッド無料という条件が強みです。銘柄数を最優先するか、コスト構造を優先するかで評価が分かれます。
クレカ積立
クレカ積立は、判定軸が3社でまったく異なる点が重要です。松井証券は月間ショッピング利用額で決まります。
SBI証券はカード種別と年間利用額、楽天証券はカード種類と対象ファンドの代行手数料で決まります。
松井証券は月ごとの利用額だけで決まるため、判定がシンプルです。年間実績を積み上げる必要はありません。
前月の利用額が少なくても、翌月に5万円以上使えば還元率は元に戻ります。
SBI証券は最大6%と数字は大きいものの、上位カードと年間利用額の実績が前提です。楽天証券は0.5%〜2%で、選ぶファンドによって還元率が変わります。
楽天カードを普段使っている人は、楽天証券側の還元率も確認してから松井証券のJCB積立と比べましょう。
ポイント
ポイント面では、保有中も還元される投信残高ポイントが松井証券の独自性です。積立時のクレカ還元に加えて、保有期間中も最大1%を狙える二段構えになります。
ただしJ-POINTから松井証券ポイントへの交換は、1P→0.7Pのレートです。等価ではないため、交換先を決めてから貯め方を考えたほうが効率的でしょう。
J-POINTのまま他の使い道に回す選択肢も含めて、比較してみてください。
SBI証券・楽天証券はそれぞれVポイント・楽天ポイントという経済圏の主軸ポイントが貯まります。普段の買い物で使うポイントに寄せる考え方も合理的です。
サポート
サポート面の強みは、HDI-Japanの三つ星15年連続という第三者評価です(2025年度時点)。電話とAIチャットの併用で、初心者が詰まりやすい場面をカバーしています。
電話受付は平日8:30〜17:00で、AIチャットは24時間対応です。FX・米国株のオペレーターチャットは平日7:00〜24:00と長めに設定されています。
自己解決できる人にとっては、サポートの差は決め手になりにくい項目です。逆に「誰かに聞きながら進めたい」人にとっては、手数料差を上回る価値になり得ます。
SBI証券・楽天証券もチャット対応はあります。ただ、第三者機関の格付けで長期間高い評価を受けている点は、松井証券の特徴といえます。
松井証券がおすすめな人・おすすめしない人
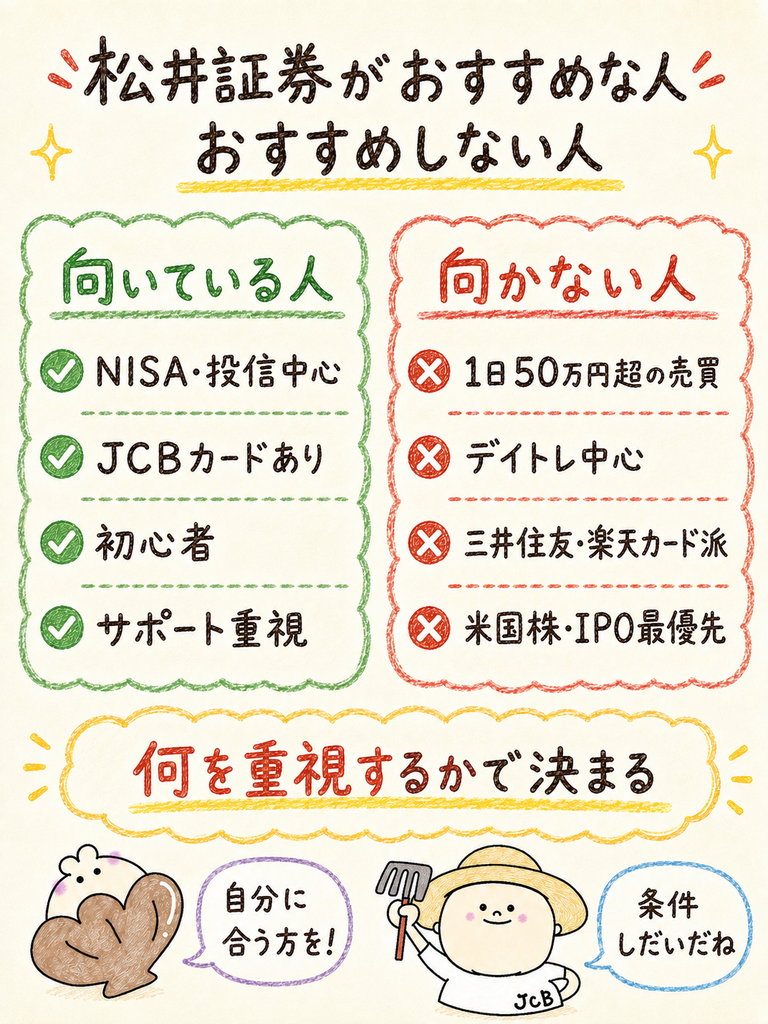
松井証券が向くかどうかは、「重視する商品」と「JCBカードの保有状況」の2つでほぼ決まります。サポート重視度は判定を左右するほどの要素ではありません。
記事冒頭の診断と同じロジックを、下の判定テーブルにそのまま書き出しました。自分の条件を上から順にたどれば、診断を使わなくても結果が分かります。
JavaScriptを使わない場合の確認先としても活用してください。
| 重視する商品 | JCBカードの保有 | 判定 | 理由 |
|---|---|---|---|
| 投資信託・NISA中心 | プレミアム系または一般JCBを保有 | A:向いている | クレカ積立と投信残高ポイントを重ねて狙える |
| 投資信託・NISA中心 | JCB非保有 | B:条件付きで向いている | NISA無料と投信残高ポイントは使えるがクレカ還元は対象外 |
| まだ決めていない(初心者) | プレミアム系または一般JCBを保有 | A:向いている | サポートを使いながらWのポイント還元を狙える |
| まだ決めていない(初心者) | JCB非保有 | B:条件付きで向いている | サポートとNISA無料は有効、還元は投信残高ポイントのみ |
| 米国株中心 | 保有・非保有を問わない | B:条件付きで向いている | 手数料上限22米ドル・為替スプレッド無料が判断材料 |
| 国内株式(1日50万円超が常態) | 保有・非保有を問わない | C:他社が有利な可能性 | 50万円超で手数料が発生。SBI・楽天は条件達成で無料 |
※サポート重視度は上記の判定を変えません。同じ判定の中で、松井証券の優先度を少し上げる要素として扱ってください。
結局、JCBカードを持ってるかどうかが大きいんだ。
そこと「何に投資するか」の2つだよ。この2つが決まれば迷わなくなるよ。
JCBユーザー
JCBオリジナルシリーズを持っている人は、3社の中では松井証券のみが対象になります。SBI証券は三井住友カード、楽天証券は楽天カードが対象のためです。
プレミアム系なら月5万円以上のカード利用で最大1.0%、一般カードなら同条件で最大0.5%です。一般カードにはJCBカードWやJCBカードSなどが含まれます。
手持ちのカードをそのまま活かせる点が、最大の利点でしょう。月5万円の積立なら、プレミアム系は年間6,000円が目安です。
一般カードは年間3,000円が目安で、差額は年間3,000円ほどです。
投資初心者
初心者に向く理由は、NISAの取引手数料が無料で、迷ったときに相談できる窓口があることです。コストと心理的なハードルの両方を下げられます。
電話・AIチャットで相談しながら進められる体制が、投資を初めて始める人の続けやすさを支えます。
年間投資上限360万円・非課税期間無制限という制度上の枠は各社共通です。差がつくのは手数料と、続けやすさを支えるサポート体制になります。
少額から始めて、慣れてきたら商品を広げる流れが無理のない進め方です。クレカ積立なら月100円から設定できるため、まず小さな金額で試すのも現実的です。
最初から商品選びを突き詰める必要はありません。
サポートを重視する人
サポートを重視する人にとっては、第三者評価が15年続いている点が判断材料になります。HDI-Japanの問合せ窓口格付けで、証券業界の三つ星を15年連続で獲得しました。
自社の評価ではなく外部機関による格付けのため、客観性のある判断材料として参考にできます。
電話は平日8:30〜17:00、AIチャットは24時間対応です。自分の生活リズムでどちらを使うかを決めておくと、いざというときに慌てません。
「注文方法が分からない」といった相談も、まず窓口に問い合わせる使い方ができます。
年会費・口座維持費はかからないため、サポートを試す目的で口座を開いても負担はありません。
特定の商品・取引を重視する人
国内株式を1日50万円超で売買する人は、手数料が発生する分だけ不利になります。100万円までで1,100円(税込)という水準は、回数が増えるほど効いてきます。
米国株やIPOを最優先する人は、銘柄数など取扱条件を各社で比較したほうが安心でしょう。松井証券の米国株は、上限22米ドルと為替スプレッド無料が強みです。
三井住友カードや楽天カードでクレカ積立をしたい人は、そもそも対象外です。カード経済圏を軸に選ぶなら、対応する証券会社を選んだほうが素直な選択になります。
新しくカードを作ってJCB経済圏に寄せるかは、還元額の差と手間を天秤にかけて判断しましょう。
松井証券の口座開設から取引まで
口座開設は、スマホのeKYCなら最短即日で完了すると公式に案内されています(2026年10月5日確認)。eKYC以外では、口座開設のお知らせが郵送で届く流れです。
口座開設自体は、本人確認書類とマイナンバーの提出だけで完結します。
ここでは4つのステップに分けて流れを整理します。口座開設よりも、NISAと積立の設定を忘れないことのほうが重要です。
口座開設って難しそうだけど、何を用意すればいいの?
本人確認書類とマイナンバーがあれば進められるよ。あとは順番どおりに設定するだけだよ。
公式サイトから口座開設フォームに入力します。特定口座(源泉徴収あり)にするか、NISA口座を同時に申し込むかをここで選びます。
本人確認書類とマイナンバーを提出します。開設完了後はログイン通知の有効化など、セキュリティ設定を先に済ませておきます。
入金後、投資信託や株式を選びます。投信残高ポイントの対象かどうかを確認してから商品を決めると効率的です。
NISA口座の開設完了を確認し、積立額と引落方法を設定します。クレカ積立を使う場合はJCBカードの登録もここで行います。
口座を申し込む
申し込みでは、特定口座(源泉徴収あり)を選ぶと確定申告の手間を減らせます。投資が初めてなら、まずこの形にしておくと管理が簡単です。
源泉徴収ありなら、松井証券が税金の計算・納税まで代行します。申込フォームでは、氏名・住所・マイナンバーなどの入力が必要です。
NISA口座を同時に申し込むと、あとから別途手続きする必要がなくなります。他社にNISA口座がある場合は、金融機関変更の手続きになります。
変更手続きには時間がかかる場合があるため、早めに動くと安心です。期限は公式の案内で確認しておきましょう。
本人確認・初期設定
本人確認は、オンライン提出のほうが書類郵送より早く進みます。運転免許証やマイナンバーカードを撮影してアップロードする方式が一般的です。
開設が完了したら、取引を始める前にログイン通知を有効化しておきましょう。松井証券は2025年5月18日にこの機能を導入しました。
パスキー認証は、2026年6月から登録が順次必須化されています(公式)。早めに登録しておくと安心です。
パスキーでログインすれば、パスワード入力や電話番号・SMS認証は不要と案内されています。
パスワードの使い回しを避けることも基本の対策です。証券口座は資産に直結するため、他サービスと同じパスワードは使わないようにしてください。
入金・商品選択
入金が済んだら商品を選びます。投資信託を買う場合は、投信残高ポイントの対象かどうかを先に確認すると無駄がありません。
銘柄ごとの還元率は、公式サイトの「ポイント還元率一覧」で確認できます。
入金は「ネットリンク入金」「らくらく振替入金」なら即時に反映されます。銀行振込の場合は、反映まで目安30分〜1時間です(振込手数料は自己負担)。
国内株式を買う場合は、1日の約定代金合計が50万円以内かどうかを意識しておきましょう。50万円を超えると手数料が発生するため、注文を分ける判断も必要になります。
米国株を買う場合は為替の両替から始めます。松井証券は為替スプレッドが無料のため、両替時の上乗せコストを気にせず進められます。
NISA・積立設定
NISA口座の開設が完了したら、積立の設定に進みます。年間投資上限は360万円で、非課税期間は無制限という枠の中で金額を決めます。
積立の頻度は「毎日」「毎週」「毎月」から選べます。ただしクレカ積立は、月1回(月末)設定のみになる点に注意してください。
クレカ積立を使う場合は、JCBオリジナルシリーズのカードを登録します。プレミアムカードで最大1.0%、一般カードで最大0.5%となる条件は、月5万円以上のカード利用です。
公式の取引ルールでは、クレカ積立の設定額は毎月100円〜100,000円です。積立設定の締切は毎月10日(非営業日は前営業日)です。
カードの登録には、MyJCBのログインIDとパスワードによる認証が必要です。登録できるカードは1枚のみです。JCBブランドでも、発行会社が違えば還元の対象外です。
積立設定は、投信アプリか投資信託お客様サイトから行うと公式Q&Aで案内されています。
最後に投信残高ポイントのエントリーを済ませます。毎月必要な手続きなので、積立日と同じタイミングでリマインダーを設定しておくと忘れにくくなります。
松井証券の評判に関するよくある質問
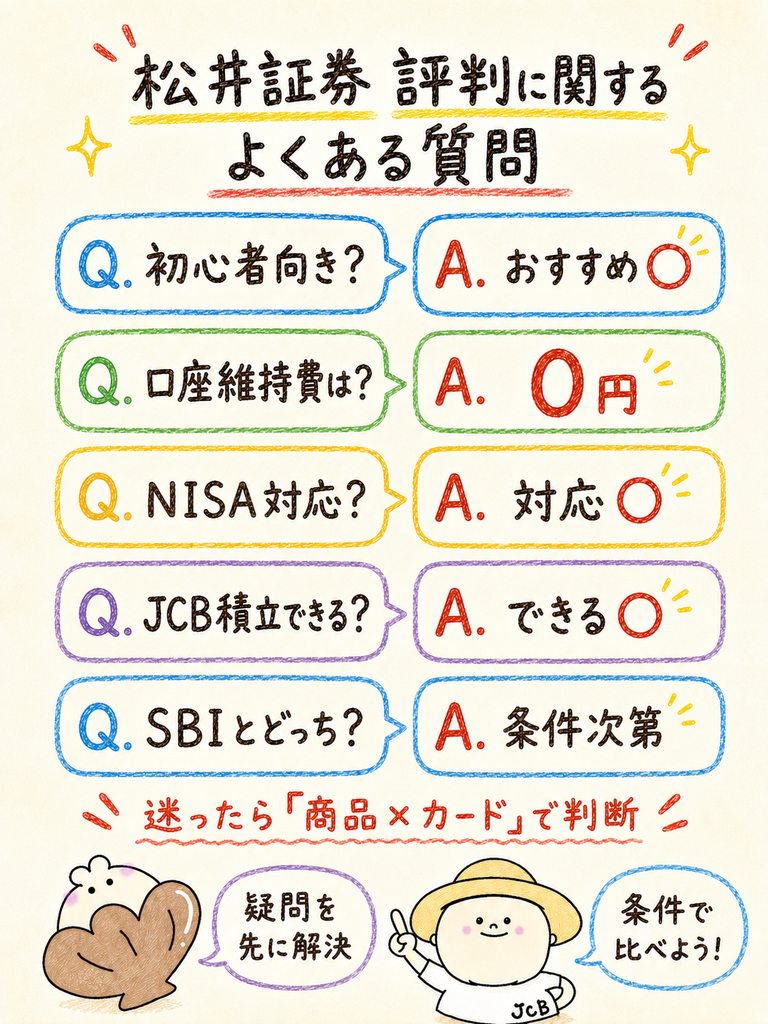
松井証券の評判について、検索されやすい疑問を5つ選んで回答します。どの回答も公式サイトで確認した数値をもとにしています(2026年10月時点)。
条件が変わる可能性のある項目は、申し込み前に公式サイトで最新情報を確認してください。特に還元率とキャンペーン条件は改定されやすい項目です。
松井証券は初心者にもおすすめですか?
投資信託やNISAの積立から始める初心者には向いています。NISA口座の取引手数料が無料で、電話(平日8:30〜17:00)とAIチャット(24時間対応)で相談できるためです。
HDI-Japanの問合せ窓口格付けでは証券業界の三つ星を15年連続で獲得しています(2025年度時点)。
松井証券の口座維持費はかかりますか?
口座維持費はかかりません。国内株式は1日の約定代金合計50万円まで手数料0円で、25歳以下は26歳になる月の最終営業日の取引分まで約定代金にかかわらず無料です。
iDeCoの運営管理手数料も0円ですが、国民年金基金連合会の手数料は別途発生します。
松井証券はNISAに対応していますか?
対応しています。NISA口座では取引手数料がすべて無料で、非課税期間は無制限、年間投資上限は360万円です。
保有中の投資信託は投信残高ポイント(最大1%)の対象にもなりますが、毎月のエントリーが必要です。投資信託には元本割れのリスクがあります。
JCBカードでクレカ積立できますか?
できます。2025年5月24日から提供が始まり、対象はJCBオリジナルシリーズです。プレミアムカードは月間ショッピング利用額5万円以上で最大1.0%、5万円未満で最大0.5%。
一般カードは5万円以上で最大0.5%、5万円未満は付与されません。ポイントはJ-POINTで還元されます。
SBI証券と松井証券はどちらがおすすめですか?
使うカードと売買金額で変わります。三井住友カードでクレカ積立をしたい人や1日50万円超で売買する人はSBI証券が有利です。
JCBオリジナルシリーズを使いたい人や、投信残高ポイント(最大1%)を狙いたい人は松井証券が向いています。
まとめ|松井証券の評判を条件ごとに整理して自分に合う選択をしよう
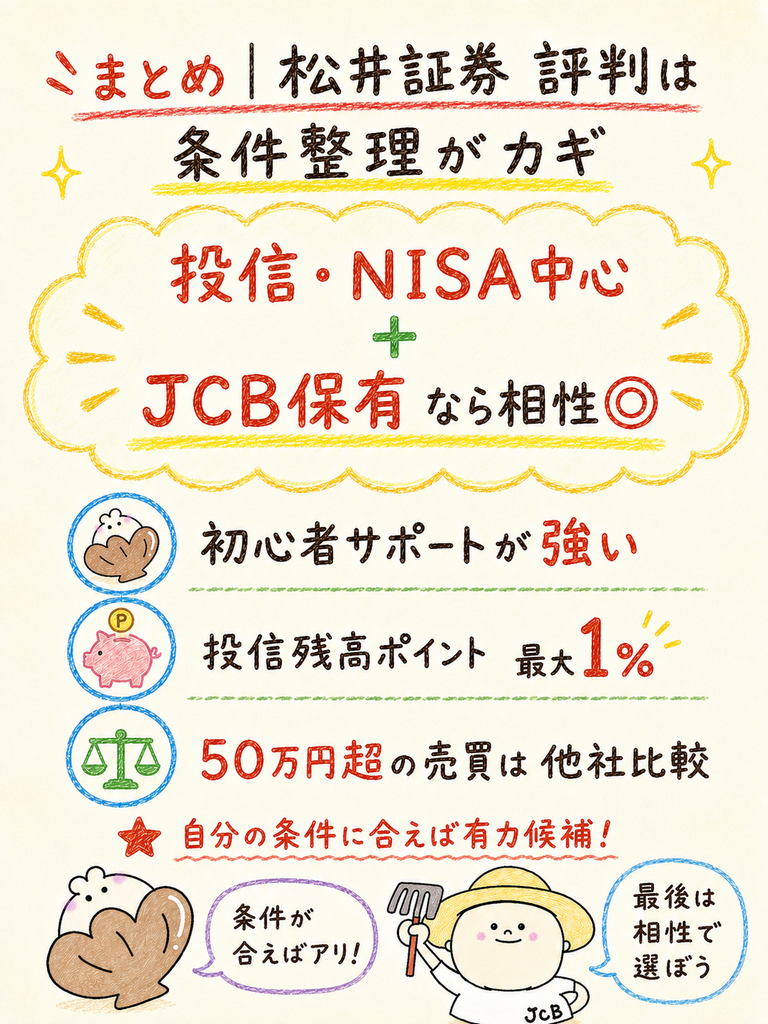
松井証券は、「投信・NISA中心+JCB保有」なら強みが出やすい証券会社です。大口の国内株式では不利になりやすく、条件次第で評価が分かれます。
年会費・口座維持費はかからないため、条件に当てはまるなら口座だけ先に作っておく選択もあります。迷ったら記事冒頭の診断で、自分の条件を当てはめてみてください。
- 国内株式は1日の約定代金合計50万円まで0円。25歳以下は約定代金にかかわらず無料
- NISAは取引手数料すべて無料・非課税期間無制限・年間投資上限360万円
- 投信残高ポイントは最大1%・対象1,991銘柄・毎月エントリーが必要
- JCBクレカ積立はプレミアム最大1.0%/一般最大0.5%(月間ショッピング利用額5万円以上)
- サポートはHDI-Japan三つ星を15年連続獲得(2025年度時点)
- 1日50万円超の売買が中心ならSBI証券・楽天証券の無料条件を検討する
自分の場合はJCBカードを持ってるから、松井証券が合いそう。
その条件ならクレカ積立と投信残高ポイントの両方を狙えるよ。エントリーだけ忘れないようにね。
注意:本記事の数値は2026年9〜10月時点で各社公式サイトを確認したものです。還元率・手数料・キャンペーン条件は改定される可能性があるため、申し込み前に公式サイトで最新情報をご確認ください。投資信託・株式には元本割れのリスクがあり、記載の還元額は将来の運用成果を保証するものではありません。
条件が合うと判断できたら、口座開設は無料で進められます。まずは公式サイトで最新の条件を確認してみてください。