三菱UFJ eスマート証券のNISAは、au PAYカード積立とPontaポイントが軸です。NISA口座なら国内株式も投資信託も売買手数料は0円になります。
ただし「誰にとってもお得」とは言い切れません。au経済圏やMUFGのサービスを使っているかどうかで、得られる還元が大きく変わるからです。
この記事では、公式サイトで確認した数値だけを使って、商品・手数料・ポイントの実力を整理します。まずは下の診断で、自分の場合どうなるかを確かめてみてください。
三菱UFJ eスマート証券NISA適性診断
3つの質問に答えると、あなたに向いているかどうかの診断結果が出ます。
au・MUFG経済圏を活用中のあなたは、NISAの有力候補です
au PAYゴールドカード積立は還元率1.0%、auバリューリンクマネ活2等への加入とNISA口座保有などの条件を満たすと最大2.0%になります(2026年9月時点・月5万円まで)。
NISA口座の国内株式・プチ株・投資信託の売買手数料は0円、口座管理料も0円です。クレカ積立は三菱UFJカードかau PAYカードのどちらか一方しか選べない点だけ先に決めておきましょう。
条件次第で候補になります
au PAYカード(レギュラー)積立の還元率は0.5%で、ゴールドなら1.0%です(2026年9月時点)。月5万円の積立なら年間で3,000円相当と6,000円相当の差が出ます。
ゴールドカードへの切り替えやauマネ活プランの加入を予定しているなら候補に入ります。予定がないなら、還元率だけで選ぶ理由は弱くなります。
SBI証券・楽天証券のほうが合う可能性があります
au/MUFG関連サービスを使っていない場合、クレカ積立の還元率は0.5%(au PAYカード レギュラー)にとどまります(2026年9月時点)。
SBI証券は三井住友カードで0.5%〜、楽天証券は楽天カードで0.5%〜と条件はほぼ横並びです。普段使っているカードや経済圏に合わせて選ぶほうが得やすくなります。
※あくまで簡易診断です。実際の還元額・条件は利用状況により異なります(数値は2026年9月時点)。投資信託には元本割れリスクがあります。
診断してみたけど、そもそもau経済圏かどうかでそんなに変わるものなの?
そこが一番の分かれ目なんです。同じ積立額でも、条件しだいで受け取るポイントが数倍変わってきますよ。
2級ファイナンシャル・プランニング技能士(FP2級)
曽根原淳子
大手通信会社に所属し、現在は金融事業会社に出向。金融領域の業務に従事しながら、FP2級に加え、証券外務員一種・二種、貸金業務取扱主任者などの資格を取得し、資産運用から証券、融資まで幅広い金融知識を有する。
私生活では、マイルやポイントを貯める「ポイ活」を実践。投資信託を中心に資産運用にも取り組み、投資歴は8年。金融業務で培った専門知識と実体験を活かし、資産形成やポイ活など、暮らしに役立つお金の情報をわかりやすく伝えることを大切にしている。
三菱UFJ eスマート証券NISAの結論|適性診断と向いている人
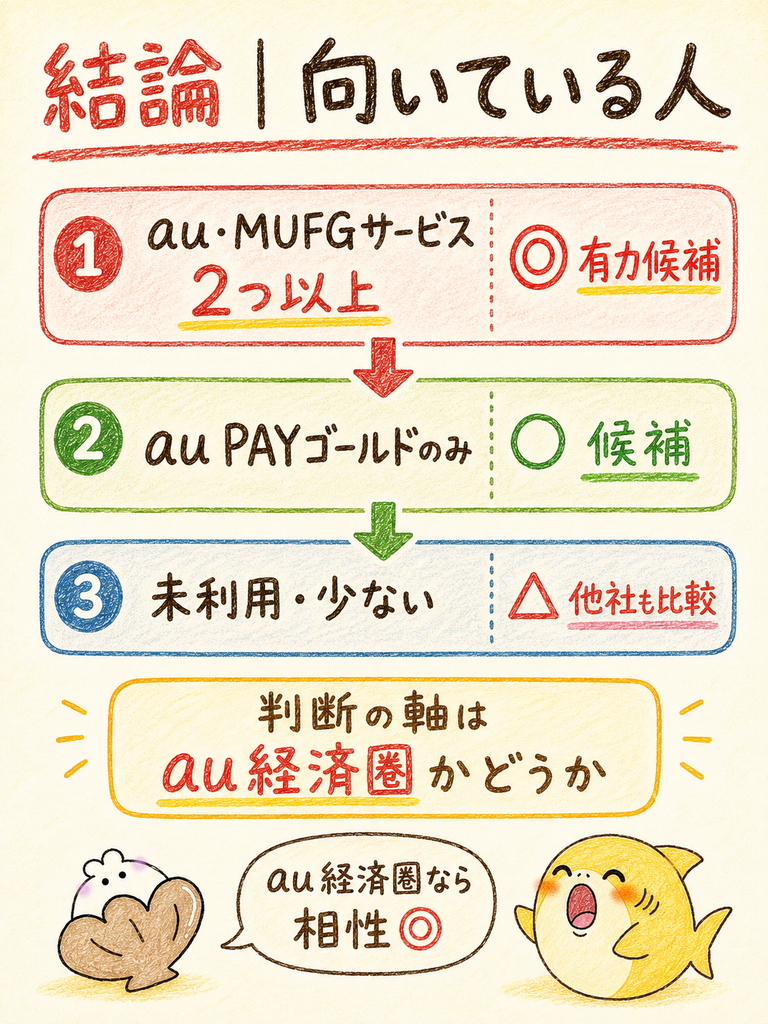
三菱UFJ eスマート証券のNISAは、au経済圏やMUFGのサービスを使う人に向いた選択肢です。
NISA口座の売買手数料は0円で、口座管理料もかかりません。au PAYカードでクレカ積立をすればPontaポイントが貯まり、積立額に応じて還元を受け取れます。
一方で、au関連サービスを使っていない人には強みが伝わりにくいのも事実です。この章では診断と同じ判定ロジックを表で示し、向いている人と向いていない人を切り分けます。
判断の軸は「au/MUFGサービスをいくつ使っているか」の1点に集約されます。商品の好みよりも、この条件のほうが受け取れる金額に効いてくるからです。
- NISA口座の国内株式売買手数料:0円
- プチ株(単元未満株)の売買手数料:0円
- 投資信託の購入時手数料・積立(プレミアム積立):0円
- 米国株式の取引手数料:0円(為替手数料は1ドルあたり20銭)
- 口座開設料・口座管理料:0円
- つみたて投資枠:年間120万円まで/非課税保有限度額1,800万円(うち成長投資枠1,200万円まで)
- 成長投資枠:年間240万円まで/非課税保有限度額1,200万円まで
- クレカ積立:au PAYカード0.5%/au PAYゴールドカード1.0%(月100円〜10万円)
- クレカ積立(三菱UFJカード):通常0.55%/ゴールド・プラチナ・アメックス1.1%
- auマネ活2の条件達成時:クレカ積立還元 最大2.0%(上乗せ分は月5万円まで)
- 貯まるポイント:Pontaポイント(三菱UFJカード積立はグローバルポイント)
【結論】au経済圏やMUFGサービスを使う人はNISAの候補
この証券会社が最も効いてくるのは、au PAYゴールドカードとauマネ活プランを使っている人です。この条件がそろうと還元率が高くなります。
公式サイトによると、au PAYカードでの投資信託積立の還元率は0.5%です。au PAYゴールドカードなら1.0%になります(2026年9月時点)。
ここにauバリューリンクマネ活2等への加入とNISA口座の保有が加わるとどうでしょうか。クレカ積立のポイント還元は最大2.0%まで上がります。
内訳は通常分が1.0%です。ここにプラン特典0.5%とゴールド&NISA特典0.5%が上乗せされます。合計すると最大2.0%という水準になります。
ただしこの上乗せは月5万円までが対象です。開始は2025年12月1日、初回加算は2026年1月です。公式ページに終了日の記載はありません(10月5日確認)。
つまり「条件を満たせる人には強く、満たせない人には普通」というサービスだと言えます。au関連サービスをどれだけ使っているかを先に確認するのが近道でしょう。

診断と同じ判定ロジック|Yes/No判定テーブル
冒頭の診断は、au/MUFG関連サービスの利用数を最大の配点にして判定しています。同じ判定を表にすると次のとおりです。
| au/MUFG関連サービスの利用状況 | クレカ積立で狙える還元率(2026年9月時点) | 判定 |
|---|---|---|
| au PAYゴールドカード+auマネ活プランなど2つ以上を利用中 | 最大2.0%(上乗せ分は月5万円まで) | ◎ 有力候補 |
| au PAYゴールドカードのみ利用中 | 1.0% | ○ 候補になる |
| au回線のみ・カードはレギュラーのみ | 0.5% | △ 条件次第 |
| au/MUFG関連サービスをどれも使っていない | 0.5% | × 他社も比較したい |
※還元率は三菱UFJ eスマート証券の公式ページ「au PAYカード決済(投資信託)」「クレカ積立でポイント還元が倍に!auマネ活2でおトクに資産形成」に基づく、2026年9月時点の数値です。条件は変更される場合があります。
投資したい商品やクレカ積立で重視する点も診断の設問に含めていますが、配点は小さめにしてあります。判定を左右するのはau/MUFGサービスの利用状況だからです。
たとえば米国株を幅広く買いたい人でも、auマネ活2の条件を満たせば有力候補の判定になります。
逆にインデックス投信中心の人でも、au関連サービスが未利用なら判定は変わります。他社との比較を勧める結果になる仕組みです。
この設計にしている理由は単純です。手数料0円という点は各社で横並びに近く、差がつくのはポイント還元の条件だからでしょう。
三菱UFJ eスマート証券のNISAがおすすめできる人
おすすめできるのは、au経済圏の割引や特典をすでに受け取っている人です。同じ積立をしても、受け取るPontaポイントが増えるためです。
- au PAYゴールドカードを持っている、または発行予定の人
- auバリューリンクマネ活2などのauマネ活プランに加入している人
- auじぶん銀行や三菱UFJ銀行をメインバンクにしている人
- Pontaポイントを普段の買い物で使い切れる人
- 毎月100円〜10万円の範囲でコツコツ積み立てたい人
- 国内株式やプチ株を売買手数料0円で取引したい人
特にPontaポイントを日常的に使える人との相性は良好です。貯めたポイントの使い道がないと、還元率の高さが実感につながりにくくなります。
au PAYゴールドカードでの積立は1.0%還元です。月5万円なら年間6,000円相当が貯まります(2026年9月時点)。
ただしau PAYゴールドカードは年会費が11,000円かかります。積立の還元だけで年会費を回収するのは難しいため、カードの他の特典も含めて判断しましょう。
口座開設料も口座管理料も0円なので、口座を持つだけならコストはかかりません。まずは開設して商品ラインナップを見てから決める、という進め方もできますよ。
三菱UFJ eスマート証券のNISAをおすすめしない人
おすすめしにくいのは、au/MUFG関連サービスをまったく使っていない人です。還元率が0.5%にとどまり、他社との差がほとんど出なくなります。
- au・UQ・MUFGのサービスをどれも使っていない人
- Pontaポイントの使い道が思い浮かばない人
- 米国株の個別銘柄を幅広く売買したい人
- すでに他社でNISA口座を運用していて、乗り換えの手間を避けたい人
- 三井住友カードや楽天カードをメインカードにしている人
三井住友カードがメインならSBI証券、楽天カードがメインなら楽天証券のほうが自然な選択になります。カードと証券会社をそろえたほうがポイントが集まりやすいからです。
また、クレカ積立は三菱UFJカードとau PAYカードのどちらか一方しか登録できません。両方のカードを持っていても、還元を二重取りする使い方はできない仕組みです。
「なんとなく大手だから」という理由だけで選ぶのは避けたいところです。還元率の差で年間数千円を取りこぼすこともあるからです。手数料が同じなら、次に見るべきはポイント条件でしょう。
証券会社の変更は慎重に判断する
NISA口座は1人1口座で、金融機関の変更には手続きと時間がかかります。勢いで乗り換えず、条件を並べてから決めるのが安全です。
その年にすでにNISA口座で買付をしている場合、その年の変更はできません。変更は翌年分からとなり、手続きは前年の10月頃から受け付けられるのが一般的です。
さらに、変更しても以前の金融機関で買った商品はそのまま残ります。移管ではなく「新しい買付先が変わる」という理解が正確です。
つまり口座が分散し、資産の把握がやりにくくなる面もあります。還元率の差だけでなく、管理の手間まで含めて損得を考えるとよいでしょう。
乗り換えを検討する前に、3つの項目を紙に書き出しておくと整理できます。「使っているカード」「貯めたいポイント」「買いたい商品」の3点です。
ここが一致していないと、乗り換えても満足度は上がりにくくなります。手間の割に効果が出にくいためです。
NISA口座って、そんなに簡単には引っ越せないんだ。
その年に買付していると翌年扱いになりますから、思い立ってすぐ、とはいかないんです。
三菱UFJ eスマート証券のNISA基本情報
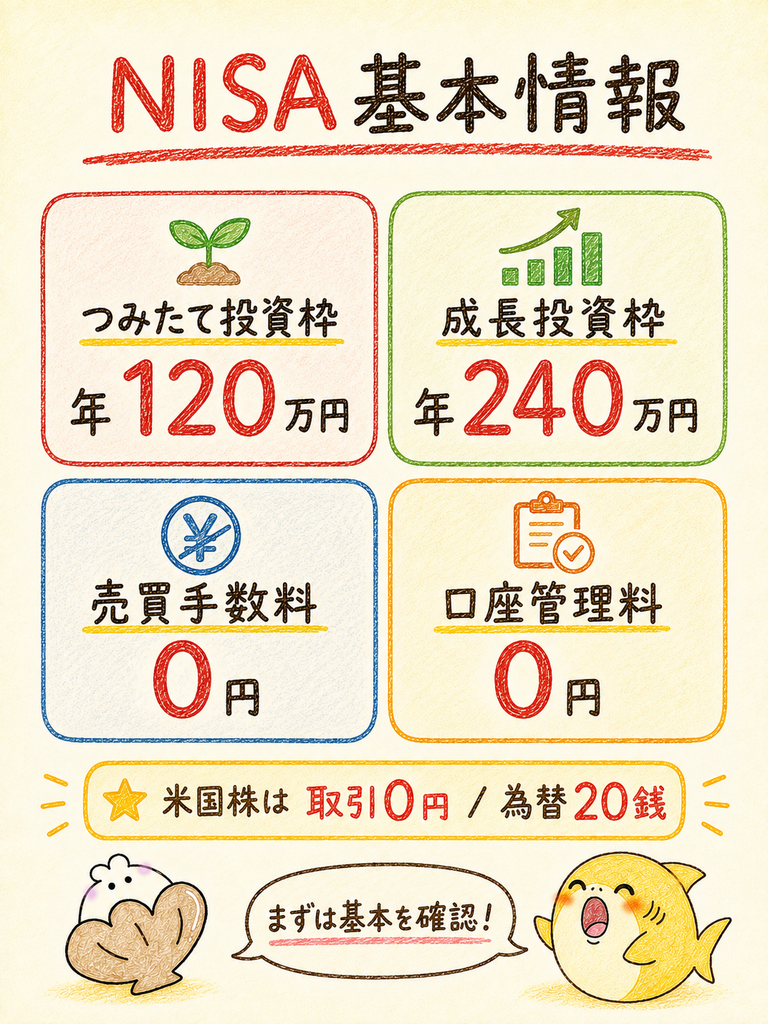
三菱UFJ eスマート証券のNISAは、つみたて投資枠と成長投資枠の両方に対応しています。売買手数料も口座管理料も0円という構成です。
制度上の投資枠は他社と共通になっています。年間の上限額も非課税保有限度額も同じなので、差が出るのはコストとポイントの部分でしょう。
この章では枠の上限額・取扱商品・手数料・口座管理料を順番に整理します。数値はすべて公式サイトで確認したものです(2026年9月時点)。
つみたて投資枠
つみたて投資枠は、年間120万円まで投資できる長期積立向けの枠です。公式サイトによると、非課税保有限度額は1,800万円と案内されています。
この1,800万円は、つみたて投資枠と成長投資枠を合わせた生涯の上限です。うち成長投資枠として使えるのは1,200万円までという内訳になります。
年間120万円は、月に直すと10万円です。この会社のクレカ積立は月10万円まで設定できます。つまりつみたて投資枠を全額クレカ積立でうめる設計も可能です。
対象になるのは金融庁の基準を満たした投資信託です。手数料が低く、長期の積立に向いた商品にしぼられています。初心者でも極端な選択にはなりにくい構成です。
商品を売却すると、翌年以降にその分の枠が復活します。住宅購入や教育費などのライフイベントで一度取り崩しても、また積み立て直せる仕組みです。
無理のない金額から始めて、余裕が出たら増額する進め方が現実的でしょう。枠は毎年あらためて与えられるので、最初から上限を目指す必要はありません。
成長投資枠
成長投資枠は、年間240万円まで使える自由度の高い枠です。非課税保有限度額は1,200万円までと定められており、つみたて投資枠より対象商品が広くなっています。
つみたて投資枠が投資信託中心なのに対し、成長投資枠では国内株式やETFも対象になります。個別株を非課税で持ちたい人はこちらを使う形です。
三菱UFJ eスマート証券では、NISA口座の国内株式売買手数料が0円です。成長投資枠で株を売買しても、取引ごとのコストはかかりません。
米国株式も取引手数料は0円ですが、為替手数料は別にかかります。円貨決済の場合、1ドルあたり20銭が上乗せされる計算です。
年間240万円は月20万円ペースなので、ボーナス時にまとめて使う人も多い枠でしょう。使い切れなくても翌年に繰り越しはできない点だけ覚えておくと安心です。
つみたて投資枠と成長投資枠は同じ年に併用できます。投信は積立、株はスポット買いという使い分けが基本形になり、両方を組み合わせる人も少なくありません。
取扱商品
三菱UFJ eスマート証券のNISAでは、投資信託・国内株式・プチ株・米国株式を取り扱っています。つみたて投資枠は投資信託、成長投資枠は株式も対象という区分です。
投資信託については、つみたて投資枠の対象商品を含めて豊富な本数を取り扱っています。公式サイトでは総数の明記がないため、本記事では具体的な本数を断定しません。
ここは注意が必要な部分です。他メディアでは「265本」「271本」「1,853本」と数値がばらついています。つみたて投資枠対象と全体の取扱本数が混同されている可能性があります。
つみたて投資枠の対象商品は、公式の「NISA(つみたて投資枠)取扱商品」ページで確認できます。一覧には基準日も記載されています。
プチ株は1株から国内株式を買えるサービスで、NISA口座なら売買手数料は0円です。数万円からしか買えない銘柄も、少額で持てるようになります。
米国株式も同じくNISA口座で取引手数料0円です。ただし為替手数料は別途かかるため、実質コストは0ではない点に気を付けましょう。
売買手数料
NISA口座での売買手数料は、主要な商品すべてで0円です。公式サイトでは国内株式・プチ株・投資信託の購入時手数料・積立のいずれも0円と案内されています。
投資信託のプレミアム積立も0円です。毎月の積立で購入時手数料が引かれないので、投資額がまるごと運用に回ります。少額の積立でも効率が落ちません。
米国株式の取引手数料も0円です。ただし為替手数料が1ドルあたり20銭かかります。ここをセットで覚えておくと、実際のコスト計算がずれません。
たとえば1万ドル分を円貨決済で買う場合、為替手数料は2,000円です。取引手数料が0円でも、この分は実質的なコストになります。
| 商品・取引 | NISA口座での手数料(2026年9月時点) |
|---|---|
| 国内株式(現物) | 0円 |
| プチ株(単元未満株) | 0円 |
| 投資信託の購入時手数料 | 0円 |
| 投資信託の積立(プレミアム積立) | 0円 |
| 米国株式の取引手数料 | 0円 |
| 米国株式の為替手数料 | 1ドルあたり20銭 |
※為替手数料は円貨決済時のスプレッド込みの水準です。
手数料0円は近年の大手ネット証券では珍しくありません。だからこそ、手数料以外の条件で比べる必要が出てきます。ポイント還元や商品の幅が判断材料になります。
口座管理料
口座開設料と口座管理料はどちらも0円です。口座を持っているだけで費用が発生することはなく、取引をしない月があっても請求は届きません。
これは「とりあえず開いておく」ことのハードルが低いという意味でもあります。使わない月があっても維持コストはゼロなので、比較検討の時間を取りやすくなります。
投資信託には信託報酬という保有中のコストがかかります。これは証券会社ではなく運用会社に支払うものです。商品ごとに率が違うため、目論見書での確認が欠かせません。
つまり証券会社に払うコストは0円でも、商品のコストは別にあります。低コストの商品を選ぶことが、長期の成果に効いてきます。
口座を開いたあと、すぐには買わずに商品一覧だけ眺めるのも一つの方法です。管理料がかからないため、じっくり選べるのは利点でしょう。
口座を持っているだけならお金がかからないのは安心だなあ。
維持コストがゼロなので、焦って買わずに商品を見比べる時間を取れますよ。
NISAで買えるおすすめ商品の考え方
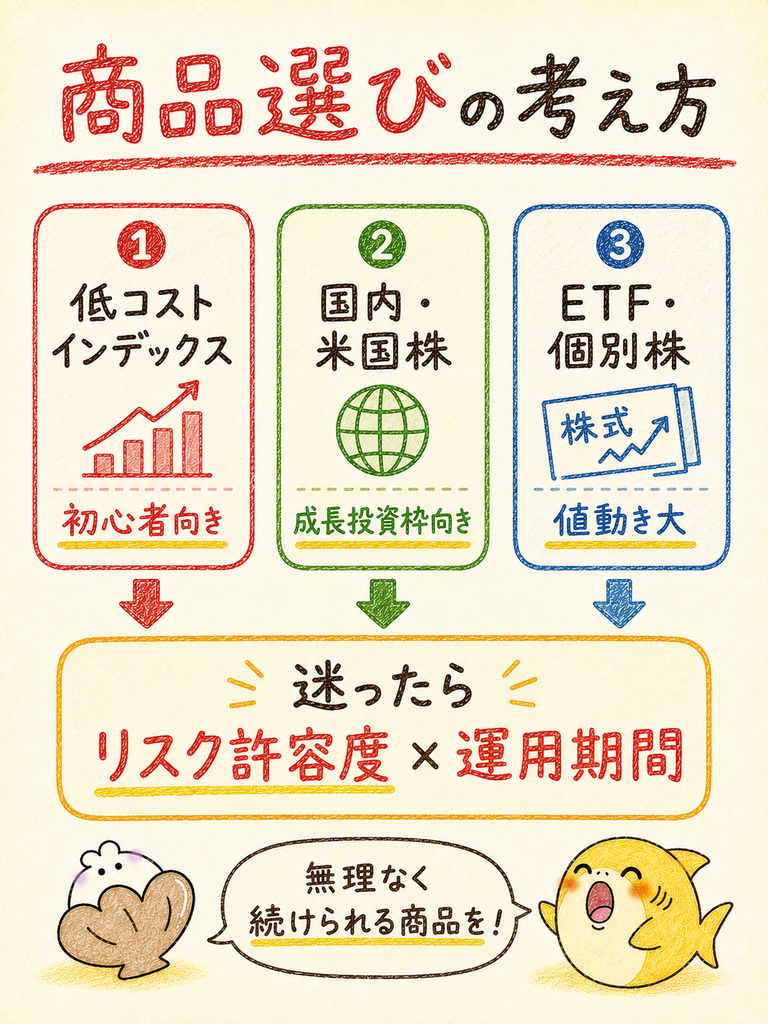
NISAで買う商品は、自分のリスク許容度と運用期間から逆算して選ぶのが基本です。ランキング上位だからという理由だけで選ぶと、値動きに耐えられなくなります。
三菱UFJ eスマート証券では投資信託・国内株式・プチ株・米国株式が使えます。ここでは商品タイプごとに、どんな人に向くかを整理します。
つみたて投資枠は投資信託中心に積み立てる人向けです。成長投資枠は投信に加えて国内株式や米国株式にも投資したい人向けです。
まずどちらの枠を主に使うかを決めてから、商品を絞り込むと選びやすくなります。
商品が多すぎて、どれを選べばいいのか分からなくなるんだよね。
迷ったら「値下がりしたときに持ち続けられるか」で考えると絞りやすくなりますよ。
低コストインデックス
つみたて投資枠の中心になるのは、信託報酬の低いインデックス投信です。市場全体の値動きに連動するタイプで、初心者が最初に選びやすい商品になります。
インデックス投信とは、日経平均やS&P500などの指数と同じ値動きを目指す投資信託のことです。銘柄選びを自分でしなくてよいのが利点でしょう。
選ぶときに見るのは信託報酬の率です。同じ指数に連動する商品なら、コストが低いほうが有利になりやすいと考えられます。
つみたて投資枠の対象商品は金融庁の基準を満たしたものにしぼられています。そのため、極端に高コストな商品は最初から除かれている状態です。
三菱UFJ eスマート証券のNISA口座なら、投資信託の購入時手数料も積立手数料も0円です。買うたびにコストが引かれないので、少額の積立でも効率が落ちません。
クレカ積立なら月100円から設定できるため、まずは小さく始めて慣れる方法が取りやすいでしょう。値動きの感覚をつかんでから増額しても遅くありません。
国内外株式
成長投資枠を使えば、国内株式と米国株式をNISAで買えます。配当や値上がり益が非課税になるのが大きな利点で、課税口座より手取りが増える計算になります。
国内株式は通常100株単位ですが、三菱UFJ eスマート証券にはプチ株があります。1株から買えるので、株価の高い銘柄も少額で持てます。
NISA口座でのプチ株売買手数料は0円です。数千円の取引でもコストが引かれないため、少額投資で手数料負けしにくくなります。
初心者にとって心強い条件でしょう。
米国株式も取引手数料は0円です。ただし為替手数料が1ドルあたり20銭かかるため、頻繁に売買すると積み上がります。
個別株は投資信託よりも値動きが大きくなりがちです。1銘柄に集中させず、複数に分けるか投信と組み合わせるのが無難でしょう。
ETF・個別株
ETFは証券取引所に上場している投資信託のことです。株式と同じようにリアルタイムで売買でき、NISAでは成長投資枠の対象商品になります。
投資信託との違いは価格の決まり方にあります。投資信託は1日1回の基準価額で取引されますが、ETFは取引時間中ずっと値段が動き続けます。
信託報酬が低めに設定されている商品が多いのもETFの特徴です。長期保有のコストを抑えたい人に向いています。
一方で、ETFは分配金が自動で再投資されません。受け取った分配金を自分で買い付ける手間がかかります。
個別株は、応援したい企業や株主優待を狙う人に向いた選択肢です。NISA口座なら配当も値上がり益も非課税になるため、配当狙いの銘柄との相性も良好でしょう。
ただし、個別株は1社の業績に成果が左右されるという点は忘れないでおきましょう。分散が効かない分、値動きの幅は大きくなります。
リスク許容度と運用期間
商品選びの土台になるのが、リスク許容度と運用期間の2つです。ここが決まると候補が自然に絞られます。
リスク許容度とは、資産が一時的に減っても生活や気持ちに影響が出ない範囲のことです。年齢・収入・家族構成・貯蓄額などで変わります。
運用期間が長いほど、値動きの大きい商品を選びやすくなります。10年以上使う予定のないお金なら、株式中心でも回復を待つ余地があるためです。
逆に3年以内に使う予定があるお金は、NISAでの運用に向きません。必要なタイミングで値下がりしていると、損を確定させることになります。
投資信託にも株式にも元本割れのリスクがあります。将来の運用成果を保証するものではない点は押さえておきましょう。
積立を始める前に、生活防衛資金として半年分の生活費を現金で確保しておく方法があります。この土台があると、下落局面でも慌てにくくなります。
NISAは非課税の制度であって、値上がりを保証する制度ではありません。投資信託・株式・ETFはいずれも元本割れのリスクがあります。
生活に必要な資金を投じないよう、余裕資金の範囲で始めましょう。
三菱UFJ eスマート証券NISAのメリット
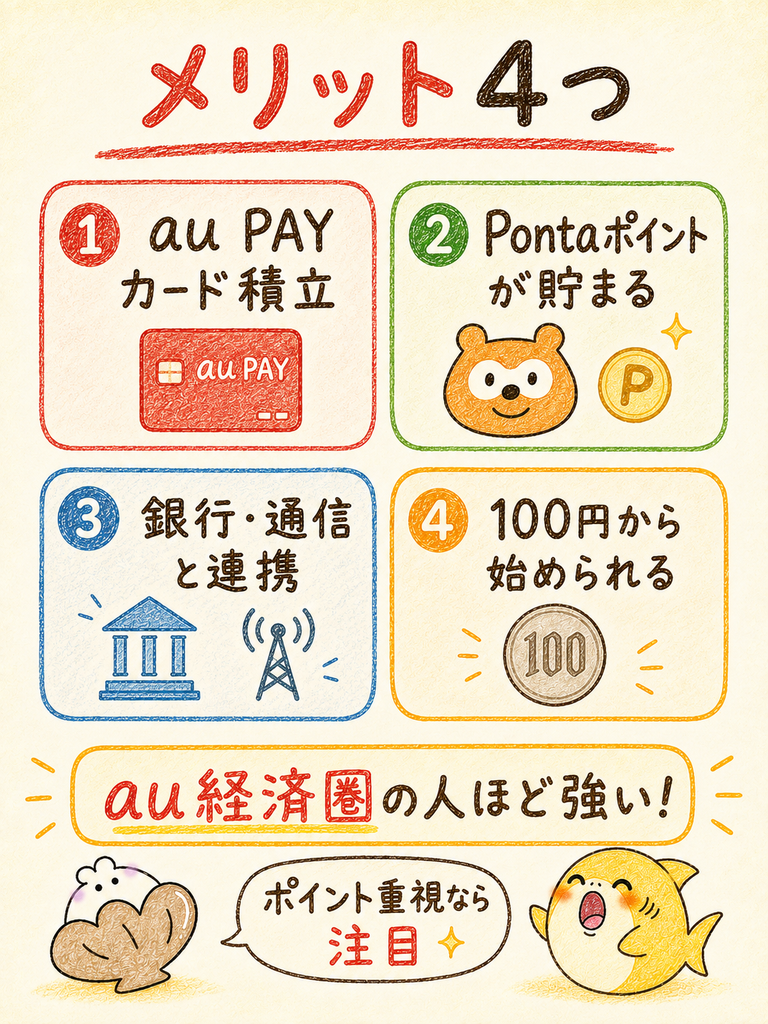
三菱UFJ eスマート証券NISAの強みは、au PAYカード積立とPontaポイントの還元です。
手数料0円という条件に加えて、積み立てるだけでポイントが貯まります。同じ金額でも受け取る額が増える形です。
さらに、auじぶん銀行や三菱UFJ銀行、au回線との連携でメリットが広がる設計になっています。ここでは4つのメリットを順に見ていきます。
au PAYカード積立
au PAYカードでの投資信託積立は、還元率0.5%です。au PAYゴールドカードなら1.0%になります(2026年9月時点)。
積立額は月100円から10万円まで設定できます。月10万円はつみたて投資枠の年間120万円に相当し、枠のすべてをクレカ積立でまかなえる水準です。
家族カードは積立に使えません。名義本人のカードのみが対象になる点は、申込前に確認しておきたい条件です。
さらに大きいのがauマネ活2の特典です。条件は4つあり、auバリューリンクマネ活2等への加入とNISA口座の保有が含まれます。
残りはau PAYゴールドカードの保有と、au IDの登録・統一です。すべて満たすとクレカ積立のポイント還元が最大2.0%になります。
内訳は通常1.0%、プラン加入特典0.5%、ゴールド&NISA特典0.5%です。
プラン加入特典とゴールド&NISA特典の対象は月5万円までとなります。通常特典の対象は月10万円までなので、上乗せ分だけ上限が低い点に注意しましょう。
この特典は2025年12月1日開始で、初回加算は2026年1月です。終了日の記載はありませんが、内容は予告なく変わる場合があります。恒久的な還元率とは考えないほうが安全でしょう。
クレカ積立の還元率をカード別にさらに詳しく比較したい方は、以下の記事も参考になります。
Pontaポイント
三菱UFJ eスマート証券のポイントはPontaポイントです。ただしクレカ積立の還元は、カードによって種類が変わります。
au PAYカードならPontaポイント、三菱UFJカードならグローバルポイントが還元されます。三菱UFJカードの分は、三菱UFJニコスからの付与です。
Pontaポイントはローソンやau PAY、ゲオなど提携先が幅広いのが特徴です。貯めたポイントを日常の買い物で使い切りやすい点は実用的でしょう。
投資信託を保有するだけで毎月Pontaポイントがたまる「資産形成プログラム」もあります。公式サイトでは年率最大0.40%と案内されています(2026年10月5日確認)。
ポイント還元は「使えてこそ価値がある」性質のものです。Pontaポイントを使う機会がない人にとっては、還元率の高さがメリットになりにくくなります。
逆にローソンやau PAYを日常的に使うなら、投資と生活の両方でポイントが循環します。ここがau経済圏との相性が語られる理由です。
銀行・通信サービスとの連携
三菱UFJ eスマート証券は、auじぶん銀行や三菱UFJ銀行と組み合わせて使える設計になっています。入出金や資金移動の手間が減るのが実務的な利点です。
au回線やUQ mobileを使っている人は、auマネ活プランの対象になる場合があります。
プランに加入するとクレカ積立の還元条件が変わります。通信契約が投資の受取額に影響する構造です。
通信・銀行・カード・証券を1つの経済圏でそろえると、ポイントの取りこぼしが減ります。バラバラの会社を使うより、還元がまとまるためです。
ただし、連携の条件は各サービスの規約で細かく決まっています。「auを使っているから自動的に対象」とは限らない点には注意しましょう。
申込前に、自分の契約プランが特典の対象かどうかを公式ページで確認するのが近道です。ここを見落とすと、想定した還元が受け取れません。
少額から積立できる
クレカ積立は月100円から設定できます。まとまった資金がなくても始められるので、投資の第一歩としては入りやすい金額設定でしょう。
100円なら、うまくいかなかったときの損失も限定的です。まず仕組みを体験したい人にとって、心理的なハードルは下がるでしょう。
プチ株を使えば国内株式も1株から買えます。NISA口座なら売買手数料が0円なので、数千円の取引でもコスト負けしにくい構成になっています。
少額から始める利点は、値動きに慣れられることにあります。金額が小さいうちに下落を経験しておくと、増額後も落ち着いて続けやすくなります。
最初の3ヵ月ほどは少額で積立を回し、値動きの幅を体感してから増額する方法もあります。いきなり上限まで積み立てないのは、続けるうえで有効な工夫でしょう。
【独自試算】クレカ積立の年間ポイントを条件別に計算
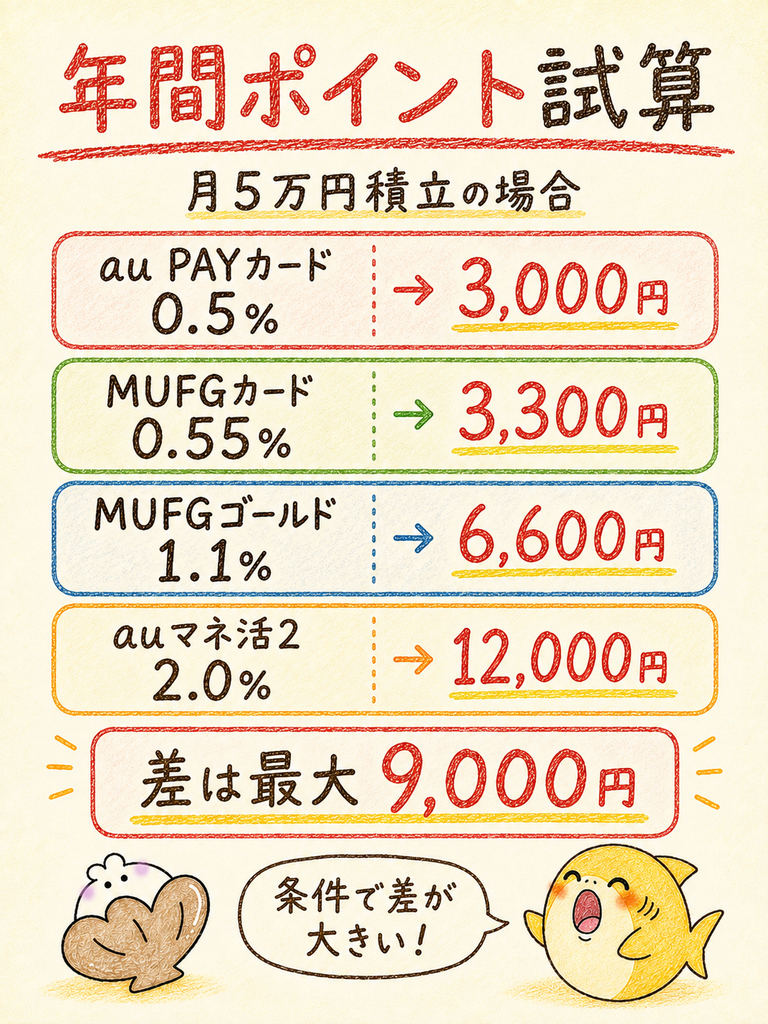
月5万円のクレカ積立なら、条件により年間の還元額に差が出ます。年間3,000円相当〜12,000円相当の幅です(2026年9月時点)。
同じ金額を積み立てても、カードと条件の組み合わせで結果は変わります。最大と最小では4倍の開きです。
ここでは公式ページで確認した還元率だけを使い、年間の獲得ポイントを試算しました。
参照したのは三菱UFJ eスマート証券の公式ページです。au PAYカード決済・三菱UFJカード決済・auマネ活2の各案内を使いました。
前提条件と計算過程も併記するので、自分の積立額に置き換えて計算できます。
| 項目 | 内容 |
|---|---|
| 前提条件 | 毎月5万円を12ヵ月間クレカ積立(年間60万円)/還元率は2026年9月時点の公式値/キャンペーン等の追加加算は考慮しない |
| 計算過程① au PAYカード(レギュラー・0.5%) | 600,000円 × 0.005 = 3,000 |
| 計算過程② 三菱UFJカード(通常・0.55%) | 600,000円 × 0.0055 = 3,300 |
| 計算過程③ 三菱UFJカード ゴールド等(1.1%) | 600,000円 × 0.011 = 6,600 |
| 計算過程④ auマネ活2の条件達成時(2.0%・月5万円まで) | 600,000円 × 0.02 = 12,000 |
| 結論数値 | ①3,000円相当/②3,300円相当/③6,600円相当/④12,000円相当(①と④の差は9,000円相当) |
| 注釈・免責 | あくまで試算であり、実際の獲得ポイントは利用状況・特典の適用条件により異なります。2026年9月時点の還元率に基づくため、改定された場合は数値が変動します。auマネ活2の上乗せは月5万円までが対象で、特典内容は変更される場合があります。投資信託には元本割れリスクがあり、将来の運用成果を保証するものではありません。 |
差が最も大きいのは①と④の比較です。同じ月5万円の積立でも、条件達成の有無で年間9,000円相当の差が生まれます。
一方で、②と③の差にも注目したいところです。三菱UFJカードを一般からゴールドに変えるだけで、年間3,300円相当が6,600円相当になります。
ただしゴールドカードには年会費がかかる場合があります。還元が3,300円相当増えても、年会費がそれを上回れば逆転します。増加分と年会費を比べて判断する必要があります。
また、④の水準は特典が今の内容で続く前提の数値です。特典は予告なく変わる場合があるため、通常の1.0%でも計算しておくと見込みが外れにくくなります。
本試算は概算であり、還元率や特典条件は将来変更される可能性があります。投資信託は元本割れのリスクがあり、将来の運用成果を保証するものではありません。
実際の獲得ポイントは各社の公式サイトで最新条件をご確認ください。
年間9,000円の差って、思ったより大きいなあ。
積立額が同じでも受け取りが変わりますから、条件を先に整えておく価値はありますよ。
三菱UFJ eスマート証券NISAのデメリット
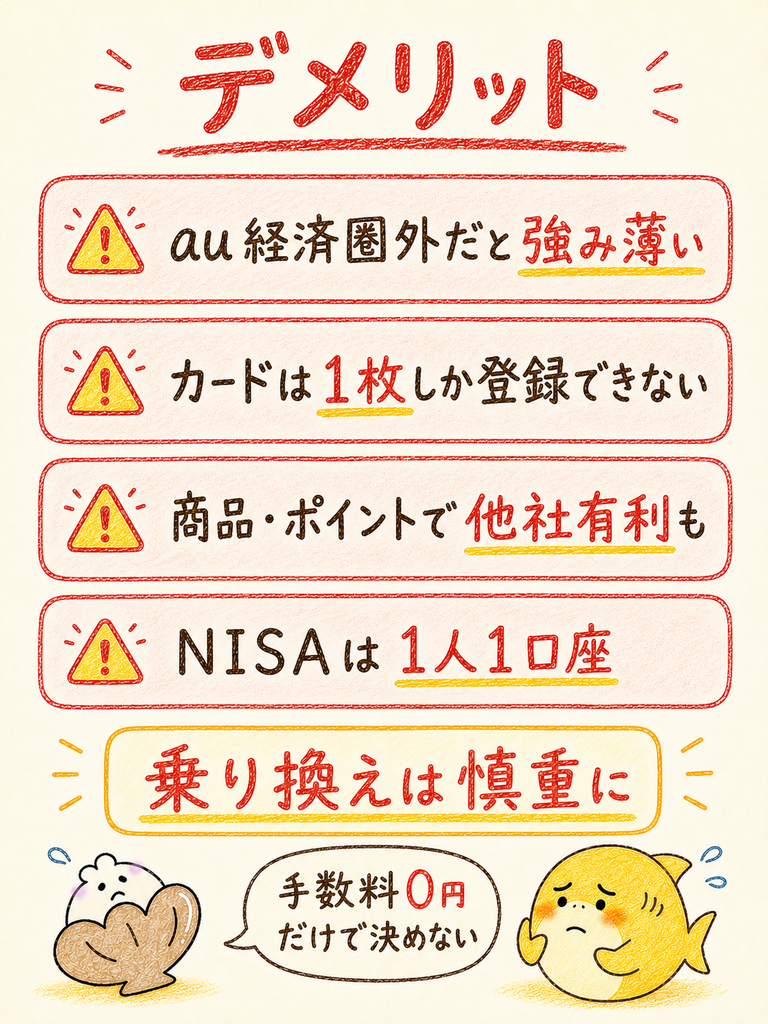
三菱UFJ eスマート証券NISAの弱点は、au経済圏の外にいる人にとって強みが薄くなる点です。手数料0円は他社も同じなので、ポイント条件で差がつきます。
さらに、クレカ積立のカード二択制や商品ラインナップの制約もあります。ここでは4つのデメリットを、良い面だけを並べずに正直な形で整理します。
手数料0円という魅力の裏には、こうした見落としがちな条件があります。申し込む前にデメリットまで把握しておくと、後悔のない選択につながります。
他社より商品・ポイントで不利な場合
三菱UFJ eスマート証券は、条件によっては他社より不利になります。特にクレカ積立の還元率は、カード選びと利用状況で上下します。
SBI証券の還元率は、年間カード利用額で変わります。三井住友カード(NL)は最大0.5%、ゴールド(NL)は最大1.0%です。
プラチナプリファードは最大3.0%、Visa Infiniteは最大4.0%です。Olive資産運用サービスの特典条件を満たすと、さらに最大2%が上乗せされます。
楽天証券では楽天カードが0.5%、ゴールドが0.75%、プレミアムが1%、ブラックが2%です。対象ファンドの代行手数料水準で還元率区分が変わる仕組みになっています。
三菱UFJ eスマート証券側の最大値は7.0%です。対象は三菱UFJカード ゴールドとプラチナ・アメックスです。
ただしこれは年間カード利用額700万円以上という条件付きになります。現実的に満たせる人は限られるでしょう。
つまり「最大値」だけを見比べると判断を誤ります。カタログ上の数字ではなく、自分が実際に満たせる条件での還元率を並べるのが正しい比べ方でしょう。
商品面では、米国株の取扱銘柄数や新興国関連の品ぞろえで他社が上回る場面もあります。買いたい銘柄が決まっているなら、取扱いの有無を先に確認しておくと安心です。
au経済圏を使わないと強みが薄い
au/MUFG関連サービスを使っていない場合、この証券会社を選ぶ決め手が弱くなります。還元率が0.5%にとどまるためです。
0.5%という水準は、SBI証券の三井住友カード(NL)や楽天証券の一般カードとほぼ同じです。手数料も各社0円なので、明確な差が出にくくなります。
auマネ活2の上乗せは2段階です。プラン加入で0.5%が上乗せされます。ゴールドカードとNISA口座もそろうと、さらに0.5%が加わり最大2.0%です。
言い換えると、還元の強さは「条件をどれだけ満たせるか」に依存しています。条件を満たす予定がないなら、無理に選ぶ理由は薄いでしょう。
普段使っているカードや通信キャリアに合わせて選ぶほうが安全です。結果的にポイントも集まりやすくなります。経済圏をそろえるのが基本方針です。
アプリや管理画面の好みが分かれる
取引ツールや管理画面の使い勝手は、人によって評価が分かれる部分です。ここは数値で比べにくく、実際に触ってみないと分かりません。
三菱UFJ eスマート証券には複数の取引ツールがあり、用途ごとに使い分ける設計になっています。初心者には選択肢が多く感じられる場面もあるでしょう。
一方で、機能が豊富なぶん慣れると効率よく操作できます。板情報や注文方法の選択肢も多く、国内株の取引を頻繁にする人には向いた構成でしょう。
セキュリティ面では、取引ツールの2段階認証や不正アクセス監視について各種メディアで言及があります。ただし公式の一次情報では確認できていないため、本記事では断定的な数値を書きません。
口座開設料も管理料も0円なので、まず開設して画面を確認する方法も取れます。使い勝手は自分の目で確かめるのがよいでしょう。
日本の証券会社には「分別管理」が義務づけられています。顧客から預かった資産を、会社自身の資産と分けて管理する仕組みです。
万一証券会社が破綻した場合でも、分別管理された顧客資産は返還されます。
さらに、分別管理に不備があった場合に備えて投資者保護基金による補償制度が用意されています。これは業界共通の制度であり、特定の1社だけの仕組みではありません。
なお、投資者保護基金は元本割れなど値下がりによる損失を補償する制度ではありません。相場変動のリスクは投資家自身が負うものである点は変わりません。
NISAは1人1口座
NISA口座は1人1口座までで、複数の金融機関で同時に持つことはできません。ここが証券会社選びを慎重にすべき最大の理由です。
金融機関を変更する場合は所定の手続きが必要で、変更できる時期にも制限があります。
変更後も、以前の金融機関で買った商品はその金融機関に残ります。口座が2つに分かれ、資産の一覧性が下がる点はデメリットでしょう。
つまり「あとで気軽に変えればいい」とは考えにくい制度です。最初にカード・ポイント・商品の3点を照らし合わせる手間が、後の満足度を左右します。
迷ったときは、いま一番使っているカードの発行会社に近い証券会社を選ぶのが失敗しにくい方法です。ポイントが1か所に集まりやすくなります。
デメリットもちゃんとあるんだ。手数料0円だけ見て決めなくてよかった。
手数料は各社ほぼ横並びですから、比べるべきはポイントと商品のほうなんです。
SBI証券・楽天証券とNISAを比較
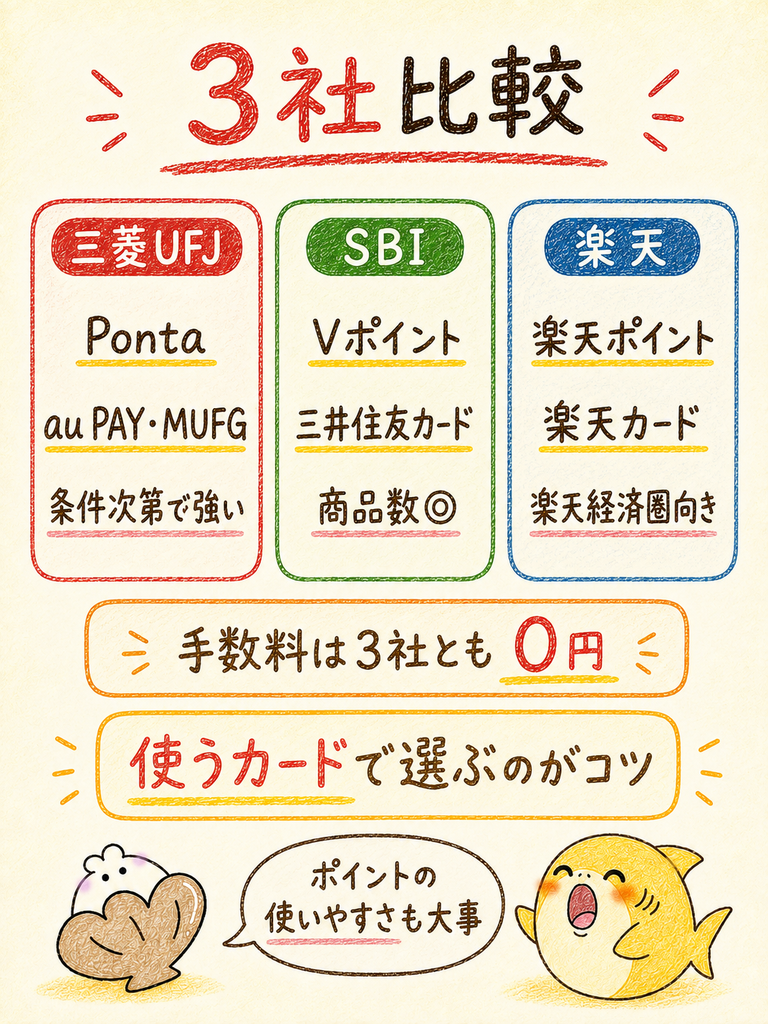
三菱UFJ eスマート証券・SBI証券・楽天証券は、NISA口座の売買手数料が0円で横並びです。
差が出るのはクレカ積立とポイントの条件になります。どれを選んでも制度上の投資枠は同じなので、比べるべきは還元と使い勝手の部分でしょう。
ここでは商品数・クレカ積立・ポイント・アプリとサポートの4軸で比べます。自分が満たせる条件に当てはめて読み進めてください。
| 比較軸 | 三菱UFJ eスマート証券 | SBI証券 | 楽天証券 |
|---|---|---|---|
| NISA口座の売買手数料 | 国内株式・プチ株・投信ともに0円 | 0円 | 0円 |
| クレカ積立の対象カード | 三菱UFJカード または au PAYカード(併用不可) | 三井住友カード各種 | 楽天カード各種 |
| クレカ積立の還元率 | au PAYカード0.5%/au PAYゴールド1.0%/三菱UFJカード0.55%/ゴールド等1.1% | NL最大0.5%/ゴールドNL最大1.0%/プラチナプリファード最大3.0%/Visa Infinite最大4.0%(年間カード利用額で変動) | 一般0.5%/ゴールド0.75%/プレミアム1%/ブラック2% |
| クレカ積立の月間上限 | 月100円〜10万円 | 月10万円 | 月10万円 |
| 貯まるポイント | Pontaポイント(三菱UFJカードはグローバルポイント) | Vポイント | 楽天ポイント |
| 上乗せ条件 | auマネ活2の条件達成で最大2.0%(上乗せ分は月5万円まで)/三菱UFJカード ゴールド・プラチナは年間利用額700万円以上などの条件で最大7.0% | Olive資産運用サービスの特典条件達成で最大2%上乗せ | 対象ファンドの代行手数料水準(年率0.4%以上/未満)で区分が変動 |
※三菱UFJ eスマート証券の数値は2026年9月時点(10月5日に公式で再確認)、SBI証券・楽天証券は2026年10月5日に確認した各社公式サイトの記載に基づきます。条件は変更される場合があります。
手数料が同じなら、あとは自分の使っているカードで決めればいいのかな。
その考え方なら大きく外れにくいでしょう。ポイントが1か所に集まると使い道にも困りませんよ。
商品数
商品数では、取扱いの幅を重視するならSBI証券や楽天証券が候補に入りやすい状況です。米国株や新興国関連の品ぞろえで選択肢が広がります。
三菱UFJ eスマート証券も投資信託・国内株式・プチ株・米国株式をそろえています。つみたて投資枠の対象商品も豊富な本数を取り扱っています。
ただし本数の比較には注意が必要です。「つみたて投資枠の対象本数」と「全体の取扱本数」は別の数字です。混同すると比較になりません。
他メディアで取扱本数がばらつくのも、この対象範囲の違いによるものと考えられます。
インデックス投信を1〜3本だけ積み立てるなら、本数の差は実質的にほとんど影響しません。買いたい商品が明確なら、その商品の取扱いだけ確認すれば十分でしょう。
クレカ積立
クレカ積立は3社とも月10万円が上限で、つみたて投資枠の年間120万円をフルにカバーできます。2024年3月の制度改正以降、この水準が続いています。
還元率は条件次第です。三菱UFJ eスマート証券はau PAYカードが0.5%、au PAYゴールドが1.0%です。三菱UFJカードは0.55%、ゴールド等は1.1%となります。
SBI証券は、三井住友カード(NL)が最大0.5%、ゴールド(NL)が最大1.0%です。
プラチナプリファードは最大3.0%、Visa Infiniteは最大4.0%です。いずれも年間カード利用額で還元率が変わり、グレードと利用実績の両方が効いてきます。
楽天証券は楽天カード0.5%、ゴールド0.75%、プレミアム1%、ブラック2%という区分です。対象ファンドの代行手数料水準で還元率が変わります。
見落とされがちなのが、三菱UFJカードとau PAYカードは併用できないという制約です。口座単位で1枚しか登録できません。
両方のカードを持っていても、還元の二重取りはできない仕組みになっています。どちらを登録するかは、還元率と自分の利用状況で決めることになります。
ポイント
貯まるポイントは3社で異なります。三菱UFJ eスマート証券はPonta(三菱UFJカード積立はグローバルポイント)です。
SBI証券はVポイント、楽天証券は楽天ポイントです。ここが経済圏選びの分岐点になります。
Pontaポイントはローソンやau PAY、ゲオなどで使えます。au回線やau PAYを日常的に使う人なら、消化に困ることは少ないでしょう。
Vポイントは三井住友カードの利用で貯まり、対象店舗での還元率アップと組み合わせやすいのが特徴です。楽天ポイントは楽天市場での買い物に直結します。
選ぶ基準はシンプルでしょう。普段の生活で一番使っているポイントに寄せるのが基本です。使い道があるポイントなら、貯めた分が無駄になりません。
還元率が0.1%高い会社を選ぶより、使い切れるポイントを選ぶほうが実利は大きくなります。月5万円の積立なら0.1%の差は年間600円相当にすぎません。
アプリ・サポート
アプリとサポートの使い勝手は、数値で比較しにくい領域です。還元率のように横並びで比べられないため、口コミや自分で触った感触で選ぶ部分になります。
三菱UFJ eスマート証券は国内株式の取引ツールが充実しています。株の売買を頻繁にする人に向いた構成です。プチ株での少額取引にも対応しています。
SBI証券と楽天証券は利用者数が多く、操作方法を解説する情報がネット上に豊富にあります。困ったときに調べやすいのは実務上の利点でしょう。
いずれの会社も口座開設料と管理料は0円です。維持費がかからないので、複数社の総合口座を開いて画面を見比べるという方法も取れます。
ただしNISA口座は1人1口座なので、NISAをどこで使うかは1社に決める必要があります。総合口座だけ複数持ち、NISAは1社に集約する形が現実的でしょう。
NISAを始める手順
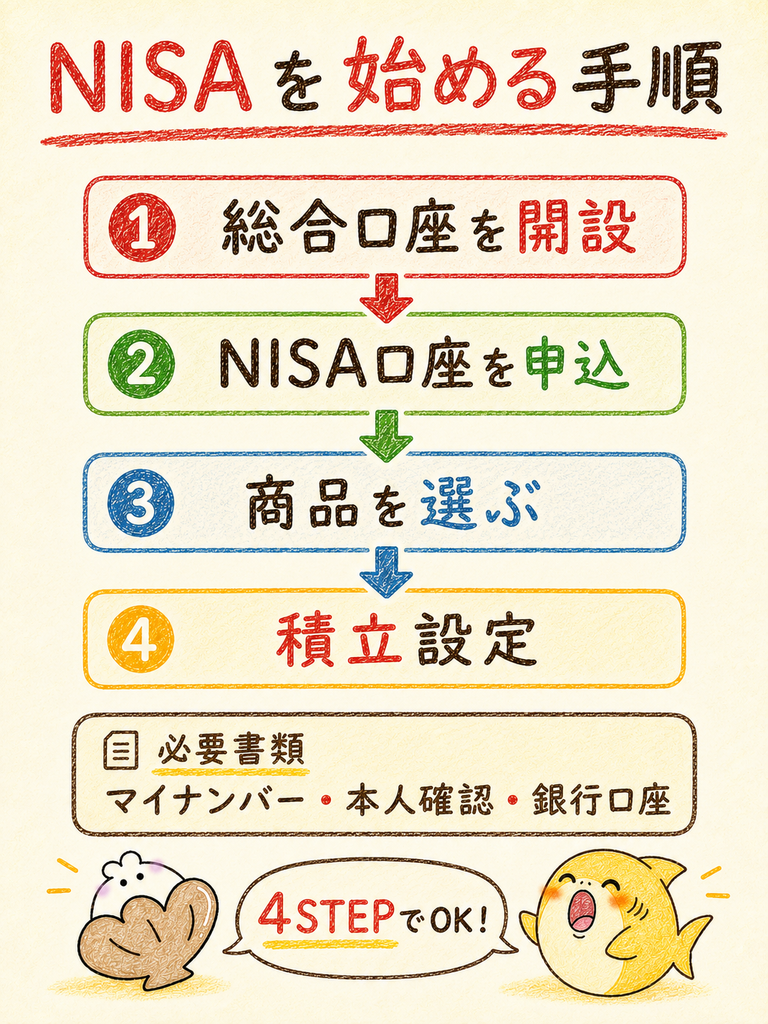
三菱UFJ eスマート証券でNISAを始める流れは、全部で4ステップです。証券総合口座の開設、NISA口座の申込、商品選び、積立設定の順に進みます。
総合口座とNISA口座は同時に申し込めます。
必要書類をそろえておけば、入力自体は短時間で終わります。ここでは各ステップでやることと、つまずきやすい箇所を具体的に整理していきます。
公式サイトから申込フォームに入り、氏名・住所・職業などを入力します。口座区分は特定口座(源泉徴収あり)を選ぶと確定申告の手間を減らせます。
総合口座の申込と同時にNISA口座の開設も申し込みます。他社でNISA口座を持っている場合は、先に変更手続きが必要です。
つみたて投資枠なら対象の投資信託から選びます。信託報酬・純資産総額・連動指数を確認して絞り込みましょう。
毎月の積立額と引落方法を設定します。クレカ積立を使う場合は、三菱UFJカードかau PAYカードのどちらかを登録します。
証券総合口座を開設する
最初のステップは証券総合口座の開設です。NISA口座は総合口座の中に作るものなので、この手続きを終えないと次に進めない土台になります。
申込にはマイナンバー確認書類と本人確認書類が必要です。マイナンバーカードがあれば1枚で両方を兼ねられるので、用意する書類が少なくて済みます。
口座区分は特定口座(源泉徴収あり)・特定口座(源泉徴収なし)・一般口座の3択です。特定口座(源泉徴収あり)を選ぶと、税金の計算と納付を証券会社が代行してくれます。
口座開設料と口座管理料はどちらも0円です。開設しただけで費用が発生することはないため、まず作ってから考える進め方も取れます。
入力が終わると審査が行われ、完了後に口座番号などの案内が届きます。オンラインで本人確認まで完結できる方式を選ぶと、書類の郵送を待たずに済みます。
- マイナンバーカード(新規同時開設ではスマートフォンで読み取り)
- 運転免許証などの本人確認書類(郵送で申し込む場合は、顔写真付きなら1点、なしなら2点)
- クレカ積立に使う予定のカード
この3点を先に手元に置いてから始めると、入力の途中で中断しにくくなります。NISA口座は税務署の審査後に本開設となり、通常は1〜2週間と案内されています。
NISA口座を申し込む
NISA口座は、証券総合口座の申込と同時に申し込むのが効率的です。手続きが1回で済み、書類の提出も一度にまとめられます。
NISA口座の開設には税務署での確認が入るため、総合口座より時間がかかる場合があります。ここは制度上の手続きであり、どの証券会社でも共通です。
すでに他社でNISA口座を持っている場合は、金融機関変更の手続きが先に必要になります。その年にNISA口座で買付をしていると、変更は翌年分からです。
NISA口座は1人1口座なので、複数社で同時に持つことはできません。総合口座は何社でも開けますが、NISAだけは1社に決める必要があります。
つみたて投資枠と成長投資枠は、同じNISA口座の中で併用できます。申込時にどちらか一方を選ぶ必要はなく、開設後に使い分けを決めれば十分です。
商品を選ぶ
口座が開設できたら、買う商品を選びます。つみたて投資枠なら対象の投資信託から、成長投資枠なら株式やETFも含めた中から選ぶ形になります。
つみたて投資枠で買える商品は、公式の「NISA(つみたて投資枠)取扱商品」ページで確認できます。対象外の商品を候補に入れないよう、最初に確かめておきましょう。
次に見るのが信託報酬です。保有している間ずっとかかるコストです。運用期間が10年20年と長くなるほど差が積み上がっていきます。
純資産総額と連動指数も確認しましょう。規模が小さすぎる商品は運用が途中で終了するリスクがあり、長期の積立先としては不安が残ります。
最初は全世界株式や先進国株式のインデックス投信を1本選ぶ方法が分かりやすいでしょう。慣れてから増やせば十分です。銘柄を増やしすぎないほうが管理も楽になります。
積立・買付を設定する
最後に積立の設定を行います。毎月の金額・引落方法・買付日の3点を決めれば、あとは手を動かさなくても自動で積み立てられます。
クレカ積立を使う場合は、三菱UFJカードかau PAYカードのどちらかを登録します。両方の併用はできないため、還元率と自分の利用状況で決めましょう。
積立額は月100円から10万円まで設定できます。上限まで使えば年間120万円になるので、つみたて投資枠をすべてクレカ積立でまかなうことも可能です。
家族カードは積立に使えないため、名義本人のカードを用意する必要があります。配偶者のカードで代用はできないので、申込前に確認しておきましょう。
設定後は基本的に放置で問題ありませんが、年に1回は積立額と商品を見直すとよいでしょう。収入や生活の変化に合わせて調整するのが長続きのコツです。
手順自体はシンプルなんだ。時間がかかるのは審査のところくらい?
NISA口座は税務署の確認が入りますから、そこだけは少し待つ前提でいてくださいね。
三菱UFJ eスマート証券 NISAに関するよくある質問
三菱UFJ eスマート証券のNISAについて、申込前によく聞かれる疑問をまとめました。数値は公式情報に基づきます(2026年9月時点。一部は10月5日に再確認)。
手数料やクレカ積立の条件、口座変更の可否など、検索されやすい7問に絞って回答します。ほかの疑問は本文の各章で扱っています。
本文とFAQの両方を読めば、申込前の主な疑問を確認できます。気になる質問から読み進めてください。
三菱UFJ eスマート証券のNISA手数料は無料ですか?
NISA口座での国内株式・プチ株の売買手数料、投資信託の購入時手数料と積立(プレミアム積立)はいずれも0円です。
米国株式の取引手数料も0円ですが、為替手数料として1ドルあたり20銭がかかります。口座開設料と口座管理料も0円です。
au PAYカードでNISA積立できますか?
できます。au PAYカードの還元率は0.5%、au PAYゴールドカードは1.0%です(2026年9月時点)。積立額は月100円から10万円まで設定できます。
家族カードは対象外なので、名義本人のカードを用意してください。
NISA口座の開設には何日かかりますか?
NISA口座の開設には税務署での確認手続きが入るため、証券総合口座だけの開設より時間がかかります。
公式の開設方法ページでは、申込後に仮開設となり、税務署の審査後に本開設となる流れです。通常は1〜2週間と案内されています。これは制度上の仕組みで、どの証券会社でも共通です。
急ぐ場合は、オンラインで本人確認まで完結する方式を選ぶと書類の郵送待ちを省けます。
他社からNISA口座を変更できますか?
できます。ただしNISA口座は1人1口座で、その年にすでにNISA口座で買付をしている場合は、その年の変更はできません。
変更後も以前の金融機関で買った商品はそのまま残るため、口座が分かれる点は理解しておきましょう。
三菱UFJカードとau PAYカードは併用できますか?
併用できません。クレカ積立に登録できるカードは口座単位で1枚のみです。
auマネ活プランに加入していてau PAYゴールドカードを持っているなら最大2.0%、そうでなければ還元率1.1%の三菱UFJカード ゴールド等が有利になりやすい構造です。
auマネ活2の最大2.0%はずっと続きますか?
公式ページでは実施期間が「2025年12月1日〜」とされ、終了日は書かれていません(2026年10月5日確認)。
初回の判定と加算は2026年1月からで、上乗せ分の対象は月5万円までです。
特典は予告なく変更される場合があるため、長期の見込みは通常の還元率(au PAYゴールドカードなら1.0%)でも計算しておくと安全です。
米国株もNISAで買えますか?
成長投資枠で買えます。NISA口座での米国株式の取引手数料は0円です。
ただし円貨決済の場合は為替手数料が1ドルあたり20銭かかるため、取引手数料0円でも実質コストはゼロではありません。頻繁に売買するほど為替手数料は積み上がります。
まとめ|三菱UFJ eスマート証券 NISAは条件を整理して自分に合う選択をしよう
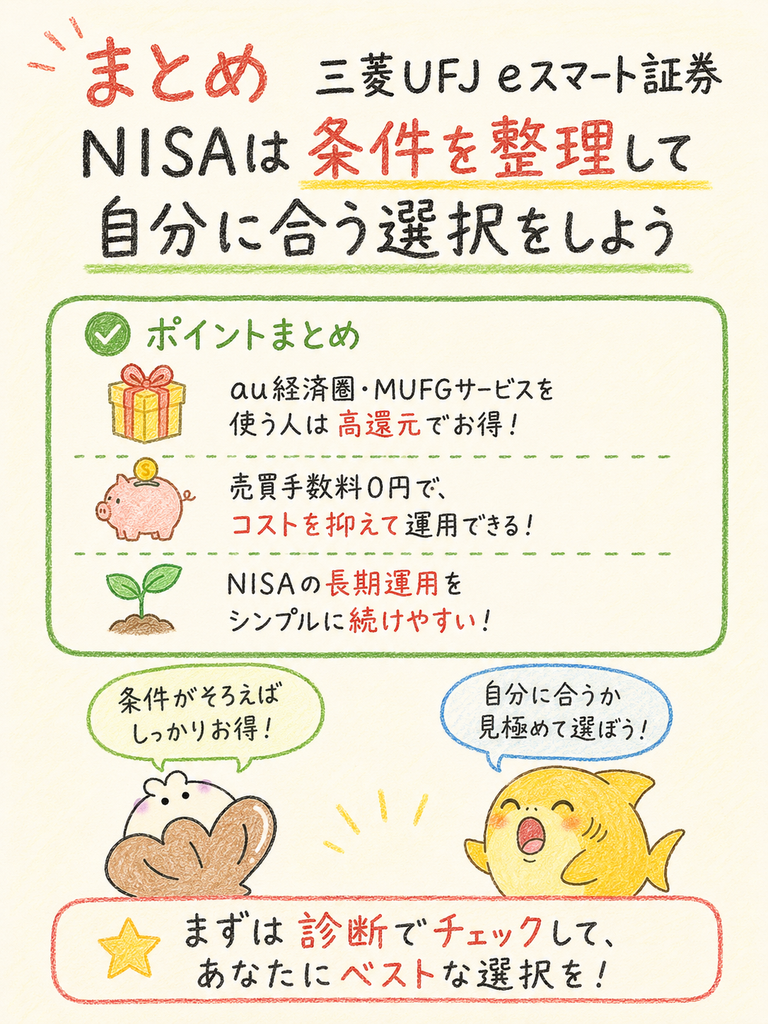
三菱UFJ eスマート証券のNISAは、au/MUFG関連サービスを使う人に向いた選択肢です。
売買手数料と口座管理料は0円です。クレカ積立を使えばカードに応じたポイントも貯まるので、コストを抑えながら還元を受け取れます。
一方、au経済圏の外にいる人には決め手が弱くなります。還元率が0.5%にとどまり、SBI証券や楽天証券とほぼ横並びになるためです。
NISA口座は1人1口座で、変更には手間と時間がかかります。カード・ポイント・商品の3点を照らし合わせてから決めるのが、後悔しない進め方でしょう。
- NISA口座の国内株式・プチ株・投信の売買手数料は0円、口座管理料も0円
- 米国株式の取引手数料も0円だが、為替手数料は1ドルあたり20銭
- クレカ積立はau PAYカード0.5%/au PAYゴールド1.0%/三菱UFJカード0.55%/ゴールド等1.1%
- auマネ活2の条件達成で最大2.0%(上乗せ分は月5万円まで)
- 三菱UFJカードとau PAYカードの併用は不可(口座単位で1枚のみ)
- 月5万円の積立なら、条件により年間3,000円相当〜12,000円相当の差
- 判断の軸は「au/MUFGサービスをいくつ使っているか」
本記事の数値は2026年9月時点の各社公式サイトの記載に基づきます。還元率・特典条件は変更される場合があるため、申込前に公式サイトで最新情報をご確認ください。
投資信託・株式・ETFには元本割れのリスクがあり、将来の運用成果を保証するものではありません。
口座開設料も管理料もかからないので、まず口座を作って商品一覧を見てから決める方法も取れます。選択肢として口座だけ確保しておくのも一つの手でしょう。
結局、自分がau経済圏かどうかで判断すればいいってことか。
そのとおりです。冒頭の診断とYes/No判定テーブルを見返せば、自分の位置がはっきりしますよ。