三菱UFJ eスマート証券は、旧auカブコム証券から社名を変えたネット証券です。Pontaポイントと三菱UFJグループの連携が強みになっています。
ただ、始める前に知っておきたい弱点もありますね。外国株の取扱は米国だけで、国内株の手数料0円にもSOR注文の条件が付きます。
この記事では公式サイトで確認できる数値だけを使い、デメリットと「向いていない人」を整理します。
まずは下の診断で、自分の場合はどうなるかを確かめてみてください。
三菱UFJ eスマート証券おすすめ度診断
2つの質問に答えると、あなたに向いているか/他社のほうが向いているかがわかります。
向いています(MUFG・au・Pontaの連携が効くタイプ)
NISA口座なら現物株・プチ株・米国株・投資信託の取引手数料がすべて0円で、プチ株は都度取引も積立も手数料0円です(2026年7月時点)。
投資信託の積立にau PAY ゴールドカードを使うと100円につき1ポイント(1.0%)が貯まります。
三菱UFJ銀行やauじぶん銀行との連携も活きるので、口座をまとめる価値が出やすいパターンですね。
条件を満たせば向いています
Pontaポイントの保有残高付与は、投資信託の月間平均保有残高が24,000円以上ないと毎月の対象になりません(2026年7月時点)。
三菱UFJカードの高還元も、エントリーと引落口座の設定に加えて年間カード利用額100万円以上(2.0%)などの条件付きです。
国内株の手数料0円もSOR注文の選択が前提なので、先に条件を確認しておくと安心でしょう。
他社のほうが向いている可能性が高いです
外国株の取扱は米国のみで、SBI証券は外国株式・海外ETFで9ヵ国に対応しています(2026年7月時点)。
IPOは三菱UFJモルガン・スタンレー証券が引受ける銘柄に限られるため、当選機会を広げたい人には物足りないかもしれません。
楽天ポイント中心なら楽天証券のクレカ積立(0.5〜2%)のほうが噛み合います。
※あくまで簡易診断です。実際の還元額・条件はご利用状況により異なります(数値は2026年7月時点)。投資信託や株式は元本割れのリスクがあり、将来の利益を保証するものではありません。
診断で「条件を満たせば向いています」って出たんだけど、条件って多いのかな。
数はそこまで多くないよ。ただ見落としやすい種類の条件なんだよね。
2級ファイナンシャル・プランニング技能士(FP2級)
曽根原淳子
大手通信会社に所属し、現在は金融事業会社に出向。金融領域の業務に従事しながら、FP2級に加え、証券外務員一種・二種、貸金業務取扱主任者などの資格を取得し、資産運用から証券、融資まで幅広い金融知識を有する。
私生活では、マイルやポイントを貯める「ポイ活」を実践。投資信託を中心に資産運用にも取り組み、投資歴は8年。金融業務で培った専門知識と実体験を活かし、資産形成やポイ活など、暮らしに役立つお金の情報をわかりやすく伝えることを大切にしている。
【結論】三菱UFJ eスマート証券はPonta・MUFG連携重視の人に向く
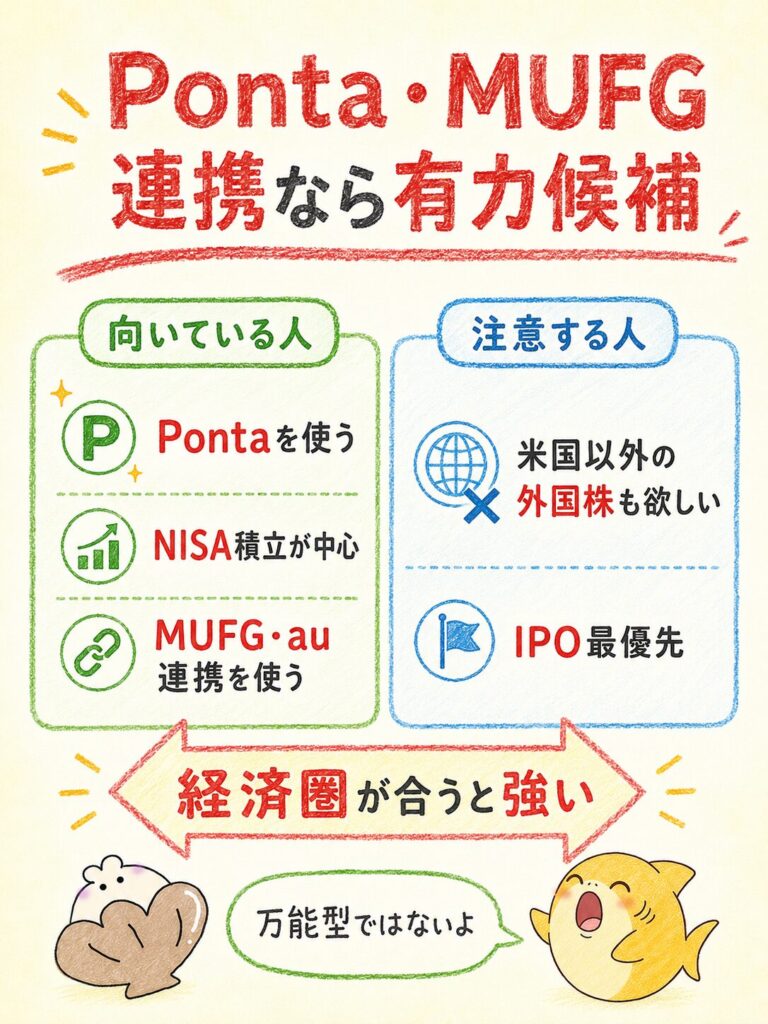
まず結論からお伝えします。Pontaポイントと三菱UFJグループ・au系サービスをまとめたい人に向いたネット証券です。
国内株式(現物)の取引手数料は、すべて無料です。プチ株(単元未満株)も都度取引・積立ともに0円ですよ(2026年7月時点)。
投資信託は1,800本以上(2025年3月25日時点)が買付手数料0円です。注文は100円以上1円単位からできますよ。
一方で外国株の取扱は米国のみで、IPOは三菱UFJモルガン・スタンレー証券の引受銘柄に限られます。
つまり「どこでも通用する万能型」ではないんです。経済圏がハマるかどうかで、評価が大きく変わるタイプです。
証券口座数は2,047,593口座です(2026年6月・速報値)。設立は1999年11月19日で、資本金は71.96億円です。まずは主要スペックを一覧で押さえておきましょう。
- 三菱UFJ eスマート証券はPonta・MUFG・au経済圏の人に向くネット証券
- 国内株(現物)・プチ株は手数料0円(※SOR注文の選択が必要)
- 投資信託は1,800本以上が買付手数料0円(100円以上1円単位)
- 弱点は外国株が米国のみ・IPOは引受銘柄限定
- 「万能型」ではなく、経済圏がハマるかで評価が変わるタイプ
三菱UFJ eスマート証券は、auじぶん銀行との連携で金利アップ&Pontaポイント投資ができるのが魅力だよ!au PAYカードのクレカ積立で、投資しながらポイントも貯まる
| 対象証券会社 | 三菱UFJ eスマート証券 |
|---|---|
| 国内株式(現物)手数料 | すべて無料(SOR注文の選択が必要) |
| プチ株(単元未満株) | 都度取引・積立とも0円・スプレッドなし |
| 投資信託 | 1,800本以上(2025年3月25日時点)・買付手数料0円・100円以上1円単位 |
| 米国株 | 取扱は米国のみ・手数料0.495%(税込/上限22米ドル)・為替スプレッド1ドル20銭 |
| IPO/PO | 三菱UFJモルガン・スタンレー証券の引受銘柄・システム抽選(取引実績不要) |
| クレカ積立(au PAY) | ゴールドカード1.0%/一般カード0.5% |
| クレカ積立(三菱UFJカード) | 0.55〜1.1% |
| 対応ポイント | Pontaポイント(プチ株・投資信託の購入に1ポイント=1円から利用可) |
| NISA | つみたて投資枠120万円+成長投資枠240万円・NISA内の取引手数料はすべて0円 |
| 証券口座数 | 2,047,593口座(2026年6月・速報値) |
| 登録 | 金融商品取引業者 関東財務局長(金商)第61号 |
| ロゴ | 役割 |
|---|---|
 【auじぶん銀行】 | 連携で円普通預金の金利が上がる |
 【三菱UFJ銀行】 | 引落・出金先に設定で三菱UFJカードの高還元条件を満たせる |
 【au PAY カード】 | クレカ積立でPontaが貯まる(ゴールド1.0%/一般0.5%) |
 【三菱UFJカード】 | クレカ積立でグローバルポイントが貯まる(最大7.0%) |
 【Ponta】 | プチ株・投信の購入に1P=1円で使える |
おすすめできない人
おすすめできないのは、次の3タイプです。米国以外の外国株を買いたい人・IPO当選を最優先したい人・au系やMUFG系を使っていない人です。
外国株の取扱は米国のみです。市場もNYSE・NASDAQ・NYSE Arca・NYSE Americaに限られます。
中国株やアセアン株を買いたい場合は、そもそも商品が用意されていないので選択肢に入りません。IPOは三菱UFJモルガン・スタンレー証券が引受ける銘柄だけが対象になります。
抽選自体はシステム抽選で、取引実績が不要という良さはあります。ただし取扱銘柄の母数は、引受元の都合に左右されますね。
またPontaポイントの保有残高付与にも条件があります。投資信託の月間平均保有残高が24,000円以上ないと、毎月の対象になりません。
少額で数千円だけ積み立てる段階では、ポイント面の魅力はほとんど出てこないでしょう。楽天ポイントやVポイントを主軸にしている人も、ポイントの受け皿が合わないため相性は良くありません。
- 米国以外の外国株を買いたい人(外国株は米国のみ)
- IPO当選を最優先したい人(対象は引受銘柄に限られる)
- au・MUFG系を使っていない人(連携メリットが薄い)
- 楽天ポイント・Vポイントが中心の人(ポイントの相性が合いにくい)
おすすめできる人
反対に、おすすめできる人もはっきりしています。Pontaポイントを日常的に使っていて、NISAでの投信積立やプチ株が中心の人です。
NISA口座では現物株式・プチ株・米国株式・投資信託の取引手数料が、すべて0円になります。プチ株は1株から売買できます。
プレミアム積立(プチ株)なら、毎月500円以上1円単位で積み立てできますよ。投資信託も100円以上1円単位なので、「まず月1,000円から」という始め方がしやすいです。
Pontaポイントは、プチ株と投資信託の購入に1ポイント=1円から使えます。現金との併用も可能で、貯まったポイントをそのまま投資に回せます。ポイ活と投資をつなげたい人には、うまく噛み合う仕組みです。
さらにau PAY ゴールドカードで投信積立をする方法もあります。100円につき1ポイント(1.0%)が貯まります。
三菱UFJ銀行やauじぶん銀行をメインバンクにしている人にも向いています。入出金の連携も含めて、使い勝手が上がるはずですよ。
NISAのつみたて投資枠(年120万円)で積み立てる使い方もあります。余ったPontaポイントは、プチ株に回せます。
非課税枠とポイント消化を同時に進められます。少額から始めたい人ほど、メリットを感じやすいはずですよ。
- Pontaポイントを利用している人(投信・プチ株に使える)
- MUFG・au系サービスをまとめたい人(銀行・カード連携が強い)
- NISAや投信積立を中心に使う人(少額から始めやすい)
SBI証券・楽天証券と比較して決める
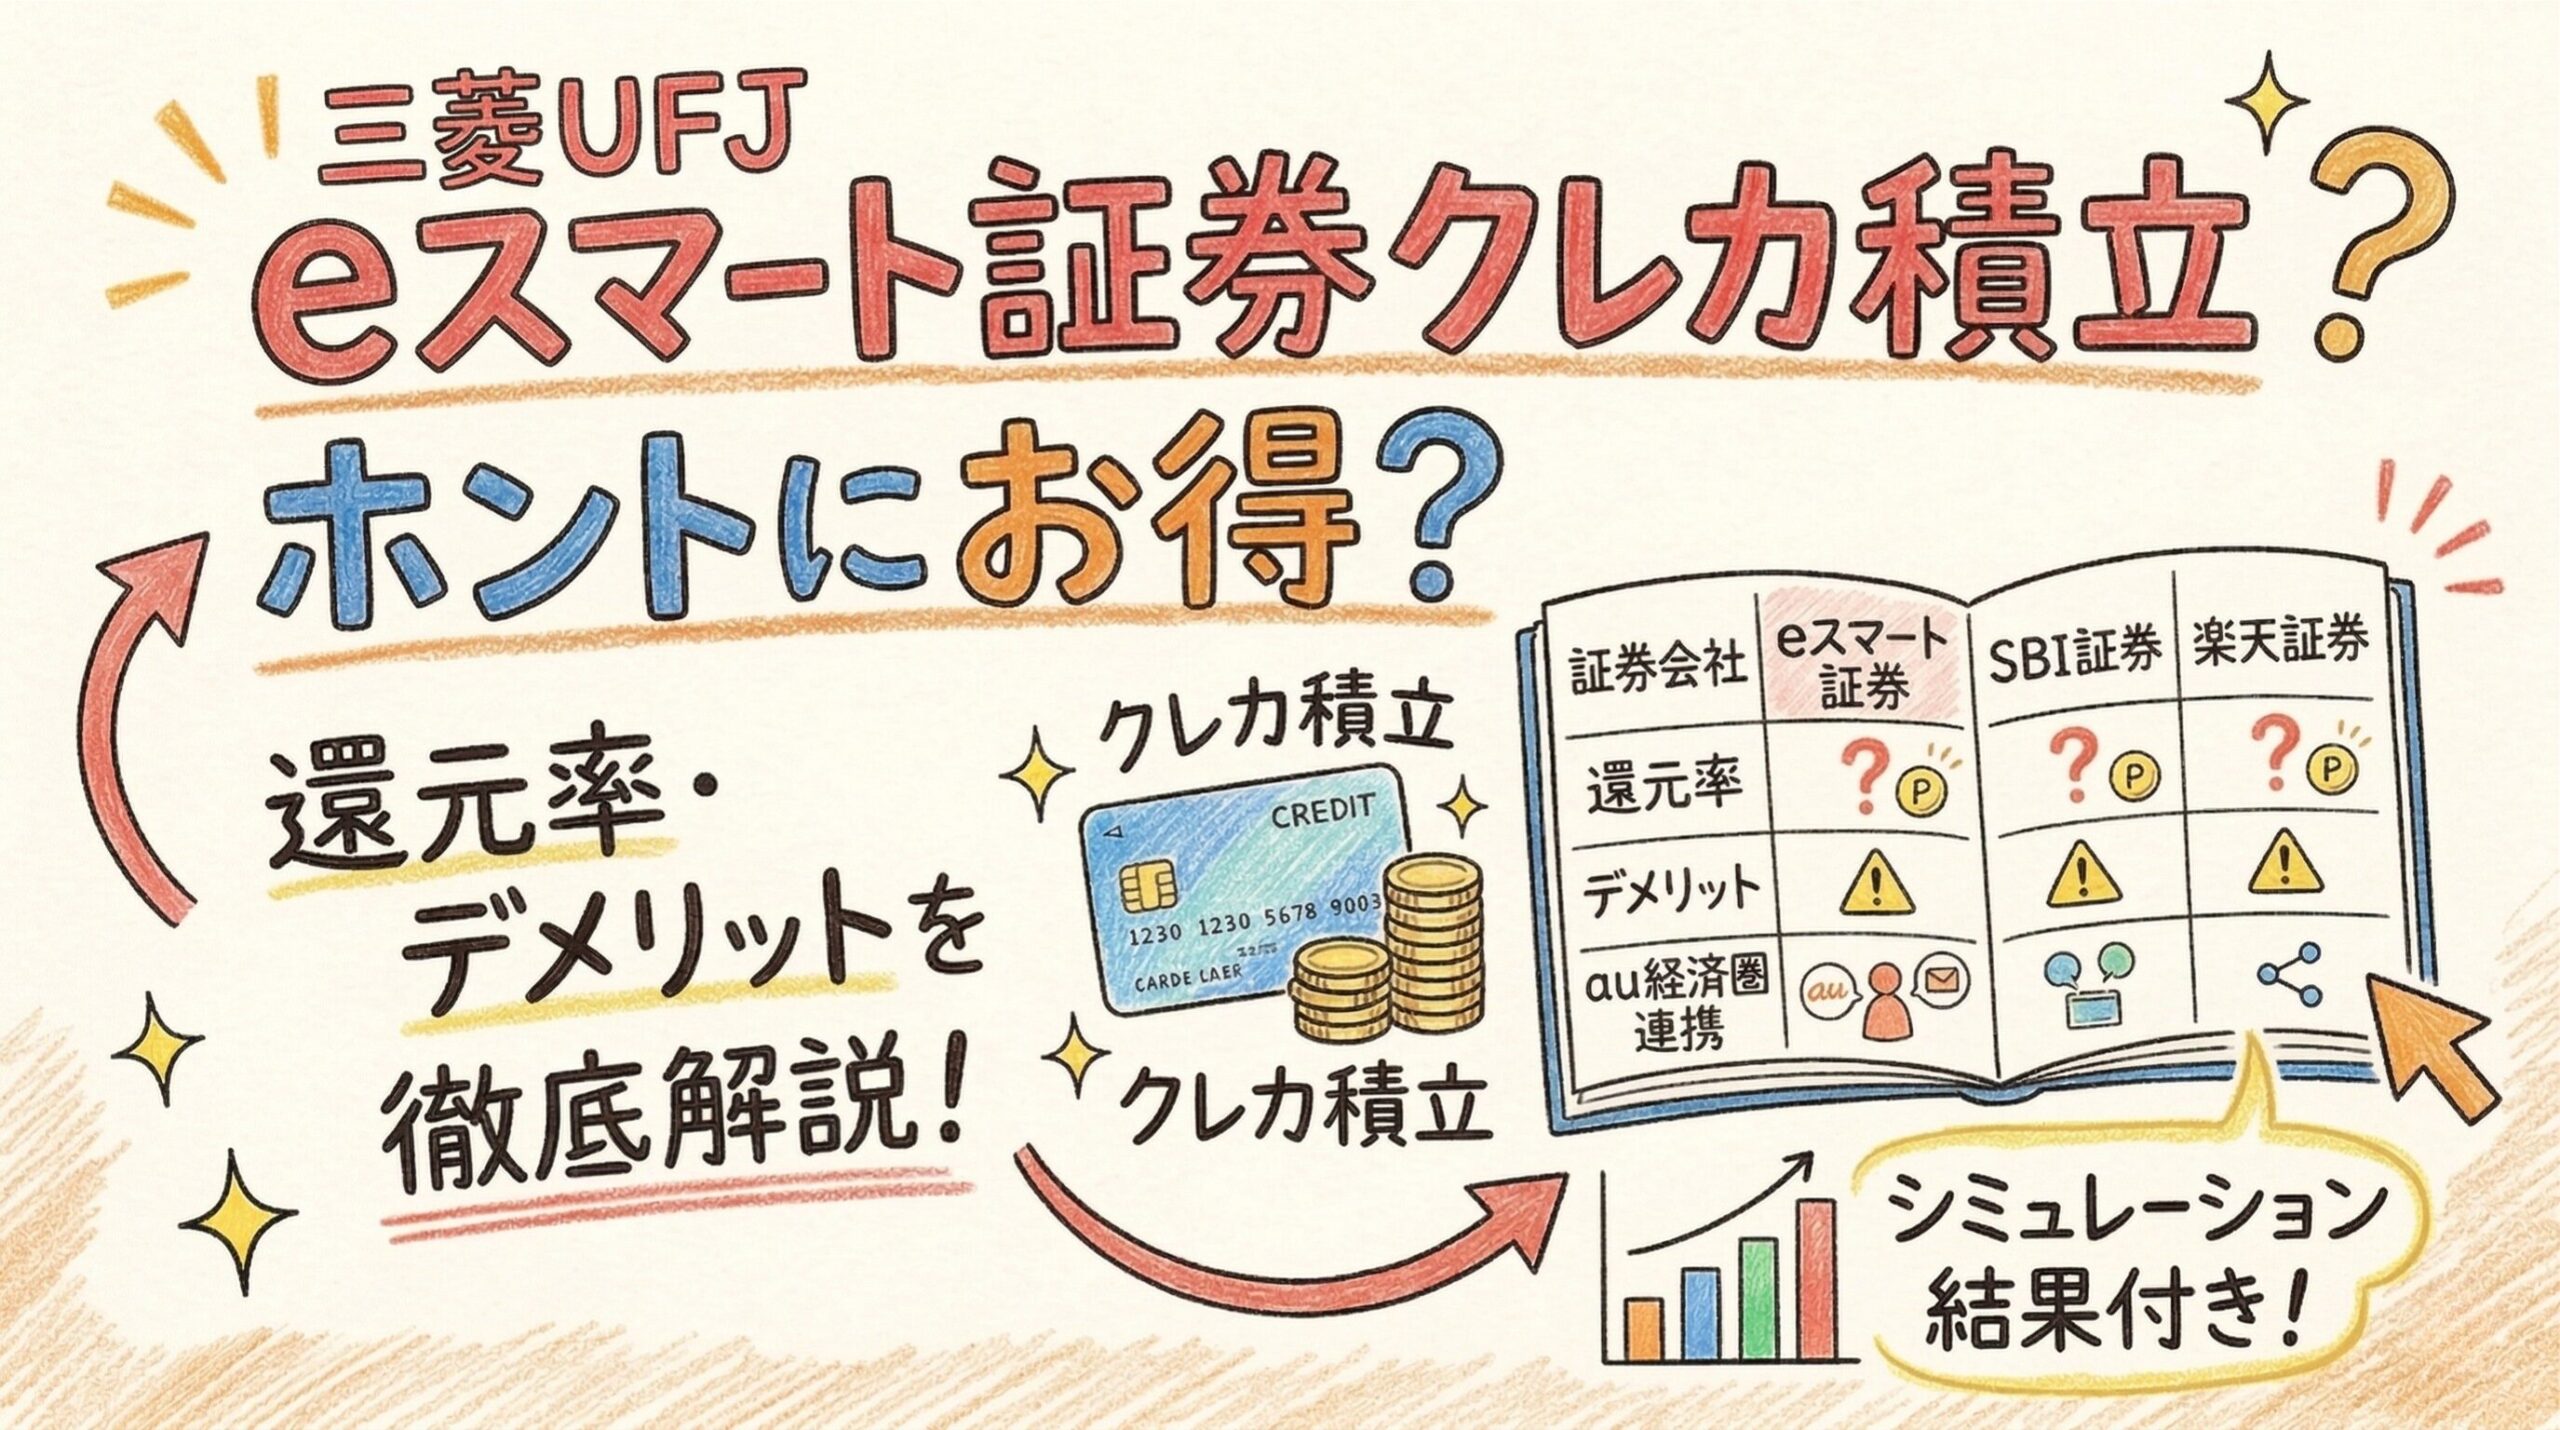
比較の軸は「手数料0円になる条件」と「外国株の取扱国数」の2点に絞ると判断しやすくなります。3社とも国内株式の手数料0円をうたっていますが、無条件ではありません。
三菱UFJ eスマート証券はSOR注文の選択が必要です。楽天証券のゼロコースも、SORの利用同意が必須になっています。
SBI証券の「ゼロ革命」は条件がもう少し細かいです。インターネットコースでの取引に加えて、各種書面の電子交付設定を全て完了させる必要があります。
つまり「SOR条件があるから不利」ではなく、条件の種類が違うだけという理解が正確です。差が大きいのは、むしろ外国株のほうです。
SBI証券は外国株式・海外ETFで9ヵ国に投資できます。楽天証券は米国・中国・アセアンの3地域に対応しています。
IPOにも構造的な違いがあります。三菱UFJ eスマート証券が扱うのは、三菱UFJモルガン・スタンレー証券が引受ける銘柄だけです。
そのぶん抽選はシステムによる平等抽選です。取引実績がない人でも、当選のチャンスは同じ条件になっていますね。
※SBI証券のロシア株式は取引停止中です(2026年7月時点)。3社の詳しい比較表は、このあとの「SBI証券・楽天証券・三菱UFJ eスマート証券を比較」の章にまとめています。
3社の細かい違いは、SBI証券と楽天証券を突き合わせた記事も参考になりますよ。
どっちが上、みたいな単純な話じゃないんだね。
そうそう。持ってるカードとポイントで答えが変わるところが面白いよね。
三菱UFJ eスマート証券のデメリット
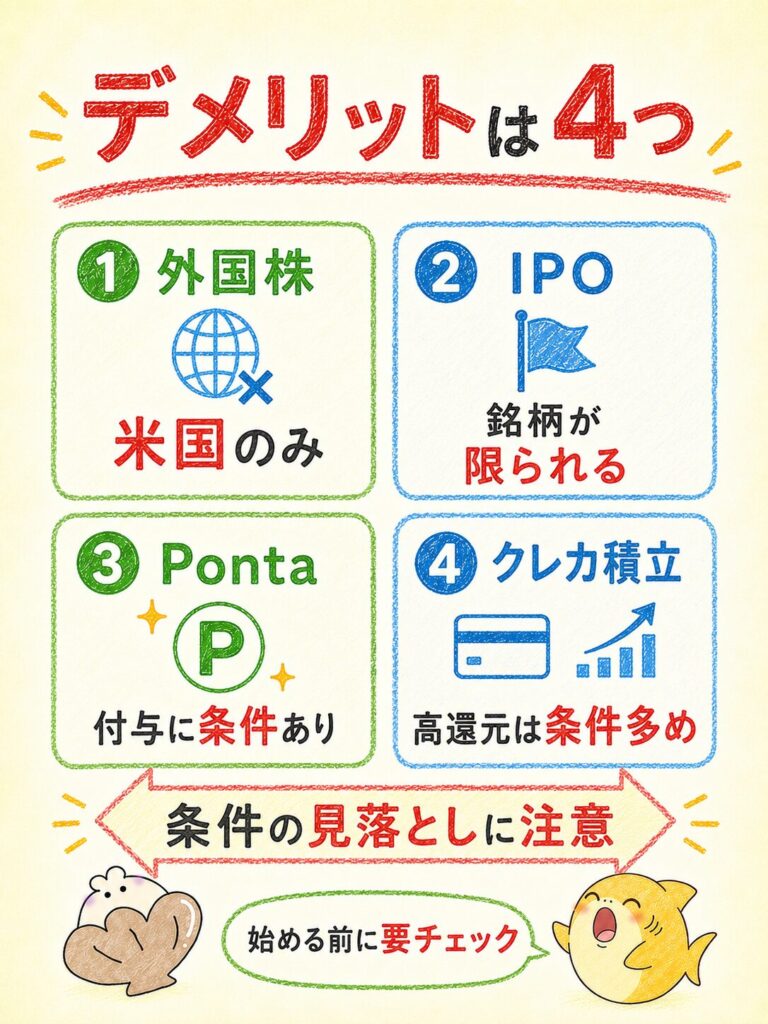
デメリットは大きく4つあります。商品の選択肢・画面の慣れ・ポイント連携の相性・クレカ積立の条件に整理できます。
いずれも「使えない」という話ではなく、条件を知らずに始めると期待外れに感じるタイプの弱点です。
たとえば国内株式の手数料は無料ですが、SOR注文を選択する必要があります。地方市場も対象外です。
Pontaポイントも「貯まる」と言われますね。ただ保有残高からの付与には、最低24,000円以上の保有が必要になります。筆者が調べていて一番驚いたのは、電話注文にオペレーター料金2,200円(税込)が別途かかる点でした。
ネット完結なら関係のない話ですけれど、いざ困ったときに電話で頼ろうとすると費用が発生するわけです。ここからは4つのデメリットを順番に、公式の数値を添えて見ていきましょう。
- 商品の選択肢:外国株は米国のみ・IPOは引受銘柄限定
- 画面の慣れ:PCの取引画面は情報量が多い
- ポイント連携の相性:Ponta付与は保有残高24,000円以上が条件
- クレカ積立の条件:高還元には条件付き(最大7.0%は要注意)
※電話注文はオペレーター料金2,200円(税込)が別途かかる
商品・サービスによって他社より選択肢が少ない
最大の弱点は、外国株の取扱が米国のみで、IPOの引受元も限られている点です。米国株そのものは1株から買付できます。市場はNYSE・NASDAQ・NYSE Arca・NYSE Americaに対応しています。
手数料は約定代金の0.495%(税込)です。最低0米ドル・上限22米ドル(税込)となっています。この水準は楽天証券の米国株式現物と同じです(0.495%・上限22米ドル)。米国株だけを見れば、横並びと言えますね。
問題は「米国以外」です。SBI証券は外国株式・海外ETFで9ヵ国に投資できます。楽天証券も米国・中国・アセアンの3地域に対応します。IPOは三菱UFJモルガン・スタンレー証券が引受けるIPO/PO銘柄が対象です。抽選はシステム抽選で、平等に行われます。
取引実績が不要で新規口座も同条件という点は良心的です。ただ当選倍率は非公開で、母数は引受元の案件数に依存します。
またブックビルディングの申込時には、買付可能額が必要です。ただし申込だけでは、資金が拘束されない仕組みです。なお米国株を他社へ出庫する場合は、1銘柄につき2,200円(税込)がかかります。入庫は無料です。
アプリや取引画面に慣れが必要
2つ目は、取引画面やアプリの操作に少し慣れが必要という点です。口コミの傾向を見ると、スマホアプリは項目が絞られていて分かりやすいという声が目立ちます。
一方でPCの取引画面は情報量が多く、最初はどこに何があるか探してしまうという指摘も見られますね。ここは主観が入る部分なので、「誰にとっても使いにくい」とは断定できません。
ただ、注意しておきたい客観的な事実が1つあります。2025年2月1日の社名変更に伴い、アプリのアップデートが必要になった点です。公式は「2月1日の夕刻以降、アプリのご利用にはアップデートが必要」と案内していました。
店頭FXサービスの名称やFXアプリのアイコンデザインも変更されています。時期は同じ2025年2月1日からです。
つまり旧auカブコム証券時代の情報で検索すると、画面名やアイコンが今と違う場合があります。操作で迷ったときは、社名変更後の公式ヘルプを見るのが遠回りしないコツですよ。
ポイント・銀行連携のメリットが人を選ぶ
3つ目は、Pontaポイントの付与条件が細かく、少額だと恩恵が小さくなる点です。まず使う側は分かりやすいです。
プチ株と投資信託の購入に1ポイント=1円から利用でき、現金との併用もできます。ただ貯める側には条件があります。付与は投資信託の月間平均保有残高に応じて行われます。最低24,000円以上の保有があれば、毎月獲得できる仕組みです。
年間の上限はありませんが、24,000円を下回る月は毎月付与の対象外になってしまいますね。付与率もファンドで分かれます。auスマート・ベーシック(安定・安定成長)は、au契約ありで年0.04%です。契約なしなら年0.02%になります。
auスマート・プライム(成長・高成長)なら、au契約ありで年0.10%まで上がります。契約なしは年0.05%です。
同じ商品でもau契約の有無で付与率が2倍変わるわけです。au回線を使っていない人は、数字が小さく見えるはずです。
銀行連携も同じ構図です。auじぶん銀行の円普通預金は、通常年0.31%(税引前)です。優遇適用なら最大年0.41%(税引前)になります。
上乗せには条件の達成が前提です。対象はau PAY連携・au PAYカード引落とし・証券連携などです。それぞれ年0.05%(税引前)が加算されます。
ポイント投資そのものの考え方を先に整理しておくと、条件の意味がつかみやすくなりますよ。
クレカ積立の還元条件を確認する必要がある
4つ目は、クレカ積立が2系統あり、高還元には条件が付く点です。まずau PAYカード決済を見ていきましょう。
| 項目 | au PAY カード(一般) | au PAY ゴールドカード |
|---|---|---|
| カードフェイス |  | 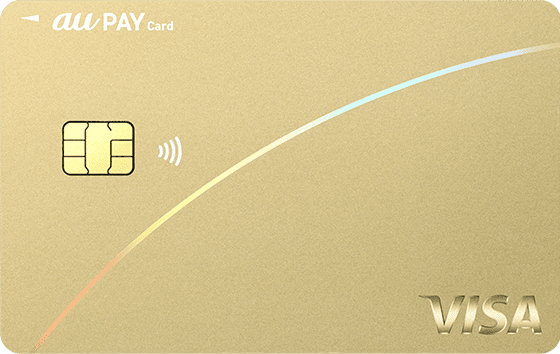 |
| クレカ積立還元率 | 0.5%(200円で1P) | 1.0%(100円で1P) |
| 積立可能額 | 毎月100円〜10万円(1円単位) | 同左 |
| 貯まるポイント | Ponta | Ponta |
| 月10万円積立/年間 | 6,000P | 12,000P |
| 注意点 | 家族カード不可・退会/停止で対象外 | 同左 |
ゴールドカードは100円につき1ポイント(1.0%)が貯まります。一般カードは200円につき1ポイント(0.5%)です。積立額は毎月100円以上10万円以下(1円単位)です。対象口座は特定・一般・NISA口座で、法人口座は対象外です。
家族カードは使えず、カードを退会・利用停止するとポイント対象外になる点も押さえておきましょう。
もう1系統の三菱UFJカード決済は、通常還元が0.55%〜1.1%相当です。内訳は一般0.55%/ゴールド1.1%です。プラチナ・アメリカン・エキスプレス・カードも1.1%となっています。
ポイントはPontaではなくグローバルポイントで貯まるので、受け皿が変わる点に注意が必要です。そしてポイントアップ特典適用時は最大7.0%相当になります。
| 項目 | 三菱UFJカード(一般) | 三菱UFJカード ゴールド |
|---|---|---|
| カードフェイス | | 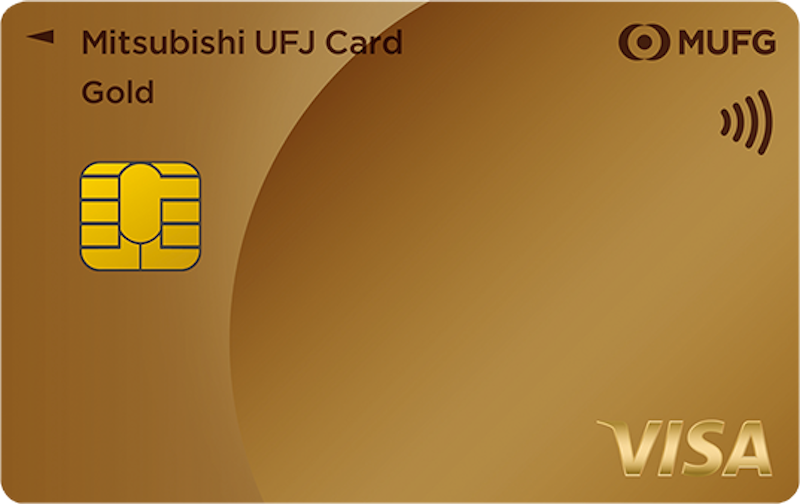 |
| 通常還元率 | 0.55% | 1.1% |
| ポイントアップ | 最大7.0%(※4条件) | 同左 |
| 貯まるポイント | グローバルポイント | グローバルポイント |
| 月10万円積立/年間 | 6,600P | 13,200P |
| 注意点 | 家族/法人カード不可・1,000円未満対象外 | 同左 |
ただし条件は、次の4つを全て満たす必要があります。
- エントリーフォームからのエントリー
- 出金先口座に三菱UFJ銀行を登録、または三菱UFJマネーコネクトの自動入出金設定
- カード引落口座を三菱UFJ銀行に設定
- 年間カード利用額100万円以上で2.0%、700万円以上で7.0%
※家族カード・法人カードは対象外/1,000円未満の決済も対象外
「最大7.0%」だけ見て始めると、実際は0.55%だったという落差が起きやすい
さらに家族カード・法人カードは対象外で、1,000円未満の決済はポイント対象外です。
「最大7.0%」だけを見て始めると、実際は0.55%だったという落差が起きやすいんです。先に条件を確認しておきましょう。
同社のクレカ積立をもっと細かく知りたい場合は、専用の解説記事も用意しています。
条件の確認は公式ページが一次情報として一番確実です。積立を始める前に目を通しておくと安心ですよ。
7.0%って書いてあると、つい自分ももらえる気がしちゃうよ。
そこは要注意だね。まず自分がどの段階に入るかを先に見るのが安全だよ。
デメリットを補えるメリット
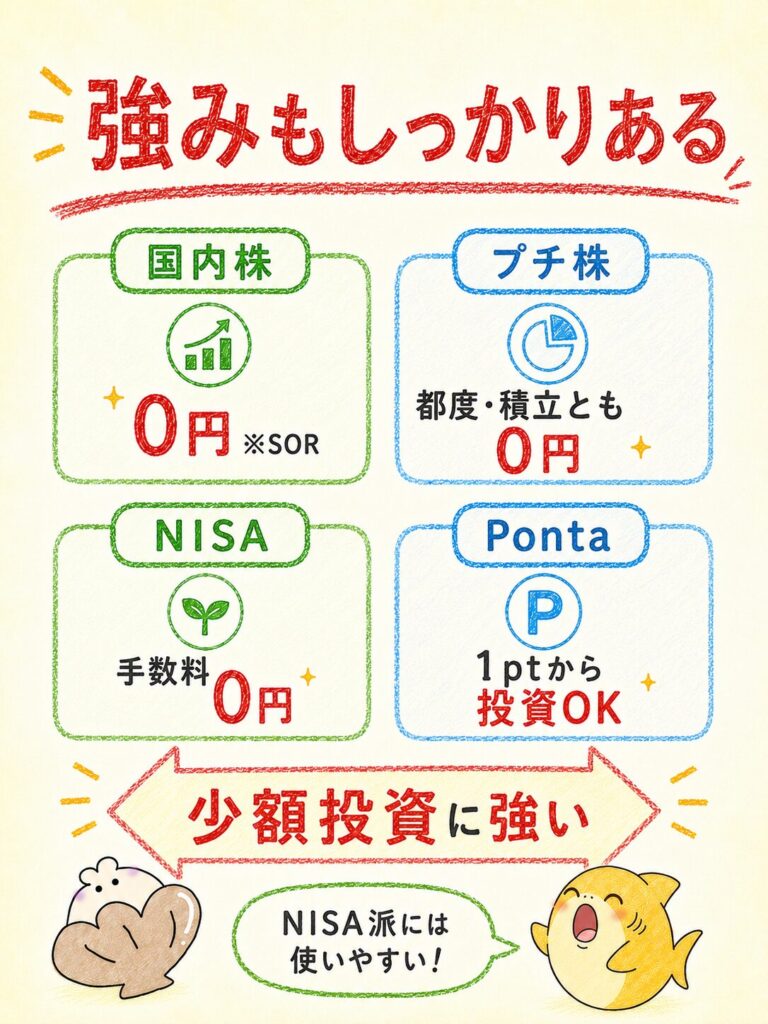
デメリットの裏側には、国内株・プチ株・NISAのコストの低さという明確な強みがあります。国内株式(現物)の取引手数料はすべて無料です。
プチ株も都度取引・積立とも0円で、スプレッドも発生しません。投資信託は1,800本以上(2025年3月25日時点)の全銘柄が買付手数料0円です。
Pontaポイントで投資でき、三菱UFJ銀行やauじぶん銀行との連携で入出金もスムーズになりますよ。保有残高に応じたPonta付与もあります。
月間平均保有残高が24,000円以上あれば、毎月の対象になります。付与率はauスマート・プライム(成長・高成長)でau契約ありなら年0.10%です。
au契約がなければ年0.05%です。つまり「米国以外の外国株を買わない人」にとっては、弱点がほとんど表に出てこない設計なんです。
ここでは競合記事に古い情報が残っている手数料まわりを含めて、事実関係を整理していきます。
- 国内株(現物)・プチ株は手数料0円(スプレッドもなし)
- 投資信託は1,800本以上が買付手数料0円
- Pontaポイントで投資でき、MUFG・auじぶん銀行と連携で入出金もスムーズ
- 「米国以外の外国株を買わない人」なら、弱点がほぼ表に出ない設計
国内株式の手数料体系
国内株式の手数料は、SOR注文を選択すればすべて無料という体系です(2026年7月時点)。ただし「すべて」に含まれない範囲があるので、先に押さえておくのが大事です。
| 項目 | 内容 | 注意点 |
|---|---|---|
| 現物株式の取引手数料 | すべて無料 | SOR注文を選択する必要がある |
| 対象市場 | 東証など | 名証・福証・札証などの地方市場は対象外 |
| NISA口座 | 成長投資枠は除外対象 | NISA内の取引手数料自体は0円 |
| 電話注文 | オペレーター料金2,200円(税込) | 通常の手数料に別途加算 |
| 強制決済 | 有料 | 信用取引などで発生 |
| プチ株(単元未満株) | 0円 | 都度取引・積立ともに0円・スプレッドなし |
ここで1つ、情報の訂正をしておきます。一部のメディアではプチ株の手数料を「0.55%(最低52円)」と紹介しています。しかし公式の手数料ページでは、プチ株もプレミアム積立(プチ株)も0円と明記されているんです。
さらに「スプレッドによるコストは発生しません」とも書かれています。実質的な上乗せもないわけです。
出典は公式の手数料ページ(https://kabu.com/item/petit/cost.html )です。古い料金体系の情報が、更新されずに残っているケースだと考えられますね。
こうした差は読者の負担に直結するので、金額に関わる部分は必ず公式で確認する習慣をつけたいです。
条件付きとはいえ、少額投資のコストが0円になるのは大きな利点です。まずは手数料ページで対象範囲を見ておきましょう。
- 一部メディアはプチ株を「0.55%(最低52円)」と紹介
- 公式ではプチ株・プレミアム積立とも0円と明記
- スプレッドによるコストも発生しない
- 金額に関わる部分は必ず公式の手数料ページで確認を
Pontaポイントをためて使える
Pontaポイントは、プチ株と投資信託の購入に1ポイント=1円から使えるのが実用的なポイントです。現金との併用もできます。「ポイント300円+現金700円で1,000円分の投信を買う」といった使い方も可能です。
ポイントの使い道に悩んでいる人には、うれしい選択肢です。消費せずに資産へ回せるわけです。
貯める側は2つのルートがあります。1つはクレカ積立で、au PAY ゴールドカードなら1.0%です。一般カードなら0.5%になります。
もう1つは投資信託の保有残高に応じた付与です。月間平均保有残高が24,000円以上あると、毎月獲得できます。
付与率はauスマート・ベーシックが、au契約ありで年0.04%です。auスマート・プライムなら、au契約ありで年0.10%です。年間の上限が設けられていないため、残高が育つほど付与額も積み上がっていく構造になっています。
Pontaを日常の買い物で使っている人ほど、貯める・使うの循環が回りやすいわけです。ここは実感しやすい部分でしょう。
三菱UFJ銀行・auじぶん銀行との連携
銀行連携の価値は、入出金の手間が減るうえに、auじぶん銀行の円普通預金金利が上がることです。円普通預金の金利は通常年0.31%(税引前)です。
優遇が適用されると、最大年0.41%(税引前)になります。税引後では年0.32%という表記も公式に記載されています(源泉分離課税20.315%)。上乗せは自動ではありません。au PAY連携・au PAYカード引落とし・証券連携などのプログラムが対象です。
それぞれ年0.05%(税引前)が加算される仕組みです。証券連携は、特典対象月の前月末時点で連携が完了している必要があります。
つまり「口座を作っただけ」では上乗せされません。連携設定まで済ませることが条件です。
三菱UFJ銀行側も重要です。三菱UFJカードのポイントアップ特典に、条件として入っているからです。
具体的には、出金先口座への三菱UFJ銀行の登録、またはマネーコネクトの自動入出金設定が必要です。銀行・カード・証券をMUFG側でそろえると条件を満たしやすくなるわけです。
これがこの会社の設計思想だと言えるでしょう。なお金利は変動しますので、実際の数値は申込前に公式で確認してください(2026年7月時点の値です)。
少額投資やNISAに対応する
少額投資の面も見ておきましょう。投資信託が100円以上1円単位、プチ株積立が毎月500円以上1円単位という設定です。
「まず月500円だけ」という始め方ができます。投資が初めての人でも、心理的なハードルは低いはずです。
NISAの枠は制度どおりです。つみたて投資枠が年120万円、成長投資枠が年240万円で、合計360万円になります。非課税保有限度額は1,800万円です。そのうち成長投資枠として使えるのは、1,200万円までになります。
そしてNISA口座での取引手数料は、現物株式・プチ株・米国株式・投資信託のすべてが0円です。米国株もNISA枠なら手数料0円になります。
通常の0.495%(税込)と比べると、コスト差が出ますよ。ただし為替スプレッド(1ドルあたり20銭)は円貨決済で発生します。
完全に無料になるわけではないんです。NISAそのものの仕組みから確認したい人は、基礎から解説した記事も用意しています。
少額から非課税で始められる点は、この証券会社の分かりやすい強みです。枠と対象商品を先に見ておきましょう。
SBI証券・楽天証券・三菱UFJ eスマート証券を比較
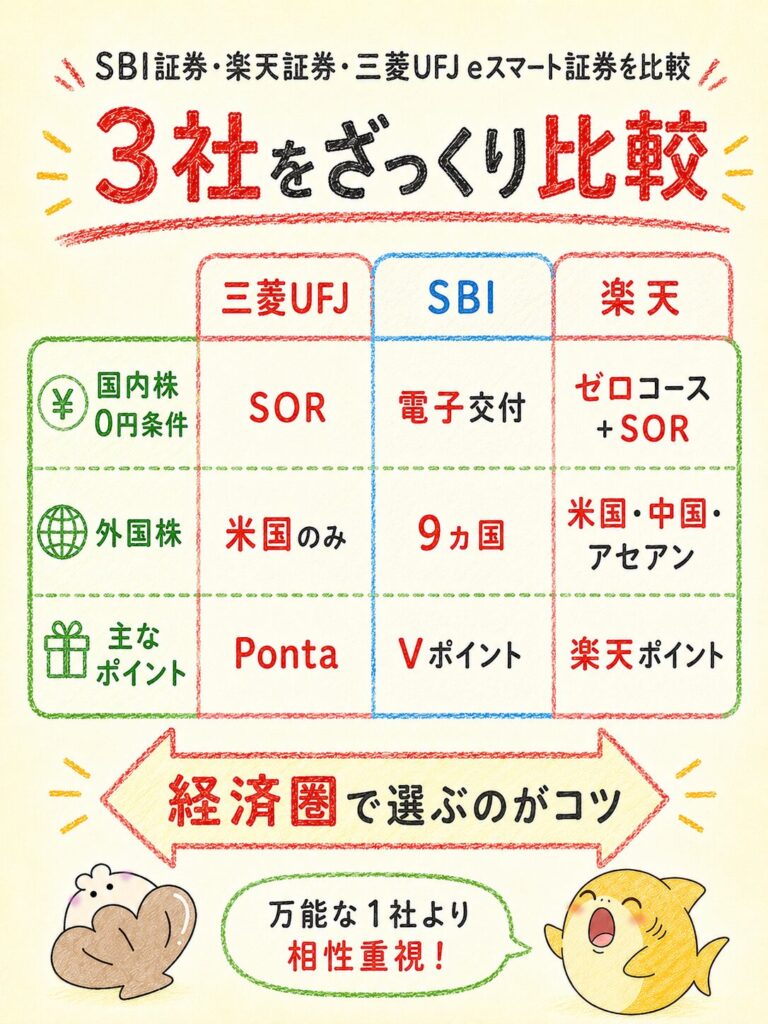
3社を条件を揃えて並べてみましょう。差が出るのは外国株の取扱国数とクレカ積立のポイント種類だという結論になります。
国内株の手数料は、いずれも条件付きで0円になります。米国株の手数料は、三菱UFJ eスマート証券と楽天証券が同水準です。
投資信託の本数はSBI証券が多いものの、公式の集計時点が異なるため単純比較はできません。自分が使っているカードとポイントを起点に選ぶのが、いちばん失敗しにくい方法です。以下では手数料・商品・クレカ積立・銀行連携の4項目で見ていきます。
手数料
手数料は、3社すべてが「条件を満たせば国内株0円」という点で共通しています。違いは条件の種類と、無料にならない範囲です。
| 項目 | 三菱UFJ eスマート証券 | SBI証券 | 楽天証券 |
|---|---|---|---|
| 国内株(現物)0円の条件 | SOR注文の選択 | ネット取引+各種書面の電子交付設定を全て完了 | ゼロコース選択+SOR利用同意 |
| 0円にならない例 | 地方市場・電話注文(2,200円) | 電話注文・ダイレクト/IFA/対面コース・電子交付未完了 | 超割コース55円〜1,070円/いちにち定額コースは100万円まで0円 |
| 米国株の手数料 | 0.495%(税込)・上限22米ドル | ゼロ革命の対象(NISA枠の米国株式・海外ETF) | 0.495%(税込)・上限22米ドル |
三菱UFJ eスマート証券で見落としやすいのは、地方市場が対象外という点です。名証・福証・札証などが該当します。
SBI証券で見落としやすいのは、電子交付設定を「全て」完了させる必要があるところです。楽天証券はコース選択制になっています。
ゼロコースを選ばないと、超割コースの55円〜1,070円が適用されます。どの会社も「初期設定を1回やるかどうか」で手数料が変わるんです。口座開設直後の設定が肝心です。なお米国株の手数料は、三菱UFJ eスマート証券と楽天証券が同じです。
どちらも0.495%(税込・上限22米ドル)で、ここは横並びと言えます。もうひとつ見落としやすいのが、NISA口座内なら手数料の差そのものが消える点です。
三菱UFJ eスマート証券のNISAは現物株式・プチ株・米国株式・投資信託のすべてが0円になります。
投資信託・外国株・IPO
商品面では、外国株の取扱国数で明確に差が出ます。まず投資信託の本数を見ておきましょう。
投資信託の本数は、三菱UFJ eスマート証券が1,800本以上です(2025年3月25日時点)。SBI証券は2,604本となっています(2024年9月25日時点)。
| 項目 | 三菱UFJ eスマート証券 | SBI証券 | 楽天証券 |
|---|---|---|---|
| 投資信託 | 1,800本以上(2025年3月25日時点)・買付手数料0円 | 2,604本(2024年9月25日時点)・ネットコースは原則ノーロード | 公式で本数の記載を確認できず(本記事では比較しない) |
| 外国株 | 米国のみ | 外国株式・海外ETFで9ヵ国 | 米国・中国・アセアン(シンガポール・タイ・マレーシア・インドネシア) |
| IPO | 三菱UFJモルガン・スタンレー証券の引受銘柄・システム抽選 | ― | ― |
※投信本数の集計時点が各社で異なるため、本数の多寡だけで優劣を判断することはできません。
※IPO欄の「―」は、本記事の証跡表でSBI証券・楽天証券のIPO取扱条件を公式確認していないため比較対象外とした、という意味です。
外国株を分散して買いたいなら、SBI証券の9ヵ国という選択肢の広さが効いてきますね。一方で「買うのは米国のETFと日本株だけ」という人には、この差は実質的な不利になりません。
米国以外の外国株も視野に入れておきたい人は、取扱国数を先に見比べておくと後悔しにくいですよ。
楽天ポイントを主軸にしている人はどうでしょうか。楽天証券のクレカ積立(一般0.5%〜ブラック2%)も選択肢に入ります。
IPOについても触れておきます。三菱UFJ eスマート証券は引受元が限定される代わりに、取引実績を問わないシステム抽選です。
資金力や取引量で当選確率が変わらない仕組みは、初心者にとっては公平で分かりやすい部分でしょう。
クレカ積立とポイント
クレカ積立は、貯まるポイントの種類が3社で違うのが最大の分かれ目です。三菱UFJ eスマート証券は2種類に分かれます。
au PAYカードならPontaポイント、三菱UFJカードならグローバルポイントです。楽天証券は楽天ポイントです。
| 項目 | 三菱UFJ eスマート証券 | SBI証券(三井住友カード) | 楽天証券(楽天カード) |
|---|---|---|---|
| 還元率 | au PAY ゴールド1.0%/au PAY カード0.5%/三菱UFJカード0.55〜1.1%(特典適用で最大7.0%) | (NL)最大0.5%/ゴールド(NL)最大4%/プラチナプリファード最大4%/Visa Infinite最大6% | 一般0.5%/ゴールド0.75%/プレミアム1%/ブラック2% |
| 還元条件 | いずれも年間利用額・エントリー等の段階制 | いずれも年間カード利用額に応じた段階制 | 代行手数料年率0.4%(税込)が基準 |
| 貯まるポイント | Pontaポイント/グローバルポイント | Vポイント | 楽天ポイント |
※SBI証券の段階区分の具体数値は公式で開示されていないため、後述の金額試算の対象には含めていません。
ここからは、実際にいくら差が出るのかを金額で試算します。
月10万円の積立なら、au PAY ゴールドカードで年間12,000ポイントです。三菱UFJカード ゴールドなら年間13,200ポイントになります(2026年7月時点)。
一般カードに落とすと、同じ積立額でも年間6,000〜6,600ポイント少なくなる計算です。
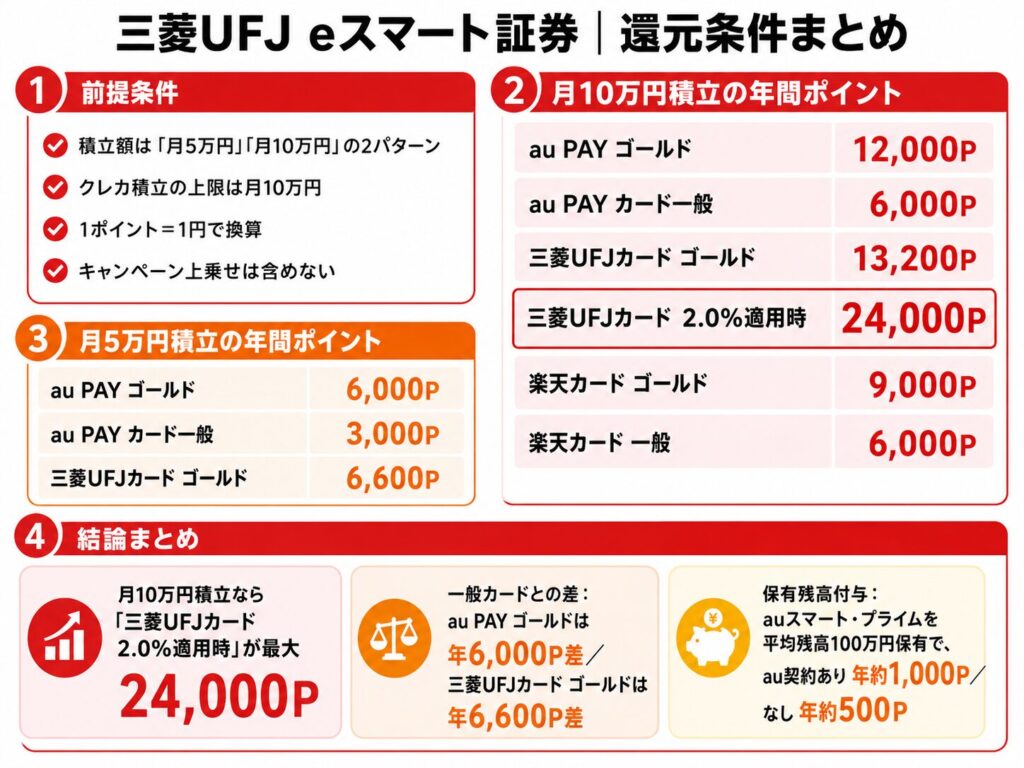
この試算からは、はっきりした傾向が見えます。カードのランクを1つ上げるかどうかで年間6,000ポイント前後の差がつくという事実です。
ただしゴールドカードには年会費がかかる場合があります。還元だけで判断せず、総額で考える必要がありますね。
クレカ積立に不安がある人は、一般的な注意点をまとめた記事も参考にしてください。
自分がどの還元率に該当するかは、公式のカード決済ページで確認できます。積立を始める前に見ておくと安心でしょう。
銀行連携・アプリ
銀行連携は、三菱UFJ eスマート証券がMUFG系・au系に特化しているのが特徴です。三菱UFJ銀行の口座を出金先や引落口座に設定してみましょう。
三菱UFJカードのポイントアップ条件を満たしやすくなります。auじぶん銀行との連携では、円普通預金の金利が上がる仕組みです。通常年0.31%(税引前)から、最大年0.41%(税引前)まで上がります。証券連携による上乗せは年0.05%(税引前)です。
特典対象月の前月末時点での連携完了が条件になります。つまり「証券口座と銀行口座を同じ経済圏でそろえる」ことが前提の設計なんです。
逆に楽天銀行や三井住友銀行をメインにしている人は、この連携メリットが受け取れません。アプリについても触れておきます。社名変更に伴って、2025年2月1日夕刻以降にアップデートが必要になった経緯があります。ホームページのURLやメールのドメインには変更がないため、ブックマークはそのまま使えます。
旧auカブコム証券時代のアプリ名で検索すると情報が古い可能性がある点だけ、頭に入れておきましょう。
ポイントの種類が違うだけで、こんなに結論が変わるんだね。
そこが経済圏の面白さだよね。還元率の数字だけ見ると見誤りやすいところ。
三菱UFJ eスマート証券がおすすめな人
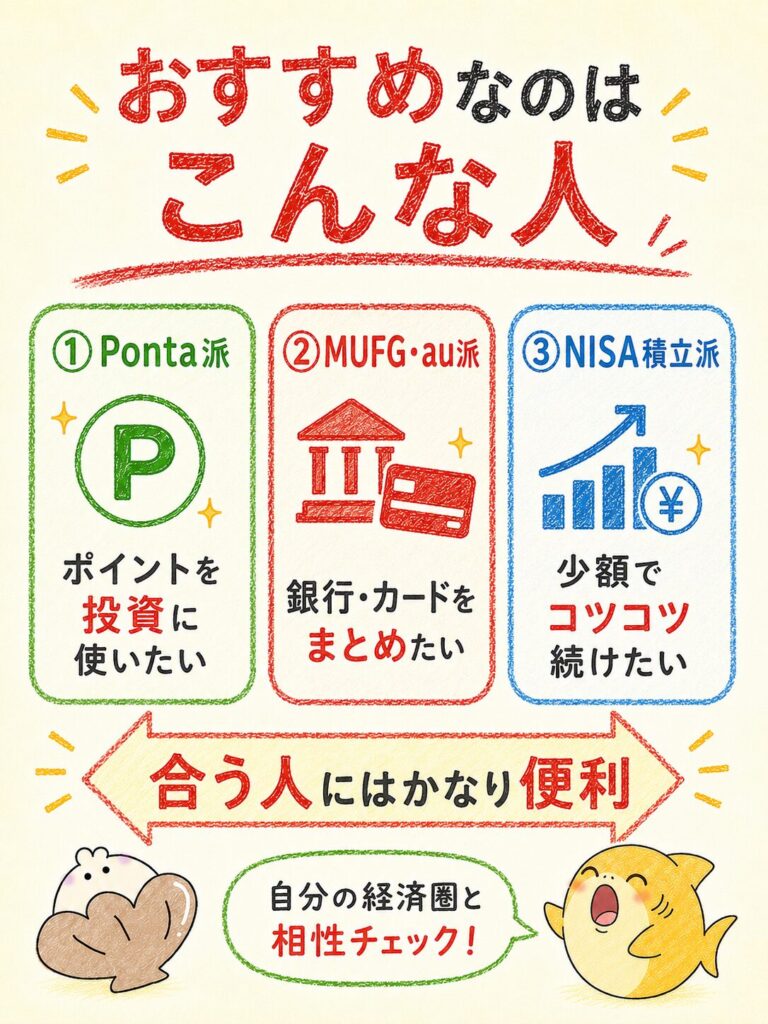
向いているのは、Pontaポイント・MUFG・auのどれかが生活の中心にある人です。デメリットの章で見たとおりです。
この証券会社の弱点は、「経済圏が合わないとき」に集中して現れます。逆に言えば、経済圏が合っていれば手数料の低さとポイント還元がそのまま利益になるわけです。
特にNISAでの投信積立とプチ株を中心に使う人は、コスト面でほぼ不満が出ない構成になります。
大きく分けると「Pontaポイント派」「MUFG・au派」「NISA投信派」の3タイプです。ここではどの数値が効いてくるのかを、具体的に見ていきましょう。
Pontaポイントを利用している
Pontaポイントを使っている人には、ポイントの使い道が「投資」に広がるという直接的な利点があります。
プチ株と投資信託の購入に1ポイント=1円から使え、現金との併用もできる仕組みです。つまり端数のポイントを無理に消費せず、そのまま資産に振り替えられるということです。
貯める側では、au PAY ゴールドカードでの投信積立が100円につき1ポイント(1.0%)です。月10万円を積み立てると、年間で12,000ポイント貯まる計算になります(2026年7月時点の還元率)。
さらに投資信託の保有残高からも付与があります。月間平均保有残高が24,000円以上あれば、毎月獲得できますよ。
年間の上限がないため、残高が増えるほど何もしなくても貯まる部分が増えていく構造です。ただし付与率は控えめです。
auスマート・ベーシックは年0.02〜0.04%です。auスマート・プライムは年0.05〜0.10%となっています。
保有残高の付与は「おまけ」と捉え、メインはクレカ積立の還元で考えるのが現実的でしょう。つまりPontaを軸にすれば、積立の還元と残高の付与が二重に効いてきますね。
MUFG・au系サービスをまとめたい
MUFG・au系で口座をまとめたい人には、銀行・カード・証券が条件でつながっている点が効いてきます。
三菱UFJ銀行を引落口座と出金先に設定してみましょう。三菱UFJカードのポイントアップ条件のうち、2つを満たせます。
auじぶん銀行と連携すれば、円普通預金の金利も上がりますよ。通常年0.31%(税引前)から最大年0.41%(税引前)になります。
au回線を使っているかどうかも効いてきますね。投資信託の保有残高付与が、au契約ありなら2倍の付与率になるためです。
auスマート・プライムなら年0.05%が年0.10%になります。auスマート・ベーシックなら年0.02%が年0.04%です。
つまりau回線・au PAYカード・auじぶん銀行・Pontaがそろっている人ほど取りこぼしが減るわけです。
逆に1つも該当しない場合、これらの上乗せは受け取れないので評価が下がります。au経済圏全体の組み立て方を知りたい人は、こちらの記事で全体像をつかむのが早いですよ。

NISAや投信積立を中心に使う
NISAと投信積立が中心の人には、手数料0円の範囲が広いという点がそのまま利益になります。NISA口座での取引手数料は、現物株・プチ株・米国株・投信のすべてが0円です。
投資信託は1,800本以上(2025年3月25日時点)の全銘柄が買付手数料0円です。100円以上1円単位から買えますよ。つみたて投資枠は年120万円、成長投資枠は年240万円です。合計すると年360万円まで使えますね。
非課税保有限度額は1,800万円です。成長投資枠として使えるのは、そのうち1,200万円までになります。月10万円のクレカ積立をフルに使えば年120万円になります。つみたて投資枠をちょうど埋められる計算です。
この場合au PAY ゴールドカードなら年間12,000ポイントが上乗せされるわけです。実質的なコスト面で有利です。
ただし国内株の手数料0円では、NISA口座の成長投資枠が除外対象になっています。混同しないよう注意しましょう。なお投資信託や株式は元本割れのリスクがあり、将来の利益を保証するものではありません。
NISAでの積立を軸に考えているなら、非課税枠と対象商品を先に確認しましょう。計画が立てやすくなりますよ。
口座開設前に確認したい注意点
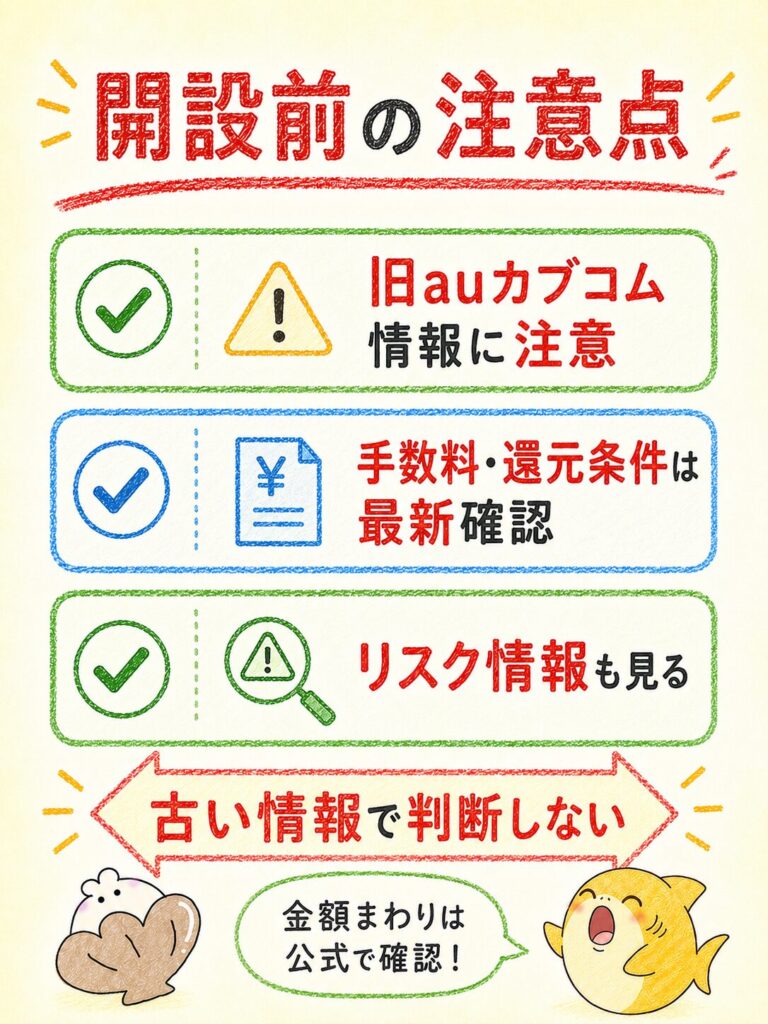
口座開設の前に確認したいのは、名称の混在・条件の最新性・そして会社としてのリスク情報の3点です。
とくに金融サービスでは、過去の行政処分や法令違反まで見ておく価値がありますね。資産の補償制度も確認しておきましょう。
具体的には3つを順に確認します。「旧社名の情報が混ざっていないか」「還元条件が最新か」「リスク情報が開示されているか」です。
口座開設にかかる日数の目安は、下記の記事で詳しく解説しています。
三菱UFJ eスマート証券について、事実も押さえておきましょう。過去に業務改善命令と法令違反の公表があり、いずれも是正対応が示されています。
都合の悪い情報を伏せずに、事実と出典を確認したうえで判断していきましょう。
なお日本投資者保護基金の補償は、一般顧客1人あたり最大1,000万円です。これは全証券会社共通の制度です。
- 2015年5月26日:旧カブドットコム証券が業務改善命令(システム障害管理)→是正対応済み
- 2025年10月15日:金商法違反を公表(貸株サービス)→速やかに解消・金融庁へ届出済み
- 日本投資者保護基金:1人あたり最大1,000万円まで補償(全証券会社共通)
※価格下落・発行体デフォルトは補償対象外
旧auカブコム証券との名称・情報の違い
名称については、2025年2月1日にauカブコム証券から三菱UFJ eスマート証券へ変更されています。
前日の2025年1月31日に三菱UFJ銀行の完全子会社となりました。翌日から新社名でスタートした流れです。既存の口座はそのまま使えて、ホームページのURLやメールのドメインにも変更はありません。
一方でアプリについては、2025年2月1日の夕刻以降にアップデートが必要でした。公式がそのように案内しています。
店頭FXサービスの名称とFXアプリのアイコンデザインも、同じ2025年2月1日から変更されています。
そのため検索で出てくる旧社名の記事は、手数料や画面の情報が古い可能性があるということです。実際にプチ株の手数料を「0.55%(最低52円)」と書いた記事も見つかります。
公式では0円です。見分け方のコツは、記事タイトルや本文に「auカブコム証券」だけが使われているかを見ることです。2025年2月1日より前の情報がそのまま残っているサインです。公式ページで数値を突き合わせましょう。
金額に関わる情報は、公式の手数料ページで日付を意識しながら確認するのが安全でしょう。
最新の手数料と還元条件
手数料と還元条件は、「無料」「最大○%」の後ろにある条件までセットで確認するのが鉄則です。国内株式(現物)の手数料はすべて無料ですが、SOR注文の選択が必要です。
地方市場は対象外です。NISA口座の成長投資枠も除外対象になっています。電話注文にはオペレーター料金2,200円(税込)が別途加算されます。
米国株は0.495%(税込・上限22米ドル)です。円貨決済では、1ドルあたり20銭の為替スプレッドがかかります。
他社への出庫は1銘柄2,200円(税込)で、入庫は無料です。移管を考えている人は覚えておきましょう。
還元条件で最も注意が必要なのは、三菱UFJカードのポイントアップ特典です。エントリー・出金先口座または自動入出金設定・引落口座の設定・年間カード利用額の4条件が全て必要です。
年間カード利用額は100万円で2.0%、700万円で7.0%です。家族カード・法人カードは対象外で、1,000円未満の決済もポイント対象外になります。
Pontaポイントの保有残高付与も、月間平均保有残高24,000円以上という条件付きです。
こうした条件は改定されることがあります。申込前に一次情報で最新の状態を確認してくださいね。
メイン口座とサブ口座の役割
役割分担も考えてみましょう。三菱UFJ eスマート証券はNISA積立とプチ株のメイン口座に据えるのが合理的です。
理由は明確です。NISA内の取引手数料が現物株式・プチ株・米国株式・投資信託すべて0円だからです。プチ株も都度取引・積立とも0円で、スプレッドが発生しません。少額の買い増しを繰り返しても、負担が増えないわけです。
一方で米国以外の外国株やIPOの当選機会を広げたい場合は、他社をサブに置く発想が現実的です。
SBI証券は外国株式・海外ETFで9ヵ国に対応し、楽天証券は米国・中国・アセアンをカバーしています。なお資産の保護についても押さえておきましょう。ここからはリスク情報を事実ベースで整理します。
2015年5月26日、旧カブドットコム証券は業務改善命令を受けています。根拠は金融商品取引法第51条です。
理由はシステム障害管理が極めて不適切だったことです。複数障害の統合報告、顧客影響確認の不備、報告義務違反、告知の遅延などです。
命令内容には、原因分析と経営管理態勢の見直し、システム開発管理態勢の強化が含まれます。さらに外部システム監査の実施と内部監査部門の機能強化も求められました。
2015年6月25日までの書面報告も指示されました。また2025年10月15日、同社は金融商品取引法第27条の5違反を公表しています。
貸株サービスで公開買付期間中の対象銘柄を除外すべきところ、対応できていなかったという事案です。
同社は10月2日に事実を確認し、速やかに借り入れを解消しました。現時点で借入残高はなく、金融庁へ届出済みと説明しています。
そのうえで法令等遵守体制のさらなる強化と再発防止に取り組むとしています。
証券会社が分別管理義務に違反して顧客資産を返還できない場合の制度です。一般顧客1人あたり最大1,000万円まで補償されます。
補償の対象外は、有価証券の価格下落・発行体のデフォルト・店頭デリバティブ取引です。
外国市場デリバティブ取引・第二種金融商品取引業(信託受益権や組合契約等)も対象外です。暗号資産なども含まれません。
証券会社が適切に分別管理していた場合、説明不足による損害は同基金の補償対象になりません。なおこれは全証券会社に共通する制度で、この会社だけの仕組みというわけではないんです。
システム障害や不正アクセスのリスクは、ネット証券に共通するものです。同社固有の事象と分けて考える必要がありますね。
そして投資そのものの元本割れリスクは、どの証券会社を選んでも避けられません。
処分歴があるって聞くと、ちょっと不安になっちゃうな。
不安になる気持ちは自然だよ。ただ是正内容まで見て判断するのが大事なところだね。
三菱UFJ eスマート証券 デメリットに関するよくある質問
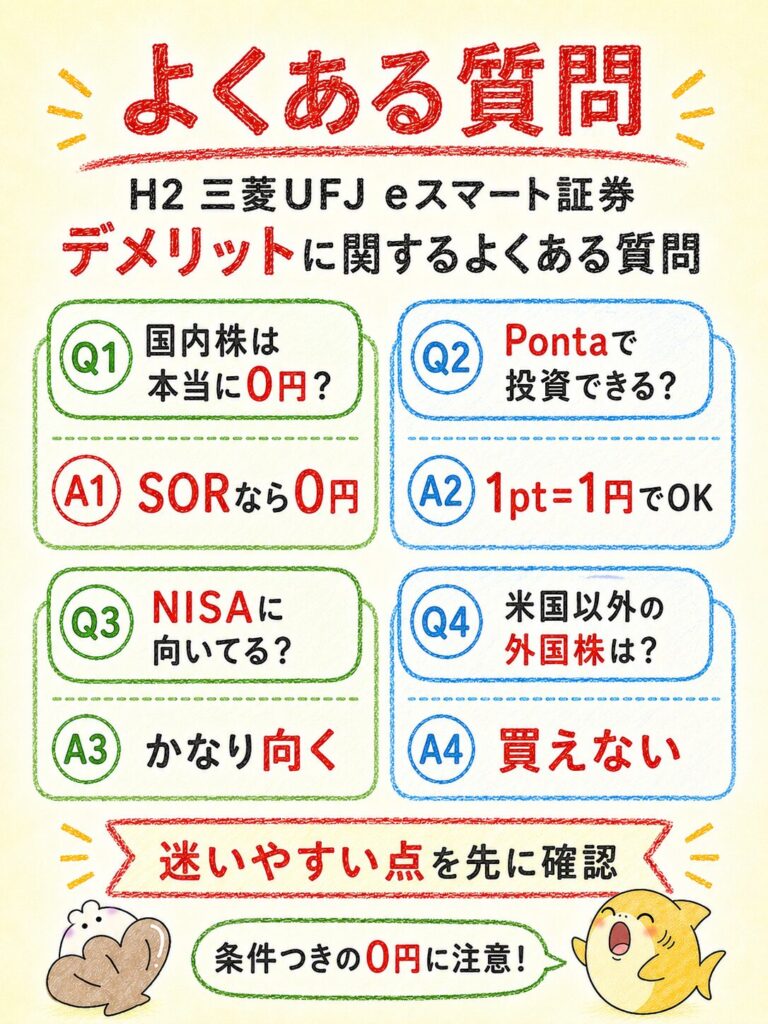
ここでは検索でよく見かける疑問を10問にまとめて、公式情報をもとに短く回答します。
とくに多いのは「手数料は本当に0円なのか」「旧auカブコム証券の口座はどうなるのか」という2点です。
どちらも条件や経緯を知れば迷わずに済む内容なので、先に押さえておくと安心でしょう。条件や数値はすべて2026年7月時点のもので、改定される場合があります。
回答は「デメリット系」「旧社名からの移行系」「他社との比較系」の順に並べています。金額に関わる部分は、申込の直前に公式サイトで最新の状態を確認してください。
三菱UFJ eスマート証券の一番のデメリットは何ですか?
外国株の取扱が米国のみという点です。SBI証券は外国株式・海外ETFで9ヵ国に対応しています。米国以外を買いたい人には、商品自体がありません。
auカブコム証券の口座はそのまま使えますか?
そのまま使えます。2025年2月1日の社名変更後もURLやメールのドメインに変更はなく、アプリのみ更新が必要でした。
SBI証券とどちらがおすすめですか?
使っているカードとポイントで変わります。Ponta・au PAYカード中心なら前者、Vポイント中心や外国株9ヵ国ならSBI証券です。
Pontaポイントで投資できますか?
できます。プチ株と投資信託の購入に1ポイント=1円から使え、現金併用も可能です。なお保有残高からの付与は月間平均保有残高24,000円以上の月が対象です。
NISA口座に向いていますか?
向いています。NISA口座では現物株・プチ株・米国株・投信の手数料がすべて0円で、枠は年360万円まで使えますよ。
国内株の手数料が無料にならないのはどんなときですか?
SOR注文を選ばなかった場合と、地方市場を取引する場合です。NISAの成長投資枠も除外対象で、電話注文は2,200円が別途必要です。
米国以外の外国株は買えますか?
買えません。市場はNYSE・NASDAQ・NYSE Arca・NYSE Americaのみです。中国株はSBI証券などが必要です。
クレカ積立はau PAYカードと三菱UFJカードのどちらが得ですか?
条件次第です。au PAY ゴールドカードは1.0%で条件が簡単です。三菱UFJカードの最大7.0%は、年間利用額の条件付きですよ。
プチ株の手数料は本当に0円ですか?
0円です。公式の手数料ページで都度取引も積立も0円と明記され、スプレッドも発生しません。「0.55%(最低52円)」という情報は古い可能性が高いでしょう。
会社が破綻したら預けた資産はどうなりますか?
顧客資産は分別管理されています。義務違反で返還できない場合は、日本投資者保護基金が1人あたり最大1,000万円まで補償します。ただし価格下落は補償対象外です。
結論|三菱UFJ eスマート証券 デメリットは条件を整理して自分に合う選択をしよう
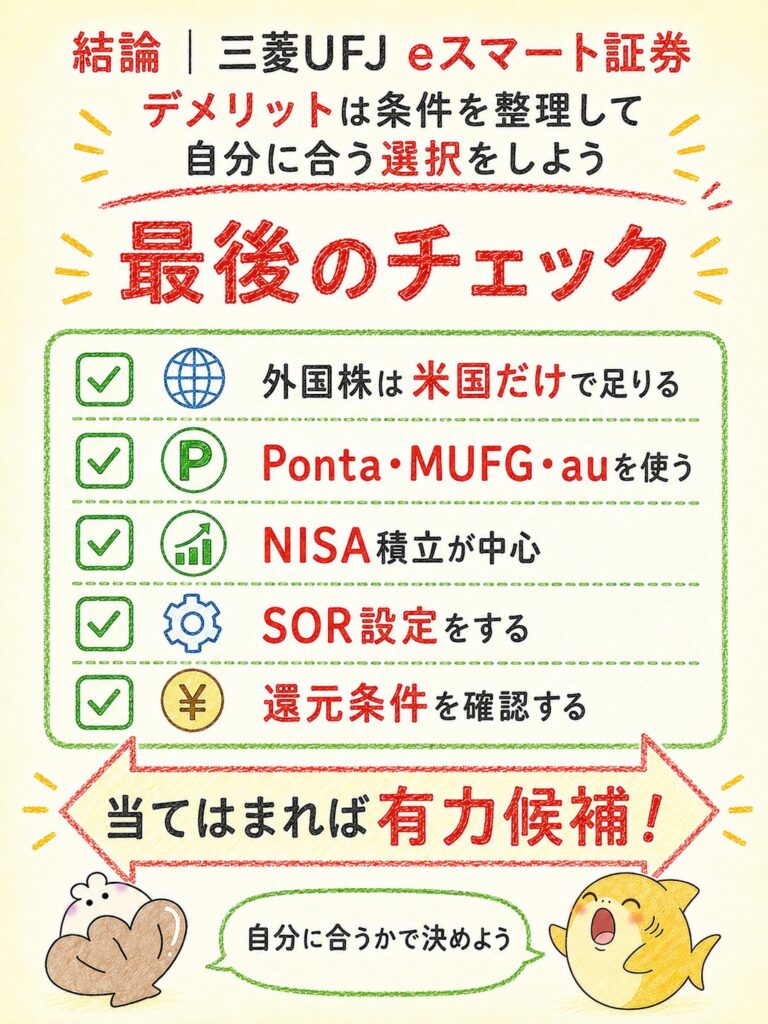
三菱UFJ eスマート証券をまとめます。デメリットが「経済圏の相性」と「条件の見落とし」に集中しているネット証券です。
外国株が米国のみという制約は変えられませんが、米国と日本株で足りる人には影響しません。条件の見落としは行動で防げます。SOR注文の選択、クレカ積立のエントリー、銀行連携の設定を最初に済ませるだけです。
逆の場合はどうでしょうか。Ponta・MUFG・auのどれも使っていない場合は、SBI証券や楽天証券を検討したほうが納得しやすいです。
最後に、判断のポイントをフォーマットを変えて整理しておきます。
- 外国株は米国だけで足りるか → 足りないならSBI・楽天も比較
- Ponta・au PAYカード・三菱UFJカードを使っているか → どれか使っているなら相性◎
- 三菱UFJ銀行・auじぶん銀行を使っているか → 銀行連携のメリットを活かせる
- 投信の月間平均保有残高が24,000円以上になるか → Ponta付与の条件
- クレカ積立でどの還元率に該当するか → 三菱UFJカードは年間利用額を確認
- 国内株はSOR注文を使うか → SOR注文で手数料0円(※地方市場・電話注文は対象外)
- NISAで投信積立やプチ株が中心か → 当てはまるならコスト面◎
株式・投資信託は元本割れのリスクがあり、将来の運用成果や利益を保証するものではありません。
手数料・還元率・金利は改定される場合があるため、申込前に必ず公式サイトで最新の条件を確認してください。
結局、自分の持ち物を先に確認するのが早いってことだね。
そのとおり。カードとポイントを並べてみると、答えは意外とすぐ出るよね。
条件を整理して「自分に合う」と感じたなら、口座開設は無料で進められます。まずは公式で全体像を確認してみてください。