JCBの事業用カードを申し込もうとすると、「Biz ONE」と「法人カード」が並んで迷いませんか。名前は似ているのに、申込対象も年会費も還元率も違うカードなんです。
この記事では、2つのシリーズの審査で何が見られるのかを個人事業主・法人に分けて整理します。まずは下の診断で、自分の場合はどの券種が候補になるのかを確かめてみてください。
JCB法人カード選び・審査準備診断
3つの質問に答えると、あなたの場合に候補となる券種の診断結果が出ます。
JCB法人カード ゴールドが候補になります
法人または従業員カードが必要で、年間100万円以上の利用見込みがあるため、年会費11,000円(税込・初年度無料)のJCB法人カード ゴールドが候補です(2026年7月時点)。
使用者カード・ETCカードをどちらも複数枚発行でき、旅行傷害保険とサイバーリスク保険が付きます。審査では経営実績・財務状況・信用情報・属性情報が確認されます。
JCB法人カード 一般が候補になります
従業員カードが必要で年間100万円未満の利用見込みなら、年会費1,375円(税込・初年度無料)のJCB法人カード 一般が候補です(2026年7月時点)。
使用者カード・ETCカードはどちらも年会費無料で複数枚発行できます。還元率は200円(税込)でJ-POINT1ポイントのため、枚数管理を優先する選び方になります。
JCB Biz ONE ゴールドが候補になります
個人事業主で従業員カードが不要、かつ年間100万円以上の利用見込みがあるため、年間100万円以上の利用で翌年度も年会費が無料になるJCB Biz ONE ゴールドが候補です(2026年7月時点)。
還元率は200円(税込)でJ-POINT2ポイントと、法人カードの2倍にあたります。ただし追加カードは発行できず、ETCカードは1枚のみのため、2枚以上必要なら法人カードを検討してください。
JCB Biz ONE 一般が候補になります
個人事業主で従業員カードが不要、年間100万円未満の利用見込みなら、年会費永年無料のJCB Biz ONE 一般が候補です(2026年7月時点)。
還元率は200円(税込)でJ-POINT2ポイントで、年会費の負担なく始められます。追加カードは発行不可・ETCカードは1枚のみなので、2枚以上必要になったら法人カードへの切り替えを考えましょう。
※あくまで簡易診断です。実際の審査結果・年会費・付帯条件は申込内容や利用状況により異なります(数値は2026年7月時点)。
Biz ONEって法人カードの安い版みたいなもの?
名前は似ているけれど、追加カードが出せるかどうかで用途がはっきり分かれる別シリーズなんだよ。
JCB Biz ONE
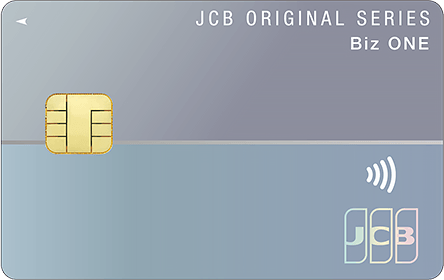
1枚で完結する個人事業主・一人法人向け。年会費無料から始められて、還元は法人カードの2倍。
| メリット | デメリット |
|---|---|
| 一般は年会費永年無料。ゴールドも年100万円利用で翌年度無料 還元率1.0%とJCB法人カードの2倍。優待店なら最大21倍 決算書・法人書類不要で最短5分の即時発行(個人名義口座) 会計ソフト連携で経費管理を自動化できる | 追加カード(使用者カード)は発行できない ETCカードは1枚のみ 旅行傷害保険はなし(保険はゴールドの端末・買物補償が中心) 国際ブランドはJCBのみ |
| 発行会社 | 株式会社ジェーシービー(JCB) |
|---|---|
| 国際ブランド | JCB |
| 年会費 | 一般:永年無料/ゴールド:初年度無料・以降5,500円(税込)※年100万円以上利用で翌年度も無料 |
| 還元率・ポイント | 1.0%(J-POINT/200円で2ポイント・法人カードの2倍)※優待店は最大21倍 |
| 追加カード | 発行不可 |
| ETCカード | 1枚のみ・初年度無料(2年目以降は前年に利用があれば無料/なければ550円) |
| 付帯保険 | 一般:なし/ゴールド:スマホ保険(ディスプレイ破損 年最高5万円)・ショッピングガード保険・サイバーリスク保険 |
| 空港ラウンジ | ゴールドは国内主要空港+ハワイ・ホノルル 無料 |
| スマホ決済・ タッチ決済 | Apple Pay/Google Pay/Samsung Wallet/QUICPay・JCBのタッチ決済対応 |
| 会計ソフト連携 | 対応(MyJCB外部接続でAPI連携) |
| 申込対象 | 法人代表者・個人事業主(フリーランス・副業含む)/一般:18歳以上・ゴールド:20歳以上 |
| 審査で見られる点 | 法人書類・決算書不要。申込者本人の情報が中心 |
JCB法人カード
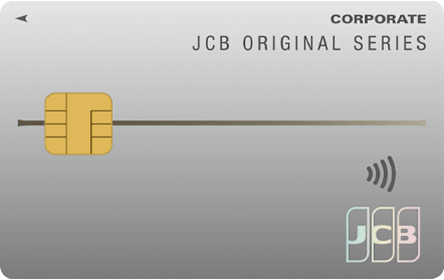
使用者カード・ETCを複数枚発行できる、経費をカード単位で分けたい企業向け。
| メリット | デメリット |
|---|---|
| 使用者カード・ETCを複数枚発行でき、経費をカード単位で管理できる 旅行傷害保険が付帯(ゴールドは補償額アップ+航空機遅延保険) 一般は年会費1,375円と持ちやすく、オンライン入会で初年度無料 全グレードにサイバーリスク保険が付帯 | 還元率0.5%とBiz ONEの半分 使用者カードは2枚目以降に年会費がかかる(1枚目無料なら追加も無料) 審査で経営実績・財務状況など4項目が見られ、開業直後はハードルになりやすい | 国際ブランドはJCBのみ |
| 発行会社 | 株式会社ジェーシービー(JCB) |
|---|---|
| 国際ブランド | JCB |
| 年会費 | 一般:初年度無料・以降1,375円(税込)/ゴールド:初年度無料・以降11,000円(税込)※初年度無料はオンライン入会のみ |
| 還元率・ポイント | 0.5%(J-POINT/200円で1ポイント)※優待店は最大20倍 |
| 追加カード | 複数枚発行可能(一般1,375円/ゴールド3,300円・名/1枚目無料なら追加も無料) |
| ETCカード | 複数枚発行可能・年会費無料 |
| 付帯保険 | 一般:海外・国内旅行傷害保険 最高3,000万円(利用付帯)+ショッピングガード保険・サイバーリスク保険50万円/ゴールド:海外最高1億円・国内最高5,000万円+航空機遅延保険・サイバーリスク保険75万円 |
| 空港ラウンジ | ゴールドは国内主要空港+ハワイ・ホノルル 無料 |
| スマホ決済・ タッチ決済 | pple Pay/Google Pay/Samsung Wallet/QUICPay・JCBのタッチ決済対応 |
| 会計ソフト連携 | 対応(MyJCB外部接続でAPI連携) |
| 申込対象 | 法人代表者・個人事業主/カード使用者は18歳以上 |
| 審査で見られる点 | 経営実績・財務状況・信用情報・属性情報の4項目 |
2級ファイナンシャル・プランニング技能士(FP2級)
曽根原淳子
大手通信会社に所属し、現在は金融事業会社に出向。金融領域の業務に従事しながら、FP2級に加え、証券外務員一種・二種、貸金業務取扱主任者などの資格を取得し、資産運用から証券、融資まで幅広い金融知識を有する。
私生活では、マイルやポイントを貯める「ポイ活」を実践。投資信託を中心に資産運用にも取り組み、投資歴は8年。金融業務で培った専門知識と実体験を活かし、資産形成やポイ活など、暮らしに役立つお金の情報をわかりやすく伝えることを大切にしている。
【結論】個人事業主・一人法人はBiz ONE、複数カード管理ならJCB法人カードを検討
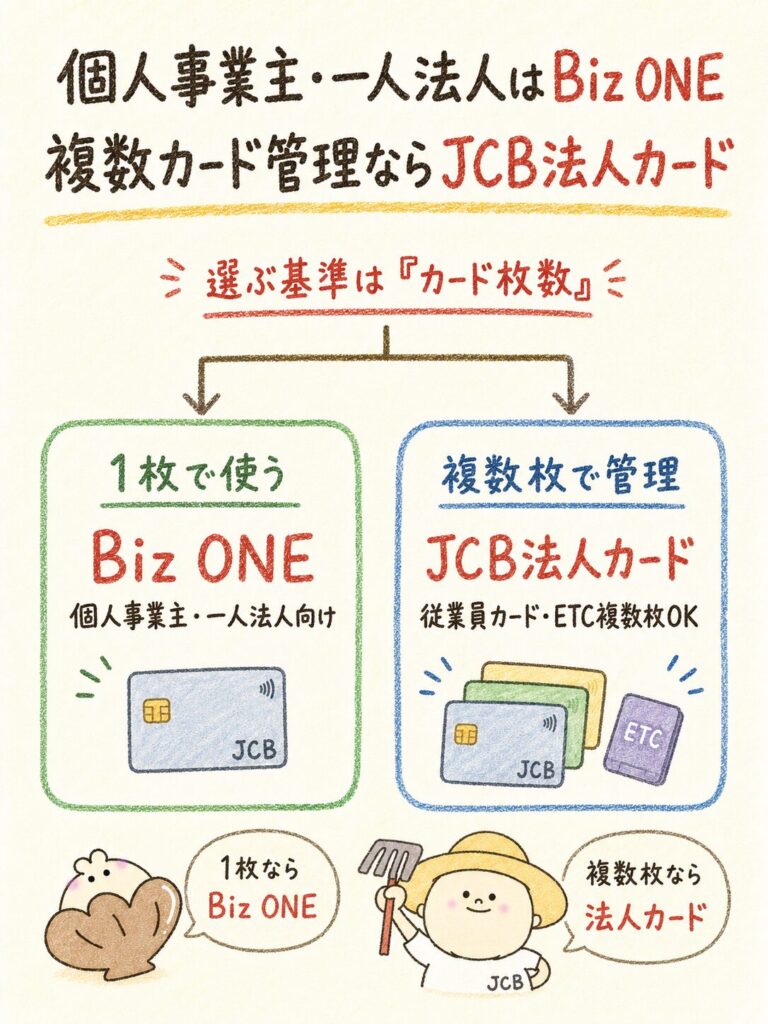
2つのシリーズの結論は、従業員カードが必要かどうかで選ぶという一点に集約されます。Biz ONEは追加カードを発行できず、1枚で完結する働き方に向いた設計です。
一方でJCB法人カードは使用者カード・ETCカードをどちらも複数枚発行できます。従業員に持たせる前提の設計なので、経費をカード単位で分けたい企業は法人カードが候補になるでしょう。
還元率で見るとBiz ONEが有利です。200円(税込)あたりJ-POINT2ポイントが貯まります。法人カードは1ポイントなので、ちょうど2倍の水準です(2026年7月時点)。
ただし還元率だけで決めると、あとで従業員カードが必要になったときに作り直しが発生します。年会費・還元率・カード枚数の3点を並べて考えるのが安全な進め方なんです。
<JCB Biz ONE>(1枚で完結したい個人事業主・一人法人向け)
- 還元率:200円で2ポイント(法人カードの2倍)
- 追加カード:発行不可/ETCは1枚のみ
- 審査:決算書不要・申込者本人の情報が中心
<JCB法人カード>(従業員カード・複数枚管理が必要な企業向け)
- 還元率:200円で1ポイント
- 追加カード:使用者カード・ETCとも複数枚OK
- 審査:経営実績・財務状況・信用情報・属性情報の4項目
審査の面では、Biz ONEは決算書の提出を求めず申込者本人の情報を中心に見る設計です。法人カードは経営実績・財務状況・信用情報・属性情報の4項目が確認対象として示されています。
つまり開業直後で決算を終えていない場合は、Biz ONEのほうがハードルを感じにくい構造です。この違いは記事の後半で個人事業主・法人に分けて詳しく見ていきましょう。
年会費永年無料の券種から試したい場合は、Biz ONE一般が入口になります。JCB Biz ONEの公式ページで申込条件を先に見ておくと、迷いが減りますよ。
申込対象と審査対象の違い
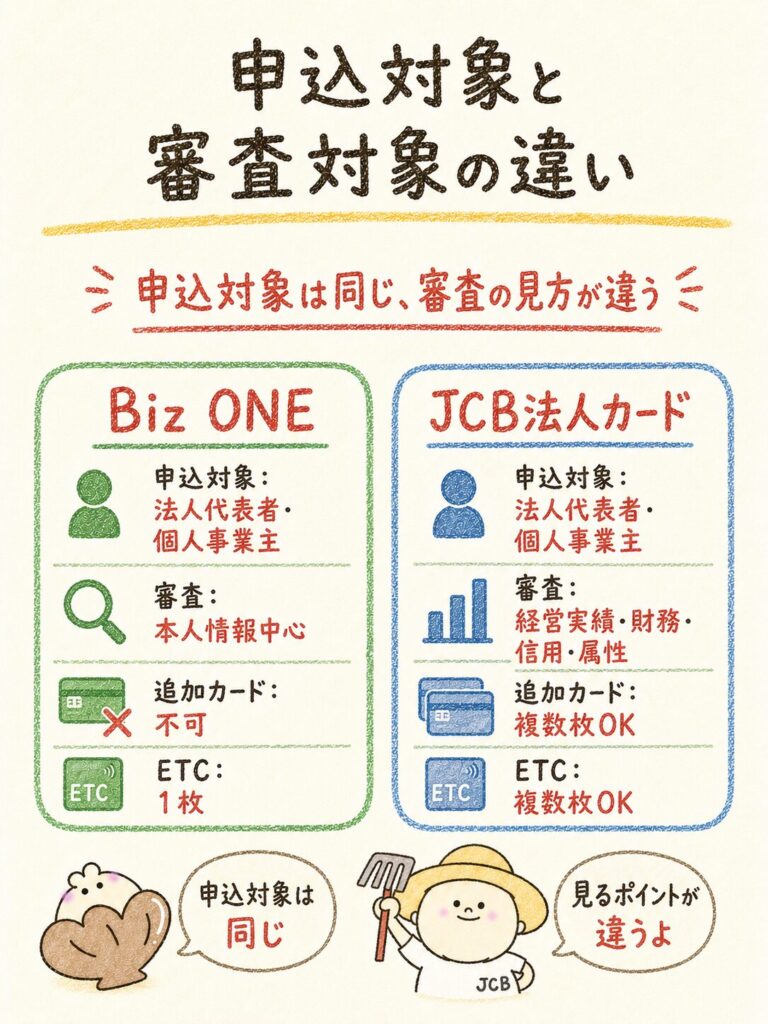
申込対象と審査対象の違いは、どちらのシリーズも同じ人が申し込める点にあります。公式では4券種すべて、申込対象が法人代表者または個人事業主とされています(2026年7月時点)。
つまり「Biz ONEは法人が申し込めない」わけではありません。混同されやすいのですが、Biz ONEは法人代表者も申込対象に含まれているんです。
分かれるのは審査で見る対象と、発行後に使えるカードの範囲です。法人カードは経営実績・財務状況・信用情報・属性情報の4項目が確認対象として示されています。
Biz ONEは決算書の提出を前提にしない設計で、申込者本人の情報を中心に据えています。「誰が使うカードか」ではなく「何枚必要か」で系統を選ぶと考えると整理しやすいでしょう。
| 項目 | JCB Biz ONE | JCB法人カード |
|---|---|---|
代表カードフェイス | |  |
| 申込対象 | 法人代表者・個人事業主(副業含む)18歳以上 | 法人代表者・個人事業主 18歳以上 |
| 審査の確認 | 本人確認+事業情報が中心(決算書不要) | |経営実績・財務状況・信用情報・属性情報の4項目 |
| 審査期間 | 公式目安なし(確認書類は少なめ) | 2〜5週間程度 |
| 追加カード/ETC | 不可/1枚 | 複数枚可/複数枚可 |
一人法人でも法人カードを選ぶべきなのかな。
カードが1枚で足りるなら、Biz ONEのほうが還元の面で得をしやすい選び方になるよ。
従業員カード・ETCカードの必要枚数
必要枚数を判断する基準は、2枚以上必要かどうかの一点になります。Biz ONEは追加カードを発行できず、ETCカードも1枚のみに限られる設計です。
対してJCB法人カードは使用者カード・ETCカードのどちらも複数枚発行できます。どちらも年会費は無料なので、枚数を増やしても固定費は変わりません。
この差は運用の手間に直結します。営業担当が3人いる会社でBiz ONEを選ぶと、1枚を共有するか立替精算を続けるかの二択になります。月末の精算作業がそのまま残る形です。
社用車が複数台ある場合も同じです。ETCカードが1枚しか持てないと、車ごとの高速代を分けて把握できず、月末の仕分けに時間がかかります。
筆者の感覚では、カードが1枚で足りるうちはBiz ONEの手軽さが勝ちます。ただし支払い口を分けたくなった時点で、法人カードの複数枚発行がありがたく思えてくるでしょう。
先に「1年後に何枚必要そうか」を数えると、作り直しを避けられます。今の枚数ではなく、増える見込みで判断するのがコツなんです。
- Biz ONE:追加カード発行不可・ETCも1枚のみ
- 法人カード:使用者カード・ETCともに複数枚可(どちらも年会費無料)
- 営業担当が複数いる会社でBiz ONEを選ぶと、1枚を共有 or 立替精算が残る
- 社用車が複数台なら、ETC1枚制限で車ごとの高速代を分けられない
- ※「今の枚数」ではなく「1年後に何枚必要そうか」で判断する
一般とゴールドは年会費と特典で選ぶ
一般とゴールドの違いは、年会費と付帯特典の範囲にあります。Biz ONE一般は年会費永年無料で、ゴールドは初年度無料・以降5,500円(税込)です。
ただしゴールドは年間100万円以上の利用で翌年度も無料になります(2026年7月時点)。条件を満たせるなら、実質無料で上位券種を持てる計算です。
法人カードは一般が1,375円(税込)、ゴールドが11,000円(税込)です。どちらも初年度無料ですが、年間利用額による無料条件は示されていません。
付帯保険の内容も分かれます。Biz ONEゴールドは端末の補償が中心です。法人カードは出張と情報管理のリスクに備える構成になっています。
出張が多い会社なら旅行傷害保険が付く法人カードが向きます。スマホを業務で酷使する個人事業主ならBiz ONEゴールドという整理になるでしょう。
年会費の額ではなく、使う特典が付いているかで選ぶのが失敗しにくい判断でしょう。使わない特典に年会費を払うのは避けたいところです。
なお還元率は一般とゴールドで変わりません。Biz ONEは一般もゴールドも200円で2ポイント、法人カードはどちらも1ポイントです。上位にしても還元は変わりません。

JCB法人カード選び・審査準備診断
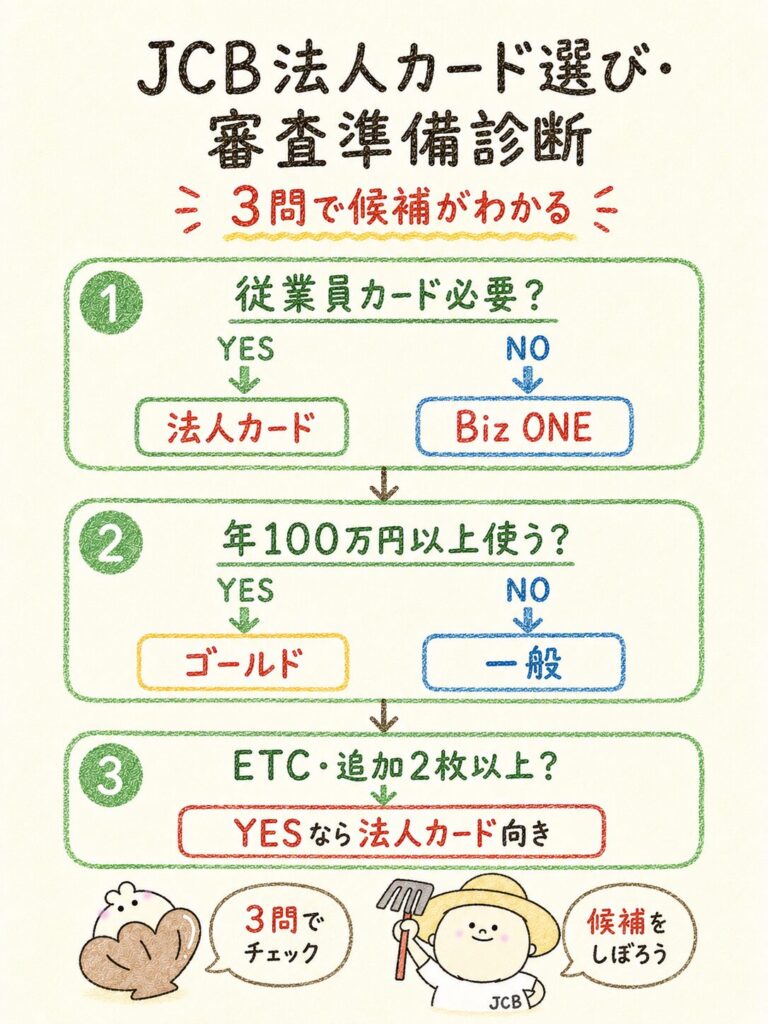
この診断は、3つの質問で4券種のうちどれが候補になるかを絞り込むものです。記事冒頭に設置しているので、まだ触っていない方は先に答えてから読み進めると理解が早くなります。
判定の軸は3つです。申込者の形態と従業員カードの必要性、年間の利用見込み額を聞きます。そのうえで追加カード・ETCの必要枚数を確認します。
配点は均等ではありません。券種の系統を決めるのはQ1の形態です。Q1に20点、Q2に10点、Q3に5点という重みを置いています。この差でQ3が結果を覆せなくなります。
こうすると、Q3の答えだけで系統がひっくり返ることがありません。JavaScriptを切っている方でも判定できるよう、同じロジックを下の表に載せておきます。
| Q1:法人または従業員カードが必要 | Q2:年100万円以上の利用 | 合計スコア | 判定される券種 |
|---|---|---|---|
| Yes(20点) | Yes(10点) | 30〜35点 | JCB法人カード ゴールド |
| Yes(20点) | No(0点) | 20〜25点 | JCB法人カード 一般 |
| No(0点) | Yes(10点) | 10〜15点 | JCB Biz ONE ゴールド |
| No(0点) | No(0点) | 0〜5点 | JCB Biz ONE 一般 |
合計スコアに幅があるのは、Q3の5点が加算されるためです。5点では区分の境界(0点・10点・20点・30点)を越えないため、判定はQ1とQ2で決まります。
- 30点以上=JCB法人カード ゴールド(年会費11,000円・使用者カード複数枚可)
- 20点以上30点未満=JCB法人カード 一般(年会費1,375円・使用者カード複数枚可)
- 10点以上20点未満=JCB Biz ONE ゴールド(年間100万円以上利用で年会費無料)
- 10点未満=JCB Biz ONE 一般(年会費永年無料)
個人事業主・法人・従業員数を選ぶ
Q1で聞くのは、個人事業主で従業員カードが不要か、法人または従業員カードが必要かの2択です。ここが券種の系統を決める最重要の質問になります。
公式の申込対象はBiz ONE・法人カードとも「法人代表者または個人事業主・18歳以上」で共通です。だからこそ形態そのものではなく、従業員カードの必要性で分ける設計にしています。
一人法人で代表者しかカードを使わないなら、Q1は「従業員カードは不要」が実態に合います。個人事業主でも従業員にカードを持たせたいなら、法人カード側の選択肢を選んでください。
Biz ONEは追加カードを発行できないため、2人以上でカードを分けたい時点で候補から外れます。この点は年会費や還元率よりも先に確認しておきたい条件でしょう。
従業員数が今後増えるかどうかも一緒に考えると、判定の精度が上がりますよ。採用予定があるなら法人カード側で見積もるのが現実的です。
追加カード・ETC・利用額を回答する
Q2とQ3では、年間の利用見込み額と追加カード・ETCの必要枚数を答えます。Q2は一般とゴールドのどちらが得かを決める質問で、年間100万円が境界になっています。
この100万円という数字には根拠があるんです。Biz ONEゴールドは年間100万円以上の利用で翌年度の年会費が無料になります。この条件が一般とゴールドの分岐点なんです。
つまり年100万円を超える見込みがあるなら、Biz ONEゴールドは実質無料で保有できます。保険や特典が付く分だけ有利になるという判断です。
Q3の追加カード・ETC枚数は、判定を覆さない補助的な確認として置いています。Biz ONEはETCカードが1枚のみという制限があるためです。
2枚以上必要と答えた個人事業主の方には、結果カード内で法人カードの検討を案内しています。診断結果をそのまま鵜呑みにしない設計を意識しました。
年間利用額の条件は毎年判定されます。Biz ONEゴールドで年間100万円を下回った年は、翌年度に5,500円(税込)の年会費が発生する点に注意してください(2026年7月時点)。
Biz ONE一般・ゴールド・法人一般・ゴールドの候補を表示
診断の結果は4パターンで、それぞれの候補券種と根拠が表示されます。結果カードには年会費・還元率・カード発行枚数の条件を入れています。そのまま比較材料として使えますよ。
法人カードゴールドが出た方は、年間100万円以上の利用と従業員カードの必要性がそろっています。使用者カード・ETCカードを複数枚発行できる点が最大の理由でしょう。
法人カード一般が出た方は、枚数の要件は満たしつつ利用額が年100万円未満というケースです。年会費1,375円(税込)で複数枚のカード管理ができる点を優先した判定です。
Biz ONEゴールドが出た方は、年会費が実質無料のまま200円で2ポイントの還元を受けられます。一般が出た方は、永年無料で始めて必要になったら見直す形が合います。
結果はあくまで候補の提示で、審査の合否を示すものではありません。審査基準は公式に非公開とされているため、この診断は条件の整理に使ってください。
JCB Biz ONEとJCB法人カードの違い
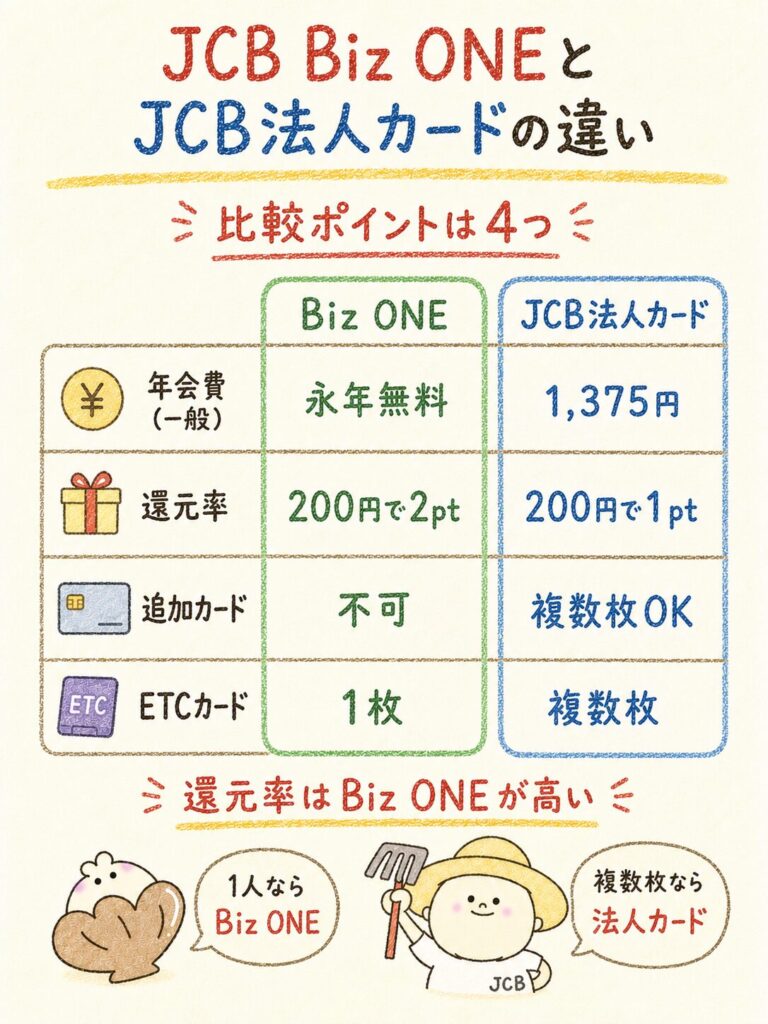
2つのシリーズの違いは6項目に整理できます。決定的に違うのは追加カードの発行可否と還元率の2点です。それ以外は目的に応じた差だと考えると分かりやすいでしょう。
還元率はBiz ONEが200円(税込)で2ポイント、法人カードが1ポイントです。年会費はBiz ONE一般が永年無料、法人カード一般が1,375円(税込)です。
会計ソフト連携はどちらも利用明細を自動入力できるため、経理の効率化では差がつきません。経費管理の自動化はどちらを選んでも受けられるので、比較軸から外して構いません。
| 比較項目 | Biz ONE 一般 | Biz ONE ゴールド | 法人カード 一般 | 法人カード ゴールド |
|---|---|---|---|---|
| カードフェイス | |  | | |
| 年会費(一般) | 永年無料 | 初年度無料/以降5,500円(年100万円で無料) | 初年度無料/以降1,375円 | 初年度無料/以降11,000円 |
| 還元率 | 200円で2P | 200円で2P | 200円で1P | 200円で1P |
| 追加カード | 発行不可 | 発行不可 | 複数枚可 | 複数枚可 |
| ETCカード | 1枚のみ | 1枚のみ | 複数枚可 | 複数枚可 |
| 主な付帯保険 | ― | スマホ/ショッピングガード | 旅行傷害/サイバー/ショッピングガード | 旅行傷害/サイバー/ショッピングガード |
- 決定的な違いは追加カードの可否と還元率の2点
- 申込対象は共通(法人代表者/個人事業主)→ 誤解しやすい
- 会計ソフト連携は両方対応 → 比較軸にならない
- 迷ったら「何枚必要か」で系統を選ぶ
申込対象
申込対象は、Biz ONE・法人カードのどちらも法人代表者または個人事業主で18歳以上です。Biz ONE側には「フリーランス・副業含む」という記載があります。
つまり副業として事業を営む人も対象に含まれます(2026年7月時点)。形態そのものが申込可否を分けるわけではないと理解しておきましょう。
ここを誤解している解説が多いので注意したい部分です。「Biz ONEは個人事業主専用」ではなく、法人代表者も申し込める設計になっています。
逆に法人カードも個人事業主が申し込めます。つまり形態だけで申込可否が分かれるわけではありません。選択の理由は発行後に使える機能の差にあります。
未成年(18歳・19歳)は、一般的なカードと同様に保護者の同意などが求められる場合があります。学生のうちに事業を始めた方は、事前に確認しておくと安心でしょう。
なお申込対象を満たしていることは、審査に通ることを意味しません。申込対象は入口の条件で、審査は別の判断という理解が必要です。
年会費
年会費は4券種で大きく開きます。もっとも安いのはBiz ONE一般の永年無料です。もっとも高いのは法人カードゴールドの11,000円(税込)となります。
Biz ONEゴールドは以降5,500円(税込)ですが、年間100万円以上の利用で翌年度も無料です。条件は毎年判定されるため、利用額が落ちた年は年会費が発生します。
法人カード一般の1,375円(税込)は、複数枚発行できる対価と見れば納得しやすい水準です。カードを3枚使う会社なら、1枚あたりの負担はかなり小さくなります。
法人カードゴールドには、オンライン入会限定の年会費無料特典が案内されています。対象は本カードと追加カードの初年度年会費です。
初年度に使い勝手を試してから継続を判断できる形です。年会費が高い券種ほど、この試用期間が判断の助けになるでしょう。
初年度無料に釣られず、2年目以降の金額で判断するのが基本の考え方になります。初年度だけ見ると4券種とも無料なので、比較の意味がなくなってしまいます。
追加カード・ETCカード
追加カードとETCカードは、2つのシリーズがはっきり分かれる項目です。Biz ONEは追加カードの発行ができず、ETCカードも1枚のみ(年会費無料)となっています。
JCB法人カードは使用者カード・ETCカードのどちらも複数枚発行できます(いずれも年会費無料)。従業員が経費を立て替えて後から精算する手間を、カードを渡すことで削減できる形です。
Biz ONEが追加カードを発行できないのは、個人事業主向けに設計されているためと説明されています。1人で完結する事業なら余計な機能を削って年会費を抑える、という考え方でしょう。
社用車ごとにETCカードを分けたい会社にとっては、この1枚制限が決定的な差になります。高速代を車両単位で把握できないと、部門別の原価計算がしにくくなるからです。
あとから追加カードが必要になっても、Biz ONEでは増やせません。その場合は法人カードへ新規で申し込み直す流れになるため、審査を再度受ける手間が生じます。JCB法人カード一般の使用者カード・ETC条件は公式サイトで確認できます。
ポイント還元
ポイント還元はBiz ONEが法人カードの2倍です。Biz ONEは200円(税込)で2ポイント、法人カードは1ポイントです(2026年7月時点)。
公式表記に沿えばBiz ONEが1%相当、法人カードが0.5%相当という水準です。同じ金額を使っても貯まる量が倍違うため、カード払いに寄せる事業者ほど差が広がります。
優待店を利用した場合は、さらに還元率が上がるケースがあります。ただし対象店舗と倍率は変動するため、常時の還元率で比較するのが安全な見方でしょう。
貯まったJ-POINTの使い道は共通です。ポイント制度そのものの仕組みや交換先の考え方は、下の記事で詳しく整理しています。
還元率だけで選ぶとBiz ONE一択に見えますが、追加カードが必要な会社ではそもそも選べません。還元率は「Biz ONEを選べる人にとっての上乗せ」と位置づけるのが実務的です。
会計ソフト・経費管理
会計ソフト連携は、Biz ONE・法人カードのどちらでも利用できます。公式サイトでは両シリーズに利用明細の自動入力が案内されています(2026年7月時点)。
つまり経理の自動化を理由にどちらかを選ぶ必要はありません。連携そのものは共通機能なので、比較軸としては差がつかない項目です。
差が出るのは明細の分け方です。法人カードは使用者カードごとに利用者が分かるため、誰がいくら使ったかを明細の段階で切り分けられます。
Biz ONEは1枚で完結するので明細も1本にまとまります。個人事業主にとっては、むしろ集計がシンプルで扱いやすい構造でしょう。
なお連携には会計ソフト側の設定が必要です。カードを作っただけでは自動入力は始まらないので、発行後に連携設定まで済ませておきましょう。
付帯保険・出張特典
付帯保険は2つのシリーズで内容が異なります。Biz ONEゴールドはスマートフォン保険とショッピングガード保険の2つです。端末の補償が軸の構成です(2026年7月時点)。
JCB法人カードは旅行傷害保険・サイバーリスク保険・ショッピングガード保険が案内されています。出張と情報管理の両方に備える構成という違いがあります。
出張が多い会社にとっては、旅行傷害保険が付く法人カードのほうが実用的です。国内外の移動が業務に組み込まれているなら、この差は年会費の差を埋める要素になります。
サイバーリスク保険は法人カード側の特徴です。取引先の情報を扱う事業では、情報漏えいに関するリスクへの備えとして意味を持ちます。
一方でスマートフォン保険は、端末が業務の中心にある個人事業主に効きます。撮影・配信・訪問営業などスマホ依存度が高い働き方なら、Biz ONEゴールドの構成が合うでしょう。
保険の適用条件や上限額は各カードの規定によります。保険を目的に選ぶなら、条件と上限を約款で確認する手順を省かないでください。
保険が付くだけで年会費11,000円は高くない?
出張が年に何回あるかで印象が変わる部分だよ。移動が少ない事業なら無理に上位を狙わなくていいよ。
JCB Biz ONEの審査で確認されること
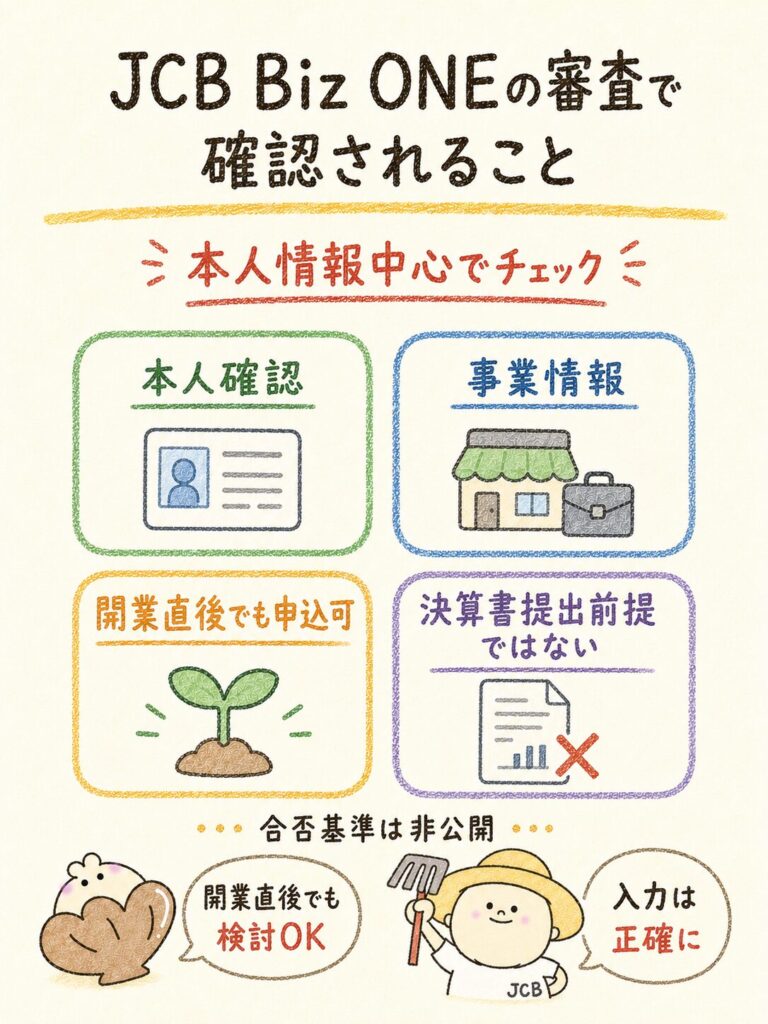
Biz ONEの審査は、決算書の提出を前提にしない設計が特徴です。事業の規模より、申込者本人の情報が中心に据えられています(2026年7月時点)。
そのため開業したばかりで決算を1度も終えていない方でも、申込自体は可能な構造になっています。ただし審査の合否基準は公式に非公開なので、「通りやすい」と断定できる情報はありません。
「個人の信用情報のみが対象」「審査は通りやすい」と書く記事もありますが、公式に明記されてはいません。この記事は公式の記載に沿って、確認される内容と準備項目に絞って整理します。
以下では申込の仕組み・開業直後の扱い・本人確認と事業情報・利用可能枠の4点を順に見ていきましょう。法人カード側の確認項目とは前提が違うため、自分がどちらで申し込むのか意識しながら読み進めてください。
- 決算書は不要・申込者本人の情報が中心
- 開業直後・副業でも申込可(フリーランス・副業含む)
- ただし入力内容の正確さがそのまま評価材料に
- 希望枠は月々の経費から逆算して申告する
JCBは審査の詳細な合否基準を公開していません。「必ず通る」「誰でも作れる」といった説明を見かけても、そのまま信じないようにしてください。申込条件を満たしていることと審査に通ることは別の話です。
個人与信を中心に申し込む仕組み
Biz ONEは、申込者本人の情報を中心に申し込む形になっています。法人カードで示されている経営実績・財務状況は、Biz ONE側では審査項目として掲げられていません。
この違いが生まれる背景は、追加カードを発行しない設計と関係します。カードを使うのが申込者1人に限られるため、確認する範囲も申込者本人に寄る構造になるわけです。
ただし「個人カードと同じ扱い」とまでは言えません。Biz ONEはあくまで事業用カードで、申込時には事業に関する情報も入力します。
筆者が個人事業主として事業用カードを申し込んだときも、屋号や事業内容の入力欄がありました。事業として継続している実態を伝えられるかが要点という感覚です。
決算書が不要という点は、開業直後の人にとって現実的な助けになります。とはいえ書類が少ないぶん、入力内容の正確さがそのまま評価材料になると考えて臨みましょう。
開業直後・個人事業主でも申し込めるか
開業直後でも申し込みは可能です。申込対象に「フリーランス・副業含む」と明記されています。事業年数の条件で門前払いされる仕組みではありません(2026年7月時点)。
副業として事業を始めた段階でも対象に含まれます。会社員として給与を得ながら副業の経費をカードで管理したい、という使い方も想定された設計でしょう。
ただし申込対象に該当することと、審査に通ることは別です。信用情報に問題がある場合や、入力内容に不備がある場合は結果に影響します。
開業直後で不安な方は、まず年会費永年無料のBiz ONE一般から検討するのが無理のない選び方です。年会費の負担がないため、使ってみて合わなかった場合の損失を抑えられます。
事業の実績が積み上がってから上位券種を検討する、という順番でも遅くありません。焦って上位券種から狙う必要はないと考えておきましょう。
本人確認と事業情報
申込時には本人確認と事業情報の入力が必要です。本人確認はオンラインで完結する方法が用意されています。事業情報は屋号・事業内容・事業開始年などを入力します。
ここで意識したいのは、入力内容の一貫性です。公式では審査に時間がかかる原因として入力ミスが挙げられています。記載の食い違いは結果に影響しかねません。
たとえば確定申告書に書いた事業内容と、申込フォームで選んだ業種が大きく違うと、確認の手間が増えます。書類と申込情報がそろっているほうがスムーズに進むという理解でよいでしょう。
住所表記も要注意です。番地の表記やビル名の有無が本人確認書類と異なると、差し戻しにつながる場合があります。
筆者が事業用カードを申し込んだときは、事業開始年の入力で少し迷いました。開業届を出した年と実際に売上が立った年がずれていたためです。結局は開業届の年で統一し、書類と一致させる形にしました。
利用可能枠の考え方
利用可能枠は申込時の希望額をそのまま通すものではなく、審査を経て決まります。公式には枠の決定基準は示されていないため、希望額は実際に必要な範囲で申告するのが現実的な考え方です。
事業を始めたばかりの段階で大きな枠を希望すると、支払い能力との整合を確認する材料が足りません。結果として審査に時間がかかる可能性があるでしょう。
必要な枠の目安は、月々の経費支払い額から逆算しましょう。広告費・仕入れ・通信費など、カードで払う予定の合計を把握しておくと申告額に根拠を持たせられます。
枠が足りなくなった場合は、後から増額を申し込む方法があります。最初から最大を狙わず、実績を作ってから見直す流れのほうが自然です。
年間100万円以上の利用を見込むなら、月あたり約8万3千円の支払いが発生する計算です。ゴールドの年会費無料条件を狙うなら、この水準の枠が必要と考えておきましょう。
JCB法人カードの審査で確認されること
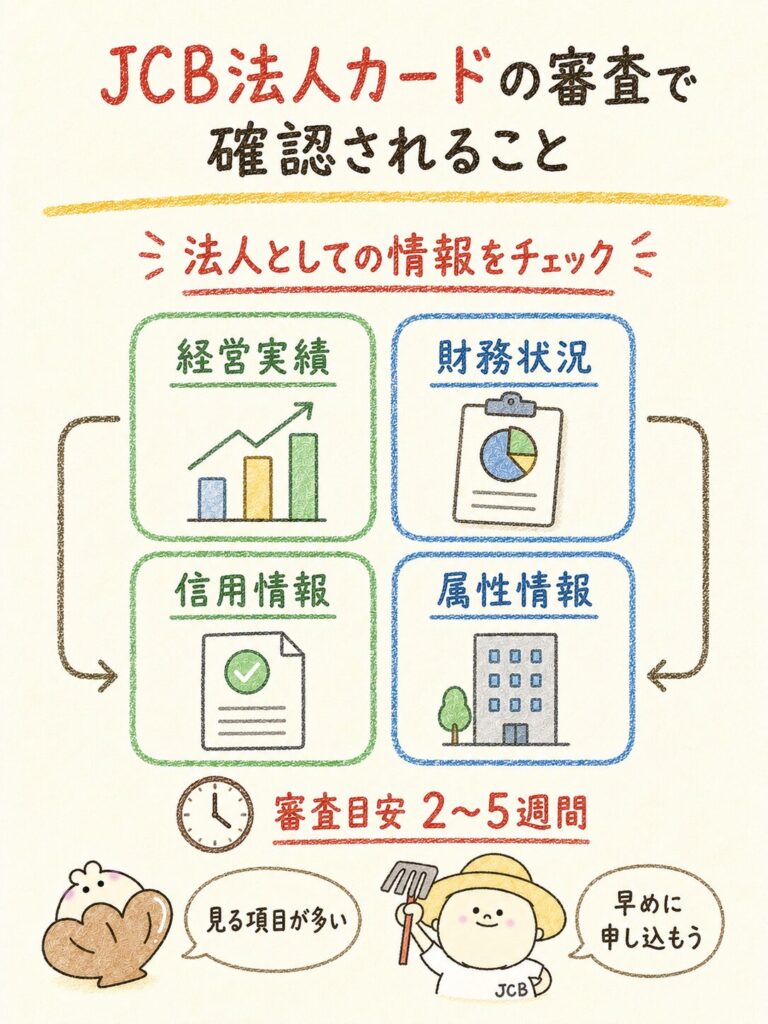
JCB法人カードの審査で確認されるのは経営実績・財務状況・信用情報・属性情報の4項目です。Biz ONEと違い、法人としての事業の姿を見る構造です(2026年7月時点)。
審査期間も長めです。公式ページには法人カードの審査期間は2〜5週間程度と記載されています。個人カードより長い期間が想定されており、書類不備があればさらに延びます。
つまり「今月中に使いたい」という状況では逆算が必要です。急ぎの支払いがあるなら、余裕を持って申し込むほうが安全でしょう。別の支払い手段を確保しておく手もあります。
なお審査の詳細な合否基準は非公開とされています。ここで整理するのは「何が確認対象として示されているか」であって、通過ラインを示すものではありません。
- 確認は経営実績・財務状況・信用情報・属性情報の4項目
- 審査期間は2〜5週間程度(個人カードより長い)
- 代表者個人の信用情報も確認対象
- 登記情報と申込情報の一致が最大の落とし穴
| 確認項目 | 見られている内容の位置づけ |
|---|---|
| 経営実績 | 設立年数など、事業を継続してきた実績 |
| 財務状況 | 支払い能力に関わる財務の状態 |
| 信用情報 | 過去の借入・支払い履歴の記録 |
| 属性情報 | 代表者や法人の基本的な情報 |
法人・代表者情報
法人カードの申込では、法人の情報と代表者の情報の両方を入力します。属性情報が確認項目として示されているとおり、法人と代表者はセットで見られる構造です。
法人の情報は商号・所在地・設立年月日・資本金・事業内容などが中心になります。代表者側は氏名・生年月日・自宅住所・連絡先といった基本情報です。
ここで気をつけたいのは、代表者個人の信用情報も確認対象に含まれる点です。信用情報が確認項目として明記されているため、代表者個人の支払い履歴も無関係ではありません。
設立したばかりでも、代表者個人がカードを長く使ってきた実績は情報として存在します。逆に個人としての延滞履歴が残っていれば、法人カードの申込でも影響し得ます。
法人と個人を切り離して考えないのが、法人カード審査を理解する第一歩です。この点はBiz ONEとの共通点でもあります。
設立年数・事業実態・支払い能力
経営実績として示されているのが設立年数です。事業を何年続けてきたかは、財務状況と並んで支払い能力を推し量る材料になります。
設立直後の法人が不利かというと、公式には具体的な年数基準は示されていません。ただし経営実績が確認項目に入っている以上、実績が乏しい段階では判断材料が少なくなります。
その場合に補えるのは事業実態の説明です。事業内容・取引先・売上の見込みを申込情報として整合させておくと、確認に必要な情報がそろいます。
支払い能力については、財務状況が確認項目に含まれています。売上に対して支払いが過大でないか、という視点で見られると考えるのが自然でしょう。
設立年数が短いなら、無理に高い枠を希望しないのが現実的な対応です。実績が積み上がってから見直す前提で、まずは通る構成を狙いましょう。
登記情報と申込情報の一致
登記情報と申込情報の一致は、審査で最も見落とされやすい落とし穴です。公式ページでは審査に時間がかかる原因として、登記情報と申告内容の不一致が明記されています。
具体的には商号の表記、本店所在地、代表者名、事業目的などです。登記簿の記載と申込フォームの入力がずれていると、確認のやり取りが発生して審査が延びます。
よくあるのは所在地の表記違いです。登記簿では「〇丁目〇番〇号」なのに、申込では「〇-〇-〇」と入力してしまうケースが典型でしょう。
移転や商号変更をした直後も要注意です。登記の変更手続きが完了していない状態で新しい情報を入力すると、当然ながら一致しません。
申込前に登記事項証明書を1枚取り、それを見ながら入力するのが確実な進め方です。手間は数百円と数十分ですが、審査期間の短縮効果は大きくなります。
追加カードを含む利用予定
法人カードでは使用者カードを複数枚発行できるため、申込時に何枚必要かを申告します。追加カードを含む利用予定は、必要な枠の大きさに直結する情報です。
使用者カードを5枚発行すれば、それぞれが経費を使う前提になります。合計の利用見込みが増えるため、枠の希望額もそれに応じた金額を申告することになるでしょう。
ここでも過大な申告は避けたほうが無難です。実際に使う人数と、1人あたりの月間経費から積み上げると根拠のある数字になります。
ETCカードも複数枚発行できるので、社用車の台数に合わせて申告しましょう。車両ごとに分けておけば、あとから高速代を車両単位で把握できます。
必要な枚数と枠を実態に合わせることが、審査をスムーズに進める要点です。将来の増員分まで先に盛り込む必要はありません。
設立1年目だと審査は厳しいのかな。
年数の基準は公開されていないよ。ただ実績が少ないぶん、入力内容と書類をそろえる作業が効いてくるよ。
審査に落ちる・時間がかかる原因
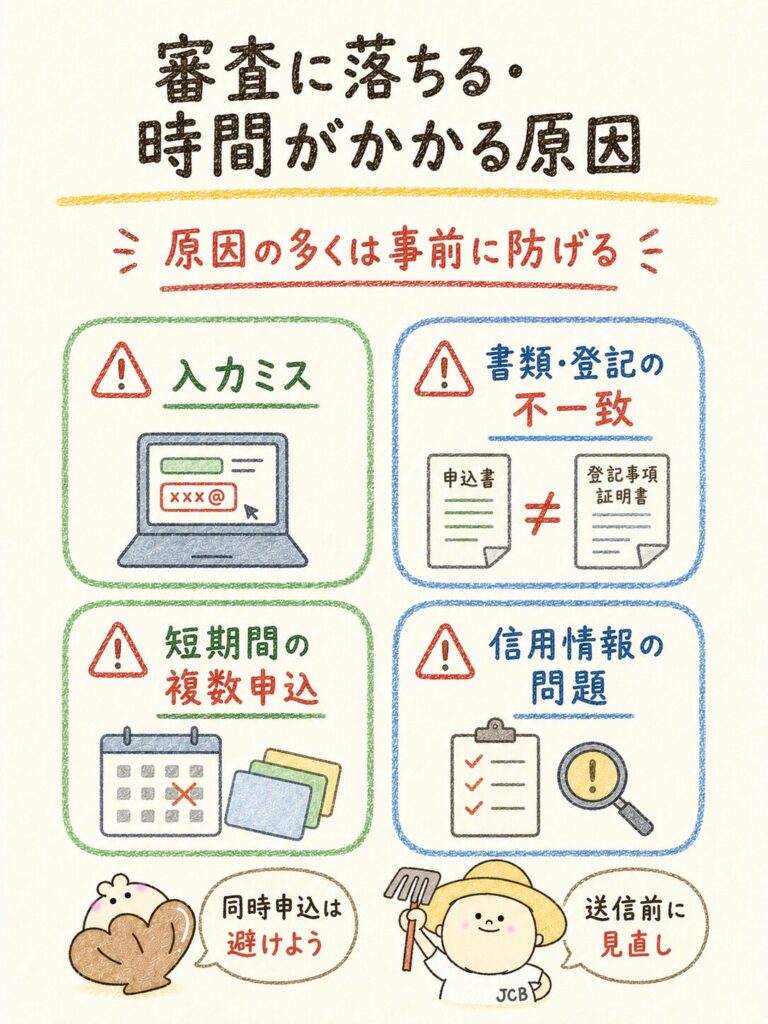
審査に落ちる・時間がかかる原因として、公式には5つが示されています(2026年7月時点)。申込条件の不備、入力ミス、登記情報との不一致、信用履歴、複数申請の5点です。
このうち入力ミスと不一致は、申込前の準備で防げるものです。つまり原因の多くは自分でつぶせるという見方ができます。
一方で信用履歴の問題は、短期間で改善できるものではありません。時間をかけて支払い実績を整える必要があるため、対応の性質が異なります。
法人カードは審査期間が2〜5週間程度とされており、書類不備があればさらに延びます。原因を4つのパターンに整理して、どこに当てはまるかを確認していきましょう。
- 申込情報と書類の不一致(入力ミス・登記との食い違い)
- 短期間に複数カードへ同時申請
- 信用情報・支払い状況の問題(延滞履歴など)
- 事業実態が確認しにくい(事業内容が抽象的すぎる)
- → 多くは申込前の準備でつぶせる
申込情報と確認書類が一致しない
もっとも多い原因が、申込情報と確認書類の不一致です。公式ページでも入力ミスと、登記情報と申告内容の不一致が原因として明記されています。
不一致が起きると、確認のためのやり取りが発生します。書類の再提出を求められれば、その分だけ審査期間が延びる仕組みです。
個人事業主の場合は、確定申告書や本人確認書類との整合が焦点になります。屋号の表記や住所の書き方が書類とずれていないか、送信前に読み返しましょう。
法人の場合は登記事項証明書が基準になります。商号のスペースや旧字体まで含めて、登記どおりに入力するのが原則です。
入力後に一度書類と突き合わせるだけで、この原因はほぼ防げます。急いで送信するより、5分の確認を挟むほうが結果的に早く発行されるでしょう。
短期間に複数カードへ申し込んだ
短期間に複数のカードへ同時申請することも、原因として公式に挙げられています。複数の申込が並ぶと、資金面での状況を確認する必要が生じるためです。
「どれか1枚でも通ればいい」と考えて同時に出すのは逆効果になり得ます。同時申請そのものが確認事項になってしまうからです。
対応はシンプルで、申込を1枚ずつ時期をずらすことです。結果が出てから次を検討する順番にすれば、この原因は発生しません。
すでに複数申し込んでしまった場合は、しばらく間隔を空けるほうが無難です。申込の履歴は信用情報に一定期間残るとされています。
必要なカードを1枚に絞ってから申し込むという進め方が、遠回りに見えて最短です。だからこそ、先に診断で候補を絞る意味があります。
信用情報・支払い状況に問題がある
信用情報は、Biz ONE・法人カードのどちらでも確認対象です。法人カードでは信用情報が公式の確認項目に明記されており、支払い履歴の記録が判断材料になります。
過去に延滞や支払いの遅れがあると、記録として残ります。この記録は短期間で消えるものではないため、その場での対策が難しい原因です。
対応としては、現在使っているカードやローンの支払いを遅らせないことに尽きます。実績を積み直すには時間がかかるので、早めに整え始めるのが得策でしょう。
法人の代表者は、個人としての支払い状況も無関係ではありません。属性情報と信用情報が確認項目に含まれているため、個人側の履歴も情報として存在します。
カード会社ごとの合否基準は非公開です。他社で通ったから通る、落ちたから落ちる、と単純には言えない点も押さえておきましょう。
事業実態を確認しにくい
事業実態を確認しにくい状態も、審査が進まない要因になります。公式には申込条件の不備が原因として挙げられています。事業として成立しているかを確認できる情報が必要です。
たとえば事業内容の記載が抽象的すぎると、何を営んでいるのか読み取れません。「コンサルティング」だけでは対象や商材が分からず、確認の手間が増えます。
連絡先も同じです。日中に連絡が取れない番号を登録すると、確認の電話がつながらず時間がかかります。
事業用の連絡先やWebサイト、屋号を統一しておくと実態が伝わりやすくなります。名刺・請求書・申込情報で表記がそろっているかを見直しましょう。
開業直後は特に、事業を説明する情報を整えてから申し込むほうが結果的に早く進みます。急ぎたい気持ちほど、準備が効いてくる場面といえるでしょう。
同時に申し込むのが不利になるのは意外だった。
焦って何枚も出したくなる気持ちは分かるよ。でも1枚に絞ったほうが結果的に早いよ。
審査通過のために申し込み前に準備すること
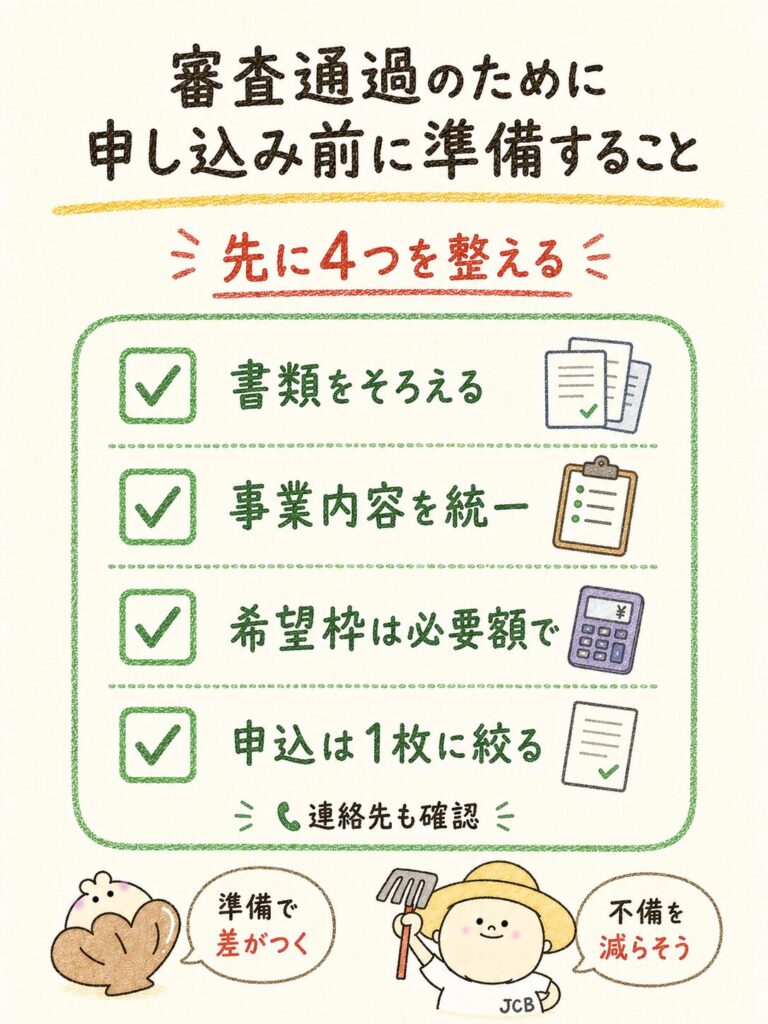
申し込み前の準備でやることは4つです。事業用の連絡先を用意し、事業内容を一貫させることが土台です。そのうえで希望枠を抑え、券種を年会費だけで選ばない4点になります。
これらはいずれも、公式に示された「審査に時間がかかる原因」を裏返した対策です。入力ミス・不一致・条件不備を先につぶす作業だと考えてください。
準備にかかる時間は、登記事項証明書の取得を含めても半日程度でしょう。法人カードの審査は2〜5週間程度かかるので、この半日で差し戻しを防げるなら効率のよい投資になります。
逆に準備を飛ばして申し込むと、差し戻しのたびに数週間が追加でかかります。急ぎたい場面ほど、先に手元を整えるほうが到着は早くなるものです。
- 事業用の電話番号・メールを用意し日中つながる状態にする
- 登記事項証明書(法人)/確定申告書・開業届(個人)を手元に
- 事業内容・屋号・住所の表記を書類どおりにそろえる
- 希望枠を月々の経費から逆算して決める
- 使用者カード・ETCの必要枚数を数える
- 申込は1枚に絞る(他社との同時申請を避ける)
固定電話や事業用連絡先の扱い
事業用連絡先は、日中に確実につながる番号を登録するのが基本です。公式には固定電話が必須という記載はありませんが、確認の連絡が取れないと審査は進みません。
固定電話がなくても申し込めます。ただし携帯番号だけを登録する場合は、着信を取り逃さない体制にしておく必要があります。
留守番電話の設定も有効です。折り返しの連絡先を残せる状態にしておけば、行き違いによる遅延を減らせるでしょう。
メールアドレスも事業用に統一しておくと実態が伝わりやすくなります。フリーメールでも問題ありませんが、名刺やWebサイトと同じものを使うほうが一貫します。
連絡先を書類・名刺・申込情報でそろえることがポイントです。バラバラだと事業実態の確認に時間がかかってしまいます。
事業内容を一貫して入力する
事業内容は、書類と申込情報で同じ表現に統一します。公式に挙げられた原因のうち、入力ミスと申告内容の不一致に直結する項目です。
個人事業主なら確定申告書の職業欄や事業内容の記載が基準になります。法人なら登記簿の事業目的が基準です。
抽象的な言葉だけで済ませないのも大切です。「サービス業」より「Webサイト制作および運用保守」のように書きます。何を提供しているかが分かる粒度が目安です。
副業として事業を営んでいる場合も、事業内容は具体的に書きます。申込対象にフリーランス・副業が含まれているため、副業であること自体は不利な材料ではありません。
複数の事業を営んでいる場合は、主たる事業を軸に記載します。主業と副業を混ぜて書くと、どちらが本業か読み取れなくなるので避けたいところです。
希望枠を必要以上に大きくしない
希望する利用可能枠は、実際に必要な金額にとどめます。枠の決定基準は公開されていませんが、根拠のない大きな希望額は確認材料を増やしてしまいます。
必要額は月々の経費から逆算しましょう。広告費・仕入れ・通信費・交通費など、カードで払う予定の合計を出します。根拠のある数字になるでしょう。
年間100万円の利用を見込む場合、月あたりは約8万3千円です。Biz ONEゴールドの年会費無料条件を狙うなら、この水準を基準に考えると分かりやすくなります。
枠が足りなくなったら、後から増額を申し込む方法があります。実績を積んでからのほうが説明もしやすいので、最初から最大を狙う必要はありません。
希望枠を大きくすれば付帯特典が増えるわけではありません。付帯保険の内容は券種ごとに決まっているため、枠と特典は別の話として切り分けて考えてください。
一般とゴールドを年会費だけで選ばない
券種選びで避けたいのが、年会費の安さだけで決めるやり方です。4券種はいずれも初年度無料なので、初年度の金額を比べても差が出ません。
比べるべきは2年目以降の年会費と、付いてくる機能の組み合わせです。Biz ONE一般は永年無料、ゴールドは年間100万円以上の利用で翌年度も無料になります。
法人カードは一般が1,375円(税込)、ゴールドが11,000円(税込)という並びです。年会費の幅が大きいので、機能とセットで見る必要があります。
ここに追加カードの可否と付帯保険を重ねます。従業員カードが必要なら、年会費の安いBiz ONEは選べません。出張が多いなら旅行傷害保険が付く法人カードの価値が上がります。
還元率も忘れずに含めましょう。Biz ONEは200円(税込)で2ポイント、法人カードは1ポイントです。利用額が大きいほど、ポイント差が年会費差を相殺していきます。
年会費・還元率・カード枚数・付帯保険の4点を並べて比べるのが、後悔しにくい選び方です。この4点は次の章で試算として数字にまとめます。
申込体験で確認したい項目|入力内容・本人確認・審査日数
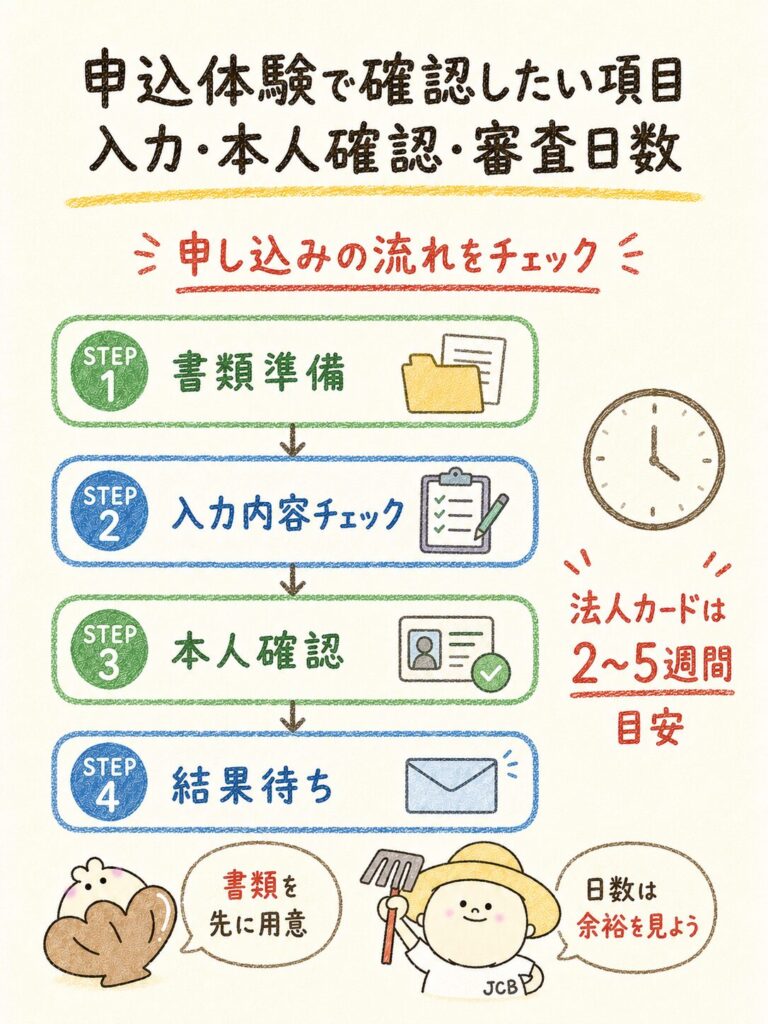
申し込みで確認しておきたい項目は3つです。用意する書類、迷いやすい事業情報、結果通知までの日数の3つです。事前に把握しておくと、手戻りをほぼ防げます。
とくに日数の見積もりは重要でしょう。法人カードの審査期間は2〜5週間程度とされています。支払いの予定から逆算して申し込みましょう。
書類の準備は前章のチェックリストで済みます。ここでは実際の申込フォームで手が止まりやすい箇所を、順を追って確認していきましょう。
とくに事業情報の入力欄は、書類との整合を求められる項目が集まっています。手元に書類を開いた状態で進めると、入力の迷いがかなり減るはずです。
本人確認書類と、法人なら登記事項証明書、個人事業主なら確定申告書や開業届を手元に用意します。
屋号・事業内容・事業開始年・連絡先を、書類の記載どおりに入力します。
使用者カード・ETCカードの必要枚数と、月々の経費から逆算した希望枠を入力します。
オンラインで本人確認を済ませ、結果通知を待ちます。法人カードは2〜5週間程度が目安です。
申し込みに用意した書類
用意する書類は、法人と個人事業主で分かれます。法人は登記事項証明書が基準になり、個人事業主は確定申告書や開業届が事業の実態を示す書類になります。
本人確認書類はどちらも必要です。運転免許証やマイナンバーカードなど、住所が最新の状態になっているものを選びましょう。
住所変更をしたのに書類が古いままだと、申込情報と一致しません。引っ越し直後の方は、先に書類側の住所を更新しておくほうが早く進みます。
法人の場合は、登記事項証明書を新しく取り直すのがおすすめです。商号や所在地を変更していた場合、古い写しでは現状と食い違ってしまいます。
書類を先にそろえてから入力に取りかかるという順番が効率的です。入力しながら書類を探すと、記憶に頼った入力になってミスが増えます。
入力で迷った事業情報
入力で迷いやすいのは、事業開始年・事業内容・年間売上の3項目です。いずれも書類との整合が求められるため、感覚で埋めないほうが安全でしょう。
事業開始年は、開業届に記載した年で統一するのが分かりやすい基準です。売上が立った年と開業届の年がずれている場合、書類側に合わせておけば説明がつきます。
事業内容は選択式の業種と自由記述が併存する形が一般的です。選択式で近いものを選び、自由記述で具体的な提供内容を補うと実態が伝わります。
年間売上は直近の実績を入れます。開業初年度で実績がない場合は、見込みの根拠を持てる数字にとどめるのが無難です。
筆者が迷ったのは業種の選択でした。Web制作と記事執筆の両方をしていたため、どちらを主業にするか判断が必要でした。売上構成比の大きいほうを主業として選び、自由記述で両方を書く形にしました。
申込から結果通知までの時間
結果通知までの時間は、券種によって見積もりが変わります。公式には法人カードの審査期間は2〜5週間程度と記載されています(2026年7月時点)。
書類不備があればさらに延びます。差し戻しが1回発生すると、再提出と再確認で1週間以上が加わる場合もあるでしょう。
つまり最短で通したいなら、1回目の申込で不備をゼロにするのが唯一の手段です。ここが前章の準備が効いてくる場面です。
Biz ONEについては審査期間の公式な目安が示されていません。ただし決算書の提出を前提にしない設計なので、確認する書類は法人カードより少ない構造です。
支払い予定が決まっているなら、1〜2か月前に申し込むという逆算をおすすめします。カードの到着を前提にした資金計画は、遅延リスクを抱えることになります。
2〜5週間って幅が広くて計画しにくいかも。
不備があると延びる前提の幅だよ。書類をそろえて出せば、短いほうに寄せられる余地があるよ。
一般・ゴールドを含む4券種の選び方
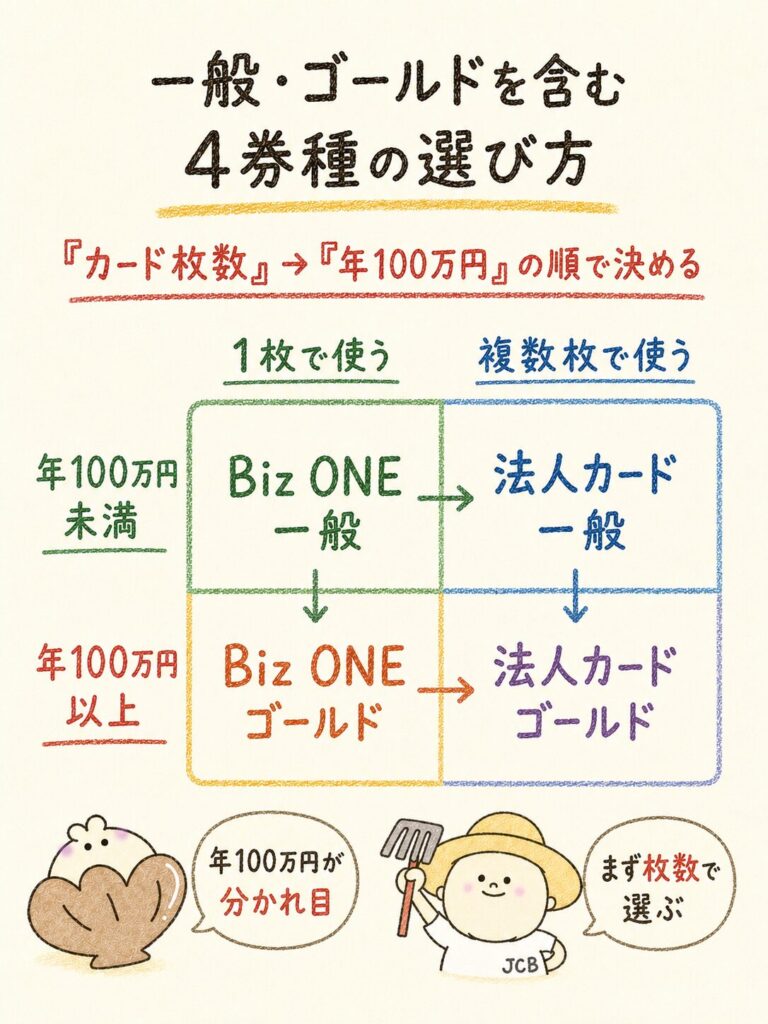
4券種の選び方は従業員カードの必要性で系統を決めるのが第一歩です。次に年間100万円を境に一般かゴールドを決めます。この順番なら迷う余地がほとんど残りません。
金額面の差もはっきりしています。年間100万円利用の前提では、ゴールド同士で年間16,000円相当の差が出ます。この試算は2026年7月時点の公式数値に基づくものです。
ただし追加カードが必要な企業はBiz ONEを選べません。この金額差は「Biz ONEを選べる立場の人にとっての差」です。券種の優劣を意味するものではないんです。
まずは筆者が公式の年会費・還元率から計算した独自試算を確認します。そのうえで4券種それぞれに向く人を見ていきましょう。
年間100万円利用ならBiz ONEゴールドが法人カードゴールドより年16,000円相当お得です。内訳は年会費差11,000円とポイント差5,000ポイント(2026年7月時点)。
| 項目 | Biz ONE ゴールド | 法人カード ゴールド |
|---|---|---|
| カードフェイス | | |
| 年会費(年100万円利用時) | 実質0円 | 11,000円 |
| 100万円分のポイント | 10,000P(2P/200円) | 5,000P(1P/200円) |
| 年間の差 | 年16,000円相当お得(Biz ONE側) | |
- 年100万円利用時、ゴールド同士で年16,000円相当の差
- 内訳=年会費差11,000円+ポイント差5,000P
- 一般同士なら6,375円相当の差
- ※追加カードが必要な企業はBiz ONEを選べないため差額だけで決めない
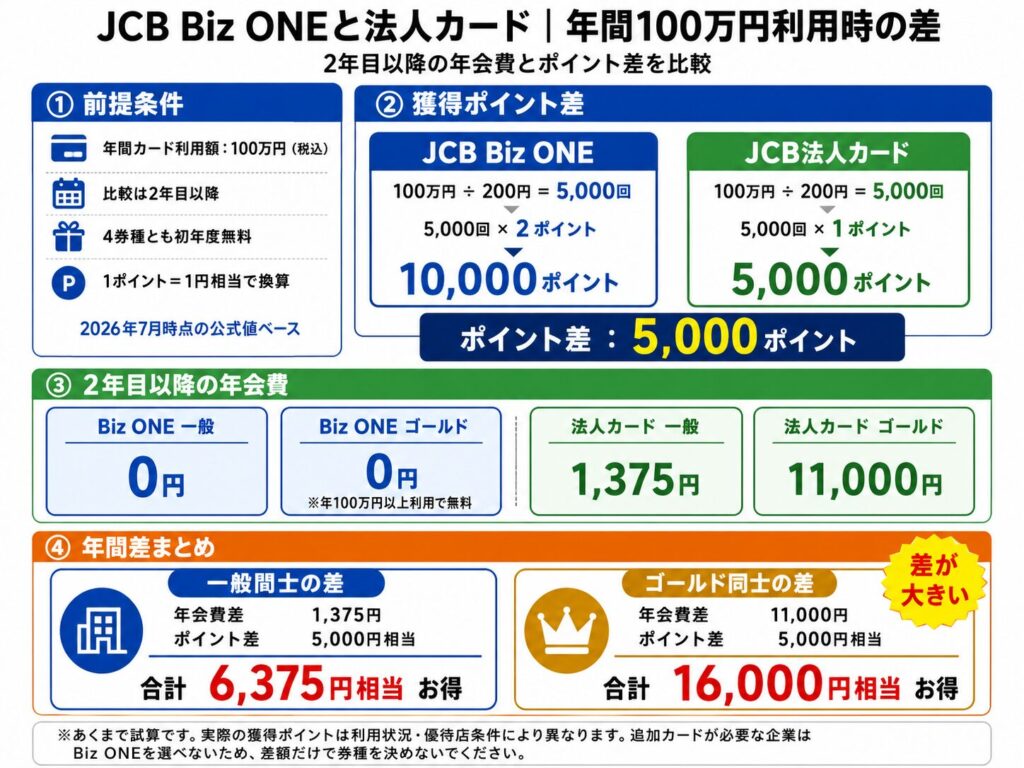
年間100万円未満の場合は、ゴールドの年会費無料条件を満たせません。Biz ONEゴールドで年会費5,500円(税込)が発生する年は、差額が5,500円分縮みます。
16,000円って想像より大きい差かも。
年会費の差だけじゃなく、還元率が2倍という点が積み上がるからだよ。使う額が増えるほど開いていくよ。
JCB Biz ONE一般が向く人
Biz ONE一般が向くのは、カードを1枚で完結させたい個人事業主です。年会費永年無料で200円(税込)につき2ポイント貯まるため、コストなしで還元だけ受け取れます。
年間の利用額が100万円に届かない見込みなら、この券種がもっとも無理のない選択でしょう。ゴールドの年会費無料条件を気にせず使い続けられます。
- 個人事業主・フリーランスで、従業員カードが不要な人
- 年間のカード利用が100万円未満の見込みの人
- 年会費をかけずに事業用カードを持ちたい人
- ETCカードは1枚で足りる人
- まず1枚作って様子を見たい開業直後の人
注意点は、追加カードが発行できずETCカードも1枚のみという制限です。事業が拡大して人やクルマが増えたときには、法人カードへの切り替えを検討する場面が来ます。
付帯保険はゴールドより限られます。スマートフォン保険を使いたい方は、JCB Biz ONEゴールドを見比べてから決めましょう。
JCB Biz ONEゴールドが向く人
Biz ONEゴールドが向くのは、年間100万円以上を事業用カードで支払う個人事業主です。条件を満たせば翌年度の年会費が無料になるため、実質無料で上位券種を持てます。
還元率は一般と同じ200円(税込)で2ポイントです。つまり年会費が無料になる前提なら、付帯保険が増える分だけ純粋に有利になります。
- 個人事業主・フリーランスで、従業員カードが不要な人
- 年間のカード利用が100万円以上になる見込みの人
- スマートフォンを業務の中心で使っていて端末の補償が欲しい人
- ショッピングガード保険を使いたい人
- 実質年会費0円で上位券種を持ちたい人
注意点は、年間利用額の条件が毎年判定されることです。売上が落ちて利用額が100万円を下回った年は、翌年度に5,500円(税込)が発生します。
追加カード不可・ETC1枚という制限は一般と同じです。枚数の要件はゴールドでも緩まないので、そこは法人カード側で考える必要があります。
JCB法人カード一般が向く企業
法人カード一般が向くのは、使用者カードを複数枚使いたいがコストは抑えたい企業です。年会費1,375円(税込・初年度無料)で使用者カード・ETCカードをどちらも複数枚発行できます。
還元率は200円(税込)で1ポイントなので、Biz ONEの半分です。それでも従業員の立替精算をなくせる効果を考えれば、十分に釣り合う水準でしょう。
- 従業員やスタッフにカードを持たせたい企業
- 社用車が複数台あり、ETCカードを車両ごとに分けたい企業
- 年間のカード利用が100万円未満の見込みの企業
- 旅行傷害保険・サイバーリスク保険を必要とする企業
- 年会費を1,375円(税込)に抑えたい企業
注意点は、審査期間が2〜5週間程度と長めになる点です。急ぎで使いたい場合は、申込の時期を前倒しする必要があります。
利用額が年100万円を超えてくるなら、ゴールドとの比較も意味を持ちます。付帯特典の差と年会費9,625円の差を並べて判断しましょう。
JCB法人カードゴールドが向く企業
法人カードゴールドが向くのは、出張が多く複数枚のカード管理も必要な企業です。年会費11,000円(税込・初年度無料)で、旅行傷害保険やサイバーリスク保険が付きます。
オンライン入会限定で、本カード・追加カードの初年度年会費が無料になる特典も案内されています。初年度に運用を試してから継続を決められる形です。
- 国内外の出張が多く、旅行傷害保険を業務で使う企業
- 取引先情報を扱い、サイバーリスクへの備えが必要な企業
- 使用者カード・ETCカードを複数枚発行したい企業
- 年間のカード利用が100万円以上になる見込みの企業
- 年会費11,000円(税込)を経費として許容できる企業
注意点は、年間利用額による年会費無料の条件が示されていないことです。Biz ONEゴールドのように実質無料にはなりません。特典を使い切れるかが判断の分かれ目になります。
還元率は一般と同じ200円(税込)で1ポイントです。ゴールドにしても還元率は上がらないので、選ぶ理由は付帯特典に置くのが正しい考え方でしょう。
JCB Biz ONE JCB法人カード 審査 比較に関するよくある質問
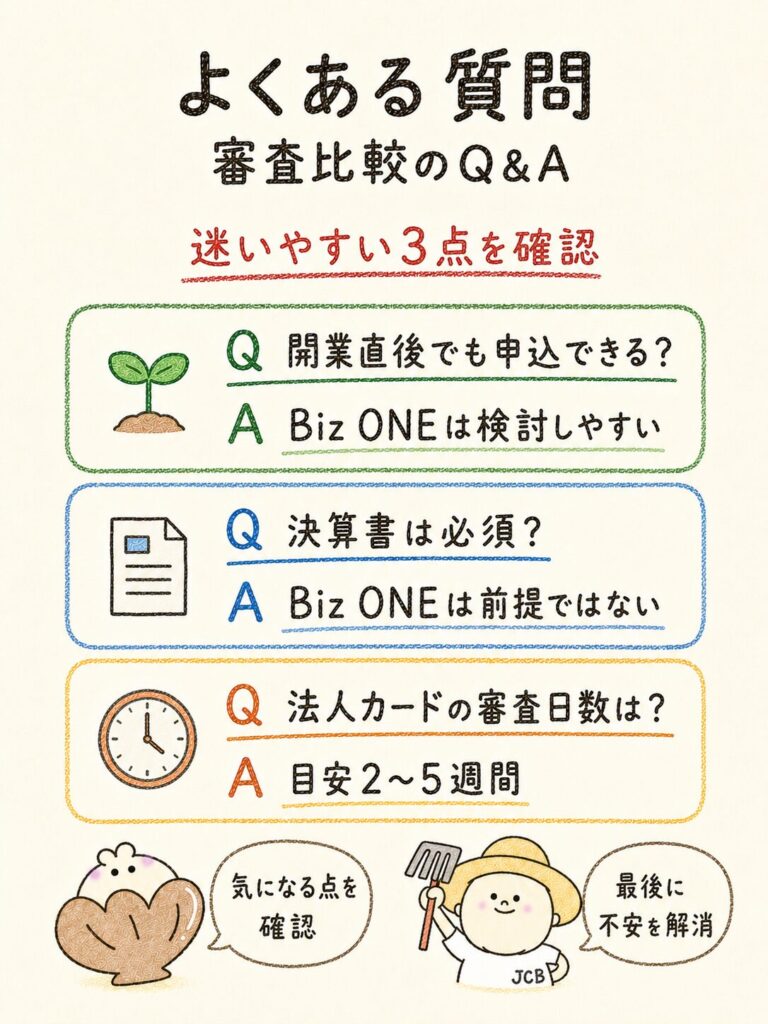
ここでは審査と券種選びで質問の多い10項目に答えます。答えの根拠はすべてJCB公式サイトの記載にそろえているので、判断材料としてそのまま使えます。
とくに多いのが「開業直後でも申し込めるか」「決算書は必要か」という2つでしょう。どちらも申込対象と確認項目の記載から答えが導けます。
なお審査の合否基準は公式に非公開とされています。「必ず通る」と書かれた説明は根拠がないので、条件の整理に集中するのが賢い進め方です。
年会費や審査日数に関する質問も多く寄せられます。数値はいずれも2026年7月時点の公式情報なので、申込前に最新の条件を確認してから判断してください。
JCB Biz ONEは開業直後でも申し込めますか?
申込対象が「法人代表者または個人事業主(フリーランス・副業含む)・18歳以上」とされているため、開業直後でも申し込み自体は可能です(2026年7月時点)。ただし審査の合否基準は非公開なので、申込対象を満たすことと通過することは別と考えてください。
JCB法人カードの審査では決算書が必要ですか?
公式には提出書類として決算書が明記されていません。ただし確認項目に財務状況と経営実績が含まれるため、事業の状況を確認できる書類の提出を求められる場合があります。手元に用意しておくと安心でしょう。
個人事業主はBiz ONEと法人カードのどちらがよいですか?
従業員カードが不要ならBiz ONEが向きます。還元率が200円(税込)で2ポイントと法人カードの2倍で、一般なら年会費も永年無料です。従業員やスタッフにカードを持たせたい場合は、追加カードを発行できる法人カードを選ぶ必要があります。
一般カードとゴールドで審査難易度は違いますか?
公式には券種ごとの審査難易度は示されていません。確認項目として挙げられているのは経営実績・財務状況・信用情報・属性情報の4つで、券種別の基準は非公開です。「ゴールドは厳しい」といった断定的な説明には根拠がないと考えてください。
審査には何日かかりますか?
公式ページでは法人カードは個人カードより審査期間が長く、2〜5週間程度と記載されています(2026年7月時点)。書類不備がある場合はさらに延びます。支払い予定がある場合は1〜2か月前に申し込むと安全です。
審査に落ちたらすぐ再申し込みできますか?
短期間に複数カードへ同時申請することが、審査に時間がかかる原因として公式に挙げられています。落ちた直後にすぐ申し込むより、原因を整えてから間隔を空けるほうが無難でしょう。入力ミスや書類の不一致がなかったかを先に確認してください。
JCB Biz ONEで従業員カードを追加できますか?
できません。Biz ONEは個人事業主向けに設計されているため追加カードの発行に対応していません。従業員カードが必要な場合は、使用者カードを複数枚発行できるJCB法人カードを選ぶことになります。
Biz ONEのETCカードは何枚まで発行できますか?
1枚のみで、年会費は無料です。社用車が複数台あり車両ごとにETCカードを分けたい場合は、ETCカードを複数枚発行できるJCB法人カードが候補になります。
Biz ONEゴールドの年会費を無料にする条件は何ですか?
年間100万円以上の利用で翌年度の年会費が無料になります。初年度は無料で、以降は5,500円(税込)が基本の年会費です(2026年7月時点)。条件は毎年判定されるため、利用額が下回った年は年会費が発生します。
会計ソフト連携はBiz ONEでも使えますか?
使えます。公式サイトではBiz ONE・法人カードのどちらもカード利用明細を会計ソフトに自動入力できると案内されています。ただし連携には会計ソフト側の設定が必要なので、カード発行後に設定まで済ませてください。
年会費永年無料の券種から試したい方は、Biz ONE一般が候補になります。条件を公式で確認したうえで、自分の必要枚数と照らし合わせてみてください。
結論|JCB Biz ONE JCB法人カード 審査 比較は条件を整理して自分に合う選択をしよう
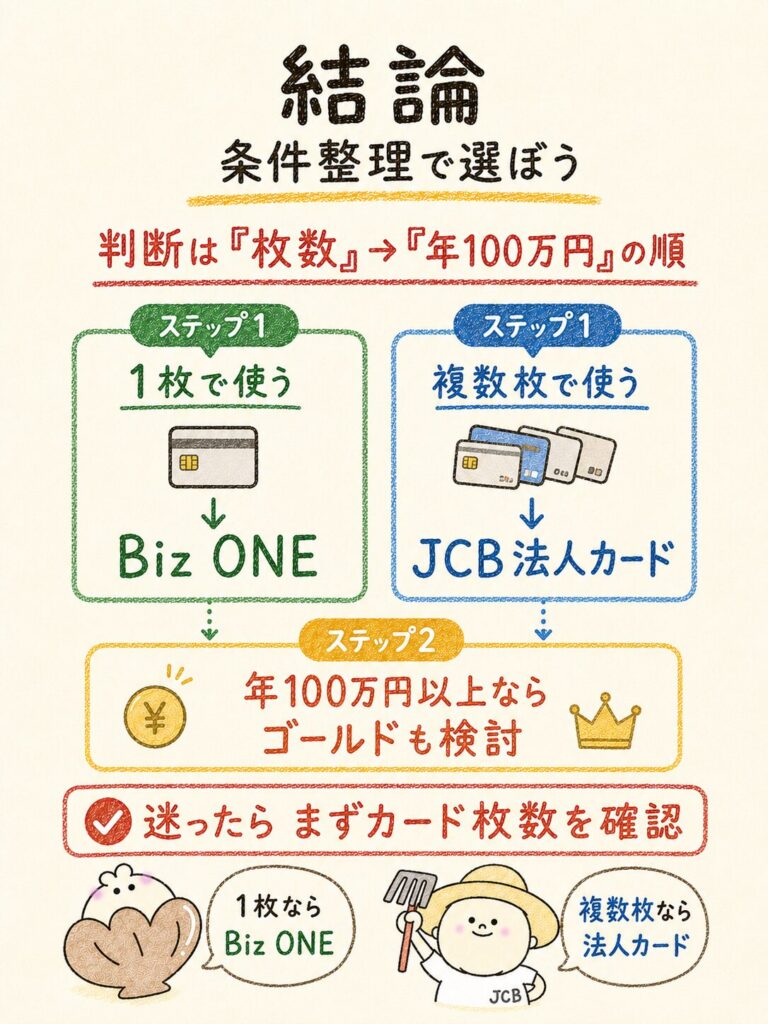
2つのシリーズの比較は、従業員カードの必要性と年間100万円の2基準で決まるのが結論です。この2点を先に決めれば、4券種のうち候補は1つに絞れます。
審査については、Biz ONEが決算書の提出を前提にしない設計です。法人カードは経営実績・財務状況・信用情報・属性情報の4項目を確認する構造です。
ただしどちらも合否基準は非公開とされています。準備で防げる原因をつぶすことに集中するのが、いちばん確実な進め方でしょう。
準備の要点は、書類と申込情報を一致させることと、申込を1枚に絞ることです。この2つで、公式に挙げられた原因の大半をカバーできます。
- 従業員カードは必要か→ 不要ならBiz ONE/必要なら法人カード
- 年間利用額は100万円以上か→ 以上ならゴールド/未満なら一般
- ポイント還元を重視するか→ Biz ONEが2倍(選べる人限定の上乗せ)
- 出張・情報管理の保険は要るか→ 必要なら法人カード
- 書類と申込情報の表記はそろえたか→ 不一致は審査遅延の最多原因
結局、最初に確認するのは枚数ってことだね。
そこが決まれば残りは利用額だけだよ。冒頭の診断でもう一度確かめてみてね。
券種が決まったら、あとは書類をそろえて申し込むだけです。年会費永年無料のBiz ONE一般なら、コストをかけずに事業用カードの運用を始められますよ。