今回は楽天経済圏の楽天証券のiDeCo商品について話します。まずは診断を行い、自分に合っているか/合っていないかを判断してみてください。
結論から書くと、楽天証券のiDeCoで最初に決めるのは「どの商品を買うか」ではなく「どんな基準で選ぶか」です。
楽天証券のiDeCoで扱う商品は、投資信託38本と元本確保型(定期預金)1本です(2026年10月1日時点)。この中から自分に合う組み合わせを決めることになります。
どの商品が合うかは、運用期間や値動きの許容度によって人それぞれです。公式も個別の商品を推奨しているわけではありません。
そこで、公式サイトで確認できる商品の内訳・手数料・制度改正の予定を整理し、自分で選ぶための基準と確認手順をまとめます。
なお、iDeCoの投資信託は値動きがあり元本は保証されません。原則60歳まで引き出せない点も、読み進める前に押さえておいてください。
iDeCoの商品って結局どれを選べばいいの?ランキング記事を見ても、サイトごとに1位が違うんだよね。
そこが悩みどころよね。順位は書いた人の考え方で変わるから、まずは自分の基準を作るのが先よ。
基準って言われても、何を見ればいいのか分からないなあ。
運用できる期間の長さと、値動きにどこまで耐えられるか。この2つから絞っていくの。まずは診断で自分の位置を確かめてみてね。
2級ファイナンシャル・プランニング技能士(FP2級)
曽根原淳子
大手通信会社に所属し、現在は金融事業会社に出向。金融領域の業務に従事しながら、FP2級に加え、証券外務員一種・二種、貸金業務取扱主任者などの資格を取得し、資産運用から証券、融資まで幅広い金融知識を有する。
私生活では、マイルやポイントを貯める「ポイ活」を実践。投資信託を中心に資産運用にも取り組み、投資歴は8年。金融業務で培った専門知識と実体験を活かし、資産形成やポイ活など、暮らしに役立つお金の情報をわかりやすく伝えることを大切にしている。
楽天証券iDeCo商品診断
楽天証券iDeCoで候補になる資産タイプと確認の順番
候補になる資産タイプと、公式サイトで確認する順番を表示します。
受け取りまでの期間・値動きへの許容度・他の資産・商品の決め方の4問に答えると、楽天証券iDeCoの取扱商品(投資信託38本+元本確保型1本/2026年10月1日時点)の中で候補になる資産タイプと、確認する順番を表示します。
- iDeCoの投資信託は値動きがあり、受け取り時に元本割れとなる可能性があります。元本確保型を除き元本は保証されません。
- 過去の実績は将来の運用成果を保証するものではありません。
- iDeCoで積み立てた資産は、原則60歳まで引き出せません。
- 本ツールは投資助言ではなく、特定の商品を推奨するものでもありません。最終的な判断はご自身で行い、必要に応じて公式資料や専門家にご確認ください。
候補にする資産タイプが決まったら、最新の取扱商品と手数料を公式サイトで確認してください。
楽天証券iDeCoの取扱商品一覧を公式サイトで確認する運営管理手数料0円/投資信託38本+元本確保型(定期預金)1本(2026年10月1日時点)。加入時手数料2,829円、口座管理手数料は加入者で月171円(2026年12月以降は月186円の見込み)、他の金融機関等への移換時は楽天証券に4,400円がかかります。
【結論】楽天証券iDeCoは低コスト商品を軸に選ぶ
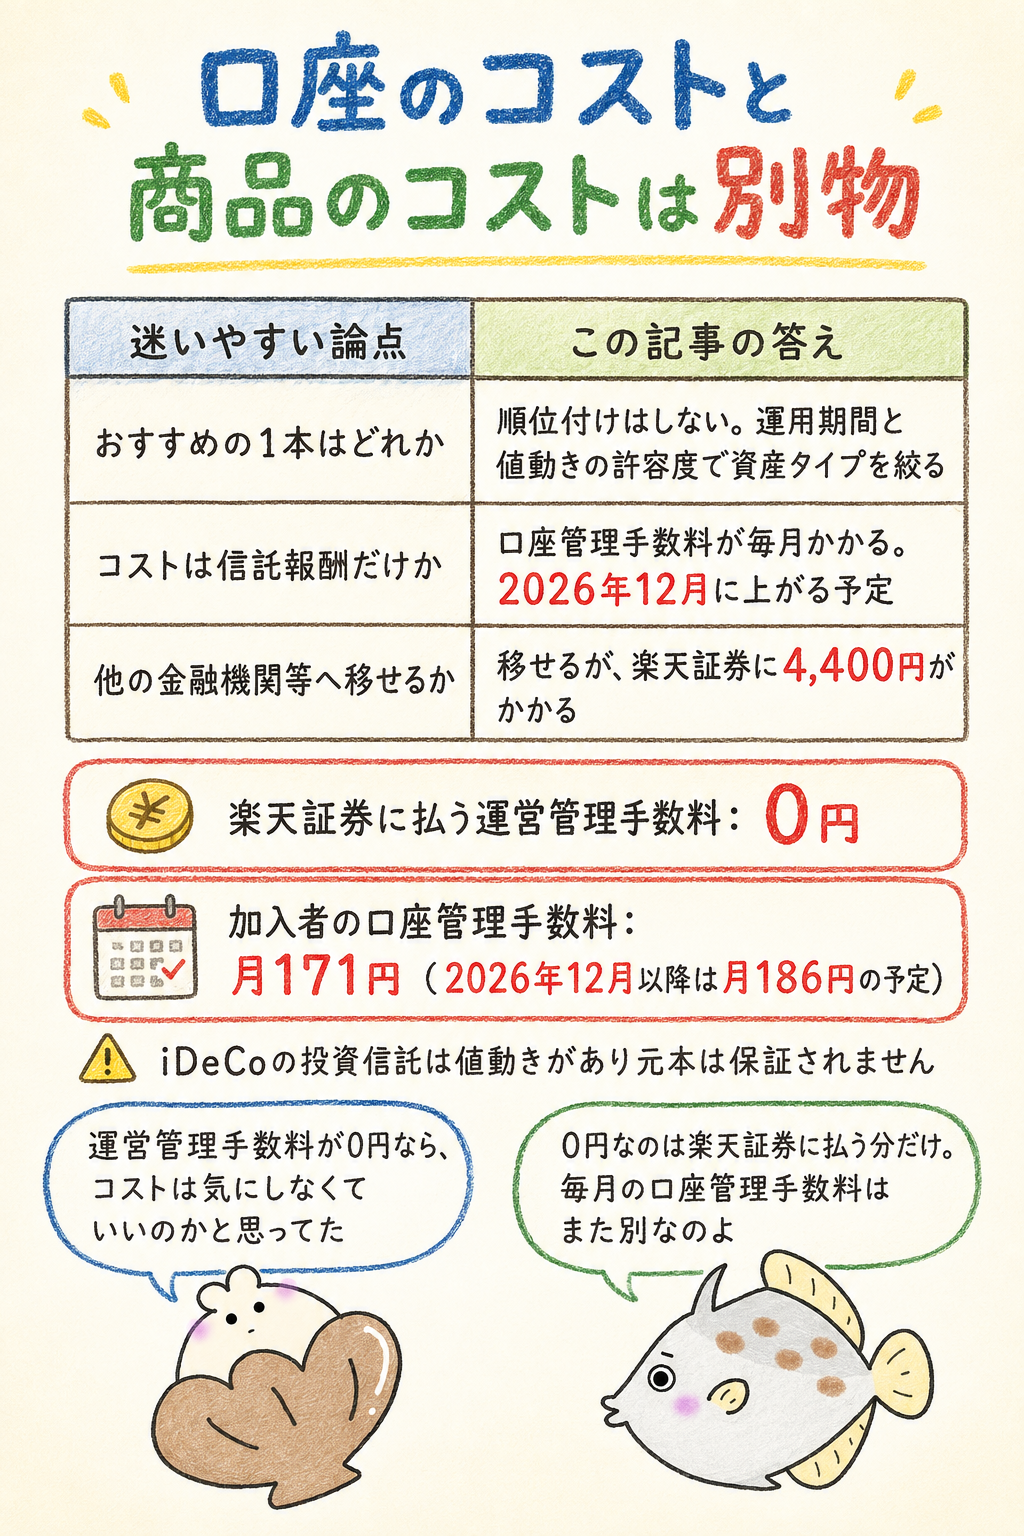
楽天証券のiDeCoで商品を選ぶ出発点は、口座にかかるコストと商品にかかるコストを分けて考えることです。この2つは別物です。
楽天証券に支払う運営管理手数料は0円ですが、それは口座を持つための費用の一部にすぎません。国民年金基金連合会と信託銀行への手数料は別にかかります。
一方、商品ごとにかかる信託報酬は、選ぶ商品によって変わります。「手数料無料」と「商品のコストが低い」は同じ意味ではありません。
そのうえで、運用できる期間の長さと値動きの許容度から資産タイプを絞っていきます。まずは迷いやすい論点を先に整理しておきましょう。
| 迷いやすい論点 | この記事の答え(2026年9月時点) |
|---|---|
| おすすめの1本はどれか | 順位付けはしない。運用期間と値動きの許容度から資産タイプを絞る |
| 年代で配分を決めてよいか | 年代は運用期間の目安にすぎず、同じ年代でも条件は異なる |
| 信託報酬はどこで見るか | 投信スーパーサーチで取引種別をiDeCoに絞り込んで比較する |
| コストは信託報酬だけか | 口座管理手数料が毎月かかる。2026年12月に上がる予定 |
| 元本確保型だけでもよいか | 定期預金1本を選べる。ただし手数料は毎月かかる |
| 他の金融機関等へ移せるか | 移せるが、楽天証券に4,400円がかかる |
| いつ引き出せるか | 原則60歳まで引き出せない |
※2026年9月時点の楽天証券iDeCo公式サイトの記載にもとづきます。金額はすべて税込みです。
楽天証券iDeCoの基本スペック(2026年10月1日時点)
- 取扱商品:投資信託38本+元本確保型(定期預金)1本
- 投資信託の種類:インデックス型/アクティブ型/ターゲットイヤー型5本(2030年〜2060年)
- 楽天証券に支払う運営管理手数料:0円(残高・積立額・期間による条件なし)
- 加入時・移換時手数料:2,829円(国民年金基金連合会・初回のみ)
- 加入者の口座管理手数料:月171円(国基連105円+信託銀行66円+楽天証券0円)
- 2026年12月以降の口座管理手数料:月186円(国基連が120円に上がる予定)
- 運用指図者の口座管理手数料:月66円(信託銀行66円+楽天証券0円)
- 給付手数料:1回440円(信託銀行)/還付手数料:国基連1,048円+信託銀行440円
- 他の金融機関等への移換時手数料:楽天証券に4,400円
商品の一覧と本数は公式サイトで随時更新されます。申し込みの前に、最新のラインナップを自分の目で確かめてください。
運営管理手数料が0円なら、コストはもう気にしなくていいのかと思ってた。
そこは分けて考えたいところ。0円なのは楽天証券に払う分だけで、毎月の口座管理手数料はまた別なのよ。
初心者が最初に見るポイント
最初に見るのは、自分が負担するコストの全体像です。iDeCoの費用は1か所に払うものではありません。
iDeCoは国民年金基金連合会が実施主体となり、運営管理機関(楽天証券)と事務委託先の信託銀行が関わる仕組みです。手数料もこの三者に分かれて発生します。
楽天証券に支払う運営管理手数料は0円で、残高や積立額、加入期間による条件はありません。ここは加入者全員が同じ扱いです。
一方、加入時には国民年金基金連合会へ2,829円を支払います。さらに毎月、国基連へ105円、信託銀行へ66円がかかります。
合計すると月171円です。この金額は選ぶ商品にかかわらず発生します。
そのうえに、商品ごとの信託報酬が乗ります。信託報酬は保有している間ずっとかかる費用なので、口座の手数料と商品のコストは必ず別々に確認してください。
年代だけで商品を決めない
年代は、運用できる期間を測るための目安のひとつにすぎません。年齢だけで配分を決めるのは避けたい考え方です。
同じ40歳でも、受け取りを始めたい時期は人によって違います。会社の企業年金の有無、NISAや預金でどれだけリスクを取っているかも異なります。
年代別の配分例として示される数字は各社の見解であり、公式が推奨している比率ではありません。
代わりに使うのは、受け取りまでの運用期間の長さと、値動きにどこまで耐えられるかという2つの軸です。この2軸で資産タイプを絞ります。
さらに、2026年12月に予定されている制度改正で、加入できる年齢が70歳未満まで広がる見込みです。積立期間が最大70歳まで延ばせるなら、年齢と運用期間の関係そのものが変わります。
元本割れリスクを理解する
iDeCoで投資信託を選ぶ場合、元本割れの可能性があります。値動きのある資産に投資する以上、避けられないリスクです。
過去に良い成績だった商品でも、その実績が将来の運用成果を保証することはありません。ランキングや騰落率だけを根拠に選ばないでください。
加えて、iDeCoは私的年金の制度なので原則60歳まで引き出せません。急にお金が必要になっても、途中で取り崩すことは基本的にできません。
値動きを避けたい場合は元本確保型(定期預金)が1本用意されています。ただし、こちらを選んでも口座管理手数料は毎月かかります。
この記事を読むうえでの前提(必ずご確認ください)
- iDeCoの投資信託は値動きがあり、元本は保証されません。元本割れの可能性があります
- 過去の運用実績は、将来の運用成果を保証するものではありません
- iDeCoは原則60歳まで引き出せません。生活資金や近い将来に使う予定のお金は入れないでください
- 本記事は特定の商品を推奨するものではありません。最終的な判断はご自身で行い、必要に応じて公式資料や専門家に確認してください
- 2026年12月の制度改正は「予定」であり、内容が変わる可能性があります
楽天証券iDeCoの商品ラインナップ
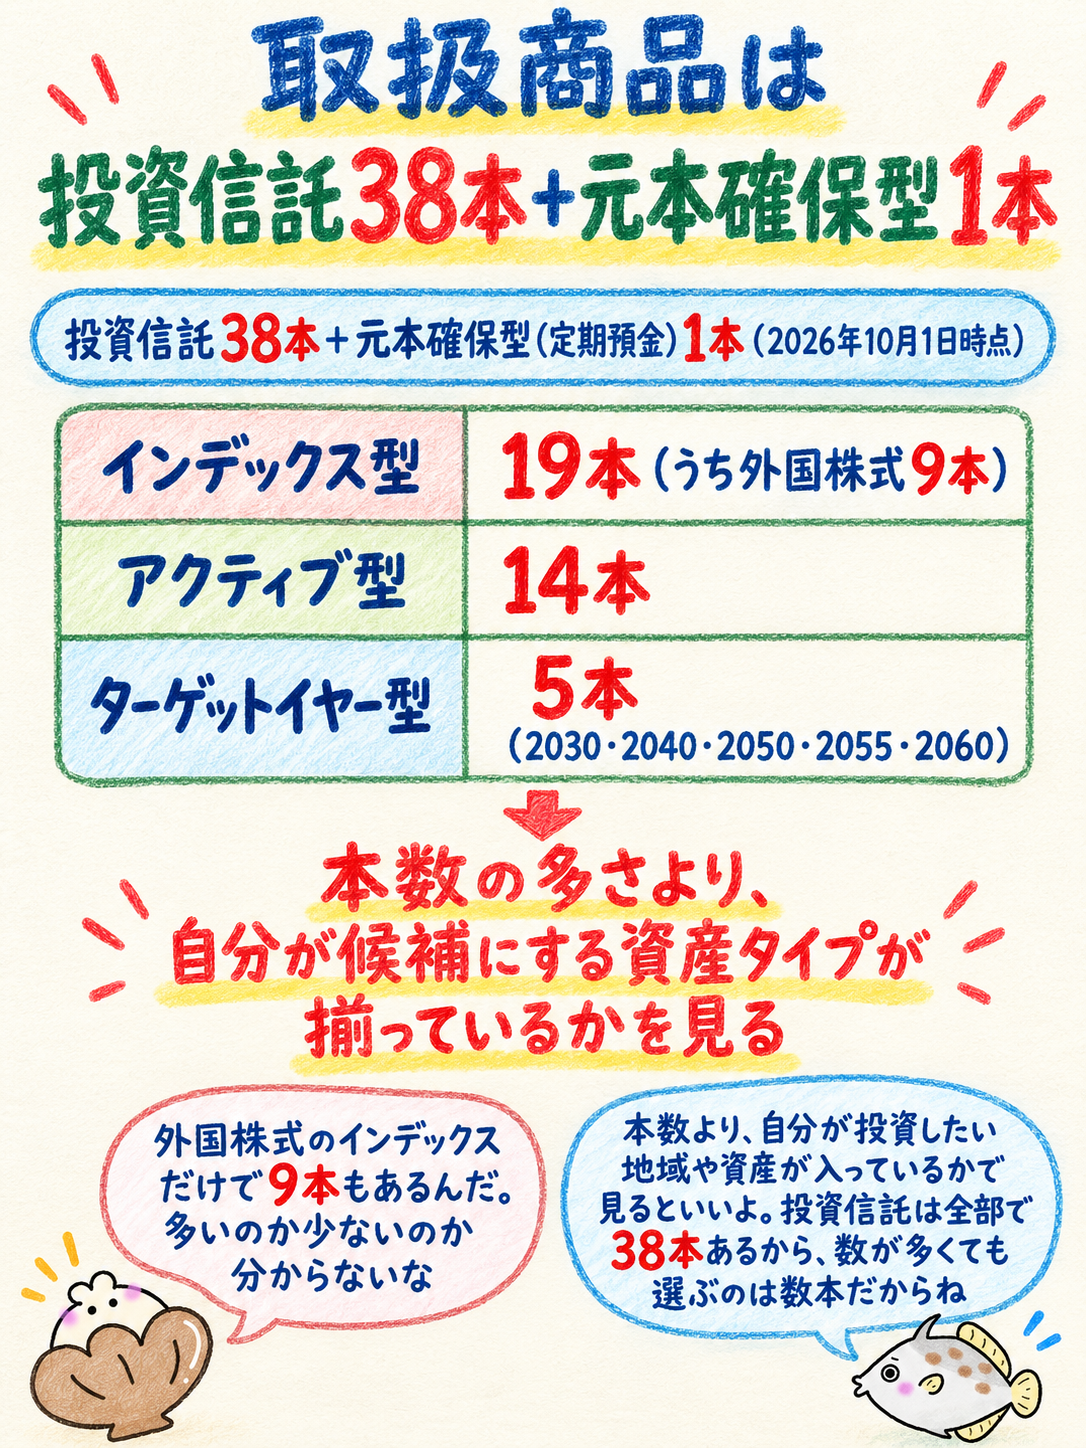
楽天証券iDeCoの取扱商品は、投資信託38本と元本確保型(定期預金)1本です(2026年10月1日時点)。
投資信託はインデックス型・アクティブ型・ターゲットイヤー型に分かれます。公式サイトでは、この区分ごとに資産タイプ別の商品一覧が公開されています。
取扱商品は入替で変わり、2026年4月1日にも9本が追加・9本が除外されました。現在の公式一覧は投資信託38本+元本確保型1本です。古い数値を前提にすると、選べる幅を見誤ります。
まずは資産タイプ別の内訳を見て、自分が候補にする領域がどこにあるかを把握しておきましょう。
| 資産タイプ | インデックス型 | アクティブ型 |
|---|---|---|
| 外国株式 | 9本 | 3本 |
| 国内外株式 | 2本 | 1本 |
| 国内株式 | 2本 | 3本 |
| 海外債券 | 2本 | 1本 |
| 国内債券 | 取扱なし | 1本 |
| 海外REIT | 1本 | 取扱なし |
| 国内REIT | 1本 | 1本 |
| コモディティ | 1本 | 1本 |
| バランス型 | 1本 | 3本 |
※上記のほかにターゲットイヤー型5本(2030年・2040年・2050年・2055年・2060年)と、元本確保型(定期預金)1本があります。
2026年10月1日時点の楽天証券iDeCo公式商品一覧にもとづく内訳です。
外国株式のインデックスだけで9本もあるんだ。多いのか少ないのか分からないな。
本数より、自分が投資したい地域や資産が入っているかで見るといいよ。数が多くても選ぶのは数本だからね。
国内外株式インデックス
株式のインデックス型は、外国株式9本・国内外株式2本・国内株式2本の構成です。ラインナップの中で最も本数が多い領域になります。
インデックス型とは、日経平均株価や米国の株価指数といった指数に連動する成果を目指す投資信託のことです。指数に沿って動くため、値動きの理由が分かりやすいという特徴があります。
「全世界株式(オールカントリー)」や「米国株式(S&P500)」のように呼ばれるタイプは、この外国株式や国内外株式の区分に含まれます。
ただし、どの指数に連動する商品が実際に用意されているかは、公式の商品一覧で銘柄名まで確認してください。商品の追加・除外は行われることがあります。
指数(インデックス)とは、市場全体の値動きを表すために作られた数値のことです。指数に連動するタイプは、市場の平均的な動きに合わせて資産が増減する設計になっています。
株式のインデックス型は値動きが大きくなりやすい領域です。運用期間が短い人ほど、比重の置き方を慎重に考えてください。
バランス型
バランス型は、インデックス型1本・アクティブ型3本に加えて、ターゲットイヤー型5本(2030年〜2060年)が用意されています。
バランス型とは、株式・債券・REITなど複数の資産をあらかじめ組み合わせた投資信託です。1本を選ぶだけで複数の資産に分散できます。
ターゲットイヤー型は、名前に付いた目標年に向けて資産の組み合わせが自動で調整されていくタイプです。楽天証券では2030年・2040年・2050年・2055年・2060年の5本があります。
自分で配分を決めるのが難しいと感じる人にとって、バランス型は候補になりやすい選択肢です。ただし中身の資産構成は商品ごとに違います。
また、複数の資産を組み入れている分、信託報酬の水準も商品によって差が出ます。中身と費用の両方を目論見書で確認してから決めてください。
債券・REIT
債券とREITの領域は、インデックス型が海外債券2本・海外REIT1本・国内REIT1本、アクティブ型が海外債券1本・国内債券1本・国内REIT1本です。
債券は国や企業が資金を借りるときに発行する証券で、一般に株式より値動きが小さいとされる資産です。ただし、値動きが小さいことと元本が保証されることは別です。
REIT(リート)は、多くの投資家から集めた資金で不動産に投資し、賃料や売却益を分配する仕組みの商品です。不動産市況の影響を受けます。
このほか、金などに投資するコモディティがインデックス型・アクティブ型に各1本あります。株式以外の資産を組み入れたい場合の候補になります。
いずれも元本保証ではありません。「株式より安全」という言葉だけで判断せず、値動きの性質を確認してください。
アクティブファンド
アクティブ型は、資産タイプ別に外国株式3本・国内外株式1本・国内株式3本・海外債券1本・国内債券1本・国内REIT1本・コモディティ1本・バランス型3本が用意されています。
アクティブ型とは、運用会社が銘柄を選んで指数を上回る成果を目指すタイプの投資信託です。運用担当者の判断が成果に影響します。
指数を上回ることを目指す運用では調査や売買の手間がかかるため、インデックス型より信託報酬が高めに設定される傾向があります。
ただし、実際の信託報酬は商品ごとに異なります。楽天証券のiDeCo商品ページには率の記載がないため、後述する投信スーパーサーチで個別に確認してください。
指数を上回る成果を目指す設計であっても、上回ることが保証されているわけではありません。過去の成績だけで選ばないよう注意が必要です。
元本確保型商品
元本確保型は、定期預金が1本用意されています。値動きによる元本割れを避けたい人向けの選択肢です。
投資信託と違い、相場の変動で資産が目減りすることは想定されていません。掛金を積み立てながら、値動きを気にせず60歳を待つ形になります。
ただし注意したいのは費用です。元本確保型を選んでも、口座管理手数料は毎月かかります。加入者なら月171円、2026年12月以降は月186円になる予定です。
つまり、運用による増加がほとんどない場合でも、手数料の負担は発生し続けます。この点を理解したうえで選ぶかどうかを決めてください。
また、元本確保型だけで運用する場合も、iDeCoである以上は原則60歳まで引き出せません。手元の預金と同じ感覚で使える資金ではない点に注意してください。
楽天証券iDeCoの商品を選ぶ基準
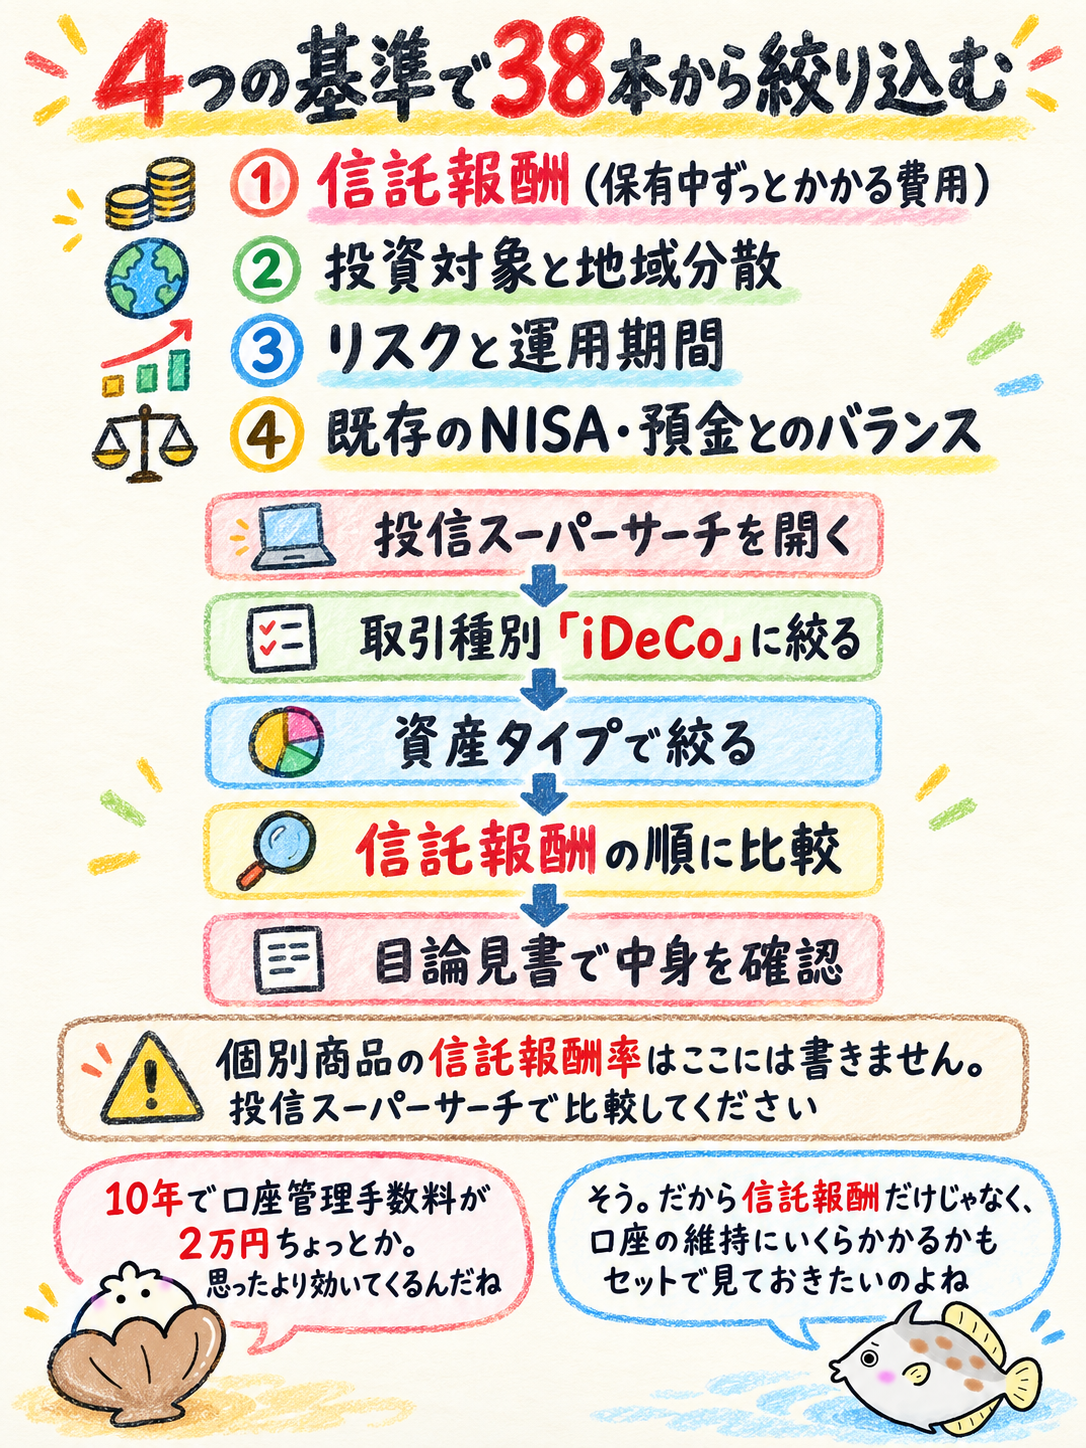
商品を選ぶ基準は、信託報酬・投資対象と地域分散・リスクと運用期間・他の資産とのバランスの4つに整理できます。
この4つを順番に確認していくと、取扱商品の中から自分の候補が絞れます。逆に、どれか1つだけを見て決めると判断を誤りやすくなります。
たとえば信託報酬の低さだけで選ぶと、投資対象が自分の考えと合わないことがあります。投資対象だけで選ぶと、コストの差が長期で効いてくる点を見落とします。
ここでは4つの基準を1つずつ見ていきます。どの基準も、最後は自分の条件に当てはめて判断してください。
信託報酬
信託報酬とは、投資信託を保有している間ずっとかかる費用のことです。運用成果に関係なく、資産から日々差し引かれます。
iDeCoは長い期間をかけて積み立てる制度なので、この費用の差は積み重なります。同じ資産タイプの商品を比べるときは、まず信託報酬を並べて確認してください。
ただし、楽天証券のiDeCo商品ページには個別商品の信託報酬の数値が記載されていません。そのため、個別商品の率はここでは掲載していません。
代わりに使えるのが、楽天証券の投信スーパーサーチという検索機能です。取引種別をiDeCoに絞り込むと、iDeCoで買える商品だけを並べて比較できます。
楽天証券のサイト内にある投資信託の検索機能を開きます。
検索条件の取引種別をiDeCoに絞り込みます。これでiDeCoの対象商品だけが表示されます。
外国株式・国内株式・バランス型など、自分が候補にしている資産タイプを選びます。
同じ資産タイプの中で信託報酬を比較します。数値は必ず最新の表示を確認してください。
信託報酬のほか、投資対象・信託財産留保額の有無を目論見書で確かめます。
なお、解約時にかかる信託財産留保額は商品ごとに設定が異なります。率をまとめて示すことはできないため、候補ごとに目論見書で確認してください。
ここで、商品のコストとは別にかかる口座管理手数料を、年額に直して見ておきます。金額が確定している費用なので、加入前に把握しておくと判断しやすくなります。
楽天証券iDeCoの口座管理手数料は、加入者なら年2,052円(月171円)、2026年12月以降は年2,232円(月186円)になる見込みです(2026年9月時点・税込み)。
| 項目 | 内容 |
|---|---|
| 前提条件 | 楽天証券iDeCoの加入者。国民年金基金連合会105円/月+信託銀行66円/月+楽天証券0円(2026年9月時点・税込み) |
| 計算過程(現在) | 171円 × 12か月 = 2,052円 |
| 計算過程(2026年12月以降) | 186円 × 12か月 = 2,232円 |
| 増加額 | 2,232円 − 2,052円 = 年180円(月15円)の増加 |
| 運用指図者の場合 | 66円 × 12か月 = 年792円 |
| 10年間の目安 | 2,232円 × 10年 = 約22,320円(改定がない前提) |
| 注釈 | 手数料から機械的に計算した目安であり、運用成果を示すものではありません。手数料は改定されることがあります。2026年12月の制度改正は予定であり、内容が変わる可能性があります |
この金額は、選ぶ商品にかかわらず全員にかかります。元本確保型を選んでも同じです。
10年で2万円ちょっとか。思ったより効いてくるんだね。
そう。だから信託報酬だけじゃなく、口座の維持にいくらかかるかもセットで見ておきたいのよね。
投資対象と地域分散
投資対象とは、その商品がどの国・どの資産にお金を投じているかという中身のことです。名前だけでは分かりません。
楽天証券iDeCoのインデックス型は、外国株式9本・国内外株式2本・国内株式2本という構成です。国内だけ、海外だけ、両方という選択肢が用意されています。
地域分散とは、投資先の国や地域を広げてリスクを散らす考え方を指します。1つの国に集中すると、その国の経済や為替の影響を強く受けます。
たとえば外国株式だけを選ぶと、円高になったときに円換算の資産額が下がる要因になります。国内株式だけなら日本経済の動きに左右されます。
どこまで分散するかに正解はありません。自分がどの地域の値動きなら受け入れられるかを、先に決めておいてください。
なお、株式以外に海外債券・国内債券・REIT・コモディティも選べます。株式の比重を下げたい場合の候補として押さえておくと選択肢が広がります。
リスクと運用期間
ここでいうリスクとは危険のことではなく、資産の値動きの幅を指します。値動きが大きい商品ほどリスクが高いと表現されます。
運用期間は、iDeCoの場合まず「原則60歳まで引き出せない」という制約から考えます。60歳までの年数が、少なくとも資産を引き出せない期間の目安になります。受け取りは最長75歳まで遅らせることができ、その間も運用を続けられます(2026年10月1日確認)。
期間が長いほど、途中で価格が下がっても積立を続ける時間的な余裕が生まれます。逆に受け取りが近いほど、下がったときに回復を待つ時間は短くなります。
ただし、期間が長ければ元本割れしないという意味ではありません。長期であっても投資信託の元本は保証されません。
2026年12月に予定されている制度改正では、70歳未満で老齢基礎年金・iDeCoの老齢給付金を受け取っていない人が加入・継続拠出できるようになる見込みです。
積立期間は最大70歳まで延長できるとされています。改正内容は変更される可能性があります。
この改正が予定どおり施行されれば、これまで60歳を上限に考えていた運用期間の前提が変わります。年齢が高い人ほど影響が大きい変更です。
既存のNISA・預金とのバランス
iDeCoの商品は、iDeCo単体ではなく手元の資産全体の中で決めるのが基本です。同じ資産を二重に持っていないかを確認します。
NISAで全世界株式のインデックスを積み立てている人が、iDeCoでも同じタイプだけを選ぶと、資産全体では株式に偏ります。分散したつもりで偏るのはよくある形です。
役割の違いも重要です。iDeCoは原則60歳まで引き出せない一方、NISAは必要になったときに売却して現金化できます。
そのため、近い将来に使う可能性があるお金はNISAや預金で持ち、老後まで動かさない資金をiDeCoに回すという整理が考えやすくなります。
クレジットカード積立を使ったNISAの運用と組み合わせる場合の考え方はSBI証券のクレカ積立の解説記事でまとめています。
年代・目的別の商品と配分の考え方
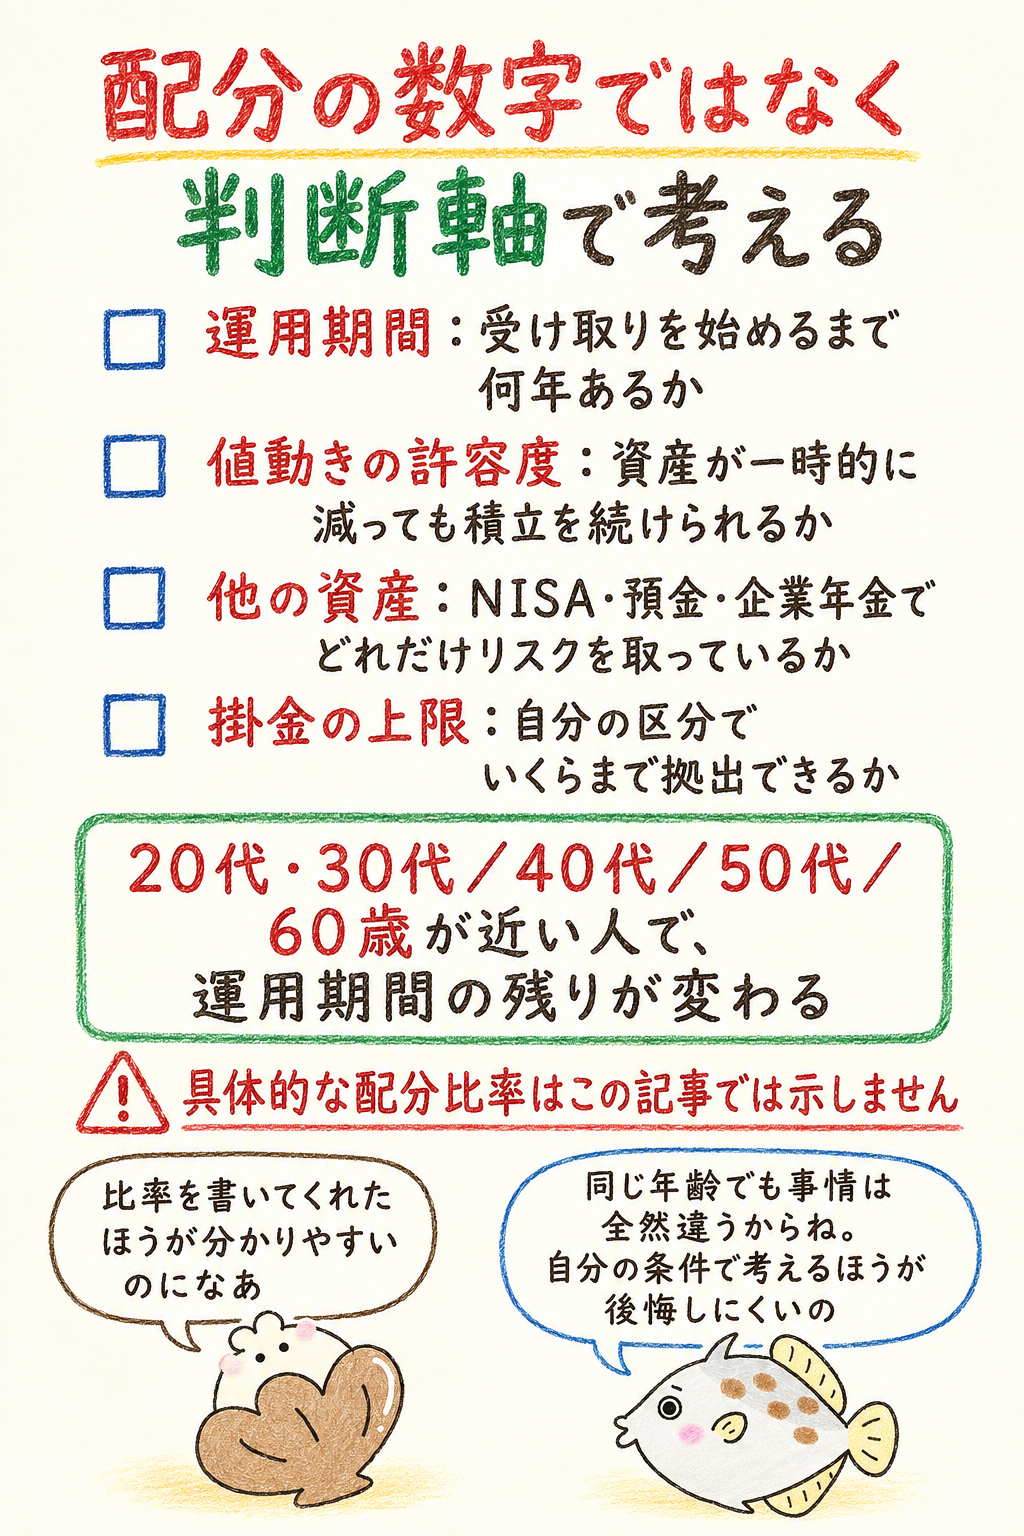
年代別の配分は、具体的な比率ではなく判断軸で考えるのが基本です。
理由は単純で、公式が年代別の配分比率を推奨しているわけではないからです。年代別の比率を目にしても、公式の推奨ではない点に注意してください。
代わりに使うのが、受け取りまでの運用期間の長さと、値動きにどこまで耐えられるかという2つの軸です。ここに他の資産と掛金の上限を重ねて考えます。
年代はこのうち「運用期間」を測るための手がかりにすぎません。同じ年代でも、条件が違えば答えは変わります。
| 判断軸 | 確認すること | 考え方 |
|---|---|---|
| 運用期間 | 受け取りを始めるまで何年あるか | 期間が長いほど、値動きのある資産を組み入れる時間的な余裕がある |
| 値動きの許容度 | 資産が一時的に減っても積立を続けられるか | 続けられないと感じるなら、値動きの小さい資産の比重を検討する |
| 他の資産 | NISA・預金・企業年金でどれだけリスクを取っているか | iDeCo単体ではなく資産全体で偏りがないかを見る |
| 掛金の上限 | 自分の区分でいくらまで拠出できるか | 2026年12月の改正で上限が変わる区分がある |
※2026年9月時点の情報にもとづく判断軸の整理です。特定の配分を推奨するものではありません。
比率を書いてくれたほうが分かりやすいのになあ。
気持ちは分かるよ。でも同じ年齢でも事情は全然違うからね。数字を写すより、自分の条件で考えたほうが後悔しにくいの。
20代・30代
20代・30代は、受け取りまでの期間が最も長くなりやすい層です。60歳までの年数が30年前後あるケースも珍しくありません。
期間が長いことの意味は、途中で価格が下がっても積立を続ける時間があるという点にあります。回復を待てる余地が相対的に大きくなります。
ただし、期間が長ければ元本割れしないわけではありません。長期でも投資信託の元本は保証されず、受け取り時に元本を下回る可能性は残ります。
またこの年代は、住宅や教育などで支出が増える時期と重なることがあります。iDeCoは原則60歳まで引き出せないため、無理のない掛金額に設定することが優先されます。
商品を絞るときは、まず資産タイプを決めてから同じタイプ内で信託報酬を比べる順番が分かりやすいでしょう。いきなり商品名から入らないでください。
40代
40代は、運用期間と生活資金の両方を同時に見る必要が出てくる層です。60歳までの年数は20年前後になります。
20代・30代と比べると、値下がりからの回復を待てる期間は短くなります。一方で、まだ一定の期間が残っているのも事実です。
ここで効いてくるのが、他の資産でどれだけリスクを取っているかという視点です。NISAで株式を多く持っているなら、iDeCoで同じ方向に寄せる必要はありません。
さらに、2026年12月の制度改正が予定どおり施行されれば、積立期間を最大70歳まで延ばせる見込みです。40代にとっては運用期間の前提が変わる話になります。
会社員で企業年金がない人は、掛金の上限が月23,000円から62,000円に引き上げられる予定です。拠出できる金額が増えれば、家計との配分も見直しが必要になります。
50代
50代は、受け取り開始までの期間が短くなる分、値動きの許容度を確認し直す時期にあたります。
60歳まで10年を切ると、大きく値下がりしたときに回復を待てる期間は限られます。ここで「減っても待てるか」を自分に確認しておきたいところです。
このとき使えるのが、配分変更とスイッチングという2つの手続きです。これから拠出する掛金の割り振りを変えるか、すでに持っている資産を入れ替えるかを選べます。
ただし、値動きの小さい資産に寄せれば安心という単純な話ではありません。値動きが小さい資産にも元本保証はなく、手数料は毎月かかり続けます。
なお2026年12月の改正では、加入可能年齢が70歳未満まで広がる見込みです。50代でこれから始める場合も、積立期間の考え方が変わります。
60歳が近い人
60歳が近い人は、加入可能年齢と受け取り時期の制度が変わる予定であることを先に確認してください。
2026年12月に予定されている改正では、70歳未満で老齢基礎年金・iDeCoの老齢給付金を受け取っていない人が加入・継続拠出できるようになる見込みです。
これにあわせて、60歳以上70歳未満で国民年金の被保険者ではない人に、月額62,000円という掛金の区分が新設される予定です。
また、掛金の拠出をやめて運用だけを続ける「運用指図者」という状態も選べます。この場合の口座管理手数料は月66円で、年に直すと792円です。
拠出を続けるか運用だけにするかは、収入の状況や受け取り時期によって変わります。改正は予定であるため、最新の内容を公式の案内で必ず確認してください。
元本割れを抑えたい人
値動きによる元本割れを避けたい場合、楽天証券iDeCoには元本確保型の定期預金が1本あります。これが最も直接的な選択肢です。
ただし、元本確保型を選んでも口座管理手数料は毎月かかります。加入者なら月171円、2026年12月以降は月186円になる予定です。
年に直すと2,052円、改正後は2,232円です。運用による増加がほとんどない場合、この手数料の負担だけが積み上がる形になります。
値動きを完全に避けるのではなく小さくしたい場合は、バランス型やターゲットイヤー型が候補になります。複数の資産を組み合わせた設計だからです。
とはいえ、バランス型もターゲットイヤー型も投資信託であり元本保証はありません。「元本確保型」と「値動きが小さい商品」は別のものとして区別してください。
楽天証券・SBI証券・松井証券のiDeCo手数料と商品を比較
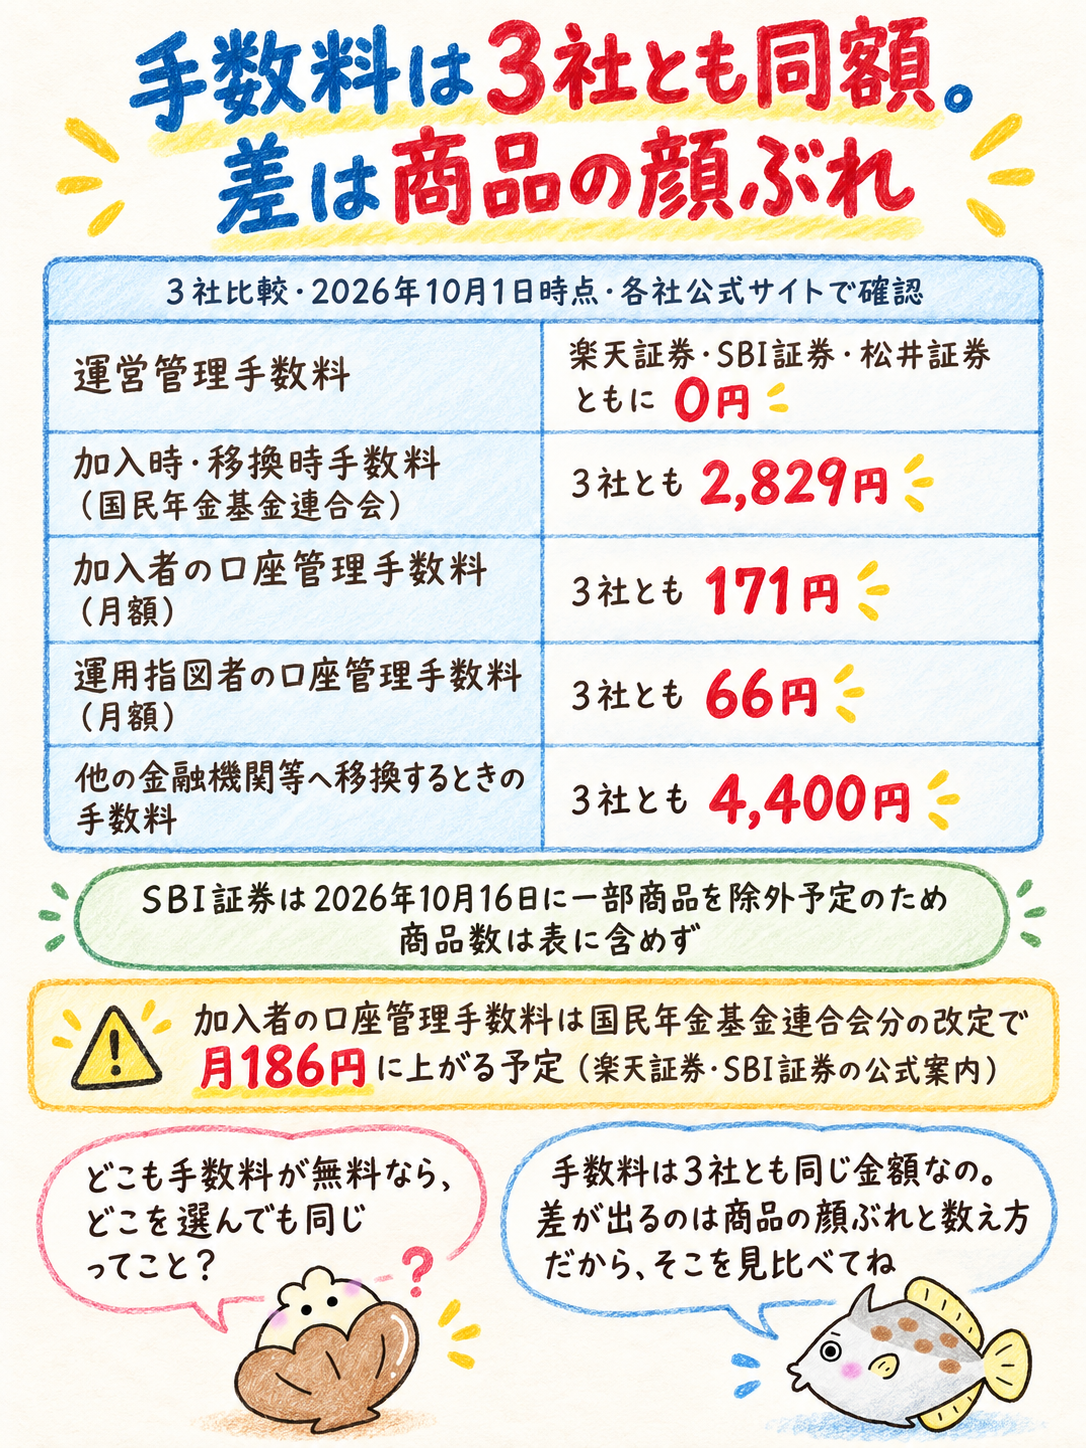
iDeCoの金融機関を比べるとき、楽天証券・SBI証券・松井証券はいずれも運営管理手数料が無料です(2026年10月1日時点)。
そのため、この3社の比較で差が出るのは商品のラインナップと、その中身をどう確認できるかという点になります。
下の表は、3社の公式サイトで同じ日に確認できた手数料だけを並べたものです。SBI証券は2026年10月16日に一部商品の除外を予定しており、商品数は表に入れていません。
| 比較項目(2026年10月1日時点・各社公式サイトで確認) | 楽天証券 | SBI証券 | 松井証券 |
|---|---|---|---|
| 運営管理手数料 | 0円 | 0円 | 0円 |
| 加入時・移換時手数料(国民年金基金連合会) | 2,829円 | 2,829円 | 2,829円 |
| 加入者の口座管理手数料(月額合計) | 171円 | 171円 | 171円 |
| 運用指図者の口座管理手数料(月額) | 66円 | 66円 | 66円 |
| 他の金融機関等へ移換するときの手数料 | 楽天証券に4,400円 | SBI証券に4,400円 | 松井証券に4,400円 |
※2026年10月1日時点・各社公式サイトで確認。金額はすべて税込みです。加入者の口座管理手数料は、国民年金基金連合会分の改定により月186円に上がる予定です(楽天証券・SBI証券の公式案内)。
どこも手数料が無料なら、どこを選んでも同じってこと?
手数料は3社とも同じ金額なの。差が出るのは商品の顔ぶれと数え方だから、そこを見比べてね。
商品数
商品数を比べるときは、数え方が会社ごとに違う点に注意が必要です。単純な本数の大小では比べられません。
楽天証券の公式商品一覧に載っているのは、投資信託38本と元本確保型(定期預金)1本です(2026年10月1日時点)。
一覧はインデックス型・アクティブ型・ターゲットイヤー型の区分ごとに、資産タイプ別に整理されています。
松井証券は低コスト商品40種類としていますが、法令上の商品数はターゲットシリーズを1商品として数えるため31商品になります。同じ会社でも数え方で本数が変わります。
SBI証券のセレクトプランは運用商品の見直し中で、2026年10月16日に一部商品を除外する予定です。本数が動く時期のため、最新の一覧を公式サイトで確認してください。
そもそも、選ぶのは全体から数本です。本数の多さより、自分が候補にする資産タイプが揃っているかを見てください。
低コスト商品の選びやすさ
低コストかどうかは、商品ごとの信託報酬を並べて比べないと判断できません。会社単位で決まるものではないからです。
楽天証券では、投信スーパーサーチの取引種別をiDeCoに絞り込むことで、iDeCoで買える商品だけを条件で並べ替えて比較できます。
松井証券は低コスト商品を中心に40種類を揃えており、元本確保型を除く投信39種類がポイント還元の対象になると案内しています。
各社が使う「業界最安水準」といった表現は、自社の説明です。比べるときは表現ではなく数値を見てください。
なお、松井証券のポイント制度の考え方は松井証券とJCBカード積立の解説記事でも取り上げています。
サポートと管理画面
サポート体制と管理画面の使い勝手は、公式サイトで公開されている情報の範囲でしか比較できません。
電話の受付時間や問い合わせ窓口の対応品質については、一次情報で確認できませんでした。各社の公式サイトで最新の案内を確認してください。
公式サイトから確認できる範囲で言えば、楽天証券は取扱商品の一覧と手数料の内訳をページ上で公開しています。加えて、投信スーパーサーチで取引種別をiDeCoに絞った検索ができます。
SBI証券はセレクトプランという枠組みで、インデックスファンドとアクティブファンドをバランスよく選定したと説明しています。このプランは2018年11月に導入されました。
松井証券は、低コスト商品を中心とした40種類のうち投信39種類をポイント還元の対象としています。
管理画面は実際に口座を開設してからでないと細部までは分かりません。比較の主軸は、商品の中身と手数料に置くのが現実的です。
金融機関変更の手間
iDeCoの金融機関は変更できますが、楽天証券から他の金融機関等へ移換する場合は楽天証券に4,400円がかかります(2026年9月時点・税込み)。
この費用は、運営管理手数料が0円であることとは別に発生します。「手数料無料」という言葉だけで判断すると見落としやすい部分です。
移換時の4,400円は、SBI証券・松井証券でも同じ金額です(2026年10月1日時点・各社公式サイトで確認)。どこで始めても、移すときには費用がかかると考えておきましょう。
さらに、新しい金融機関でiDeCoを始める際には、国民年金基金連合会への加入時・移換時手数料2,829円がかかります。
金額だけでなく手続きの手間もあります。移換の申し込みから完了までは書類のやり取りが発生し、その間の運用にも影響します。
つまり、最初にどこで始めるかを決める段階で、商品のラインナップまで確認しておくほうがコストを抑えられます。
楽天証券とSBI証券の違いをもう少し広く比べたい場合はSBI証券と楽天証券の比較記事が参考になります。
楽天証券iDeCo加入者2名へのアンケート|商品選びと配分設定で迷った点
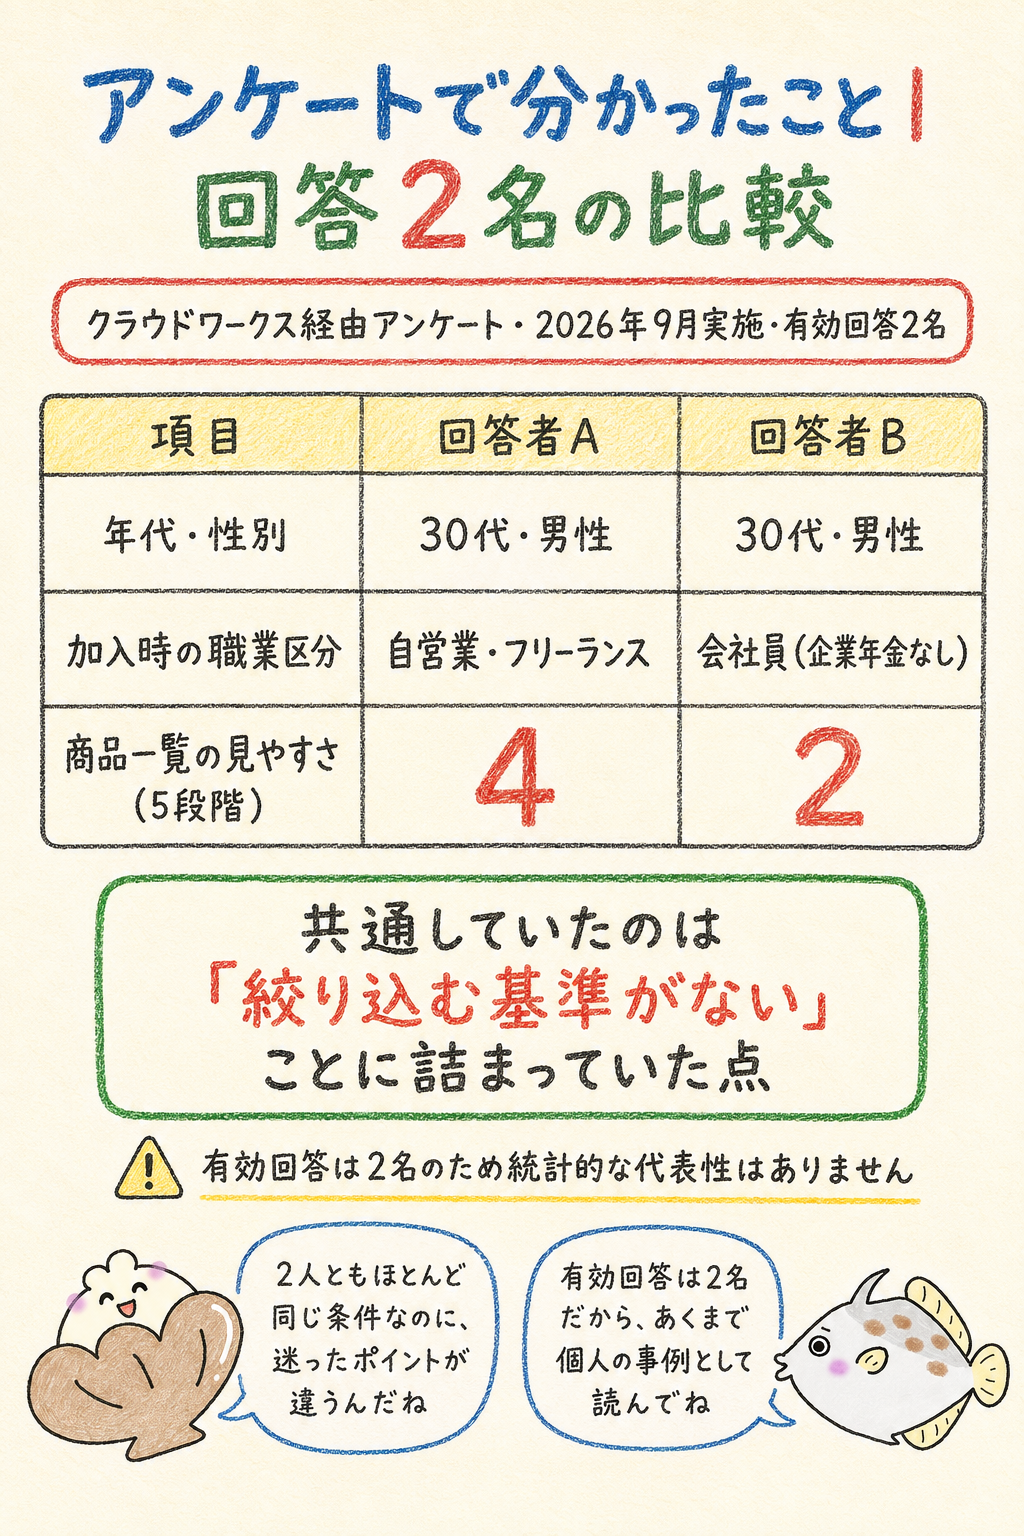
ここで紹介するのは、クラウドワークス経由で募集した楽天証券iDeCo加入者2名へのアンケート結果です。編集部が自分で加入・運用した記録ではありません。
実施は2026年9月で、有効回答は2名のみです。統計的な代表性はありません。個人の事例として読んでください。
回答者には楽天証券iDeCoの保有商品または配分設定の画面も提出してもらい、回答内容と実際の設定が一致していることを確認しています。
なお、回答者の評価額や損益の金額は非公開としています。
2名は年代も掛金も投資経験もほぼ同じでした。それでも商品の選び方は正反対になっています。
| 項目 | 回答者A | 回答者B |
|---|---|---|
| 年代・性別 | 30代・男性 | 30代・男性 |
| 加入時の職業区分 | 自営業・フリーランス | 会社員(企業年金なし) |
| 加入した時期 | 2022年以前 | 2023年 |
| 月額の掛金 | 1万円〜2万円 | 1万円〜2万円 |
| 始めた時点の投資経験 | NISA等で少し経験があった | NISA等で少し経験があった |
| 配分した商品の本数 | 1本だけ | 4本以上 |
※2026年9月実施・有効回答2名。回答者の属性は本人の申告にもとづきます。
商品一覧の見方
商品一覧の見やすさは、2名の評価が大きく割れました。5段階でたずねたところ、回答者Aは4、回答者Bは2をつけています。
分かれ目は、一覧をどう使ったかにありました。Aは「楽天証券のサイト内の情報を参考に決めた」と答えています。
一方のBは「よく分からないまま決めた」でした。同じ一覧を開いても、見方の手がかりを持っているかどうかで印象が変わるといえます。
迷った点も対照的でした。Aが挙げたのは「商品数が多くて絞れなかった」「どのくらいのリスクを取るべきか分からなかった」の2つです。
Bが挙げたのは「似た商品の違いが分からなかった」「NISAとの役割分担が決められなかった」でした。
共通しているのは、商品そのものではなく「絞り込む基準がない」ことに詰まっている点になります。H2「商品を選ぶ基準」で挙げた4つの基準は、この詰まりを外すためのものだと考えてください。
回答者が信託報酬を比べた方法
信託報酬の比べ方でも、2名の行動は分かれています。
回答者Aは「目論見書・月次レポートまで見て比較した」と回答しました。一覧に並ぶ数字だけでなく、商品ごとの資料まで開いたということです。
回答者Bは「比較しなかった」でした。商品一覧の見やすさに2をつけたのも、このBです。
ここから読み取れるのは、信託報酬を比べたかどうかが、一覧そのものへの印象を分けている可能性があるということになります。
比べる手順を知らないまま一覧を開くと、数字が並んだ画面にしか見えません。どの項目を見ればいいか分かっていれば、同じ一覧が絞り込みの道具に変わります。
「信託報酬」の項で紹介した投信スーパーサーチの手順は、この差を埋めるためのものです。加入前でも使えるので、先に触っておくと迷いにくくなります。
配分を決めるまでの手順
配分の決め方は、2名でまったく違いました。
回答者Aは国内株式のインデックス1本に100%を配分しています。提出された画面でも、保有商品は1本、構成比は100%でした。
回答者Bは先進国株式・国内株式・REIT・元本確保型を含む4本以上に分けています。提出画面では、元本確保型にも一定の割合が置かれていました。
注目したいのは、Bの画面で「現在の保有資産の割合」と「掛金額の配分状況」が一致していなかった点です。
Bは「スイッチング(預け替え)をした」と回答しており、理由は「情報を集めて考えが変わった」でした。
掛金の配分を変えても、すでに持っている資産は自動では動きません。だから2つの割合はズレます。「50代」の項で触れた配分変更とスイッチングの違いが、そのまま画面に表れた形です。
なおAの自由記述には「どの商品に投資すれば利益が大きくなるのか、先に知っておきたかった」という一文がありました。
ただし、どの資産タイプが将来伸びるかを事前に知る方法はありません。過去の実績は将来の運用成果を保証しません。
代わりにできるのは、コストと分散という自分で確認できる基準で絞ることです。
- 実施主体:ポイシェル編集部(クラウドワークス経由で募集)
- 実施時期:2026年9月
- 有効回答:2名(楽天証券のiDeCoに現在加入している方)
- 確認方法:回答に加えて、保有商品または配分設定の画面を提出いただき、内容の一致を確認
- 掲載方法:氏名・ユーザー名は掲載していません。金額(評価額・損益)は扱っていません
※有効回答は2名のため、統計的な代表性はありません。特定の商品や配分を推奨するものでもありません。
楽天証券iDeCoを始める手順
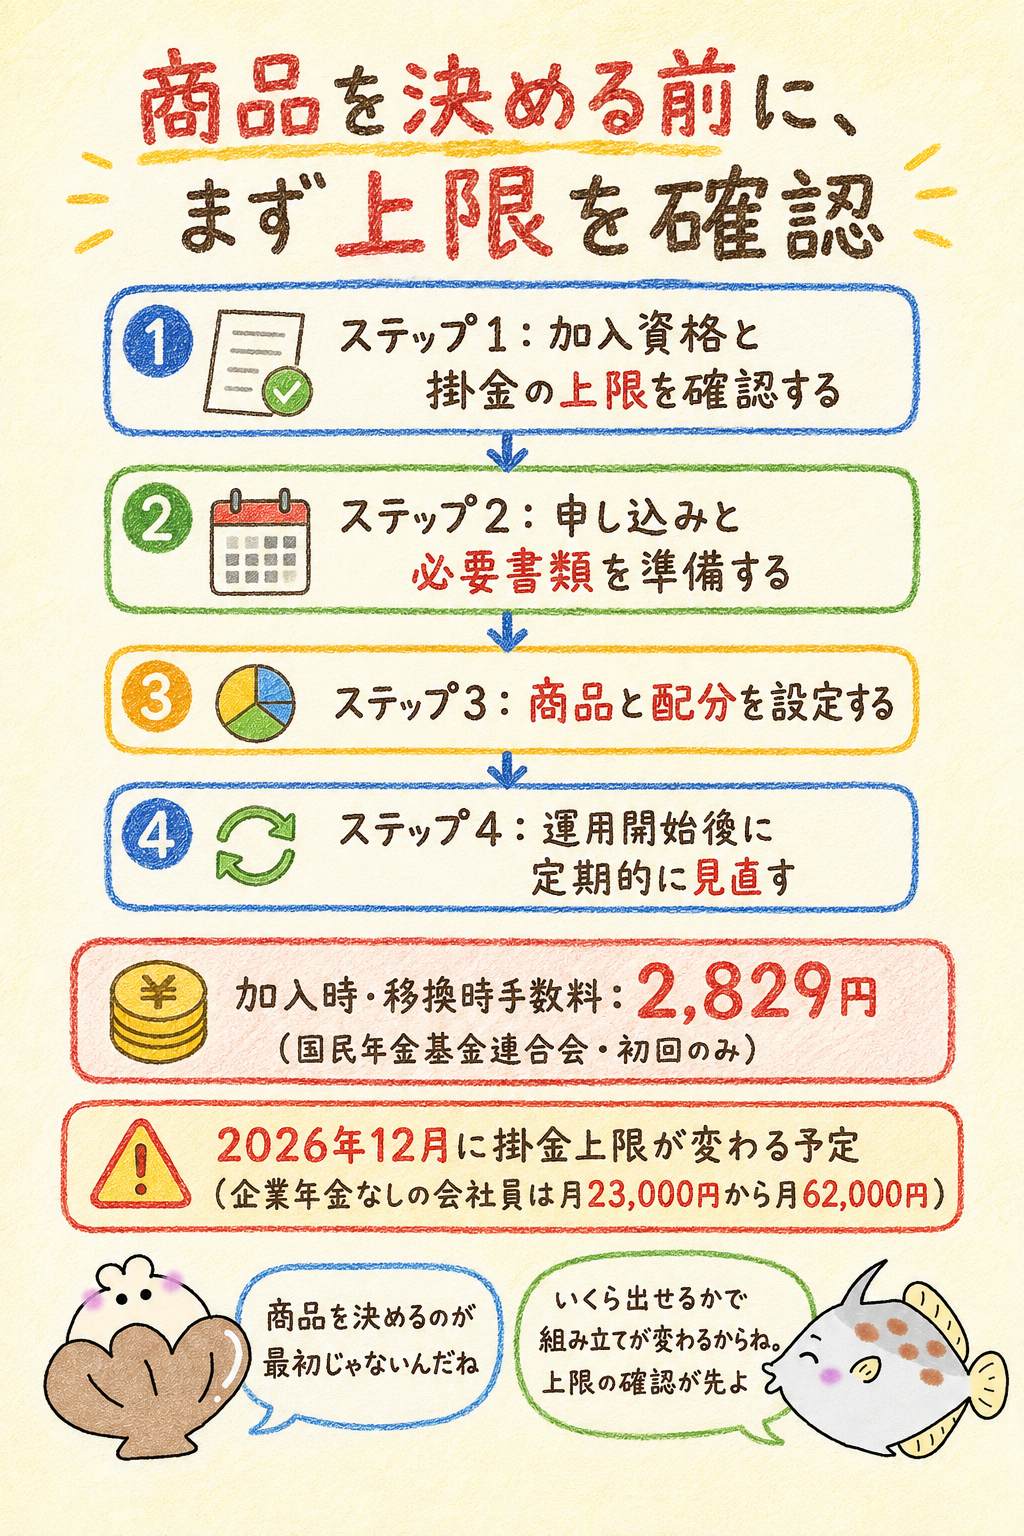
楽天証券のiDeCoを始める流れは、加入資格と掛金上限の確認から始まります。商品選びはその後の工程です。
順番を逆にすると、拠出できる金額が想定と違って配分を組み直すことになります。先に上限を押さえておくほうが手戻りがありません。
また、2026年12月に予定されている制度改正で掛金の上限が変わる区分があります。これから始める人は、改正後の金額も見たうえで計画を立てておきたいところです。
ここでは、加入資格の確認から運用開始後の見直しまでを4つの工程で整理します。
自分がどの被保険者区分に当てはまるかを確認し、拠出できる上限額を調べます。
楽天証券の申し込み手続きを進め、案内された書類を用意します。
購入する商品と、掛金をどの割合で振り分けるかを指定します。
配分変更とスイッチングの違いを理解したうえで、必要に応じて調整します。
商品を決めるのが最初じゃないんだね。
そうなの。いくら出せるかで組み立てが変わるからね。上限の確認が先よ。
加入資格と掛金上限を確認
掛金の上限は、被保険者の区分によって決まります。会社員か自営業か、企業年金があるかどうかで金額が変わります。
そして2026年12月に、この上限が変わることが予定されています。とくに会社員・公務員の区分は変更の幅が大きくなっています。
会社員(企業年金なし)の掛金上限は、月23,000円から月62,000円に引き上げられる予定です。
年額に直すと276,000円から744,000円で、差は468,000円になります(2026年9月時点の公表内容)。
| 区分 | 現行の月額上限 | 改正後の月額上限(2026年12月予定) |
|---|---|---|
| 第1号被保険者(自営業者など) | 68,000円(国民年金基金・付加保険料との合算) | 75,000円(国民年金基金・付加保険料との合算) |
| 第2号被保険者(企業年金なし) | 23,000円 | 62,000円 |
| 第2号被保険者(企業年金あり)・共済組合員 | 20,000円(企業型DCの掛金などとの合算で55,000円以内) | 62,000円(企業型DC・DBなど他制度の掛金相当額との合算) |
| 第3号被保険者(専業主婦・主夫など) | 23,000円 | 23,000円(変更なし) |
| 任意加入被保険者 | 68,000円(国民年金基金・付加保険料との合算) | 75,000円(国民年金基金・付加保険料との合算) |
| 60〜70歳未満の国民年金被保険者以外 | 区分なし | 62,000円(新設) |
※2026年10月1日確認の楽天証券の公式ページが案内している内容です。企業年金のある会社員・公務員の上限は他制度の掛金との合算です。施行時期は2026年12月予定であり、内容が変わる可能性があります。
あわせて、加入できる年齢も広がる見込みです。70歳未満で老齢基礎年金・iDeCoの老齢給付金を受け取っていない人が、加入や継続拠出をできるようになるとされています。
上限が上がっても、上限いっぱいまで拠出する必要はありません。原則60歳まで引き出せない制度なので、家計に無理のない金額から始めてください。
申し込みと必要書類
申し込みの前に、確認しておくべき項目を先に洗い出しておくと手続きが早く進みます。書類の準備はその後です。
具体的には、自分の被保険者区分、拠出できる上限額、毎月の掛金額、掛金を引き落とす口座の4点になります。ここが決まっていないと書類の記入で止まります。
必要書類の詳細や記入方法は変更されることがあります。楽天証券の申し込みページで最新の案内を確認してください。
費用の面では、加入時・移換時手数料として国民年金基金連合会に2,829円を支払います。これは初回のみの費用です。
加入後は毎月の口座管理手数料が発生します。加入者の場合は月171円、2026年12月以降は月186円になる予定です。
掛金の引き落としが確認できないなど、想定どおりに手続きが進まない場合は、自分で判断せず楽天証券のiDeCo窓口に問い合わせてください。
制度上の手続きは国民年金基金連合会や信託銀行を経由するため、完了までに時間がかかることがあります。
商品・配分を設定
商品と配分の設定では、掛金をどの商品に何%ずつ振り分けるかを指定します。合計が100%になるように決めます。
ここで注意したいのが、2026年4月1日に行われた運用商品の入替です。9商品が追加され、9商品が除外されました。
除外された商品は新規の買付ができません。これから配分を組む人は、候補の商品が現在も買付可能かを商品一覧で確認してください。
また、配分の指定をしないまま約4か月が過ぎると、あらかじめ定められた指定運用方法で運用される扱いになります。自分の意図と違う形にならないよう、設定は忘れずに行ってください。
楽天証券の指定運用方法は「楽天・インデックス・バランス(DC年金)」で、初回の掛金拠出日から約4か月たっても配分を指定していない場合に、この商品で運用されます(2026年10月1日確認)。投資信託のため元本は保証されません。
運用後に見直す
運用を始めた後の調整には、配分変更とスイッチングという2つの方法があります。対象が違うので使い分けが必要です。
配分変更は、これから拠出する掛金の割り振りを変える手続きです。すでに買っている資産はそのまま残ります。
スイッチングは、すでに保有している資産を売却して別の商品に買い替える手続きです。今ある資産の中身が入れ替わります。
| 手続き | 対象になるもの | 変わること |
|---|---|---|
| 配分変更 | これから拠出する掛金 | 今後買い付ける商品と割合が変わる |
| スイッチング | すでに保有している資産 | 保有中の商品が別の商品に入れ替わる |
スイッチングでは、商品によって解約時に信託財産留保額がかかる場合があります。率は商品ごとに異なるため、手続き前に目論見書で確認してください。
見直しの頻度に決まりはありませんが、値動きに反応して頻繁に入れ替えるのは避けたい行動です。長期で積み立てる制度である点を思い出してください。
楽天経済圏のサービス全体をどう組み合わせるかは楽天経済圏の始め方の解説記事で整理しています。
商品選びで避けたい失敗
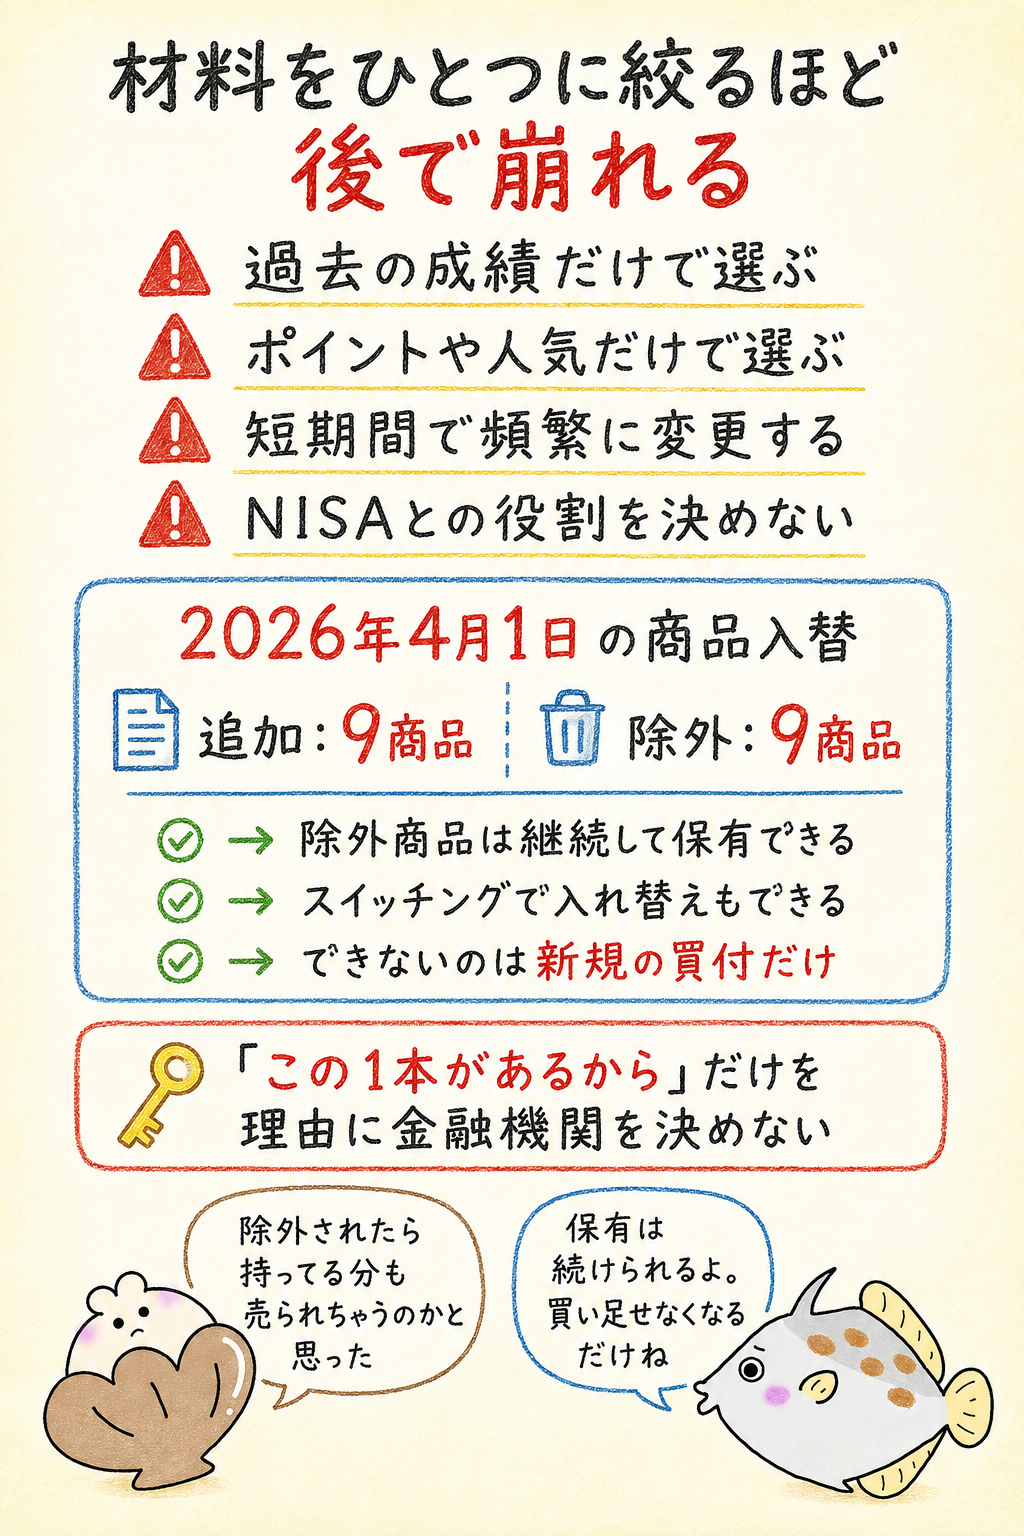
商品選びで起きやすい失敗は、判断の材料を1つに絞ってしまうことに共通点があります。
過去の成績だけ、ポイントだけ、直近の値動きだけ。どれも分かりやすい材料ですが、それだけで決めると後から前提が崩れます。
前提が崩れる例として、2026年4月1日の運用商品の入替があります。9商品が追加され、9商品が除外されました。
2026年4月1日の商品入替で除外された商品について
- 除外された商品は、そのまま継続して保有できます
- スイッチングの手続きで、他の商品へ入れ替えることもできます
- できないのは新規の買付だけです
- つまり、いま持っている資産が強制的に売却されるわけではありません
※2026年9月時点の楽天証券の公式案内にもとづきます。
このように、商品の顔ぶれは変わることがあります。「この1本があるから」だけを理由に金融機関を決めないでください。
除外されたら持ってる分も売られちゃうのかと思った。
そこは大丈夫。保有は続けられるし、入れ替えたければスイッチングもできるよ。買い足せなくなるだけね。
過去の成績だけで選ぶ
過去の成績で選ぶのは、最も起きやすい失敗です。ランキングや騰落率は目に入りやすく、比較もしやすいからです。
しかし、過去の運用実績は将来の運用成果を保証するものではありません。直近で成績が良かった資産が、これからも同じように動くとは限りません。
とくにiDeCoは長期で積み立てる制度です。数年単位の成績を根拠に30年先を判断するのは、材料としては弱いと言えます。
見るべきなのは、その商品が何に投資しているか、費用がいくらかかるかという中身です。成績表ではなく目論見書を開いてください。
なお、指数を上回る成果を目指すアクティブ型でも、上回ることが保証されているわけではありません。設計上の目標と結果は別のものです。
ポイントや人気だけで選ぶ
ポイント還元や人気ランキングは、商品の中身とは別の情報です。選ぶ材料の主役にはなりません。
たとえば松井証券は、低コスト商品を中心とした40種類のうち投信39種類をポイント還元の対象としています。これは会社ごとの制度であり、商品の運用成果とは関係がありません。
またポイント制度やキャンペーンは、時期によって条件が変わります。最新の還元率やキャンペーンの条件は、各社の公式サイトで確認してください。
楽天経済圏を使っている人ほど、ポイントを判断材料にしたくなる場面があります。ただし、原則60歳まで引き出せない資産をポイントで決めるのは、優先順位として逆になります。
楽天経済圏のポイント施策をどう評価するかについては楽天カードの評判をまとめた記事でも触れています。経済圏を続けるかを考えるときの参考にしてください。
短期間で頻繁に変更する
短い期間でスイッチングを繰り返すのも、避けたい行動のひとつです。値動きに反応するほど手続きが増えます。
スイッチングでは、商品によって解約時に信託財産留保額がかかる場合があります。率は商品ごとに違うため、繰り返すほど費用の影響を受けます。
また、配分変更とスイッチングを混同したまま操作すると、意図と違う結果になることがあります。対象が「これからの掛金」か「今ある資産」かを確認してください。
そもそもiDeCoは原則60歳まで引き出せない制度です。短期の値動きで判断する必要性は、他の投資と比べても高くありません。
見直すきっかけを決めておくのがひとつの方法です。年に1回など、あらかじめタイミングを決めておくと迷いにくくなります。
NISAとの役割を決めない
NISAとiDeCoの役割を決めないまま両方を始めると、同じ資産に偏ることがあります。分散したつもりで偏るパターンです。
2つの制度で最も違うのは、お金を引き出せる時期です。iDeCoは原則60歳まで引き出せませんが、NISAは必要になったときに売却できます。
この違いから、近い将来に使う可能性がある資金はNISAや預金で持ち、老後まで動かさない資金をiDeCoに回すという整理が考えやすくなります。
商品の重複も確認したい点です。NISAで全世界株式のインデックスを積み立てているなら、iDeCoでも同じタイプだけを選ぶと資産全体が株式に寄ります。
役割を先に決めておけば、iDeCoで選ぶ資産タイプも自然に絞れます。制度ごとに何を担わせるかを決めてから商品を選んでください。
楽天証券 iDeCo 商品に関するよくある質問
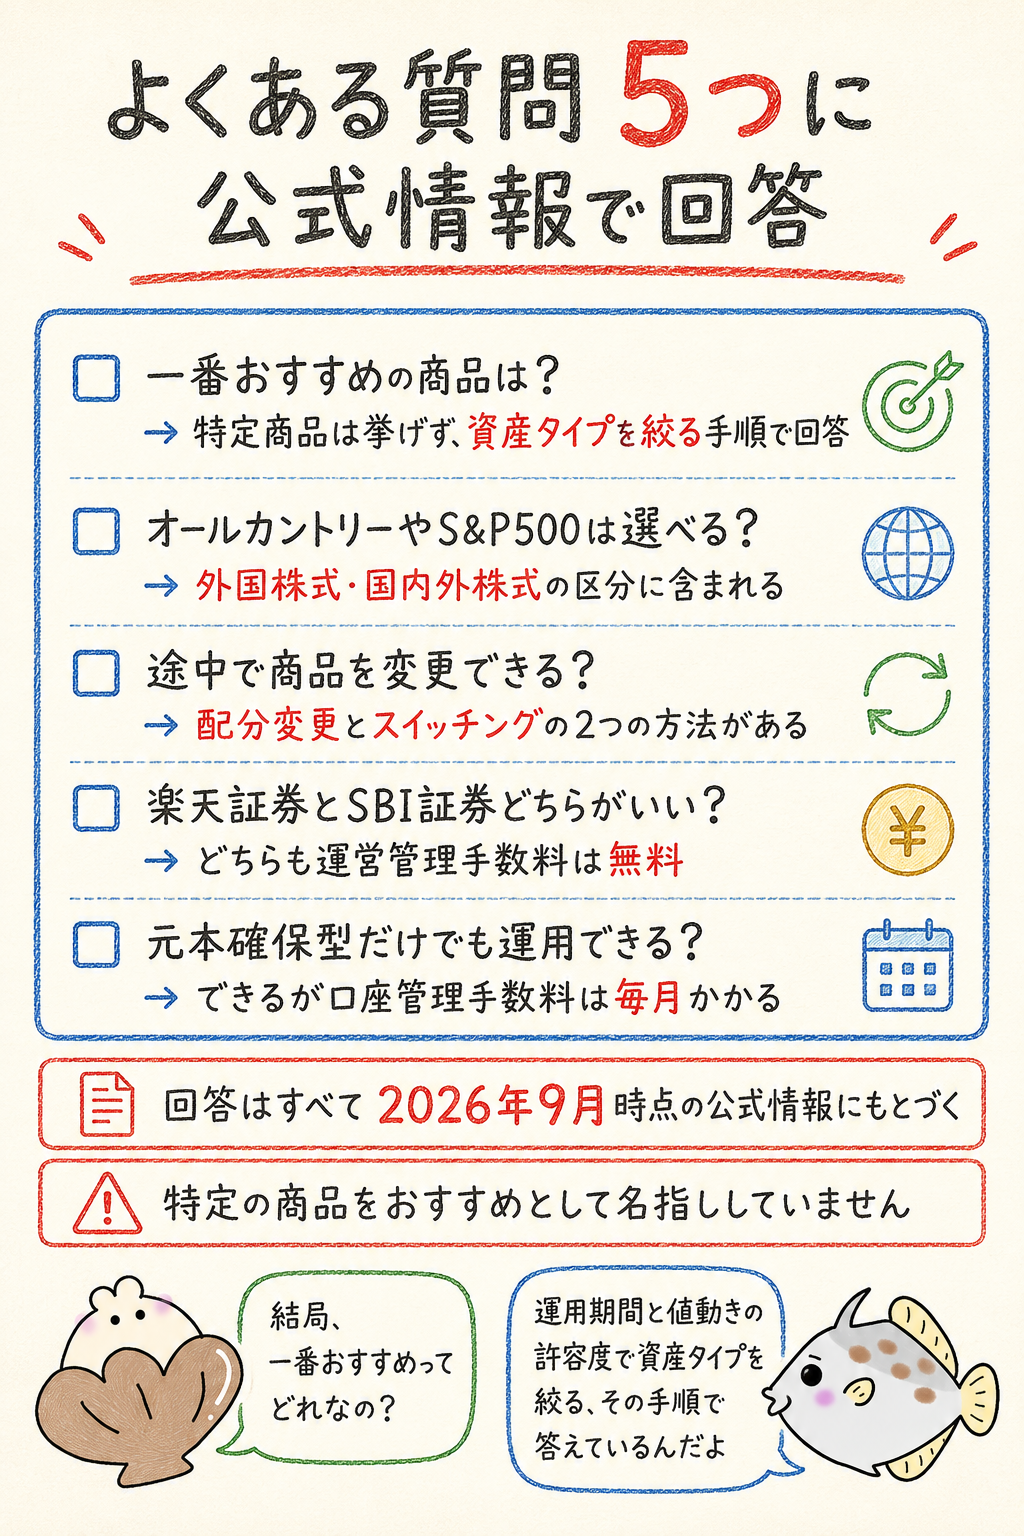
楽天証券iDeCoの商品について、検索でよく調べられている疑問をまとめました。回答はいずれも2026年9月時点の公式情報にもとづきます。
いずれの回答でも、特定の商品を「おすすめ」として名指しすることはしていません。判断の材料と確認先を示す形にしています。
金額はすべて税込みです。制度や手数料は改定されることがあるため、実際に手続きをする前に公式サイトで最新の内容を確かめてください。
楽天証券iDeCoで一番おすすめの商品は何ですか?
一番おすすめの商品は、人によって異なります。楽天証券が個別商品を推奨しているわけではなく、最適な商品は運用期間や値動きの許容度によって変わるためです。
選ぶ手順としては、まず受け取りまでの期間と値動きの許容度から資産タイプを絞り、次に投信スーパーサーチで取引種別をiDeCoに絞って同じタイプ内の信託報酬を比べ、最後に目論見書で投資対象を確認する流れが分かりやすいでしょう。
オールカントリーやS&P500は選べますか?
全世界株式や米国株式に投資するタイプは、楽天証券iDeCoの資産区分では外国株式や国内外株式に含まれます。
インデックス型では外国株式9本・国内外株式2本が用意されています(2026年10月1日時点)。ただし、どの指数に連動する商品が現在買付できるかは変わることがあります。
2026年4月1日にも商品の入替が行われているため、銘柄名は公式の商品一覧で確認してください。
iDeCoの商品は途中で変更できますか?
変更できます。方法は2つあり、これから拠出する掛金の割り振りを変えるのが配分変更、すでに保有している資産を売却して別の商品に買い替えるのがスイッチングです。
ただしスイッチングでは、商品によって解約時に信託財産留保額がかかる場合があります。率は商品ごとに異なるため、手続きの前に目論見書で確認してください。
頻繁な入れ替えは費用の負担が増える点にも注意が必要です。
楽天証券とSBI証券のiDeCoはどちらがいいですか?
どちらが良いかを一律に決めることはできません。運営管理手数料は楽天証券が0円、SBI証券が年金資産残高にかかわらず無料で、どちらも加入者の負担はありません(2026年9月時点)。
判断の分かれ目になるのは、自分が候補にしている資産タイプの商品が揃っているかどうかです。
SBI証券のセレクトプランは2026年10月16日に一部商品の除外を予定しているため、商品の顔ぶれは公式の一覧で確認してください。
元本確保型だけでも運用できますか?
できます。楽天証券iDeCoには元本確保型として定期預金が1本用意されています。ただし、元本確保型だけを選んだ場合も口座管理手数料は毎月かかります。
加入者なら月171円、2026年12月以降は月186円になる予定で、年に直すと2,052円から2,232円です。
運用による増加が小さい場合、この手数料の負担が相対的に大きくなる点を理解したうえで選んでください。
まとめ|楽天証券 iDeCo 商品は条件を整理して自分に合う選択をしよう
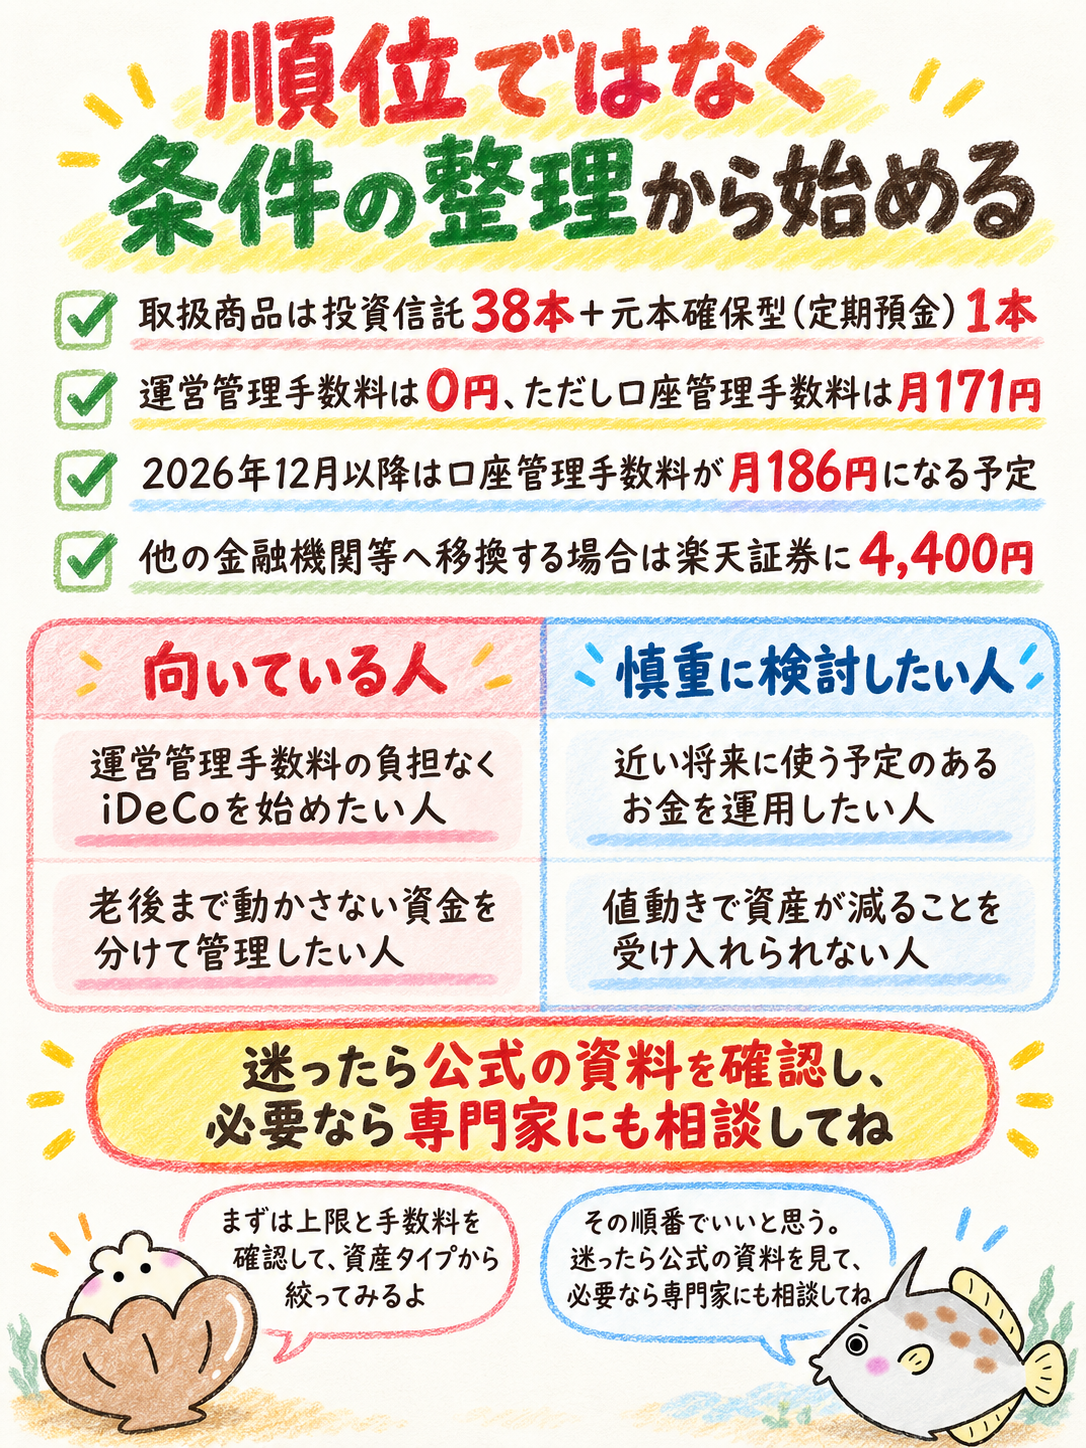
楽天証券iDeCoの商品選びは、順位ではなく条件の整理から始めるのが近道です。
取扱商品は投資信託38本と元本確保型(定期預金)1本で、公式サイトでは資産タイプ別に商品一覧が公開されています(2026年10月1日時点)。
コストは、楽天証券に払う運営管理手数料0円だけでは完結しません。
国民年金基金連合会と信託銀行への月171円、加入時の2,829円、他の金融機関等への移換時の4,400円まで含めて見ます。
そして2026年12月には、掛金の上限が変わり、口座管理手数料が月186円に上がることが予定されています。これから始める人は改正後の姿も見ておいてください。
この記事の結論(2026年9月時点)
- 取扱商品は投資信託38本+元本確保型(定期預金)1本(2026年10月1日時点)
- 楽天証券に支払う運営管理手数料は0円。ただし口座管理手数料は月171円かかる
- 2026年12月以降は口座管理手数料が月186円になる予定(年2,232円)
- 他の金融機関等へ移換する場合、楽天証券に4,400円がかかる
- 商品は「運用期間の長さ」と「値動きの許容度」の2軸で資産タイプから絞る
- 信託報酬は投信スーパーサーチで取引種別をiDeCoに絞って比較する
- 2026年12月の改正で掛金上限が変わり、加入可能年齢は70歳未満へ広がる予定
最後に、楽天証券のiDeCoが向いている人と、慎重に検討したい人を整理します。自分がどちらに近いかを確認してください。
| タイプ | 当てはまる人 |
|---|---|
| 向いている人 | 運営管理手数料の負担なくiDeCoを始めたい人/資産タイプ別の内訳を見ながら自分で商品を絞りたい人/老後まで動かさない資金を分けて管理したい人/楽天証券の画面で他の資産とまとめて確認したい人 |
| 慎重に検討したい人 | 近い将来に使う予定のあるお金を運用したい人/値動きで資産が減ることを受け入れられない人/後から他の金融機関へ移す可能性が高い人(移換時に4,400円がかかります)/自分で商品を選ぶ時間を取りにくい人 |
※2026年9月時点の情報にもとづく整理です。金額はすべて税込みです。
まずは上限と手数料を確認して、資産タイプから絞ってみるよ。
その順番でいいと思う。迷ったら公式の資料を見て、必要なら専門家にも相談してね。
最後にもう一度ご確認ください
- iDeCoの投資信託は値動きがあり、元本は保証されません。元本割れの可能性があります
- 過去の運用実績は、将来の運用成果を保証するものではありません
- iDeCoは原則60歳まで引き出せません
- 本記事は特定の商品を推奨するものではありません。最終的な判断はご自身で行い、必要に応じて公式資料や専門家に確認してください
- 本記事の金額はすべて税込みで、2026年9月時点の各社公式サイトの記載にもとづきます。手数料や制度は改定されることがあります
商品の一覧も手数料も、公式サイトで更新されます。申し込む前に最新の内容を確認してから決めてください。