今回は楽天経済圏の楽天カードについて話します。まずは診断を行い、自分に合っているか/合っていないかを判断してみてください。
楽天カードは「やばい」「危ない」「やめたほうがいい」という言葉と一緒に検索されることが多いカードです。
この記事では噂を否定も肯定もせず、公式サイトが公開している事実と、公式が認めている限界の両方を並べて検証します。
結論を先に言うと、判断の分かれ目は「カードが危険かどうか」ではありません。利用に気づく仕組みをどこまで理解して設定できているかで、安心して使えるかどうかが変わります。
ネットで「楽天カード やばい」って出てくるから、作るのをためらってるんだよね。
その気持ちはよく分かるよ。ただ「やばい」の中身は、カードの危険性と使い方の相性がごちゃ混ぜになってるの。
通知をオンにしておけば安心、って書いてある記事もあったけど?
そこがこの記事のいちばん大事なところ。実は公式サイトに「通知が届かない利用」がはっきり書いてあるんだよね。
2級ファイナンシャル・プランニング技能士(FP2級)
曽根原淳子
大手通信会社に所属し、現在は金融事業会社に出向。金融領域の業務に従事しながら、FP2級に加え、証券外務員一種・二種、貸金業務取扱主任者などの資格を取得し、資産運用から証券、融資まで幅広い金融知識を有する。
私生活では、マイルやポイントを貯める「ポイ活」を実践。投資信託を中心に資産運用にも取り組み、投資歴は8年。金融業務で培った専門知識と実体験を活かし、資産形成やポイ活など、暮らしに役立つお金の情報をわかりやすく伝えることを大切にしている。
楽天カードを続けるべきか診断
4問・約30秒
楽天カードを続けるべきか診断
不安を煽る診断ではありません。未設定の項目を洗い出して、今日やることを出します。
質問 1 / 4
「やばい」「危ない」という声の中身は、カードの危険性と使い方の相性が混ざっています。4問に答えると、設定の抜けと続ける/別のカードに移すの目安が分かります。
Q1
カード利用お知らせサービス(楽天カードアプリの通知)を設定していますか?
Q2
本人認証サービス(3Dセキュア)を楽天e-NAVIで登録していますか?
Q3
確定した利用明細を、月に一度は最後まで確認していますか?
Q4
いちばんお金を使う場所はどこですか?
【結論】楽天カードは危険なカードではないが向き不向きがある
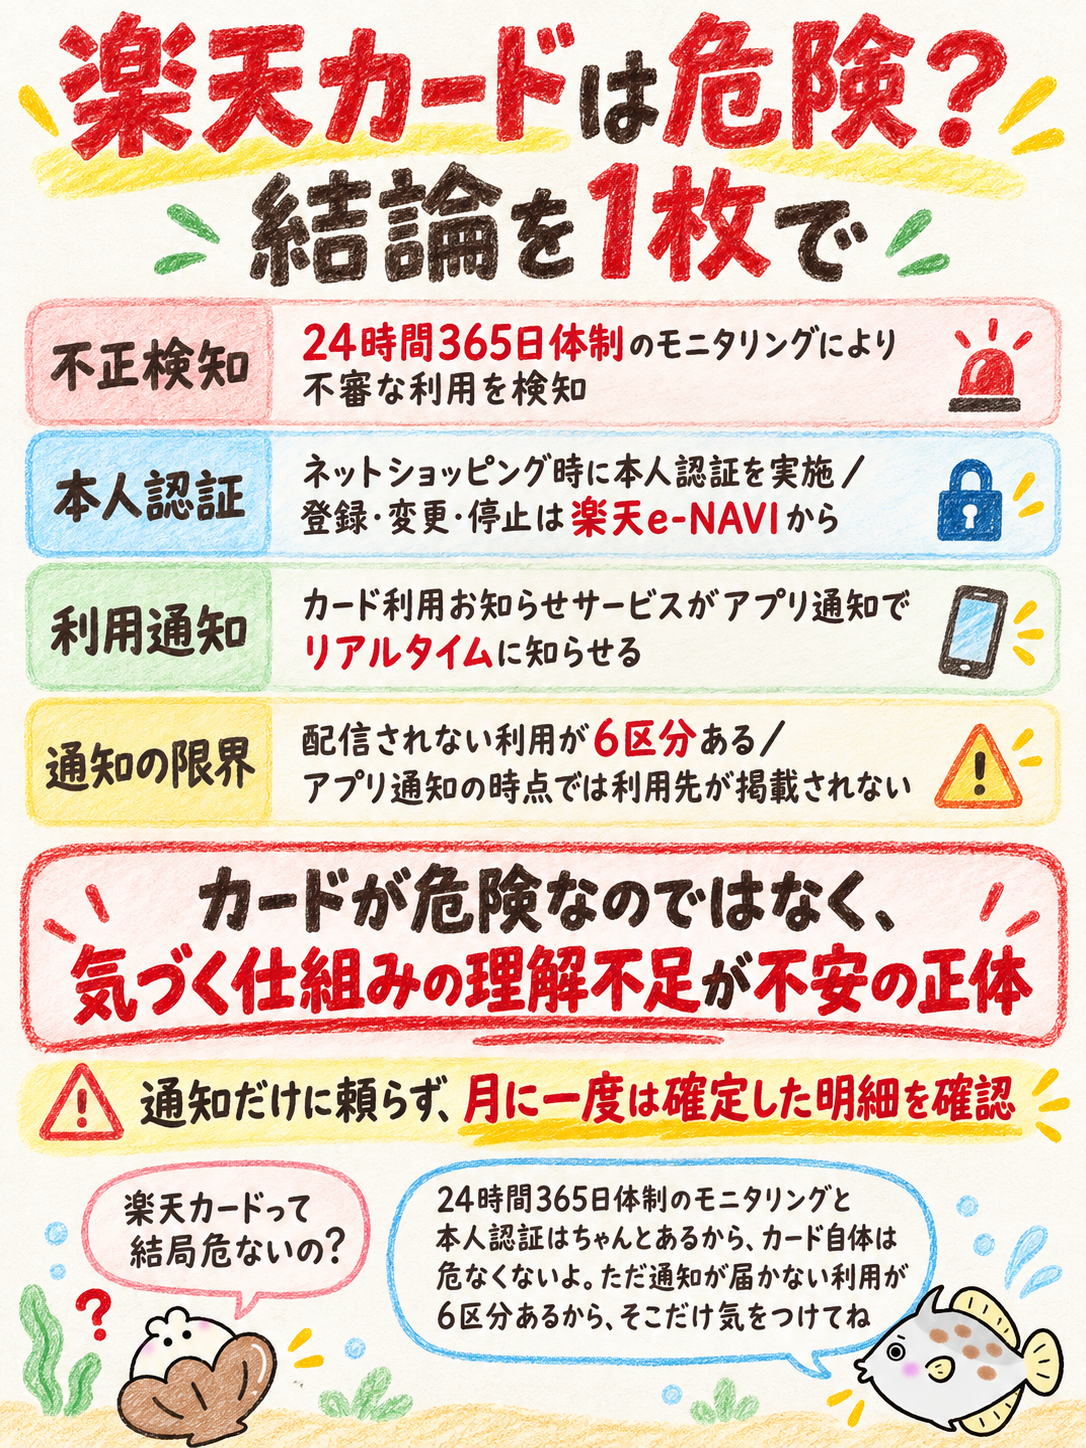
楽天カードは、公式サイトが24時間365日体制のモニタリングや本人認証サービスを案内しているカードで、カードそのものが危険という結論にはなりません。
一方で「やめたほうがいい」という声が消えないのは、カードの安全性ではなく「使い方との相性」と「気づく仕組みの理解不足」が原因になっているためです。
特に押さえたいのが、カード利用お知らせサービスには配信されない利用が6区分あるという公式の記載です。
通知だけでは気づけない利用が残るため、最後に効いてくるのは利用明細の確認になります。
この記事では「やばい」をひとくくりにせず、噂の内容・公式の記載・自分がやることの3つに分けて整理していきます。
- 不正検知:24時間365日体制のモニタリングにより、不審なカード利用を検知
- 本人認証:ネットショッピング時に本人認証を行い不正利用を防止。登録・変更・停止は楽天e-NAVIから可能
- 利用通知:カード利用お知らせサービスがアプリ通知でリアルタイムに利用情報を知らせる
- 通知の限界:配信されない利用が6区分ある/アプリ通知の時点では利用先が掲載されない
- サポート:覚えのない請求はチャットサポートから問い合わせ。決済代行会社経由の請求は、直接決済代行会社へ連絡するよう案内されている
- 補償:不正利用が判明した場合、所定の手続きと調査のうえ会員に過失がないと判断された場合は不正使用額の負担はないと公式サイトで案内されている
読者が迷いやすい論点を、公式の記載と自分の行動に分けて一覧にしました。ここだけ読めば、記事全体の答えを持ち帰れます。
| 気になる点 | 楽天カード公式サイトの記載 | 自分がやること |
|---|---|---|
| 不正利用が心配 | 24時間365日体制のモニタリングで不審な利用を検知 | 利用お知らせを設定したうえで明細も見る |
| 通知を入れれば安心? | 500円未満など6区分は配信されない | 少額の利用は明細で確認する |
| 通知に店名が出ない | アプリ通知の時点では利用先は掲載されない | 確定した明細で利用先を確認する |
| 本人認証はどこで設定する? | 楽天e-NAVIから登録・変更・停止が可能 | e-NAVIで登録状況を確認する |
| 覚えのない請求が出た | 家族のアカウントにカード情報の登録がないか確認を案内 | 家族の登録→利用先→窓口の順に確認する |
| 問い合わせれば解決する? | 決済代行会社経由の請求は、直接決済代行会社へ連絡するよう案内されている | 決済代行会社の連絡先も控えておく |
| 補償されるのか | 過失がないと判断された場合は不正使用額の負担はないと案内 | 所定の手続きと調査が前提だと理解しておく |
※2026年9月時点の楽天カード公式サイトの記載にもとづきます。条件や画面の名称は変更される場合があります。
やばいと言われる理由を先に整理
「やばい」と言われる理由は、不正利用・サポート・ポイント制度・支払い方法・案内メールの5つに整理できます。
どれもカード固有の欠陥というより、仕組みを知らないまま使ったときに不安が大きくなる項目です。
不正利用については、公式サイトが24時間365日体制のモニタリングを案内しています。
それでも「身に覚えのない請求」の声が消えないのは、気づく仕組みと、調べる仕組みが別物だからです。
サポートについては、公式サイトが「決済代行会社の場合は、弊社へ情報の開示が頂けないため、お客様より直接決済代行会社へご連絡をお願いいたします」と案内しています(2026年10月1日確認)。
つまり、連絡すれば必ず調べてもらえるとは限りません。
ポイント制度の変更や案内メールの多さは、安全性の話ではなく運用の好みの話です。ここを混ぜて語ると「やばいカード」という印象だけが残ってしまいます。
この記事では、まず噂の中身を確認したうえで、公式の記載と突き合わせて1つずつ検証していきます。
継続がおすすめな人
楽天カードを持ち続けてよいのは、楽天市場や楽天ペイでポイントを実際に使い切れている人、そして明細を月に一度は開ける人です。
楽天のサービスをまとめて使っている人ほど、貯まったポイントの出口が多くなります。逆に貯めるだけで使い道がない人は、還元があっても実感につながりません。
もう1つの条件が明細です。カード利用お知らせサービスには配信されない利用があるため、通知だけに頼る使い方では取りこぼしが起きます。
月に一度、確定した明細を最後まで見る習慣がある人なら、通知の穴を自分で埋められます。
さらに、楽天e-NAVIにログインできる状態を保てているかも大事です。
本人認証サービスの登録・変更・停止は楽天e-NAVIから行うため、ログイン情報が分からない状態だと設定を見直せません。
この3つが当てはまるなら、「やばい」という評判を理由に解約する必要はありません。
まずは自分の設定が公式の案内どおりになっているかを確認するところから始めましょう。
年会費の条件や申込条件は改定されることがあるため、最新の内容は公式ページで確かめてから判断すると安心です。
乗り換えを検討したい人
乗り換えを考えたほうがよいのは、楽天のサービスをほとんど使っていない人と、支払い方法や通知の設定を自分で管理するのが負担な人です。
楽天市場での買い物がほぼなく、ポイントの使い道も特にない場合、楽天カードを持ち続ける理由は薄くなります。
生活圏がコンビニ中心なのか、Amazon中心なのか、イオン中心なのかで、相性のよいカードは変わります。
また、案内メールの多さや制度改定のアナウンスが負担に感じる人もいます。
これは安全性の問題ではありませんが、ストレスなく続けられるかどうかも立派な判断基準です。
ただし、乗り換え先にもそれぞれ条件があります。
年齢の入会条件があるカード、決済方法を指定されて初めて高い還元になるカードなど、条件を外すと期待した結果になりません。
乗り換え候補の具体的な条件は、記事後半の比較セクションで公式の数値をもとに整理しています。
カードが危険かどうかと、自分に合うかどうかは別問題なんだね。
そう。そこを分けて考えると、解約するか続けるかの判断がすごく楽になるよ。
楽天カードがやばい・危ないと言われる理由
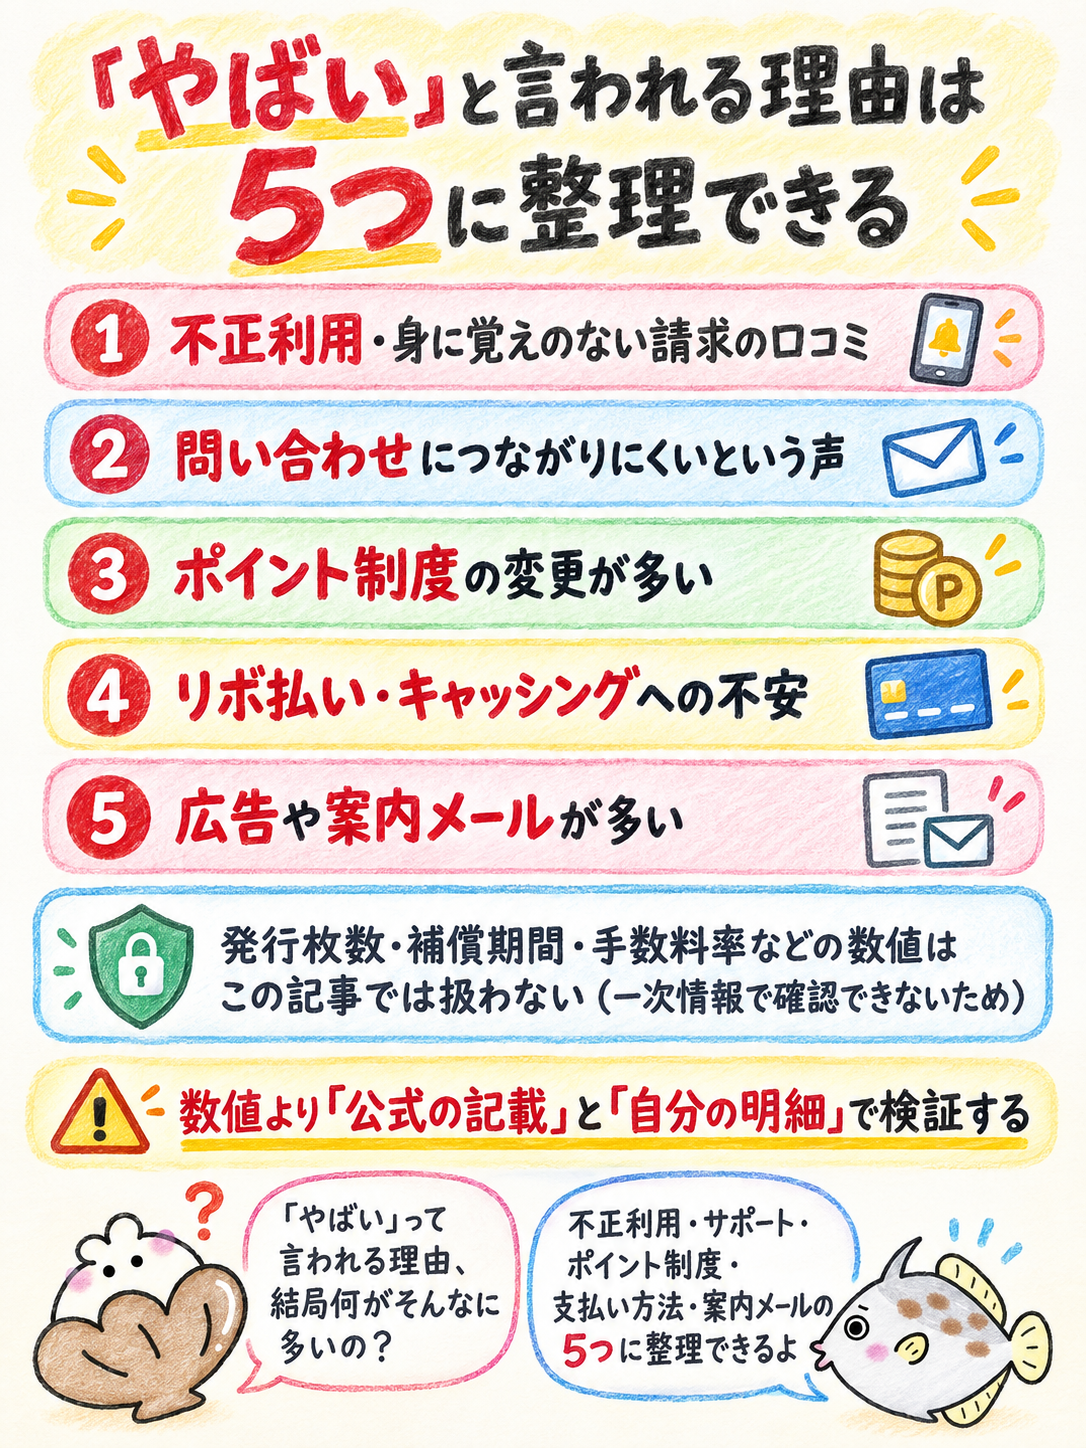
楽天カードが「やばい」と言われる理由は、利用者数の多さから生まれる口コミの量と、通知やサポートの仕組みが読者に知られていないことが重なって生まれています。
まずは噂の中身をそのまま並べます。公式の記載と突き合わせた検証は次の「楽天カードの悪い評判は本当?項目別に検証」で行うので、ここでは「どんな声があるのか」を把握してください。
なお、発行枚数・不正利用の発生割合・補償期間といった数値は媒体によって食い違いがあり、一次情報では確認できませんでした。
ネット上で見かけた数値は、公式の記載で確かめるまで判断材料にしないのが安全です。
代わりに扱うのは、公式サイトに書かれている条件と、自分の利用明細で確認できる事実だけです。
不正利用や身に覚えのない請求の口コミ
もっとも多いのが、身に覚えのない請求や不正利用に関する声です。件数として目に入りやすい一方、その多くは「気づき方」と「調べ方」を知らないことから来ています。
まず知っておきたいのが、アプリ通知の仕様です。
楽天カードの公式サイトには「この時点では利用先は掲載されません」と明記されており、通知が来ても店名が分からない状態が起こります。
そのため、通知を見て「知らない請求だ」と感じても、実際には自分が使った店の決済である場合があります。利用先は、確定した利用明細画面で確認する流れです。
もう1つよくあるのが、家族の利用です。公式サイトは、問い合わせの前に一度、家族のアカウントにカード情報の登録がないか確認するよう案内しています。
さらに、利用先名が「ABC0570-***-***」のように表示されることがあります。
この場合、公式サイトによれば「0570-***-***」の部分が決済代行会社の問い合わせ窓口や連絡先の可能性があります。
つまり「身に覚えのない請求」の声には、本当の不正利用と、表示の分かりにくさによる誤解の両方が混ざっています。
問い合わせにつながりにくいという声
サポートに関する不満は、つながりにくさと回答の範囲の2つに分かれます。後者は公式サイトが限界を認めている部分なので、あらかじめ知っておくと無駄な待ち時間を減らせます。
覚えのない請求については、公式サイトがチャットサポートページから問い合わせ内容「ご利用覚えのない請求や利用明細」を選ぶ流れを案内しています。
内容によっては電話での問い合わせを依頼される場合もあります。
注意したいのは、タイミングです。公式サイトは、通知の時点にあたる速報段階について「速報段階では詳細な調査ができかねます」と記載しています(2026年10月1日確認)。
つまり、通知が届いた直後にすぐ連絡しても、利用先の情報がまだ届いていない段階では調べようがありません。
明細に確定情報が反映されてから連絡するほうが、結果的に早く解決します。
「つながらない」という体感の一部は、この順番のズレから生まれています。まずは自分の明細で確認できる範囲を確認するのが先です。
ポイント制度の変更が多い
ポイント制度の改定は、楽天カードに限らずクレジットカード全般で起こる変更です。ただ、楽天は関連サービスが多いぶん、告知の回数が多く見えやすいという事情があります。
倍率や上限などの制度の数値は、改定のたびに条件が変わります。記事やSNSで見かけた数値をそのまま信じると、思わぬ損につながりかねません。
代わりに勧めたいのが、自分の利用明細と獲得履歴で実績を確認する方法です。制度がどう変わったかを追いかけるより、自分の使い方でいくら戻ってきたかを見るほうが正確です。
支払いの種類によっては、還元率が異なる区分が設けられている場合があります。継続的な支払いをカードに寄せている人ほど、実際の付与ポイントを明細で確認する価値があります。
制度の改定情報は楽天カードや楽天ポイントの公式ページで告知されます。気になる項目だけをブックマークしておくと、告知の多さに振り回されずに済みます。
リボ払い・キャッシングへの不安
リボ払いへの不安は、知らないうちに設定されているのではないかという心配から生まれています。結論としては、支払い方法は自分で確認できる項目です。
手数料率は媒体ごとに記載が食い違っており、一次情報では確認できませんでした。数値よりも、自分の支払い方法を確認する手順を押さえておきましょう。
支払い方法の設定は、楽天e-NAVIの会員ページから確認します。あわせて、毎月の利用明細で支払い区分の表示を見れば、どの支払い方法が適用されているかが分かります。
リボ払いの確認:「設定されているかどうか」を自分で確認できます。楽天e-NAVIにログインし、支払い方法の設定と当月の利用明細の支払い区分の両方を確認してください。
画面の名称は変更されることがあるため、見当たらない場合は公式サイトのヘルプで最新の導線を確認しましょう。
キャッシングについても同じ考え方です。枠の有無と利用状況は明細で確認できるため、不安なら数値を調べるより先に自分の設定を開くほうが確実です。
広告や案内メールが多いと感じる
案内メールの多さは、安全性の問題ではなく受信設定の問題です。ただし、ここを整理しておくと不正利用対策にも直結します。
理由は、通知メールと広告メールが混ざると、大事な利用のお知らせを見落とすからです。
公式サイトは、カード利用お知らせメールを受け取るために「mail.rakuten-card.co.jp」のドメインを受信できるよう設定することを案内しています。
ドメイン指定受信を使っている場合、この設定をしていないと利用のお知らせだけが届かない状態になりかねません。広告を減らす前に、通知が届く状態を作るのが優先です。
もう1つの効用が、フィッシング対策です。正規のメールがどのドメインから届くかを知っていれば、似せたアドレスから届くメールに気づきやすくなります。
メールの配信設定は楽天e-NAVIから行います。アプリ通知とメールはそれぞれ別に設定する必要があるため、片方だけ切ったつもりが両方止まっていた、という事故も防げます。
メールを減らしたいだけなのに、不正利用の話につながるんだ。
そうなの。どのメールが本物か知ってる人ほど、偽メールに引っかかりにくいんだよね。
楽天カードの悪い評判は本当?項目別に検証
悪い評判の多くは公式サイトの記載を読むと前提が変わる内容で、逆に一部は公式が限界を認めている内容です。ここでは項目ごとに、事実と限界の両方を示します。
検証の材料は、楽天カード公式サイトのセキュリティページ、カード利用お知らせサービスのページ、覚えのない請求の案内ページです。いずれも2026年9月時点の記載を確認しています。
特に注意してほしいのが、利用通知の項目です。「通知を設定すれば安心」という結論は、公式の記載に照らすと不十分だからです。
セキュリティ対策
楽天カードのセキュリティ対策は、検知・認証・停止の3層で案内されています。カードそのものに対策がないという評判は、公式の記載と一致しません。
検知にあたるのが、24時間365日体制のモニタリングです。公式サイトは、この体制により不審なカード利用を検知していると記載しています。
認証にあたるのが本人認証サービスです。ネットショッピング時に本人認証を行うことで、不正利用を防止する仕組みになっています。
あわせて、フィッシングサイトに個人情報を入力した疑いがある場合に警告画面を表示する仕組みも案内されています。
停止にあたるのが、紛失・盗難時の手続きです。不正利用防止のため楽天e-NAVIからカードの停止もしくは一時停止を行う、という案内が公式サイトにあります。
加えて、第三者による楽天e-NAVI内での不正な情報変更やサービスの不正利用を防ぐため、認証強化を行っているとも記載されています。
不正に利用されていることが判明した場合、所定の手続きと調査のうえ、会員に過失がないと判断された場合は不正使用額を負担する必要はないと楽天カードの公式サイトで案内されています。
ただし、過失の有無は所定の手続きと調査によって判断されるため、「必ず補償される」と断定できるものではありません。
セキュリティ体制の詳細や最新の注意喚起は、公式サイトで随時更新されています。設定を見直す前に一度目を通しておくと理解が早くなります。
利用通知と本人認証
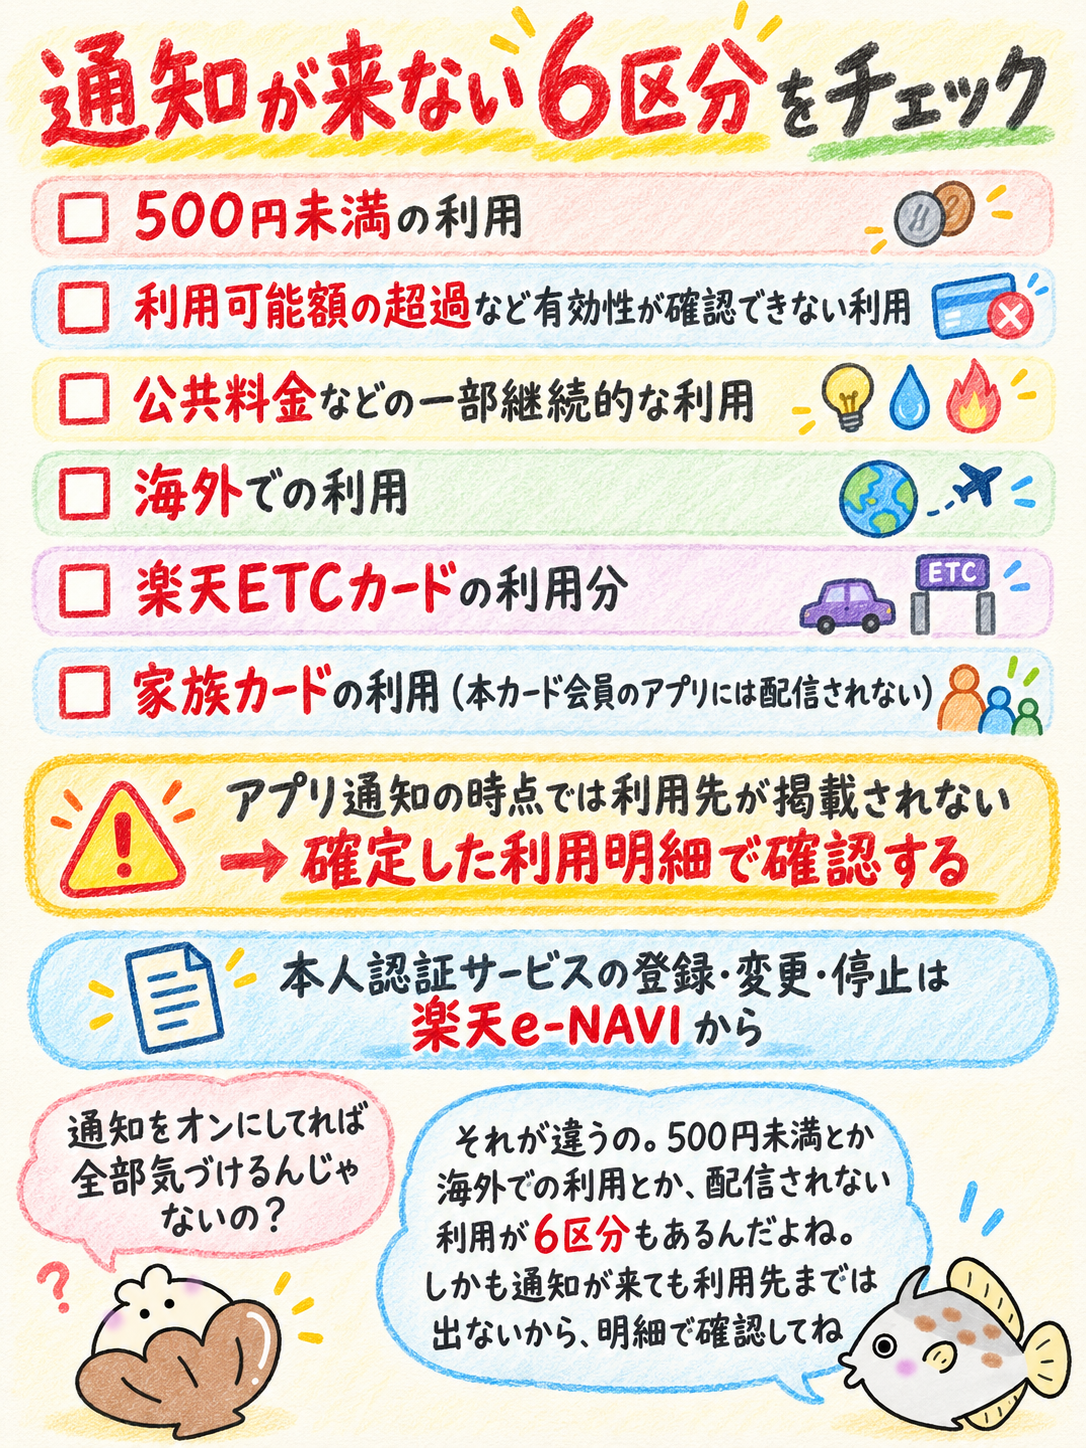
ここが本記事の核心です。カード利用お知らせサービスには、配信されない利用が6区分あります。通知を設定しただけで安心と考えるのは危険です。
公式サイトが配信されないと明記しているのは、次の6つです。
- 500円未満の利用
- 利用承認照会でカードの有効性が確認できない利用(利用可能額の超過など)
- 公共料金などの一部継続的な利用
- 海外での利用
- 楽天ETCカードの利用分
- 家族カードの利用(本カード会員にアプリ通知は配信されない。「【速報版】カード利用お知らせメール」では配信される)
このうち実務上もっとも重いのが500円未満です。不正利用は、カードが使えるかどうかを試す少額のテスト決済から始まることがあります。その最初の1件が通知の対象外になります。
もう1つの落とし穴が、通知の表示内容です。公式サイトは「この時点では利用先は掲載されません」と記載しており、店名を知りたいときは確定した利用明細を見る必要があります。
なお、カード利用お知らせサービスは利用や請求を確定するものではありません。
カード利用の承認照会があった場合に配信される仕組みで、利用日時は楽天カードで処理を行った日時のため実際の利用日時と異なる場合があります。
利用後すぐにキャンセルした場合でも、タイムラグにより利用のお知らせが配信されることがあります。
同梱処理などによる金額修正で、複数のお知らせが届く場合もあると公式サイトに記載されています。
本人認証サービスについては、設定の場所が決まっています。登録・変更・停止は楽天e-NAVIから可能で、アプリの設定画面からは行えません。
3つは別々の設定:「アプリで通知をオンにしたから本人認証も済んでいる」と考えるのは誤りです。アプリ通知とメールはそれぞれ別に設定する必要があり、本人認証サービスは楽天e-NAVIから登録・変更・停止できます。3つは別々の設定だと理解しておきましょう。
サポート窓口
サポートについては、公式サイト自身が調査の限界を明記している点を知っておく必要があります。
公式サイトには「ご利用明細に反映されていない場合は弊社で確認・調査はお受付できません」と記載されています(2026年10月1日確認)。
決済代行会社を通じた請求についても、「決済代行会社の場合は、弊社へ情報の開示が頂けないため、お客様より直接決済代行会社へご連絡をお願いいたします」と明記されています。
つまり楽天カードに連絡すれば必ず調べてもらえる、という前提は成り立ちません。利用先や決済代行会社に自分で問い合わせる場面があると考えておきましょう。
その際に手がかりになるのが、明細の利用先名です。
「ABC0570-***-***」のような表示であれば、「0570-***-***」が決済代行会社の問い合わせ窓口や連絡先の可能性があります。
問い合わせ先は、チャットサポートページから「ご利用覚えのない請求や利用明細」を選ぶ流れが案内されています。内容によっては電話での問い合わせを依頼される場合があります。
なお、利用情報が到着する前に問い合わせても利用先を確認できない場合があります。明細に反映されるのを待ってから動くほうが確実です。
ポイント付与条件
ポイントの付与条件については、制度の数値を追うより、自分の明細で付与実績を確認するほうが正確です。
支払いの種類によっては、還元率が異なる区分が設けられている場合があります。継続的な支払いをカードにまとめている人ほど、想定と実際の付与ポイントがずれやすくなります。
確認の手順はシンプルです。楽天e-NAVIまたはアプリで当月の利用明細を開き、支払いごとの金額と、その月に付与されたポイントを突き合わせます。
- 楽天e-NAVIまたは楽天カードアプリで当月の利用明細を開く
- 支払い区分ごとの金額を書き出す
- 同じ月のポイント獲得履歴と突き合わせる
- 想定と差があった支払いだけを、公式のポイントに関する案内ページで確認する
この方法なら、制度が改定されても手順は変わりません。記事の数値ではなく自分の履歴を見るのが、いちばん確実な検証方法です。
楽天経済圏全体でのポイントの貯め方や使い道の設計は楽天経済圏の始め方と攻略法で体系的にまとめています。
審査・利用可能枠
審査については、難易度や通過のしやすさを断定できる情報はありません。審査基準が公開されていないためです。
「審査がガバガバ」といった表現を見かけることがありますが、根拠のない断定です。逆に「絶対に通らない」という断定も同じく成り立ちません。
一方で、利用可能枠については通知との関係で知っておきたい点があります。
公式サイトが挙げる配信されない利用の中に、利用承認照会でカードの有効性が確認できない利用(利用可能額の超過など)が含まれているためです。
つまり、利用可能額を超えるような決済が試みられた場合、その利用は通知の対象外です。
枠に近づいているときほど、通知だけに頼らず明細を見る必要があるということになります。
利用可能額は楽天e-NAVIで確認できます。月の途中で残りの枠を把握しておくと、通知が来ない状況を自分で予測できます。
通知が来ないパターンって、意外と身近な使い方ばっかりだね。
そうなの。だから「通知+明細」の二段構えにしておくのが安心なんだよね。
楽天カードを安全に使うための設定
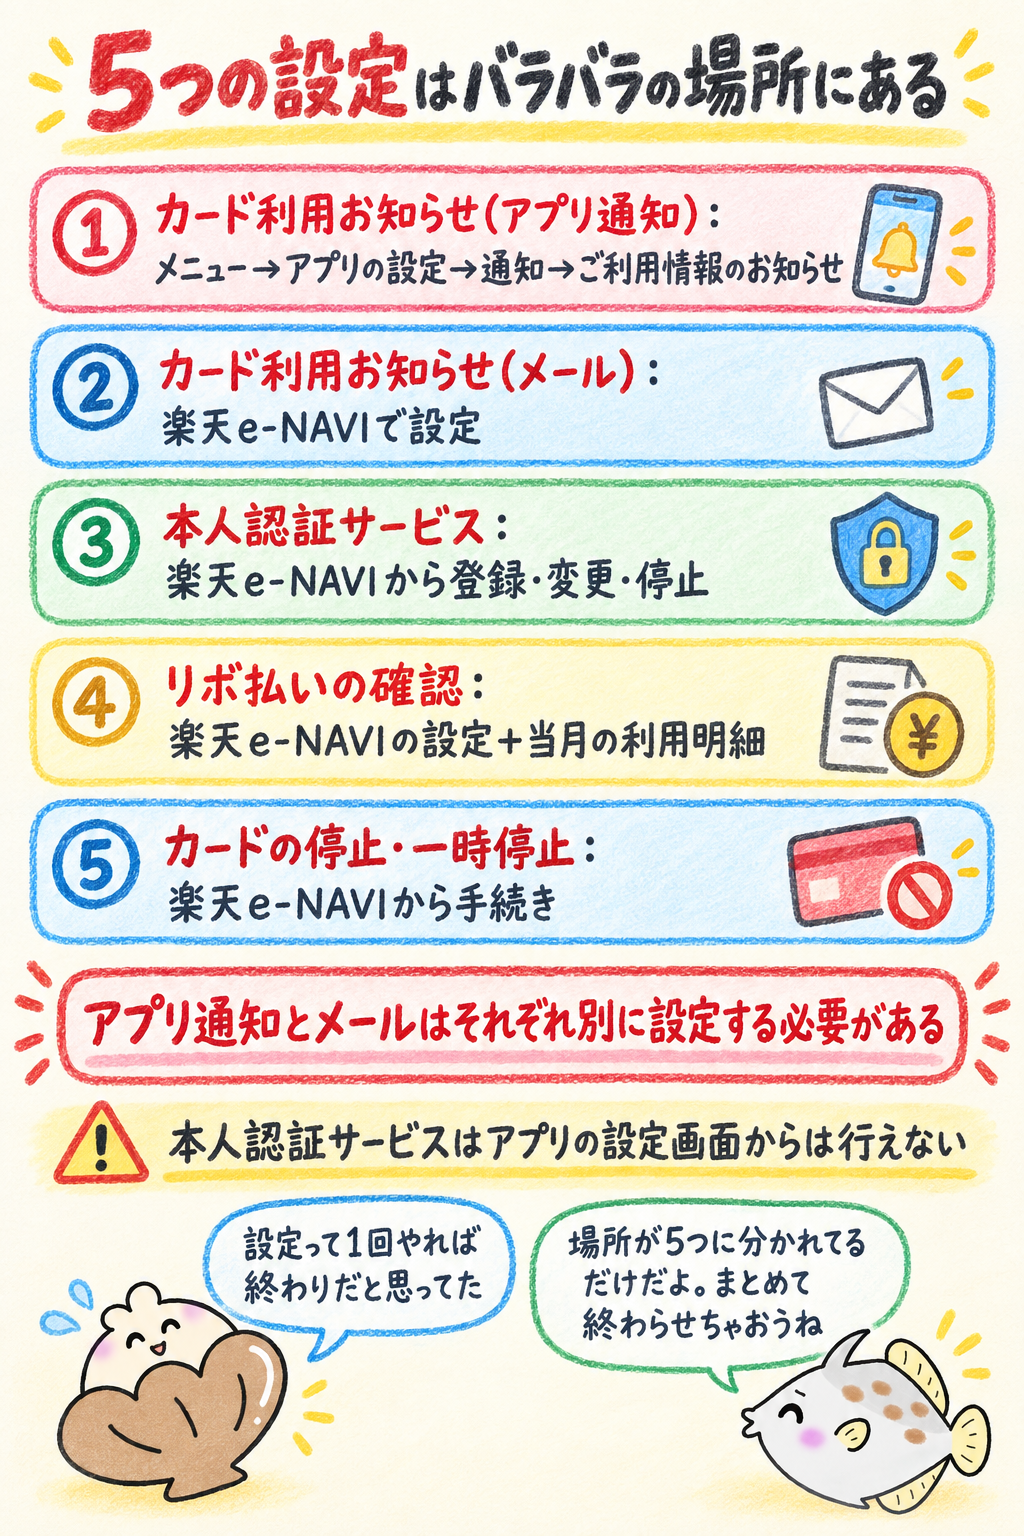
安全に使うために必要なのは、通知・本人認証・支払い方法・明細・メールの5つを、それぞれ別に設定することです。まとめて1回では終わりません。
以下は公式サイトが案内している導線です。どの画面のどこから設定するかまで順に確認してください。
先に全体像を示します。アプリで完結する設定と、楽天e-NAVIでしかできない設定が分かれている点が、最初のつまずきポイントです。
| 設定する項目 | 設定する場所 | 押さえておく点 |
|---|---|---|
| カード利用お知らせ(アプリ通知) | 楽天カードアプリ | メニュー→アプリの設定→通知→ご利用情報のお知らせ |
| カード利用お知らせ(メール) | 楽天e-NAVI | アプリ通知とは別に設定が必要 |
| 本人認証サービス | 楽天e-NAVI | 登録・変更・停止は楽天e-NAVIから可能 |
| 支払い方法(リボ払いの確認) | 楽天e-NAVI/利用明細 | 設定と当月の支払い区分の両方を見る |
| カードの停止・一時停止 | 楽天e-NAVI | 紛失・盗難時に手続きする |
※2026年9月時点の楽天カード公式サイトの記載にもとづきます。画面の名称は変更される場合があります。
利用通知を有効にする
アプリ通知の設定場所は決まっています。「メニュー」→「アプリの設定」→「通知」→「ご利用情報のお知らせ」の順で進みます。
公式サイトは、楽天カードアプリの「メニュー」から「アプリの設定」を選択して「通知」画面で設定できると案内しています。
この導線を知らないまま「見つからない」と諦めてしまう人が少なくありません。
メールについては別の設定が必要です。公式サイトは、アプリ通知とメールを併せて利用する場合はそれぞれ設定する必要があると記載しています。メールの設定は楽天e-NAVIから行います。
あわせて、ドメイン指定受信の設定も確認してください。「mail.rakuten-card.co.jp」というドメインのメールを受信できるよう設定するよう公式サイトが案内しています。
家族カードを使っている場合は、届き方が変わります。家族カードの利用分は、家族カード会員が登録しているIDでログインしたアプリに配信される仕組みです。
なお、家族カードの利用について本カード会員のアプリには通知が配信されませんが、「【速報版】カード利用お知らせメール」では配信されます。
家族の利用も把握したい人は、メール側の設定を忘れないようにしましょう。
本人認証サービスを設定する
本人認証サービスは、楽天e-NAVIから登録・変更・停止ができます。アプリの設定画面をいくら探しても見つかりません。
公式サイトは、ネットショッピング時に本人認証を行うことで不正利用を防止すると案内しています。ネット決済が中心の人ほど、優先度の高い設定です。
手順は、公式の本人認証サービスのページにある「本人認証サービスを登録する」から楽天e-NAVIにログインし、登録するカードを選ぶ流れです(2026年10月1日確認)。
なお公式サイトには、セキュリティ強化のため本人認証サービスを自動で登録する場合があるとも記載されています。
本人認証サービスの設定:つまずいたときは、アプリの設定画面を探し続けないでください。登録・変更・停止は楽天e-NAVIから可能です。
楽天e-NAVIにログインできない場合は、まずログイン情報の再設定を公式サイトの案内に沿って行いましょう。
設定が済んだら、そのままログイン情報の管理も見直しておくと安心です。
公式サイトは、第三者による楽天e-NAVI内での不正な情報変更を防ぐため認証強化を行っていると記載しています。
リボ払い設定を確認する
リボ払いは、設定と明細の両方で確認するのが基本です。片方だけでは、いま適用されている支払い方法を正確に把握できません。
まず楽天e-NAVIにログインし、支払い方法の設定画面を開きます。ここで、あとからリボや自動リボの設定が有効になっていないかを見ます。
次に当月の利用明細を開き、支払い区分の表示を確認します。設定が変わったつもりでも、すでに確定した支払いには反映されないことがあるためです。
会員向けのページから、支払い方法の設定メニューを開きます。
リボ払いに関する設定が有効になっていないかを確認します。
支払い区分の表示を1件ずつ確認します。
金額と利用先名をメモし、公式のヘルプまたは問い合わせ窓口で確認します。
手数料率の数値は一次情報で確認できませんでしたが、自分の明細に表示される金額こそが実際の負担です。確認手順を押さえておけば困りません。
利用明細を定期的に確認する
通知には配信されない6区分があるため、明細の確認が最後の砦になります。
通知だけで守れる範囲と守れない範囲を、チェックリストにまとめました。
楽天カードの利用お知らせサービスは6区分が配信対象外のため、「500円未満の少額利用」「海外」「ETC」「家族カード(本カード会員のアプリには配信されない)」「一部の継続的な利用」はアプリ通知では気づけません。家族カード分は【速報版】メールで受け取れます。
月に一度、確定した利用明細を最後まで確認してください(2026年9月時点・楽天カード公式サイトの記載にもとづく)。
前提条件は3つです。カード利用お知らせサービスのアプリ通知を設定済みであること、メールも別途設定済みであること、そして楽天e-NAVIにログインできることです。
この前提が揃っていても、次の6区分はアプリ通知で気づけません(家族カード分は【速報版】メールには配信されます)。明細で確認する方法とセットで整理しました。
| 通知の対象外になる利用 | アプリ通知 | 明細での確認方法 |
|---|---|---|
| 500円未満の利用 | 配信されない | 少額の決済が短時間に連続していないかを見る |
| 利用承認照会でカードの有効性が確認できない利用(利用可能額の超過など) | 配信されない | 利用可能額の残りと明細の金額を突き合わせる |
| 公共料金などの一部継続的な利用 | 配信されない | 毎月の固定費が想定どおりの金額かを見る |
| 海外での利用 | 配信されない | 海外扱いで計上された明細行を確認する |
| 楽天ETCカードの利用分 | 配信されない | ETC利用分の明細を本カード分と分けて見る |
| 家族カードの利用 | 本カード会員のアプリには配信されない | 速報版のメールを受信設定し、明細でも家族分を確認する |
確認手順は次の4ステップです。慣れれば数分で終わります。
楽天e-NAVIまたは楽天カードアプリから当月分を表示します。
少額の決済が連続していないかを確認します。
毎月の固定費と、海外で計上された明細を突き合わせます。
本カード分の通知では届かない範囲を、明細で埋めます。
注釈として3点を添えます。配信されない区分は2026年9月時点の楽天カード公式サイトの記載にもとづくもので、変更される場合があります。
また、カード利用お知らせサービスは利用や請求を確定するものではありません。利用日時は楽天カードで処理を行った日時のため、実際の利用日時と異なる場合があります。
さらに、利用後すぐにキャンセルした場合でもタイムラグにより通知が配信されることがあります。通知の有無だけで不正かどうかを判断しないのが、この確認手順の趣旨です。
不審なメールからログインしない
不正利用を防ぐうえで効果が大きいのが、メールのリンクからログインしないという運用です。設定よりも習慣の問題になります。
公式サイトは、フィッシングサイトに個人情報を入力した疑いがある場合に警告画面を表示することで不正利用を未然に防止する仕組みを案内しています。
ただし、警告に頼らない使い方をしておくほうが安全です。
判断の基準になるのが、正規のドメインです。カード利用お知らせメールは「mail.rakuten-card.co.jp」というドメインから届くよう、受信設定が案内されています。
正規の入り口を1つに絞る:メール内のリンクからログイン画面に進むのは避けましょう。ログインが必要なときは、ブックマークしておいた楽天e-NAVIから入る運用に固定します。
本人認証サービスの登録・変更・停止は楽天e-NAVIから行えるので、正規の入り口を楽天e-NAVIに絞っておくと、偽サイトに誘導されるリスクを下げられます。
もし個人情報を入力してしまった疑いがある場合は、カードの停止手続きを検討します。紛失・盗難時と同じく、楽天e-NAVIからカードの停止もしくは一時停止の手続きが可能です。
設定って一回やれば終わりだと思ってたけど、5か所もあるんだ。
場所が分かれてるだけで、どれも数分で終わるよ。まとめて一気にやっちゃうのがおすすめ。
それでも楽天カードを持つメリット
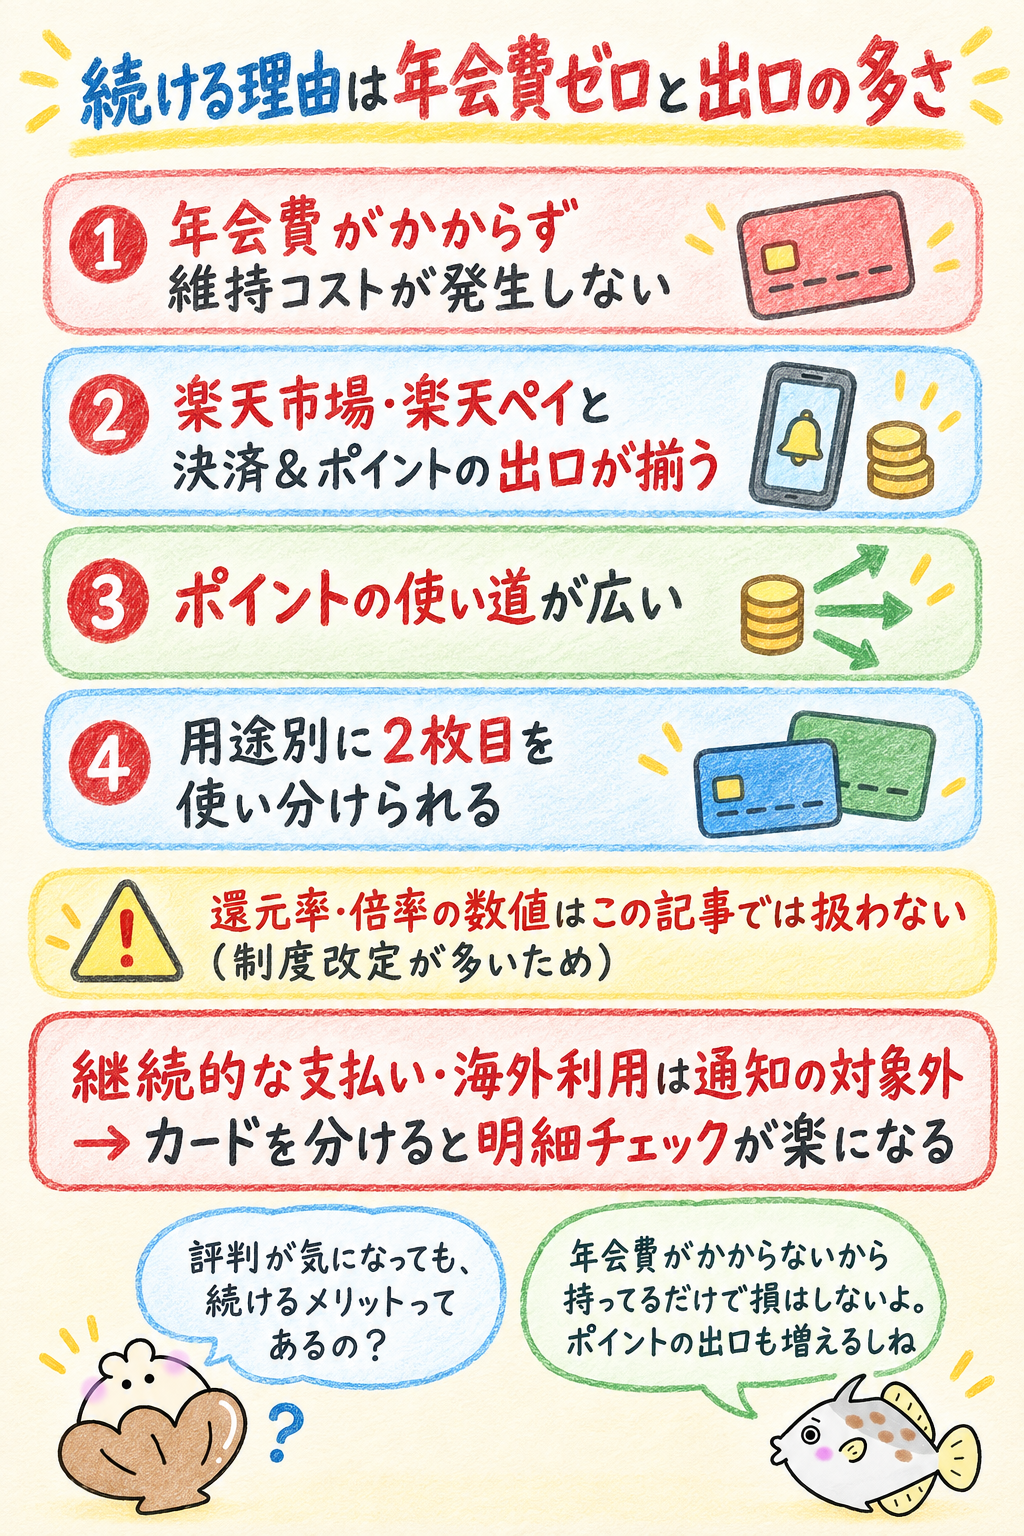
楽天カードを持ち続ける価値は、保有コストの低さとポイントの出口の多さにあります。安全面の設定さえ押さえれば、日常使いのカードとして十分に機能します。
還元率や倍率の数値は制度の改定が多いため、申し込みや利用の前に公式の最新案内で確認してください。
代わりに示すのは、どんな使い方をしている人にメリットが出るかという条件です。自分の生活と照らし合わせながら読んでください。
年会費をかけずに使える
楽天カードは、年会費がかからないため保有し続けても維持コストが発生しないカードです。使わない月があっても、持っているだけで費用が積み上がることはありません。
これは「解約すべきか」を考えるときに効いてきます。維持コストがないなら、急いで解約する理由は弱くなります。使う頻度が落ちたときは、サブカードとして残す選択も取れます。
ただし、付帯するカードは別に考える必要があります。ETCカードのように、本体とは別に費用の条件が設定されているものがあるためです。
ETCカードの年会費と、無料になる条件は楽天ETCカードの年会費と無料になる条件でまとめています。金額や条件は改定されることがあるので、申し込む前に確認してください。
家族カードを持つ場合も、条件は本カードと別です。
申し込み前に、本カードと付帯カードそれぞれの条件を公式ページで確認しておくと、あとから想定外の請求に驚かずに済みます。
楽天市場・楽天ペイとの相性
楽天カードの強みは、楽天のサービスとまとめて使ったときに設計がシンプルになる点です。決済とポイントの出口が同じ経済圏に揃います。
楽天市場での買い物、楽天ペイでの支払い、貯まったポイントの利用が、同じアカウントの中で完結します。複数のポイントを管理する手間が減るのは、続けやすさに直結します。
一方で、ポイントの付与条件や倍率は改定されることがあります。条件は使う直前に公式ページで確認するのが前提です。
楽天のサービスをどこまで揃えるかで、得られるメリットの大きさは変わります。始め方と優先順位は別記事にまとめているので、経済圏ごと見直したい人はあわせて読んでみてください。
逆に、楽天市場での買い物がほとんどない人は、この相性のよさを活かせません。その場合は後半の乗り換えセクションが参考になります。
ポイントの使い道が多い
楽天ポイントは、楽天のサービス内で使い道が広い点がメリットです。貯めたポイントを現金に近い感覚で消費できると、還元の実感が出やすくなります。
ポイントは貯めるだけでは価値が生まれません。使い切れているかどうかが、そのカードを持ち続ける価値を決めます。
確認しておきたいのが、自分のポイント履歴です。獲得と利用の両方を見て、失効させていないかをチェックします。
貯まっているのに使っていない状態なら、還元率を上げるより先に使い道を作るほうが効果的です。
ポイントの利用先や交換条件は変更されることがあります。使う直前に、楽天ポイントの公式ページで対象サービスと条件を確認してください。
続けるか迷っている人には楽天経済圏をやめた理由は?利用者の本音が参考になります。「貯まるけれど使いにくい」という視点が出てきます。
2枚目を目的別に使える
カードは1枚に絞る必要がありません。用途ごとに使い分けると、通知と明細の管理がむしろ楽になります。
たとえば、ネット決済用と実店舗用を分けておくと、身に覚えのない請求が出たときに範囲を絞り込めます。通知の対象外になる区分が分かっているぶん、切り分けの効果は大きくなります。
継続的な支払いを1枚にまとめておくのも有効です。公共料金などの一部継続的な利用は通知の対象外なので、固定費用のカードを決めておくと明細チェックの手間が減ります。
海外での利用も通知の対象外です。旅行や海外サイトでの買い物が多い人は、その用途のカードを分けておくと確認が楽になります。
なお、楽天カードで2枚目を発行できるかどうかや対象カードの条件は、公式ページで最新の案内を確認してください。
使い分けって上級者っぽいけど、明細を見やすくするためなんだね。
そう。ポイントを増やすためというより、異変に気づきやすくするための工夫だと思っておいて。
楽天カード利用者5名へのアンケート|困ったことと対処
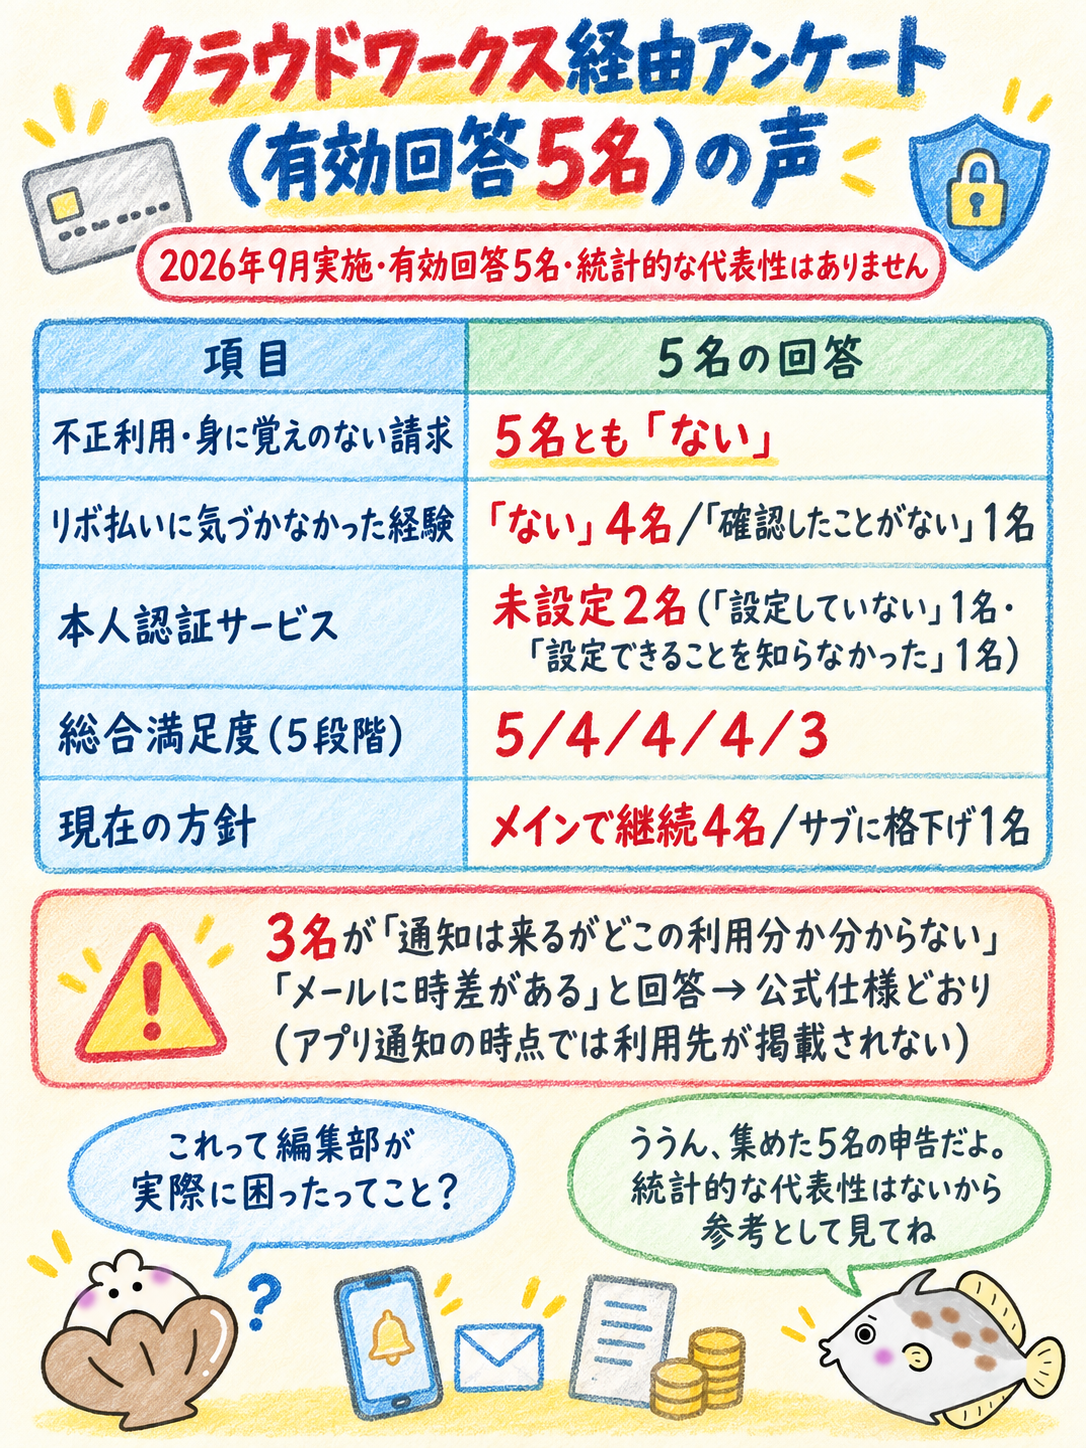
ここで紹介するのは、楽天カードを1年以上使っている人を対象に、ポイシェル編集部がクラウドワークスで募集したアンケートの回答です。
実施は2026年9月で、有効回答は5名です。統計的な代表性はありません。5人の事例として読んでください。
回答はすべて本人の申告です。編集部が明細や設定画面を確認したわけではないため、仕様の基準は前の章までの公式サイトの記載としてください。
5名は保有期間も利用額もばらつきがありますが、不安・不満の中身は驚くほど揃っていました。
| 項目 | 5名の回答 |
|---|---|
| 保有期間 | 2〜3年/3〜5年/5〜10年(2名)/10年以上 |
| 年間利用額 | 30〜50万円/50〜100万円/100〜200万円(3名) |
| カードの種類 | 5名とも楽天カード(一般) |
| 不正利用・身に覚えのない請求 | 5名とも「ない」 |
| 気づかないうちにリボ払い | 「ない」4名/「確認したことがない」1名 |
| 利用通知の設定 | 「最初から設定している」4名/「設定できることを知らなかった」1名 |
| 本人認証サービス(3Dセキュア) | 「設定している」3名/「設定していない」1名/「設定できることを知らなかった」1名 |
| 現在の方針 | メインで継続4名/サブに格下げ1名 |
| 総合満足度(5段階) | 5/4/4/4/3 |
※2026年9月実施・有効回答5名。回答内容は本人の申告にもとづきます。
注目したいのは、「やばい」と言われる不正利用やリボ払いの被害は5名とも出ていない点です。
一方で不満として挙がったのは「広告メール・案内メールが多い」「ポイント制度の変更が多い」で、残りの3名は「特に不安・不満を感じたことはない」でした。
利用通知で気づけたこと
利用通知は5名のうち4名が最初から設定していると答えました。残る1名は「設定できることを知らなかった」でした。
ただし通知が役に立ったという声より、通知の読み取りづらさを挙げた声のほうが多いという結果でした。3名が同じ方向の指摘をしています。
ここは前の章で触れた仕様どおりです。公式サイトにはアプリ通知の時点では利用先が掲載されず、確定した利用明細で利用先を確認すると明記されています。
つまり3名が感じた不安の正体は不具合ではなく、通知と明細で分かる情報が違うという設計です。
速報で慌てず、明細で照合するという順番を知っているかどうかで体験が変わります。
ポイント付与を確認した方法
ポイントの確認場所は5名でばらけました。
楽天PointClubが2名、楽天e-NAVIが2名、楽天カードアプリが1名で、そのうち1名はPointClubとe-NAVIの両方を使っています。
一方で1名は「確認したことがない」と答えました。付与漏れの有無についても4名が「ない」、1名が「分からない」でした。
つまり付与漏れを実際に確認した人からは、漏れの報告が出ていないという結果です。ただし5名だけの回答なので、付与が正確だという証明にはなりません。
見過ごせないのは、確認したことがない1名が満足度3で、唯一「サブに格下げした」と答えた人だったことです。
因果は分かりませんが、確認していないぶん納得感を持ちにくかった可能性はあります。どこで見るかを1か所決めておくだけでも、印象は変わるかもしれません。
問い合わせ前に自己解決できた項目
問い合わせについては、3名が「問い合わせたことがない」と答えました。残る2名は自分で解決できたと回答しています。
内訳は「公式サイト・FAQで解決した」1名、「アプリ・e-NAVIの画面で解決した」1名でした。公式の情報だけで片づいたという結果です。
5名のなかで唯一、実害に近いトラブルを挙げたのは30代の回答者でした。
止めるまでは速く、手元に戻るまでは時間がかかるという形です。
一方で本人認証サービスは、5名のうち2名が未設定でした(「設定していない」1名・「設定できることを知らなかった」1名)。
この2名はどちらも自己解決の経験もありません。
前の章のとおり、本人認証サービスの登録は楽天e-NAVIからできるので、そこが未設定のまま残る一因かもしれません。
楽天カードから乗り換えるならどのカード?
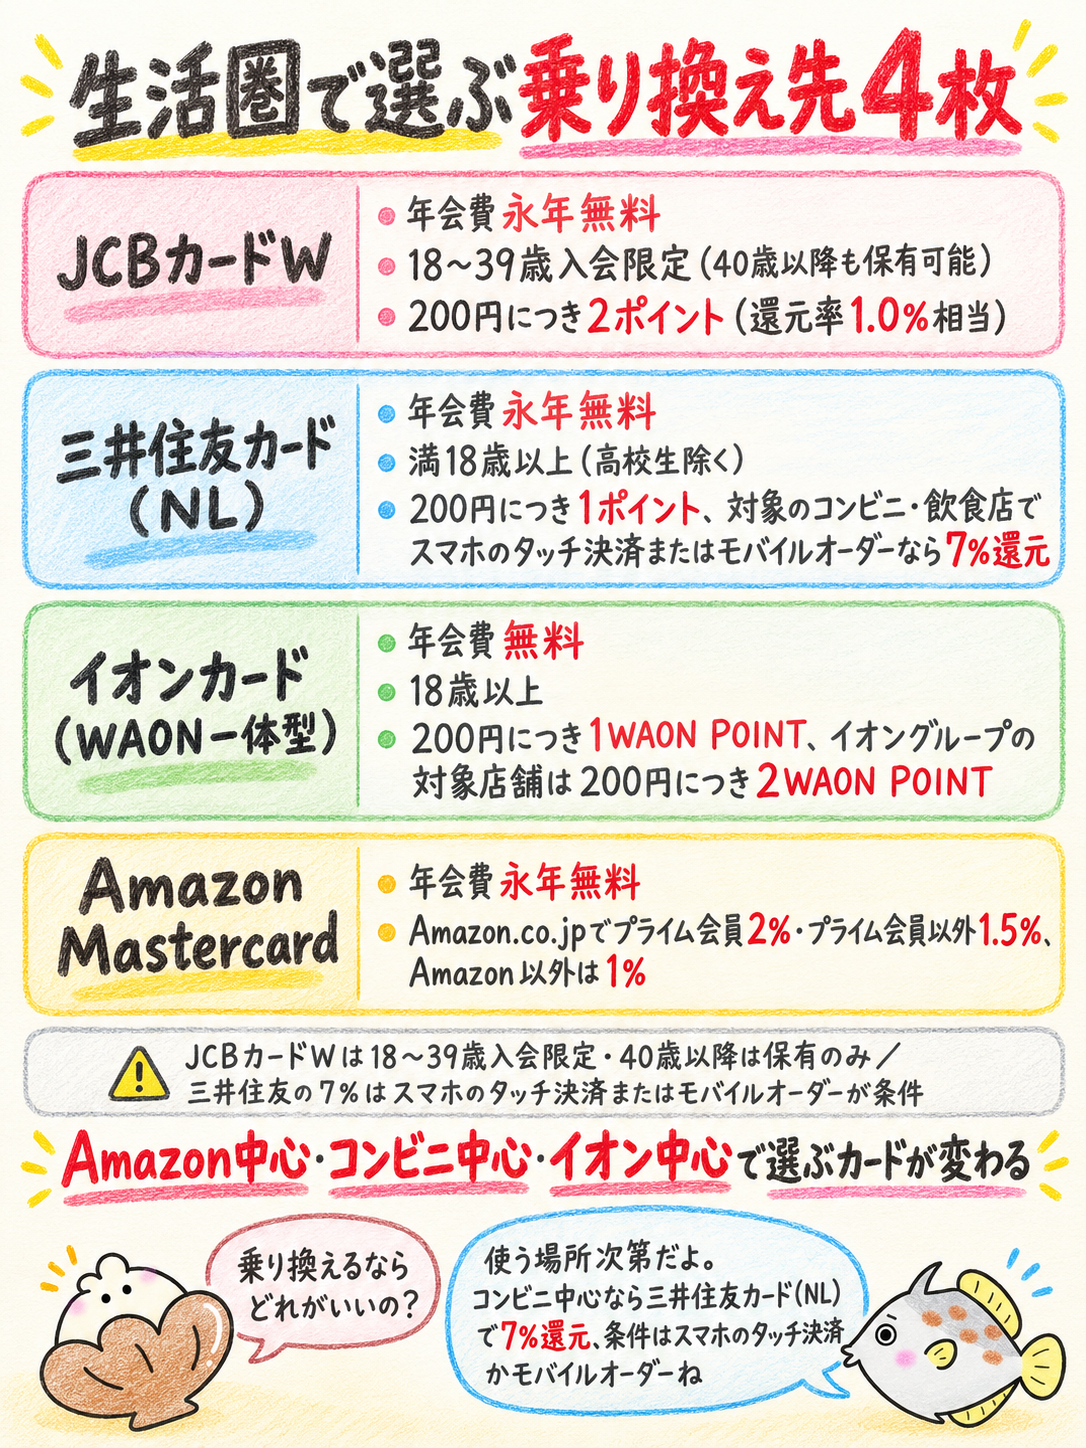
乗り換え先は、自分がいちばんお金を使う場所で決めるのが基本です。Amazon中心、コンビニ中心、イオン中心で、選ぶべきカードは変わります。
ここでは公式サイトで確認できた条件だけを並べます。年会費・申込条件・基本の付与レートは各社の公式ページで確認済みで、条件を外すと期待した還元にならない項目には必ず注釈を付けます。
| カード | 年会費 | 申込条件 | 基本の付与レート | 特徴的な条件 |
|---|---|---|---|---|
| JCBカードW | 永年無料(本会員・家族会員とも) | 18〜39歳入会限定(40歳以降も保有可能) | 200円(税込)につき2ポイント(還元率1.0%相当) | 入会時の年齢条件がある |
| 三井住友カード(NL) | 永年無料 | 満18歳以上(高校生は除く) | 200円(税込)につき1ポイント | 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーなら7%還元 |
| イオンカード(WAON一体型) | 無料 | 18歳以上(高校生は卒業年度の1月1日以降) | 200円(税込)につき1 WAON POINT | イオングループの対象店舗での支払いは200円につき2 WAON POINT |
| Amazon Mastercard | 永年無料 | 満18歳以上(高校生を除く) | Amazon以外での利用は1% | Amazon.co.jpでプライム会員2%・プライム会員以外1.5% |
※2026年9月時点の各社公式サイトの記載にもとづきます。条件は変更される場合があるため、申し込み前に必ず公式ページで確認してください。
Amazon中心ならAmazon Mastercard・JCBカード
Amazonでの買い物が多いなら、候補はAmazon MastercardとJCBカードWの2枚です。どちらも年会費が永年無料で、日常使いの負担になりません。
Amazon MastercardはAmazon.co.jpでの還元率が高く、プライム会員なら2%、プライム会員以外は1.5%です。Amazon以外での利用は1%になります。
注意したいのは、還元率が決まるタイミングです。還元率は請求確定時のプライム会員ステータスで決まるため、途中でプライムを解約すると想定と変わる可能性があります。
カードの詳しい条件や使いどころはAmazon Mastercardの評判とメリット・デメリットでまとめています。比較する前に読んでおくと判断が早くなります。
一方のJCBカードWは、年会費が本会員・家族会員とも永年無料です。200円(税込)につき2ポイント(還元率1.0%相当)が貯まる設計になっています。
ただし大きな条件があります。JCBカードWは18〜39歳入会限定です。40歳以降も保有は可能ですが、40歳を過ぎてから新規に申し込むことはできません。
年齢条件に当てはまる人にとっては、早めに作っておく価値のあるカードです。当てはまらない人は、次のコンビニ中心の選択肢を検討してください。
コンビニ中心なら三井住友カード
コンビニや飲食店の利用が多いなら、三井住友カード(NL)が候補になります。年会費は永年無料で、申込条件は満18歳以上(高校生は除く)です。
基本の付与レートは200円(税込)につき1ポイントですが、対象のコンビニ・飲食店では大きく変わります。
対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%還元になります。
ここで必ず押さえたいのが条件です。7%になるのは、スマートフォンのVisaタッチ決済、Mastercardタッチ決済、またはモバイルオーダーで支払った場合です。
7%還元の条件:三井住友カード(NL)の7%還元は、支払い方法が条件です。カードを直接読み取り機にかざす方法は対象外で、スマートフォンでのタッチ決済またはモバイルオーダーが必要になります。
対象店舗も指定されているため、申し込む前に公式ページで対象店舗と支払い方法を確認してください。
条件を満たせる生活パターンなら、コンビニ利用の多い人にとって効果が大きい1枚です。スマホ決済に抵抗がある人には向きません。
どちらを選ぶか迷ったときは三井住友カード(NL)とOliveの違いは?が判断材料になります。

イオン中心ならイオンカード
食料品や日用品をイオングループで買うことが多いなら、イオンカード(WAON一体型)が選択肢になります。年会費は無料です。
申込条件は18歳以上で、高校生は卒業年度の1月1日以降であれば申し込めます。学生のうちから作りやすい条件になっています。
イオングループでの買い物が生活の中心にあるなら、年会費と付与レートの条件を公式サイトで確かめてみてください。
付与レートは200円(税込)につき1 WAON POINTです。
イオングループの対象店舗での支払いは200円(税込)につき2 WAON POINTになるため、買い物の場所が固定されている人ほど差が出ます。
逆に、イオングループでの買い物がほとんどない人には向きません。生活圏がイオン中心かどうかが、そのまま向き不向きになります。
イオンカードは種類が多く、どれを選ぶかで条件も変わってきます。自分に合う1枚を選びたい人はイオンカードのおすすめ診断を使うと絞り込みが早くなります。

楽天経済圏を残すならサブカード化
乗り換え=解約とは限りません。楽天カードをサブカードとして残す選択肢があります。
年会費がかからないため、保有し続けても維持コストは発生しません。楽天市場で買い物をするときだけ使う、という運用でも損はしにくい構成です。
ただし、サブカード化するときこそ設定の見直しが必要です。使う頻度が下がると明細を開かなくなり、通知の対象外になる利用に気づけない期間が長くなるからです。
- カード利用お知らせのアプリ通知とメールを、両方とも有効なままにする
- 本人認証サービスの登録状況を楽天e-NAVIで確認する
- 継続的な支払いをこのカードに残していないかを確認する
- 使う頻度が落ちても、月に一度は利用明細を開く
とくに気をつけたいのが、継続的な支払いの置き忘れです。公共料金などの一部継続的な利用は通知の対象外なので、サブカードに残したままだと明細を開くまで気づけません。
楽天経済圏そのものを見直したい場合は、経済圏の比較から考え直すのも手です。生活スタイル別の選び方は経済圏はどこがいい?おすすめランキングと選び方で整理しています。
乗り換えるにしても、条件を外したら意味がないんだね。
そこが大事。年齢とか支払い方法とか、条件つきの還元は必ず中身を確認してから決めてね。
楽天カード やばいに関するよくある質問
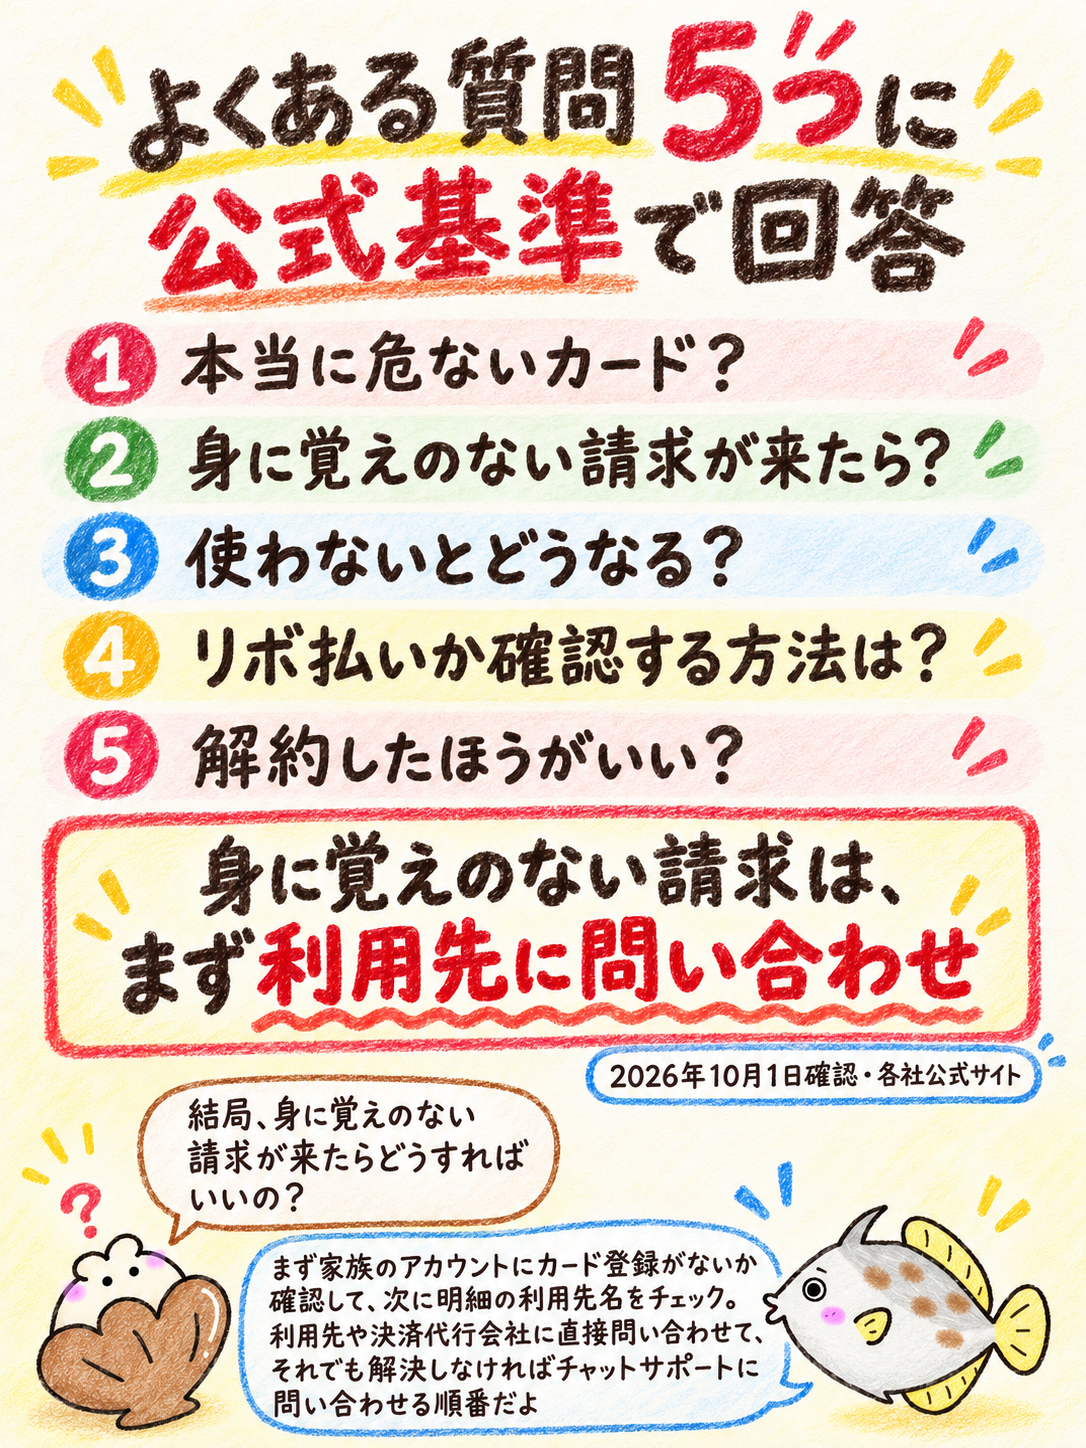
ここでは、本文で扱いきれなかった疑問をまとめます。回答はすべて2026年9月時点の各社公式サイトの記載にもとづいています。
「危ないのか」「請求に覚えがない」「解約すべきか」といった、判断に直結する質問に、確認できる手順を中心に答えます。
楽天カードは本当に危ないカードですか?
カードそのものが危険という結論にはなりません。楽天カードの公式サイトは、24時間365日体制のモニタリングで不審なカード利用を検知していること、本人認証サービスで不正利用を防止することを案内しています。ただし利用お知らせサービスには配信されない利用が6区分あるため、通知だけに頼らず利用明細も確認する使い方が前提になります。
身に覚えのない請求があったらどうすればいいですか?
順番があります。公式サイトはまず、家族のアカウントにカード情報の登録がないか確認するよう案内しています。次に明細の利用先名を確認し、「ABC0570-***-***」のような表示なら「0570-***-***」が決済代行会社の窓口の可能性があります。まず利用先(請求元)や決済代行会社に直接問い合わせ、それでも解決しない場合にチャットサポートで「ご利用覚えのない請求や利用明細」を選んで問い合わせます。
楽天カードを使わないとどうなりますか?
年会費はかからないため、使わない期間があっても保有コストが積み上がることはありません。ただし明細を開かなくなると、通知の対象外である少額利用や継続的な支払いの異変に気づきにくくなります。使わない場合でも、月に一度は利用明細を確認しておくと安心です。
リボ払いになっているか確認する方法は?
楽天e-NAVIにログインして支払い方法の設定を確認し、あわせて当月の利用明細で支払い区分の表示を見ます。設定と明細の両方を見るのは、設定を変更しても確定済みの支払いには反映されない場合があるためです。画面の名称が見当たらないときは、公式サイトのヘルプで最新の導線を確認してください。
楽天カードは解約した方がいいですか?
一律には決められません。楽天市場や楽天ペイでポイントを使い切れていて、月に一度は明細を開ける人なら続ける価値があります。逆に楽天のサービスをほとんど使っていない場合は、生活圏に合ったカードへ乗り換えるか、サブカードとして残す判断が現実的です。年会費がかからないため、急いで解約する必要はありません。
まとめ|楽天カード やばいは条件を整理して自分に合う選択をしよう
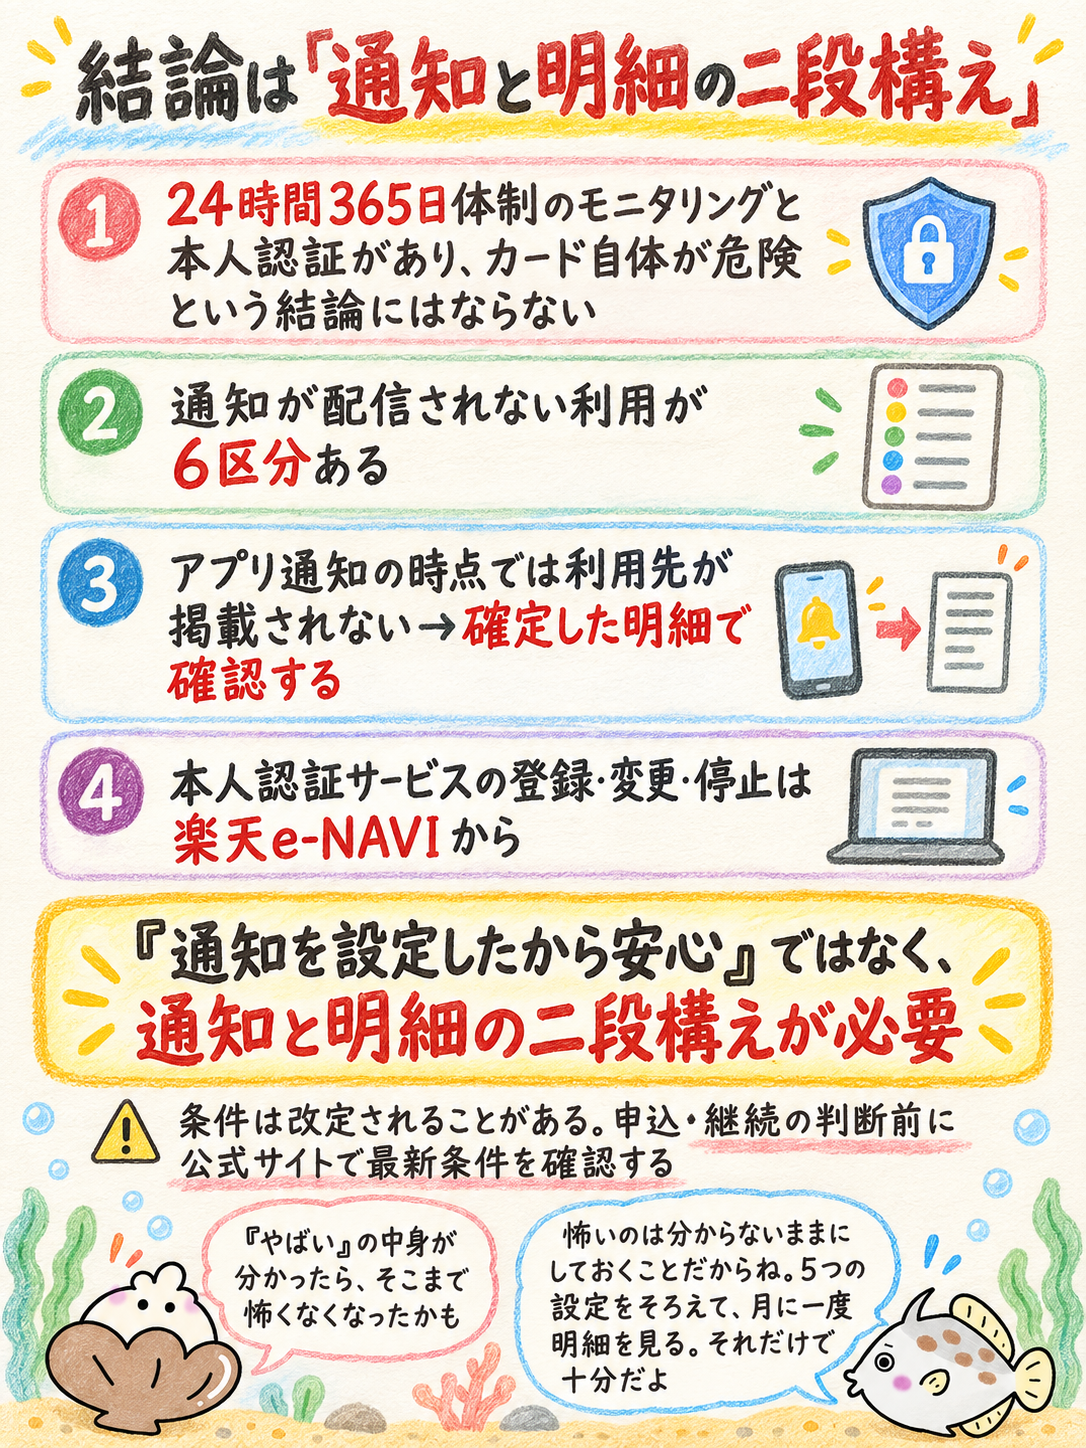
楽天カードが「やばい」と言われる理由を公式情報で検証すると、カードの危険性ではなく、気づく仕組みの理解不足が不安の正体だと分かります。
最大のポイントは、カード利用お知らせサービスに配信されない利用が6区分あることです。
該当するのは、500円未満の利用、有効性が確認できない利用、公共料金などの一部継続的な利用、海外での利用、楽天ETCカードの利用分、家族カードの利用です。
不正利用は少額のテスト決済から始まることがあります。だからこそ「通知を設定したから安心」ではなく、通知と明細の二段構えが必要になります。
あわせて押さえたいのが、公式が認めている限界です。
アプリ通知の時点では利用先が掲載されず、速報段階では詳細な調査ができません。決済代行会社経由の請求は、直接決済代行会社へ連絡するよう案内されています。
補償については、所定の手続きと調査のうえ会員に過失がないと判断された場合は不正使用額の負担はないと公式サイトで案内されています。
ただし「必ず補償される」と断定できるものではありません。
- 楽天カードは24時間365日体制のモニタリングと本人認証サービスが案内されており、カード自体が危険という結論にはならない
- 利用お知らせサービスには配信されない利用が6区分あるため、通知だけでは気づけない
- アプリ通知の時点では利用先が掲載されないため、確定した明細で利用先を確認する
- 本人認証サービスの登録・変更・停止は楽天e-NAVIから可能。アプリ通知とメールもそれぞれ別に設定する
- 覚えのない請求は「家族のアカウント確認→利用先・決済代行会社への問い合わせ→楽天カードへ連絡」の順で動く
- 楽天のサービスを使っていない人は、生活圏に合ったカードへの乗り換えかサブカード化を検討する
続けるか乗り換えるかを決める前に、まずは設定を確認してみてください。通知・本人認証・支払い方法・明細・メールの5つが揃っていれば、評判に振り回されずに判断できます。
「やばい」の中身が分かったら、そんなに怖くなくなったかも。
怖いのは分からないままにしておくことだからね。設定を5か所そろえて、月に一度明細を見る。それだけで十分だよ。
条件は改定されることがあります。申し込みや継続を判断するときは、公式サイトで最新の内容を確認してから決めてください。