今回はAmazonで使うクレジットカード「Amazon Mastercard」について話します。まずは診断を行い、自分に合っているか/合っていないかを判断してみてください。
先に結論をお伝えすると、Amazon Mastercardは「Amazonでの買い物が毎月あるかどうか」で判断できるカードです。
年会費は永年無料で、Amazon.co.jpでの還元率はプライム会員2%、プライム会員以外1.5%とされています(2026年9月時点)。
ただし、この2%は無条件ではありません。Amazon公式ヘルプによれば、還元率は利用時ではなく「請求確定時」のプライム会員ステータスで決まる仕組みになっています。
2%になるのはプライム会員の場合で、プライム会員以外は1.5%です。審査時間も、三井住友カード公式サイトの表記は条件付きの最短10秒です。
この記事ではAmazon公式ヘルプと三井住友カード公式サイトで確認できた内容だけを使い、還元率・付与時期・デメリットを整理します。
Amazonでよく買い物するんだけど、専用のカードって作る意味あるのかな?
Amazonでの買い物が毎月あるなら候補になるよ。年会費が永年無料だから、持っているだけで損をするタイプのカードではないの。
でも「プライム会員なら2%」って、プライムに入ってないと意味ないってこと?
そこが誤解されやすいところね。プライム会員の範囲は思っているより広いし、判定のタイミングにもルールがあるから、順番に見ていこうね。
2級ファイナンシャル・プランニング技能士(FP2級)
曽根原淳子
大手通信会社に所属し、現在は金融事業会社に出向。金融領域の業務に従事しながら、FP2級に加え、証券外務員一種・二種、貸金業務取扱主任者などの資格を取得し、資産運用から証券、融資まで幅広い金融知識を有する。
私生活では、マイルやポイントを貯める「ポイ活」を実践。投資信託を中心に資産運用にも取り組み、投資歴は8年。金融業務で培った専門知識と実体験を活かし、資産形成やポイ活など、暮らしに役立つお金の情報をわかりやすく伝えることを大切にしている。
Amazon Mastercard年間お得額シミュレーター
毎月の使い方から、1年で貯まるAmazonポイントを計算
毎月の使い方を4問で選ぶと、1年間で貯まるAmazonポイントの目安を計算します(2026年9月時点の公式還元率で試算)。
Amazon Mastercardの価値は「Amazonでいくら使うか」と「どこで使うか」で大きく変わります。Amazon.co.jpでの月間利用額、プライム会員かどうか、Amazon以外やコンビニでの利用を選ぶと、年間ポイントの目安と内訳が分かります。
回答は送信されません。計算結果は目安で、実際の付与額を保証するものではありません。
質問1
Amazon.co.jpでの買い物は、月にいくらくらいですか?
ふるさと納税の寄付(還元率1%)は含めずに選んでください。
質問2
請求確定時に、Amazonプライム会員ですか?
還元率は利用時ではなく、請求確定時のプライム会員ステータスで決まります。
質問3
Amazon以外(コンビニを除く)でも、このカードを月にいくら使いますか?
電子マネーへのチャージなど、ポイント対象外の取引は含めずに選んでください。
質問4
コンビニ(セブン-イレブン・ファミリーマート・ローソン)での使い方に近いものは?
セブン-イレブンの上乗せはApple Payのタッチ決済のみが対象です(Google Pay・Samsung Walletは対象外、たばこも対象外)。
シミュレーション結果(目安・2026年9月時点)
年間で約0ポイント
還元率や申込条件は変更されることがあります。申し込む前に公式サイトで最新の条件を確認しましょう。
Amazon Mastercardの条件を公式サイトで確認するリンク先は三井住友カードの公式サイトです(別タブで開きます)。年会費は永年無料です。
結果を読むときの注意
- 計算結果はいずれも目安です。実際の付与は200円につき計算されるため端数は切り捨てられ、表示より少なくなることがあります。
- 還元率は2026年9月時点の公式表記(Amazon.co.jpはプライム会員2%・プライム会員以外1.5%、Amazon.co.jp以外1%、対象コンビニ1.5%、セブン-イレブンのApple Payタッチ決済は5.5%上乗せ)にもとづきます。改定された場合は数値が変わります。
- Amazon.co.jpの還元率は請求確定時のプライム会員ステータスで決まります。Amazon Businessプライム会員の買い物はプライム還元の対象外(1.5%)です。
- 「分割手数料無料」を選んだ支払い、キャッシング、電子マネーへのチャージなどはポイント対象外です。ふるさと納税の寄付は還元率1%です。旧Amazon Mastercardゴールドを継続利用中の場合は還元率が異なります。
- ポイントは1ポイント=1円相当でAmazonでの買い物に使えます。条件の詳細は必ず公式サイトで確認してください。
【結論】Amazon MastercardはAmazonを毎月使う人の有力候補
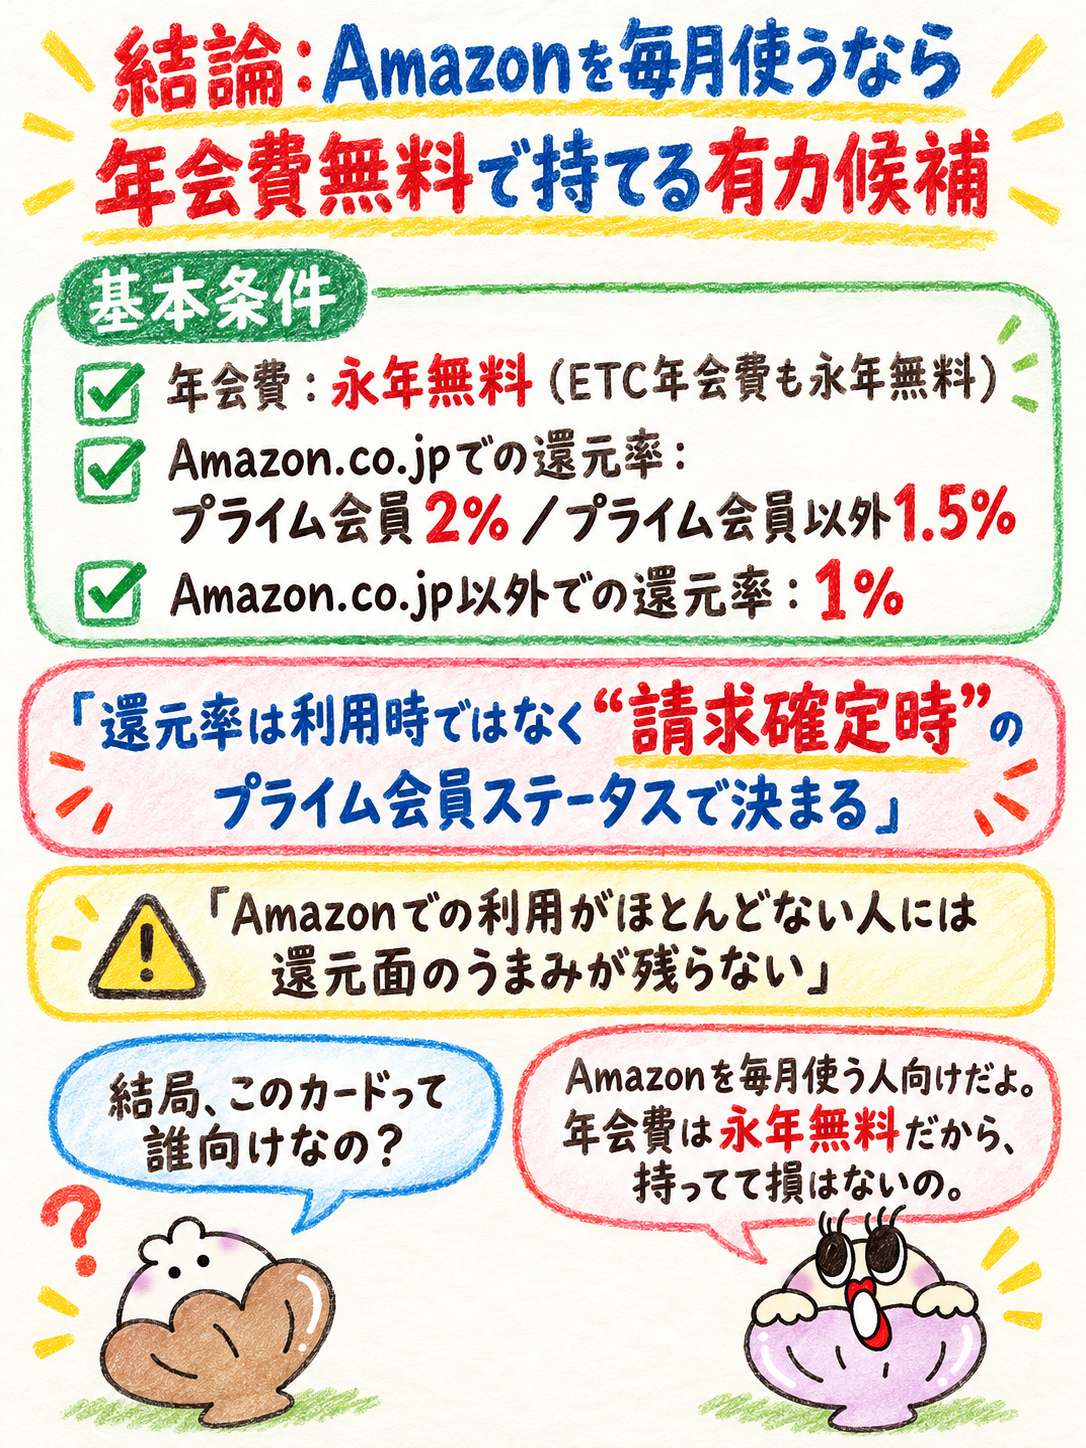
Amazon Mastercardは、Amazonでの買い物が毎月ある人にとっての有力な候補になるカードです。
年会費が永年無料で、Amazon.co.jpでの還元率がプライム会員2%、プライム会員以外1.5%と設定されているためです(2026年9月時点)。
一方で、Amazon.co.jp以外での還元率は1%です。街のお店やネットショップ全般で特別に強いカードではありません。
つまり判断軸はシンプルで、「Amazonでいくら使うか」がそのままこのカードの価値になります。Amazonでの利用がほとんどない人には、還元面のうまみが残りません。
まずは主要スペックを一覧で確認してください。数値はすべてAmazon公式ヘルプと三井住友カード公式サイトの記載にもとづきます。
Amazon Mastercardの基本スペック(2026年9月時点)
- 年会費:永年無料(ETC年会費も永年無料)
- 申込条件:本会員は満18歳以上(高校生を除く)
- 家族会員:生計を共にする配偶者、満18歳以上の子(高校生を除く)、両親
- 発行会社:三井住友カード株式会社/国際ブランド:Mastercard
- Amazon.co.jpでの還元率:プライム会員2%/プライム会員以外1.5%(請求確定時のステータスで判定)
- Amazon.co.jp以外での還元率:1%
- コンビニ(セブン-イレブン・ファミリーマート・ローソン):1.5%(200円につき)
- セブン-イレブンのスマホのタッチ決済:上記に5.5%を上乗せ(Apple Payのみ・たばこ対象外)
- ふるさと納税の寄付:1%(2025年10月1日以降)
- ポイント:Amazonポイント/1ポイント=1円相当・自動加算で交換手続き不要
- 海外旅行傷害保険:最高2,000万円/国内旅行傷害保険:なし
- ショッピング補償:年間200万円
- 審査:最短10秒(オンラインで銀行口座登録を完了した場合。即時発行ができない場合があります)
迷いやすい論点は、先に答えだけ持ち帰るのが早道です。「いくら還元されるか」よりも「いつ・どの条件で還元されるか」のほうが、実際の満足度を左右します。
| 確認したいこと | Amazon Mastercardの答え |
|---|---|
| 年会費はいくら? | 永年無料。ETC年会費も永年無料 |
| Amazonでの還元率は? | プライム会員2%/プライム会員以外1.5%。請求確定時のプライム会員ステータスで決まる |
| プライム会員に含まれるのは? | 無料体験会員、プライム家族会員、Prime Student会員、Amazonファミリー会員も含まれる |
| Amazon以外での還元率は? | 1% |
| コンビニは? | セブン-イレブン・ファミリーマート・ローソンで1.5%(200円につき) |
| セブンで上乗せを受ける条件は? | スマホのタッチ決済かつApple Payのみ。Google Pay・Samsung Walletは対象外。たばこも対象外 |
| ポイントはいつ付く? | Amazon内は商品の発送後/Amazon外は購入翌月15日まで/セブンのスマホタッチ決済分は購入翌々月末日頃まで |
| ポイントが付かない支払いは? | 分割手数料無料3回払い、キャッシングリボ、海外キャッシング、リボ・分割の手数料、国民年金保険料など、電子マネーチャージ等の特殊な取引 |
| 保険・補償は? | 海外旅行傷害保険 最高2,000万円/国内旅行傷害保険なし/ショッピング補償 年間200万円 |
| 審査は? | 最短10秒(オンラインで銀行口座登録を完了した場合。即時発行ができない場合があります) |
※2026年9月時点のAmazon公式ヘルプおよび三井住友カード公式サイトの記載にもとづきます。条件は変更される場合があるため、申し込み前に最新の公式情報をご確認ください。
おすすめできる人
おすすめできる人は、Amazon.co.jpでの買い物が毎月発生していて、貯めたポイントもAmazonで使い切れる人です。
獲得したAmazonポイントは1ポイント=1円相当で、Amazonでの買い物にそのまま充当できます。
交換手続きが不要な点も相性を高めます。三井住友カード公式サイトによると、ポイントの加算方法は自動加算で、交換の申請をしなくてもAmazonの支払いに使える仕組みです。
プライム会員なら還元率は2%になります。
しかもプライム会員の範囲には無料体験会員・プライム家族会員・Prime Student会員・Amazonファミリー会員が含まれるため、「自分は対象外だ」と思い込んでいた人が実は2%側だった、というケースも珍しくありません。
年会費が永年無料である点も後押しになるでしょう。使う月と使わない月の差が大きい人でも、保有コストがゼロなら維持の判断で悩まずに済みます。
- Amazon.co.jpでの買い物が毎月ある
- プライム会員(無料体験・家族会員・Prime Student・Amazonファミリーを含む)である
- 貯めたポイントをAmazonでの買い物に使い切れる
- 年会費無料のカードを1枚増やすことに抵抗がない
- セブン-イレブンでApple Payのタッチ決済を日常的に使っている
年会費が永年無料なので、Amazonでの買い物が毎月あるなら1枚持っておいて損はありません。条件を確認したうえで検討してみてください。
おすすめしない人
おすすめしない人は、Amazon.co.jpをほとんど使わない人です。Amazon以外での還元率は1%で、ここに特別な優遇はありません。
貯まるのがAmazonポイントである点も見落とされがちです。使い道はAmazonでの買い物なので、Amazonで買うものがない人にとってはポイントの出口が細くなります。
旅行の付帯サービスを重視する人にも向きにくいでしょう。三井住友カード公式サイトによれば、付帯するのは海外旅行傷害保険が最高2,000万円で、国内旅行傷害保険はありません。
支払い方法にこだわりがある人も注意が必要になります。
Amazon公式ヘルプでは、「分割手数料無料」を選択した場合はポイント還元がなく、ポイントアップキャンペーンの対象からも外れると明記されています。
- Amazon.co.jpでの買い物がほとんどない
- 貯めたポイントを現金や他社ポイントとして使いたい
- 国内旅行の傷害保険を重視している
- 国際ブランドをMastercard以外から選びたい
- Amazonの支払いで「分割手数料無料」を多用したい
このタイプに当てはまる場合は、生活の中心にある経済圏のカードを優先したほうが、ポイントの取りこぼしは少なくなります。
Amazon以外の利用も含めて判断する
Amazon以外の利用も含めて判断するときの目安は、Amazon.co.jpでの利用が家計のどれくらいを占めるかです。
Amazon.co.jp以外での還元率は1%なので、Amazon以外の支出が大きいほど平均還元率は1%に近づきます。
コンビニだけは例外になります。セブン-イレブン・ファミリーマート・ローソンでの利用は1.5%で、200円につき加算される仕組みです。
集計は前月1日から末日までの対象コンビニ利用金額を合算して行われます。
さらにセブン-イレブンでは、スマホのタッチ決済で5.5%が上乗せされます。
ただしMastercardのタッチ決済はApple Payのみが対象で、Google PayとSamsung Walletは上乗せの対象外です。たばこも除かれます。
つまり判断は「Amazonとコンビニでいくら使うか」と「それ以外でいくら使うか」の比較に落ち着きます。
Amazonとコンビニの合計が支出の中心にあるなら、このカードは主力になり得ます。
支出の大半がAmazon以外のネットショップや実店舗に散っている場合は、メインカードを別に置き、Amazon専用の2枚目として使う形が現実的でしょう。
Amazon以外は1%って、正直ふつうだよね?
そこは正直なところね。だからAmazonとコンビニに寄せて使って、それ以外はメインカードに任せる持ち方がいちばんラクだと思うよ。
Amazon Mastercardの基本情報
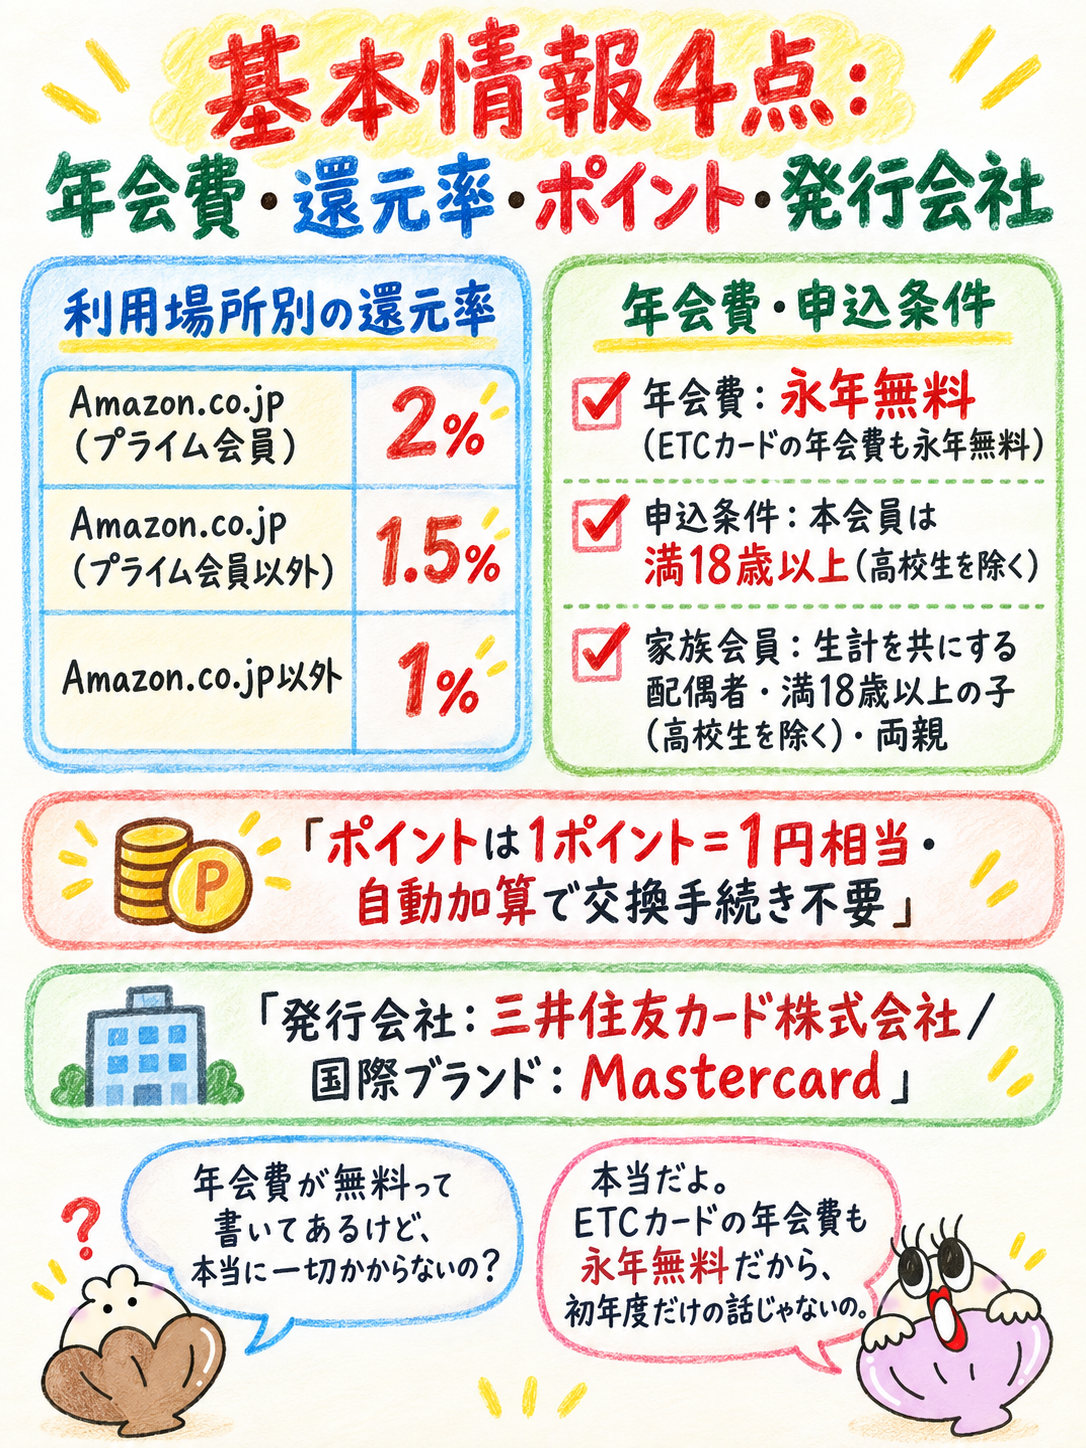
Amazon Mastercardの基本情報は、年会費・還元率・ポイント・発行会社の4点を押さえれば十分です。
Amazon.co.jpとの提携カードで、発行しているのは三井住友カード株式会社になります。
ここでは、申し込み前に確認しておきたい条件を整理します。特に還元率は適用条件が細かく分かれるため、数値だけを覚えると実際の付与額とずれる原因になります。
なお、以下で挙げる数値はすべて2026年9月時点でAmazon公式ヘルプおよび三井住友カード公式サイトに記載されている内容です。
カードの条件は改定されることがあるので、申し込む時点で最新の情報を確認してください。
年会費と申込条件
年会費は永年無料で、ETCカードの年会費も永年無料とされています。初年度だけ無料といった条件付きの設定ではありません。
申込条件は、本会員が満18歳以上(高校生を除く)です。三井住友カード公式サイトに記載されている条件で、社会人限定といった制限は設けられていません。
家族カードを作れる範囲も公式に明示されています。対象は生計を共にする配偶者、満18歳以上の子(高校生を除く)、そして両親です。
世帯でAmazonの買い物をまとめている家庭なら、家族カードの活用も選択肢になります。
なお、家族カード利用分のポイントの加算先は、後述の「貯まるAmazonポイント」で説明します。
- 本会員の年会費:永年無料
- ETCカードの年会費:永年無料
- 本会員の申込条件:満18歳以上(高校生を除く)
- 家族会員の範囲:生計を共にする配偶者、満18歳以上の子(高校生を除く)、両親
申込条件そのものはやさしめですが、審査基準は公開されていません。年齢条件を満たしていれば必ず発行されるという意味ではない点には注意してください。
Amazon・コンビニ・通常利用の還元
Amazon・コンビニ・通常利用の還元は、利用する場所ごとに3段階に分かれます。同じカードでも支払う場所によって還元率が変わる設計です。
Amazon.co.jpでの利用はプライム会員が2%、プライム会員以外が1.5%になります。Amazon.co.jp以外での利用は1%です。
コンビニは中間の扱いです。セブン-イレブン・ファミリーマート・ローソンでの利用は1.5%で、利用金額200円につき加算されます。
集計は前月1日から末日までの対象コンビニ利用金額を合算して行われる仕組みです。
セブン-イレブンにはさらに上乗せがあります。スマホのタッチ決済で5.5%が加算され、こちらの集計は前々月1日から末日までの対象コンビニ利用金額の合算です。
| 利用する場所 | 還元率 | 主な条件 |
|---|---|---|
| Amazon.co.jp(プライム会員) | 2% | 請求確定時のプライム会員ステータスで判定 |
| Amazon.co.jp(プライム会員以外) | 1.5% | Amazon Businessプライム会員の買い物も1.5% |
| Amazon.co.jpでのふるさと納税の寄付 | 1% | 2025年10月1日以降。上記の還元表とは別扱い |
| セブン-イレブン・ファミリーマート・ローソン | 1.5% | 200円につき。前月1日〜末日の対象コンビニ利用金額を合算して集計 |
| セブン-イレブンのスマホのタッチ決済 | 上記に5.5%を上乗せ | Apple Payのみ。Google Pay・Samsung Walletは対象外。たばこは対象外。200円につき。前々月1日〜末日を合算して集計 |
| Amazon.co.jp以外での利用 | 1% | 特別な優遇はなし |
※2026年9月時点のAmazon公式ヘルプの記載にもとづきます。旧Amazon Mastercardゴールドを継続利用中の場合は、上記とは異なる還元率が適用されます。
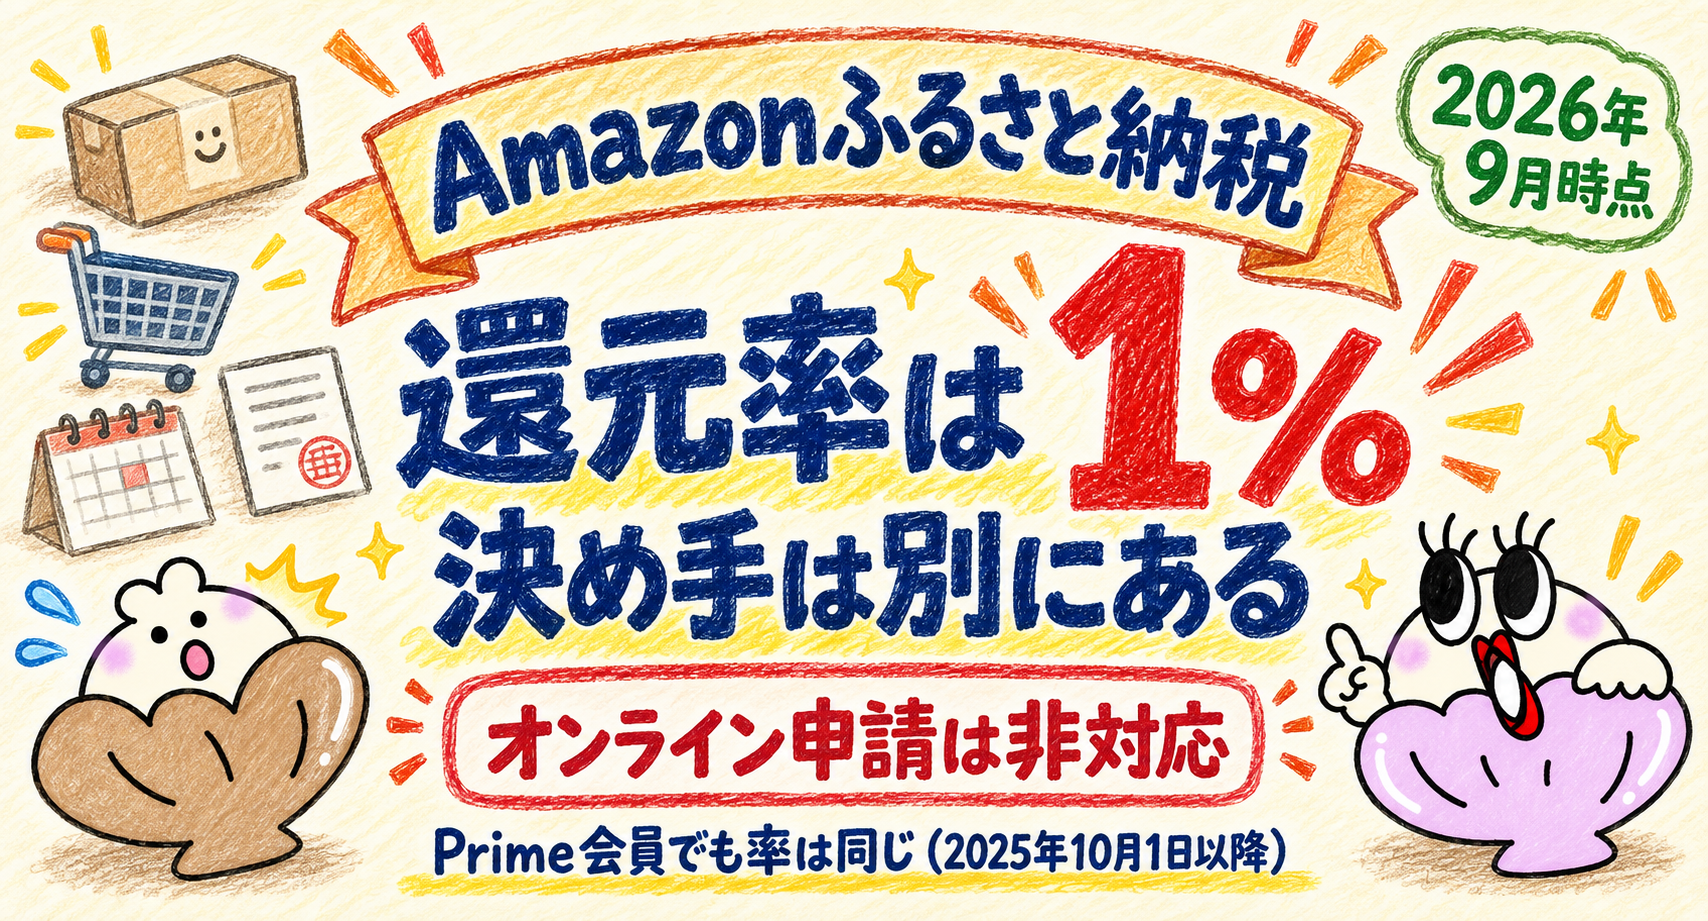
ここで注意したいのがふるさと納税の扱いです。Amazon.co.jpでのふるさと納税の寄付には上記の還元表とは異なる還元率が適用され、2025年10月1日以降は1%とされています。
「プライム会員だから2%だろう」と思って寄付すると、想定とずれてしまいます。
ふるさと納税の仕組みやポータル側のポイントの扱いは「Amazonふるさと納税はお得?」で詳しく整理しました。
貯まるAmazonポイント
貯まるのはAmazonポイントで、1ポイント=1円相当として扱われます。ポイントの使い道はAmazonでの買い物です。
大きな利点は手間のなさにあります。三井住友カード公式サイトによれば、加算方法は自動加算で、ポイント交換の手続きが不要とされています。
カード会社のポイントを別途ギフト券などへ交換する必要がないため、「交換し忘れて失効した」という取りこぼしが起きにくい仕組みだといえるでしょう。
一方で、使い道がAmazonでの買い物に限られる点は裏返しの弱点になります。現金化や他社ポイントへの移行を前提にしている人には、出口が狭く感じられるはずです。
なお、Amazon.co.jpでの利用分は家族カードの利用分も同じ扱いで、買い物に利用したアカウントへ加算されます。
Amazon以外での利用分については、家族カード分も本会員カードに紐付くアカウントへ加算される仕組みです。
ポイントの有効期限については、本記事の確認範囲では公式の数値を特定できませんでした。Amazonポイントのヘルプページで最新の取り扱いを必ずご確認ください。
有効期限の扱いは変わる場合があるため、ポイントを貯める前に公式ヘルプで確かめておくと安心です。
国際ブランドと発行会社
国際ブランドはMastercard、発行会社は三井住友カード株式会社です。Amazon.co.jpとの提携カードで、国際ブランドをVisaやJCBから選ぶことはできません。
券面は2種類あります。
Amazon公式ヘルプによると、プライム会員用の「Amazon Prime Mastercard」と、プライム会員以外用の「Amazon Mastercard」が用意されています。
この券面の扱いには細かいルールがあります。
プライムの月額プラン・プライム家族会員・無料体験に登録した場合、「Amazon Prime Mastercard」デザインのカードは送付されませんが、カードサービスはプライム会員の内容になります。
年間プランやPrime Student年間プランに登録した場合は、Primeデザインの券面が発行される扱いです。
反対にプライム会員を解約したときも「Amazon Mastercard」デザインのカードは送付されず、券面はそのままで特典だけが一般会員向けに変わります。
券面のデザインとサービス内容は、必ずしも一致しません。手元のカードが「Amazon Prime Mastercard」でも、プライムを解約していれば特典は一般会員向けです。
逆にPrimeデザインでなくても、プライム会員として登録していればサービス内容はプライム会員の扱いになります。
なお、旧Amazon Mastercardゴールドを継続利用している場合は、現行の還元率表とは異なる還元率が適用されます。詳細はAmazonにログインしてご確認ください。
カードのデザインが違うと、もらえるポイントも変わっちゃうの?
そこは連動しないの。券面はあくまで見た目で、実際の還元はプライム会員かどうかで決まるから安心してね。
Amazon Mastercardのメリット
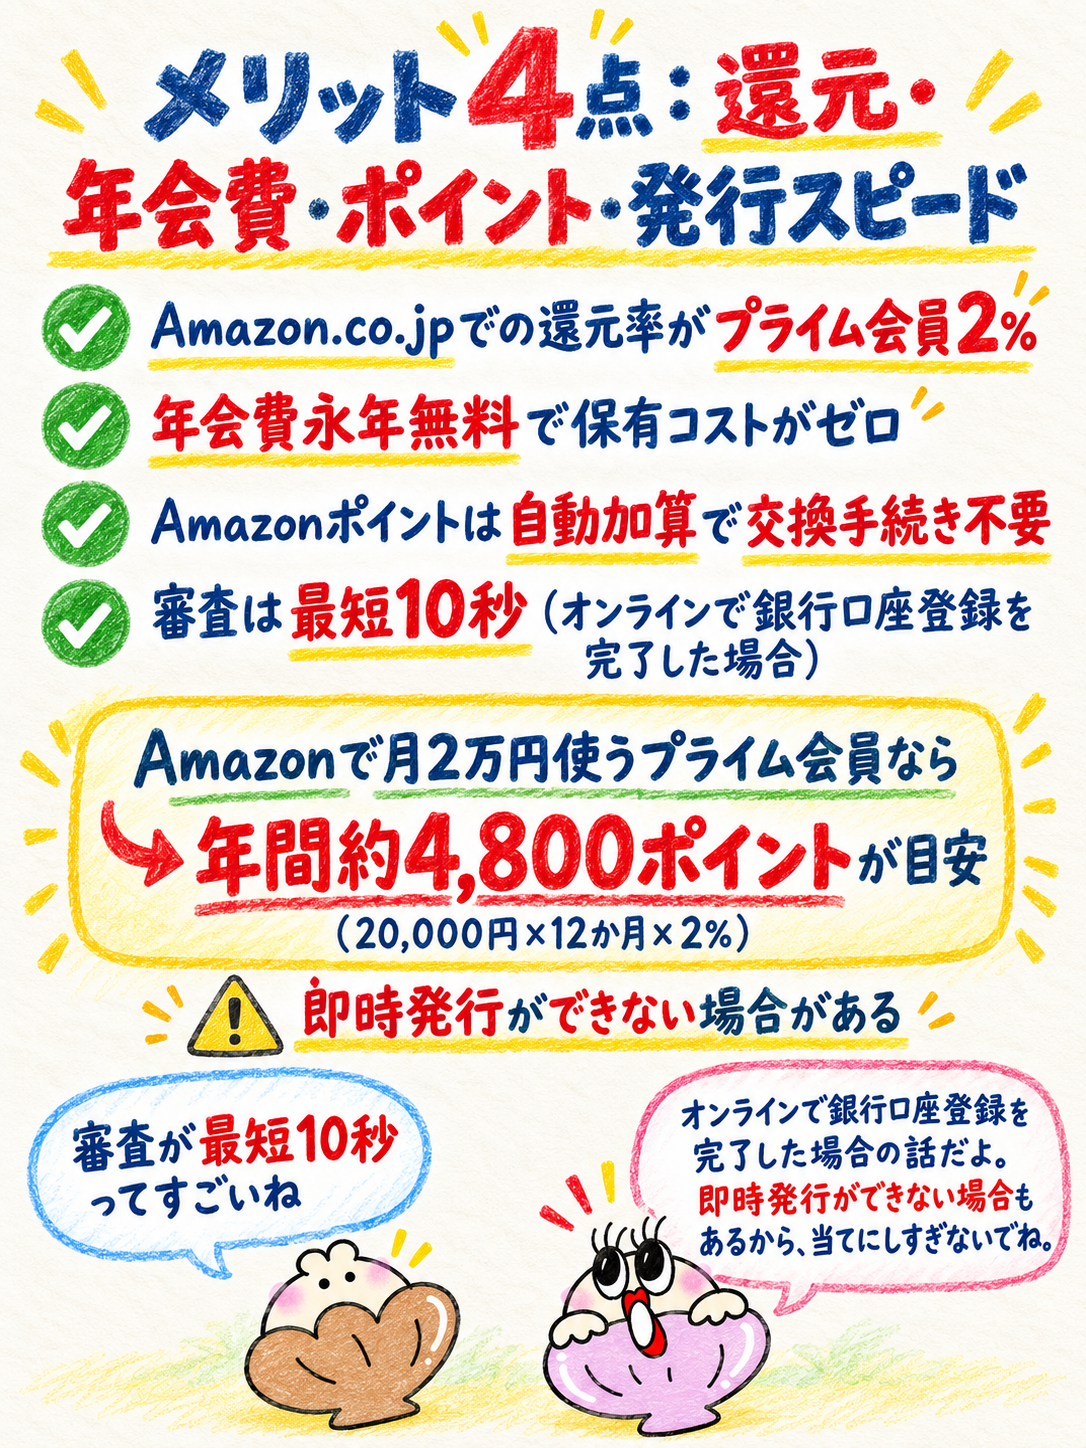
Amazon Mastercardのメリットは、Amazonでの還元・年会費・ポイントの使いやすさ・発行スピードの4点に集約されます。
どれもAmazonを日常的に使う人ほど効いてくる要素です。
特に見落とされやすいのが、ポイントの受け取り方と発行スピードでしょう。ポイントは自動で加算され、条件がそろえば申し込み当日からAmazonで使える場合もあります。
以下では4つのメリットを、公式に記載された条件とセットで確認していきます。条件を外すと期待した還元が受けられないため、数値と条件を必ず一緒に覚えてください。
Amazonでポイントを貯めやすい
Amazonでポイントを貯めやすい最大の理由は、Amazon.co.jpでの還元率がプライム会員で2%に設定されている点にあります。プライム会員以外でも1.5%です。
ここで最も重要なのが判定のタイミングになります。
Amazon公式ヘルプには、Amazon.co.jpでの利用に対するポイント還元率は請求確定時のプライム会員のステータスによって決まると明記されています。
つまり、注文した瞬間の状態でも、申し込み時の状態でもありません。請求が確定する時点でプライム会員であれば2%、そうでなければ1.5%という判定になります。
プライム会員の範囲も広めに定義されています。
公式ヘルプの注記では、無料体験会員・プライム家族会員・Prime Student会員・Amazonファミリー会員が含まれるとされています。
具体的な金額感も見ておきましょう。
Amazonで月2万円を使うプライム会員なら、年間で約4,800ポイントが目安です(20,000円×12か月×2%・2026年9月時点の還元率にもとづく概算)。
Amazonでの還元を取りこぼさないための3点(2026年9月時点)
- 還元率は請求確定時のプライム会員ステータスで決まる(注文時点ではない)
- プライム会員には無料体験会員・プライム家族会員・Prime Student会員・Amazonファミリー会員が含まれる
- Amazon Businessプライム会員のAmazon.co.jpでの買い物はプライム還元の対象外で1.5%
年会費を気にせず保有できる
年会費を気にせず保有できる点は、地味に見えて効果の大きいメリットです。年会費は永年無料で、ETCカードの年会費も永年無料とされています。
年会費が無料だと、利用額が少ない月があっても「元を取れているか」を計算する必要がありません。カードを持つかどうかの判断が、還元率の比較だけで済みます。
サブカードとしての扱いやすさも上がるでしょう。メインカードは別に置いたまま、Amazonでの支払いだけをこのカードに寄せるという使い方でも、維持コストは発生しません。
年会費無料のカードは、利用のない月があっても「持っておくだけの枠」として扱いやすいのが特徴です。利用が特定の場所に集中していれば、身に覚えのない請求にも気づきやすくなります。
ただし、カードを増やすこと自体にはリスクもあります。利用していないカードを放置すると不正利用への気付きが遅れるため、使わない月でも利用明細だけは確認する習慣をつけてください。
ポイントをAmazonでそのまま使える
ポイントをAmazonでそのまま使えることは、このカードの実用面での強みです。貯まるAmazonポイントは1ポイント=1円相当で、Amazonでの買い物に充当できます。
三井住友カード公式サイトによれば、加算方法は自動加算で交換手続きが不要とされています。カード会社のポイントを別のポイントへ移行する手間がかかりません。
この「交換不要」という仕様は、ポイ活の失敗を1つ減らしてくれます。交換申請を忘れて期限を迎える、交換レートが下がる、といったよくある取りこぼしが構造的に起きにくくなるためです。
使い道がAmazonに限られる点は先述のとおりですが、Amazonで日用品をまとめ買いする家庭なら、実質的な値引きに近い感覚で使えるでしょう。
年会費無料でここまで手軽なら、Amazonの支払い用に1枚持っておく価値はあります。申込条件は満18歳以上(高校生を除く)です。
即時審査サービスを利用できる場合がある
即時審査サービスを利用できる場合がある点も、このカードの特徴といえます。三井住友カード公式サイトによれば、審査所要時間は最短10秒とされています。
ただし、この「最短10秒」には条件があります。
オンラインで銀行口座登録を完了した場合の所要時間であり、公式サイトには「即時発行ができない場合があります」という注記も添えられています。
つまり全員が10秒で審査を通過するわけではありません。申込内容や状況によっては通常の審査となり、時間がかかる可能性もあります。
公式に記載されている流れは次のとおりです。
オンラインで銀行口座登録を済ませ、審査を受け、電話認証を行うと、Amazonアカウントにカード情報が自動登録され、同日中にAmazonでの利用が可能になります。
三井住友カード公式サイトの表記では、即時発行の場合の審査時間は最短10秒です(2026年10月1日確認)。
あわせて「即時発行ができない場合があります」とも明記されているため、急ぎの買い物の予定に合わせて申し込むのは避けたほうが安全でしょう。
審査基準は公開されていないので、通過の可否や難易度を事前に判断することはできません。
申し込んだその日にAmazonで使えることもあるんだ。
条件がそろえばね。ただし「即時発行ができない場合があります」って公式にも書いてあるから、当てにして買い物の予定を組まないほうがいいよ。
Amazon Mastercardのデメリット
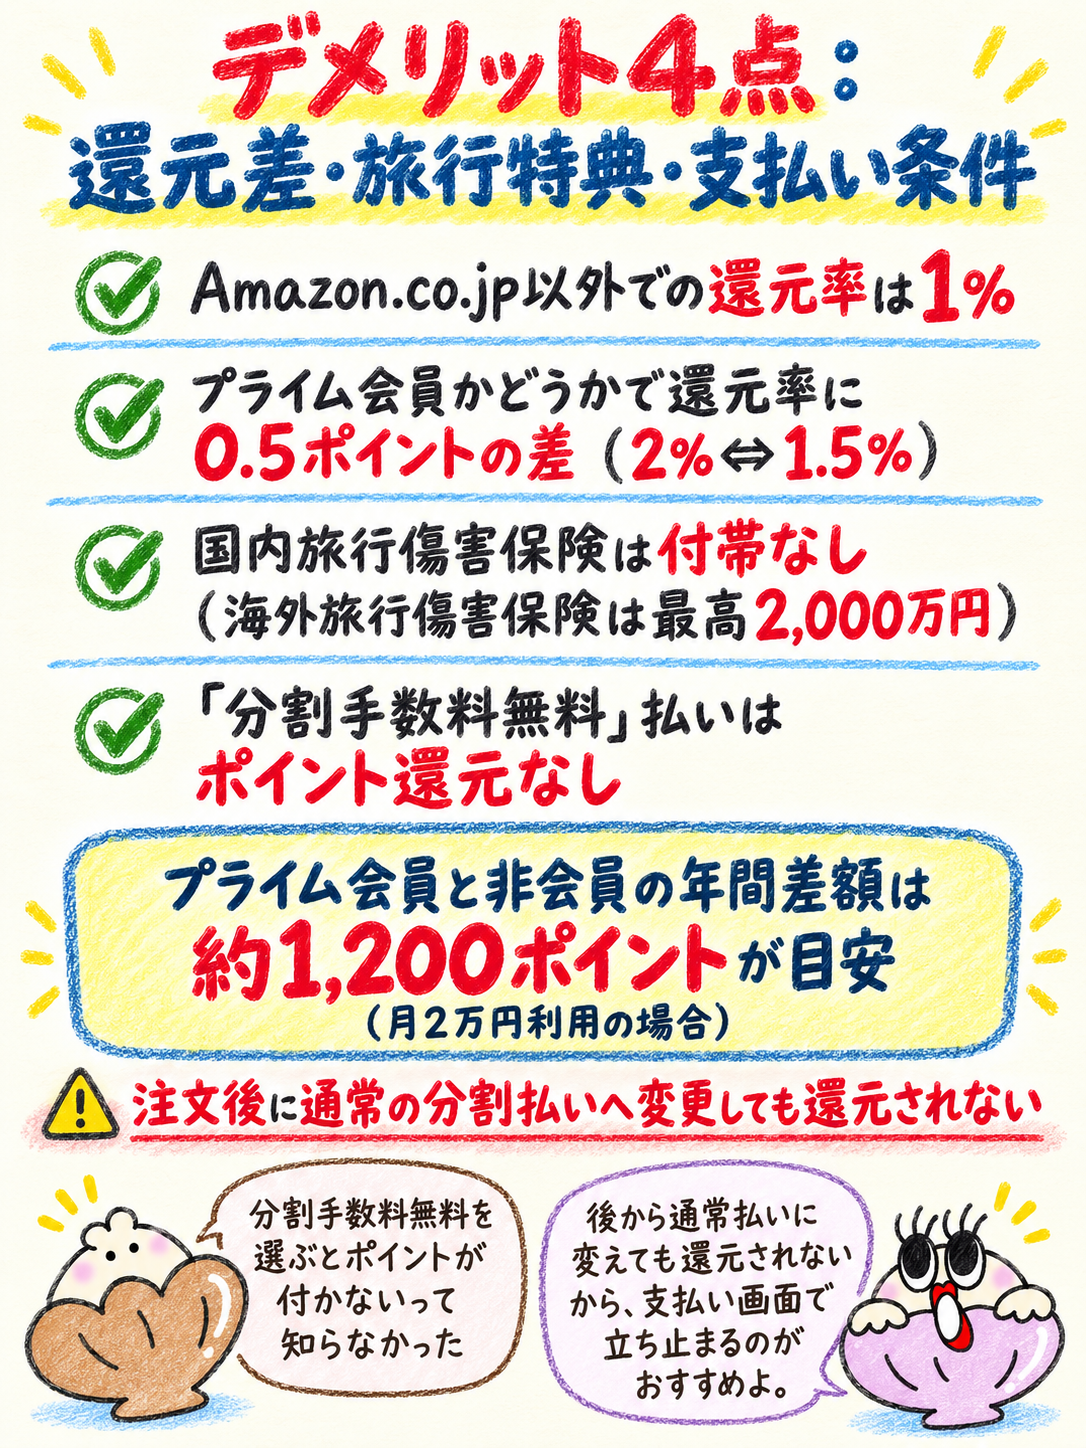
Amazon Mastercardのデメリットは、Amazon以外での還元・プライム会員かどうかの差・旅行特典・支払い方法の条件の4点に整理できます。
どれも「知らないまま使うと損をする」タイプの注意点です。
特に支払い方法の条件は影響が大きく、選び方によっては還元がゼロになります。メリットだけでなく、この章の内容も申し込み前に確認しておいてください。
なお、ここで扱う条件はすべてAmazon公式ヘルプおよび三井住友カード公式サイトに記載されているものです。2026年9月時点の内容で、改定される可能性があります。
Amazon以外では最強とは限らない
Amazon以外では最強とは限らない、というのがこのカードの最初の弱点です。Amazon.co.jp以外での還元率は1%で、汎用のカードとして突出した水準ではありません。
たとえばAmazon以外で月3万円を使った場合、年間で約3,600ポイントが目安になります(30,000円×12か月×1%・コンビニや対象外の取引を含まない前提の概算)。
コンビニ3社は1.5%に上がりますが、こちらも条件付きです。200円につき加算され、前月1日から末日までの対象コンビニ利用金額を合算して集計されます。
セブン-イレブンの5.5%上乗せは、さらに条件が絞られる仕組みです。スマホのタッチ決済であること、Apple Payであること、たばこ以外であることの3点を満たす必要があります。
「最大7%」という数字だけを見て主力カードにすると、想定より貯まらないと感じやすいはずです。Amazonとコンビニ以外の支出が多い人は、別のカードと役割を分けたほうが無難でしょう。
プライム会員かどうかで還元が変わる
プライム会員かどうかで還元が変わる点は、このカードの構造的なデメリットです。
Amazon.co.jpでの還元率はプライム会員が2%、プライム会員以外が1.5%で、その差は0.5ポイントあります。
しかも判定は請求確定時のプライム会員ステータスで行われます。買った時点でプライム会員だったとしても、請求確定時に会員でなければ2%は適用されません。
年間で見ると差は無視できない大きさになります。
Amazonで月2万円使う場合、プライム会員なら年間約4,800ポイント、プライム会員以外なら年間約3,600ポイントで、差額は年間約1,200ポイントです(2026年9月時点の還元率にもとづく概算)。
一方で、プライム会員の範囲は思ったより広く設定されています。
公式ヘルプによれば、無料体験会員・プライム家族会員・Prime Student会員・Amazonファミリー会員も含まれます。
見落としやすいのがビジネス利用のケースです。
Amazon Businessプライム会員のAmazon.co.jpでの買い物はプライム還元の適用対象外とされ、この場合の還元率は1.5%になります。
「プライム会員だから2%のはず」と思い込まず、請求確定時点の会員ステータスを確認してください。
プライムの解約や無料体験の終了が請求確定より前に来ると、その分の還元率は1.5%で計算されます。Amazon Businessプライム会員として買い物をした場合も1.5%です。
旅行特典を重視する人には向きにくい
旅行特典を重視する人には向きにくい、という点も知っておきたいところです。
三井住友カード公式サイトによれば、付帯するのは海外旅行傷害保険で最高2,000万円、国内旅行傷害保険はありません。
国内の移動が多い人にとっては、この差が判断を分けます。国内旅行傷害保険を求めるなら、別のカードを検討したほうが目的に合うでしょう。
ショッピング補償は年間200万円です(三井住友カード公式サイト・2026年10月1日確認)。一部、補償の対象とならない商品・損害があります。
空港ラウンジや旅行の優待といった特典を軸にカードを選びたい人には、Amazon Mastercardは物足りなく映るはずです。
あくまでAmazonでの買い物に特化したカードだと考えてください。
| 保険・補償の項目 | Amazon Mastercardの内容 |
|---|---|
| 海外旅行傷害保険 | 最高2,000万円 |
| 国内旅行傷害保険 | 付帯なし |
| ショッピング補償 | 年間200万円 |
※2026年9月時点の三井住友カード公式サイトの記載にもとづきます。補償の適用には条件があるため、詳細は公式の会員規約をご確認ください。
申込直後の利用条件を確認する
申込直後の利用条件を確認するうえで最も重要なのが、支払い方法によってはポイント還元がゼロになるという点です。Amazon公式ヘルプに明記されています。
具体的には、Amazon.co.jpでの支払いで「分割手数料無料」を選択した場合、ポイント還元はありません。あわせてポイントアップキャンペーンの対象からも外れます。
さらに注意したいのが変更後の扱いです。公式ヘルプによれば、注文後に通常の分割払いへ変更した場合も還元されません。あとから戻せば救済される、という仕組みではないのです。
ポイントを獲得できない取引は公式に列挙されています。以下の6項目は、利用してもポイントが付かない扱いです。
- 分割手数料無料3回払いでの支払い
- キャッシングリボの利用分
- 海外でのキャッシングサービスの利用分
- リボ払い手数料や分割払い手数料の支払い
- 国民年金保険料および株式会社エスシー・カードビジネスを保険代理店とした一部の保険料の支払い
- 電子マネーへのチャージに代表される特殊な取引
分割払いそのものは最大60回まで利用できます。分割手数料無料払いは3回・30回・36回・60回があり、3回払い以外は特定の商品のみが対象です。
Amazon公式ヘルプでは、分割手数料無料払いを利用したときはAmazonポイントの還元がないとされています(2026年10月1日確認)。
「分割手数料無料」は手数料の面では有利ですが、ポイント還元とキャンペーンの権利を失います。手数料の節約分とポイントの取りこぼし分を比べたうえで選んでください。
なお、リボ払いや分割払いの手数料そのものもポイント対象外です。手数料率は本記事の確認範囲外のため、契約前に必ず公式の会員規約で確認してください。
ここまでの条件を踏まえて、公式の還元率だけを使った使い方別の年間ポイント試算を載せておきます。
結論を先に言うと、Amazonで月2万円使うプライム会員なら年間約4,800ポイント、プライム会員以外なら年間約3,600ポイントで、その差は年間約1,200ポイントです(2026年9月時点の還元率にもとづく概算)。
前提条件は次の3つです。
還元率は2026年9月時点のAmazon公式ヘルプの記載を使い、請求確定時にプライム会員であることを前提とし、分割手数料無料払いなどのポイント対象外取引を含まないものとしています。
| 使い方のパターン | 前提条件 | 計算過程 | 年間ポイント(概算) |
|---|---|---|---|
| Amazonで月2万円(プライム会員) | 還元率2%・請求確定時にプライム会員 | 20,000円×12か月×2% | 約4,800ポイント |
| Amazonで月2万円(プライム会員以外) | 還元率1.5% | 20,000円×12か月×1.5% | 約3,600ポイント |
| 上記2つの差額 | プライム会員かどうかの差 | 4,800−3,600 | 約1,200ポイント |
| Amazon以外で月3万円 | 還元率1%・コンビニと対象外取引を含まない | 30,000円×12か月×1% | 約3,600ポイント |
| コンビニで月1万円(タッチ決済なし) | 還元率1.5%・200円につき加算 | 10,000円×12か月×1.5% | 約1,800ポイント |
| セブン-イレブンでApple Payのタッチ決済 月1万円 | 1.5%+上乗せ5.5%=7%・たばこを含まない | 10,000円×12か月×7% | 約8,400ポイント |
※上記はいずれも目安です。実際の付与は200円につき計算されるため端数は切り捨てられ、表示より少なくなることがあります。
※分割手数料無料払い・キャッシング・電子マネーチャージなどはポイント対象外です。還元率は2026年9月時点の公式表記にもとづくため、改定された場合は数値が変動します。
この試算から読み取れるのは、金額よりも「どこで使うか」が結果を大きく変えるという事実です。
同じ月1万円でも、コンビニの通常決済とセブンでのApple Payタッチ決済では年間で約6,600ポイントの開きが出ます。
デメリットまで踏まえたうえで条件が合うと感じたら、年会費は永年無料なので試しやすいカードです。
分割手数料無料を選ぶとポイントが付かないって、知らなかったら絶対やっちゃうやつだ……。
あとから通常の分割払いに戻しても還元されないから、そこは支払い画面でいちど立ち止まるのがおすすめよ。
JCBカードW・楽天カード・三井住友カードと比較
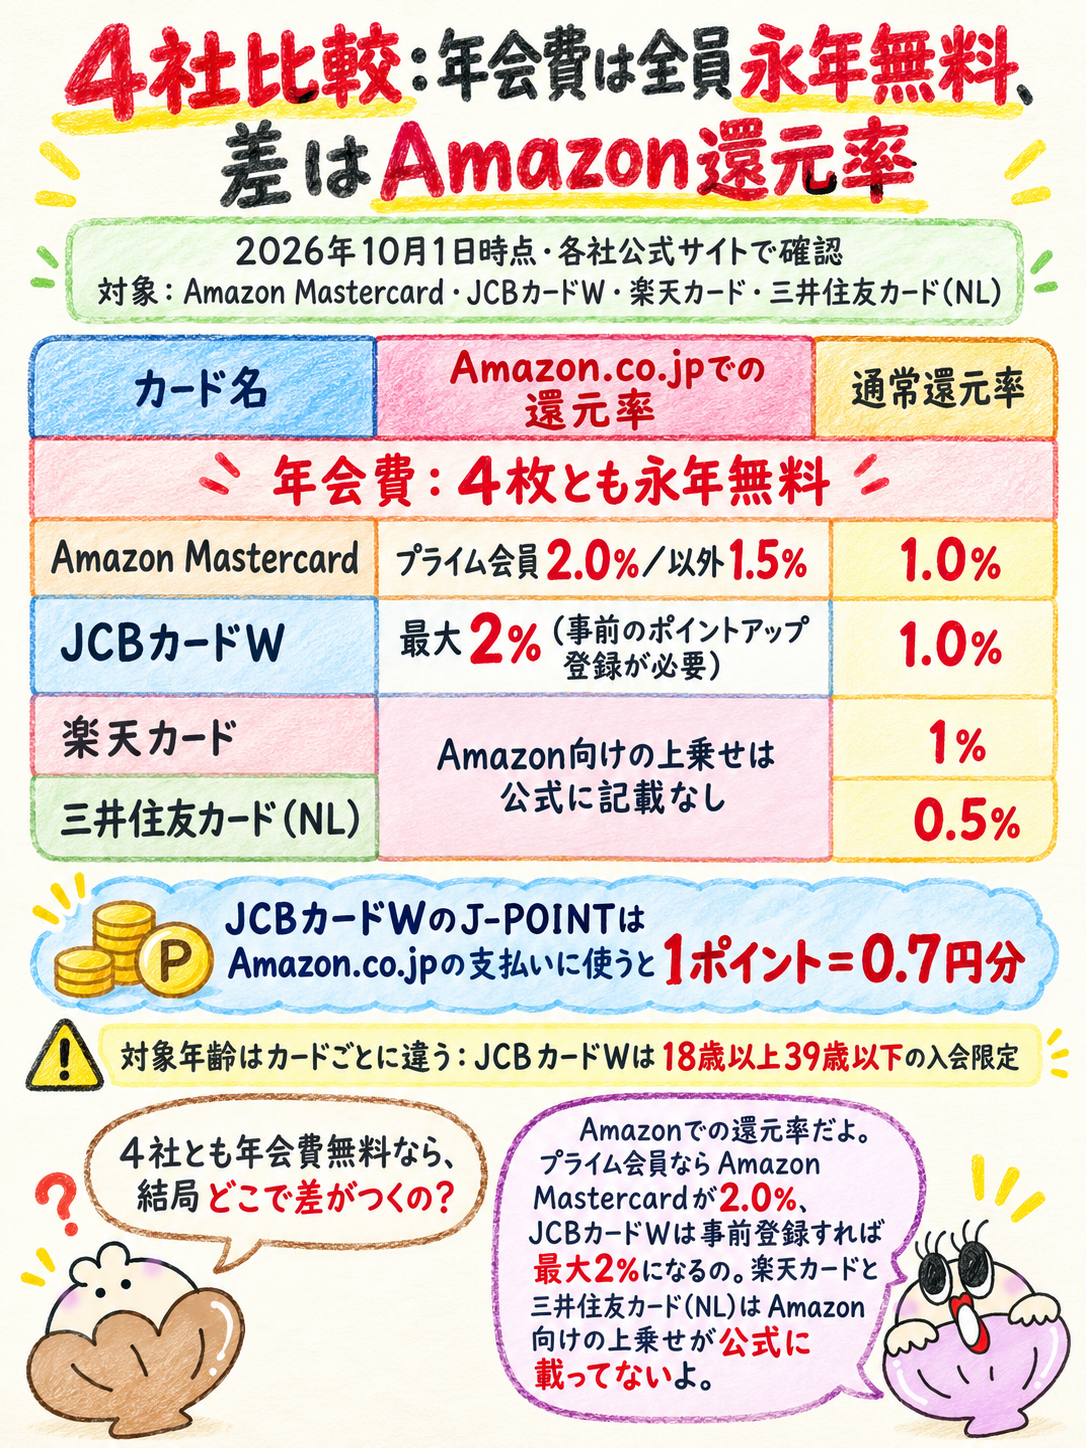
JCBカードW・楽天カード・三井住友カードと比較するときの軸は、「Amazon特化か、汎用か」です。
Amazon MastercardはAmazon.co.jpでの還元に特化した設計で、他の3枚は生活全般で使う汎用カードという位置付けになります。
4枚とも年会費は永年無料です。そのため比較のポイントは、Amazonでの還元率と通常の還元率、そして貯まったポイントを使い切れる場所に移ります。
| 項目 | Amazon Mastercard | JCBカードW | 楽天カード | 三井住友カード(NL) |
|---|---|---|---|---|
| 年会費 | 永年無料(ETC年会費も永年無料) | 永年無料(39歳までの入会で40歳以降も無料) | 永年無料 | 永年無料 |
| Amazon.co.jpでの還元率 | プライム会員2.0%/プライム会員以外1.5%(請求確定時のステータスで判定) | 最大2%(ポイント4倍。事前のポイントアップ登録が必要。Kindle電子書籍・Amazonプライム会費などは対象外) | Amazon向けの上乗せは公式に記載なし | Amazon向けの上乗せは公式に記載なし |
| 通常還元率 | 1.0%(Amazon.co.jp以外) | 1.0%(200円につき2ポイント) | 1%(100円につき1ポイント) | 0.5%(200円につき1ポイント) |
| 対象年齢(申込条件) | 満18歳以上(高校生を除く) | 18歳以上39歳以下(本人または配偶者に安定継続収入のある方、または高校生を除く学生) | 18歳以上(18歳未満・海外在住の方は申し込み不可) | 満18歳以上(高校生を除く) |
※2026年10月1日時点・各社公式サイトで確認。対象カードはAmazon Mastercard、JCBカードW、楽天カード、三井住友カード(NL)です。JCBカードWのJ-POINTは、Amazon.co.jpの支払いに使う場合1ポイント=0.7円分です。
Amazonでの買い物が中心で、登録などの手間をかけたくない人は、プライム会員なら2.0%になるAmazon Mastercardが候補です。ポイントは自動で加算されます。
39歳以下で、Amazonでも他の店でも1枚で還元を受けたい人はJCBカードWが候補になります。Amazonで最大2%にするには、事前のポイントアップ登録が必要です。
楽天市場など楽天のサービスをよく使う人は楽天カード、対象のコンビニ・飲食店でスマホのタッチ決済を使う人は三井住友カード(NL)が選択肢になります。
Amazon利用時の還元
Amazon利用時の還元で見ると、Amazon MastercardはAmazon.co.jpに特化した設計になっています。
プライム会員2%、プライム会員以外1.5%という還元率は、Amazon.co.jpでの利用に対して直接設定されたものです。
楽天カードと三井住友カード(NL)は、公式サイトにAmazon向けの還元率の上乗せが記載されていません。Amazonでも通常の還元率が基本になります。
JCBカードWは、事前にポイントアップ登録をするとAmazon.co.jpでの還元率が最大2%になります。このように、条件や登録の要否はカードごとに異なります。
つまり比較すべきは還元率の数字だけではありません。条件を満たし続けられるか、エントリーや設定を毎回できるかという運用面のほうが、実際の差につながります。
Amazon Mastercardは、この運用の手間がほとんどありません。Amazonで買えばそのまま所定の還元率が適用され、獲得したポイントは自動加算されます。
JCB経済圏に寄せている場合のAmazonでのポイントの貯め方は「JCBカードでポイントを貯める方法」で整理しています。
年会費と対象年齢
年会費と対象年齢の観点では、Amazon Mastercardは年会費が永年無料で、ETCカードの年会費も永年無料です。維持コストの面で不利になる要素はありません。
対象年齢は、本会員が満18歳以上(高校生を除く)と定められています。家族会員は生計を共にする配偶者、満18歳以上の子(高校生を除く)、両親が対象です。
比較対象の3枚も年会費は永年無料です。JCBカードWは39歳までに入会すれば、40歳以降も年会費無料が続きます(2026年10月1日時点・各社公式サイト)。
対象年齢は、三井住友カード(NL)が満18歳以上(高校生を除く)、楽天カードが18歳以上、JCBカードWは18歳以上39歳以下の入会限定です。家族カードの条件は各社公式サイトで確認してください。
ここで大切なのは、年会費が無料同士なら「維持コスト」では差がつかないという点です。差がつくのは、還元されたポイントを自分が使い切れるかどうかになります。
年会費無料のカード同士を比べるときは、次の順番で見ると迷いにくくなります。
- 自分がいちばんお金を使う場所はどこか(Amazon/楽天市場/コンビニ/実店舗)
- そこで還元率が上がるカードはどれか
- 貯まったポイントを、生活の中で使い切れるか
普段使いの還元
普段使いの還元で見ると、Amazon MastercardはAmazon.co.jp以外で1%です。汎用カードとしては標準的な水準で、突出しているわけではありません。
例外はコンビニです。セブン-イレブン・ファミリーマート・ローソンでの利用は1.5%になり、200円につき加算されます。
セブン-イレブンではスマホのタッチ決済で5.5%が上乗せされますが、Apple Payのみでたばこは対象外です。
通常の還元率は、JCBカードWと楽天カードが1.0%、三井住友カード(NL)が0.5%です(2026年10月1日時点・各社公式サイト)。店舗ごとの上乗せの条件は各社で異なります。
判断の考え方はシンプルです。Amazonとコンビニ以外での支出が多いなら、普段使いは別のカードに任せるほうが、取りこぼしは減ります。
三井住友カードの選び方で迷っている場合は「三井住友カード(NL)とOliveの違いは?」が参考になります。

経済圏との相性
経済圏との相性で見ると、Amazon Mastercardは「Amazonが生活の中心にある人」向けのカードです。
貯まるAmazonポイントの使い道はAmazonでの買い物なので、Amazonを使わない生活だとポイントの出口がありません。
一方、楽天・JCB・三井住友といった経済圏のカードは、通信・証券・決済など複数のサービスをまたいでポイントを貯めたり使ったりできる設計になっています。
この点はAmazon Mastercardにはない特徴です。
そのため、Amazon MastercardはメインではなくAmazon専用の1枚として組み合わせるという考え方もできます。
年会費が永年無料なので、経済圏のメインカードと併用しても維持コストは増えません。
楽天経済圏を軸にするなら楽天カードが起点になります。Amazon Mastercardとの併用も検討しやすいでしょう。
経済圏のカードとAmazonのカード、両方持ってもいいの?
年会費が無料同士ならアリだと思うよ。Amazonの支払いだけ分けておくと、明細も見やすくなるからね。
Amazon Mastercardの申し込み方法
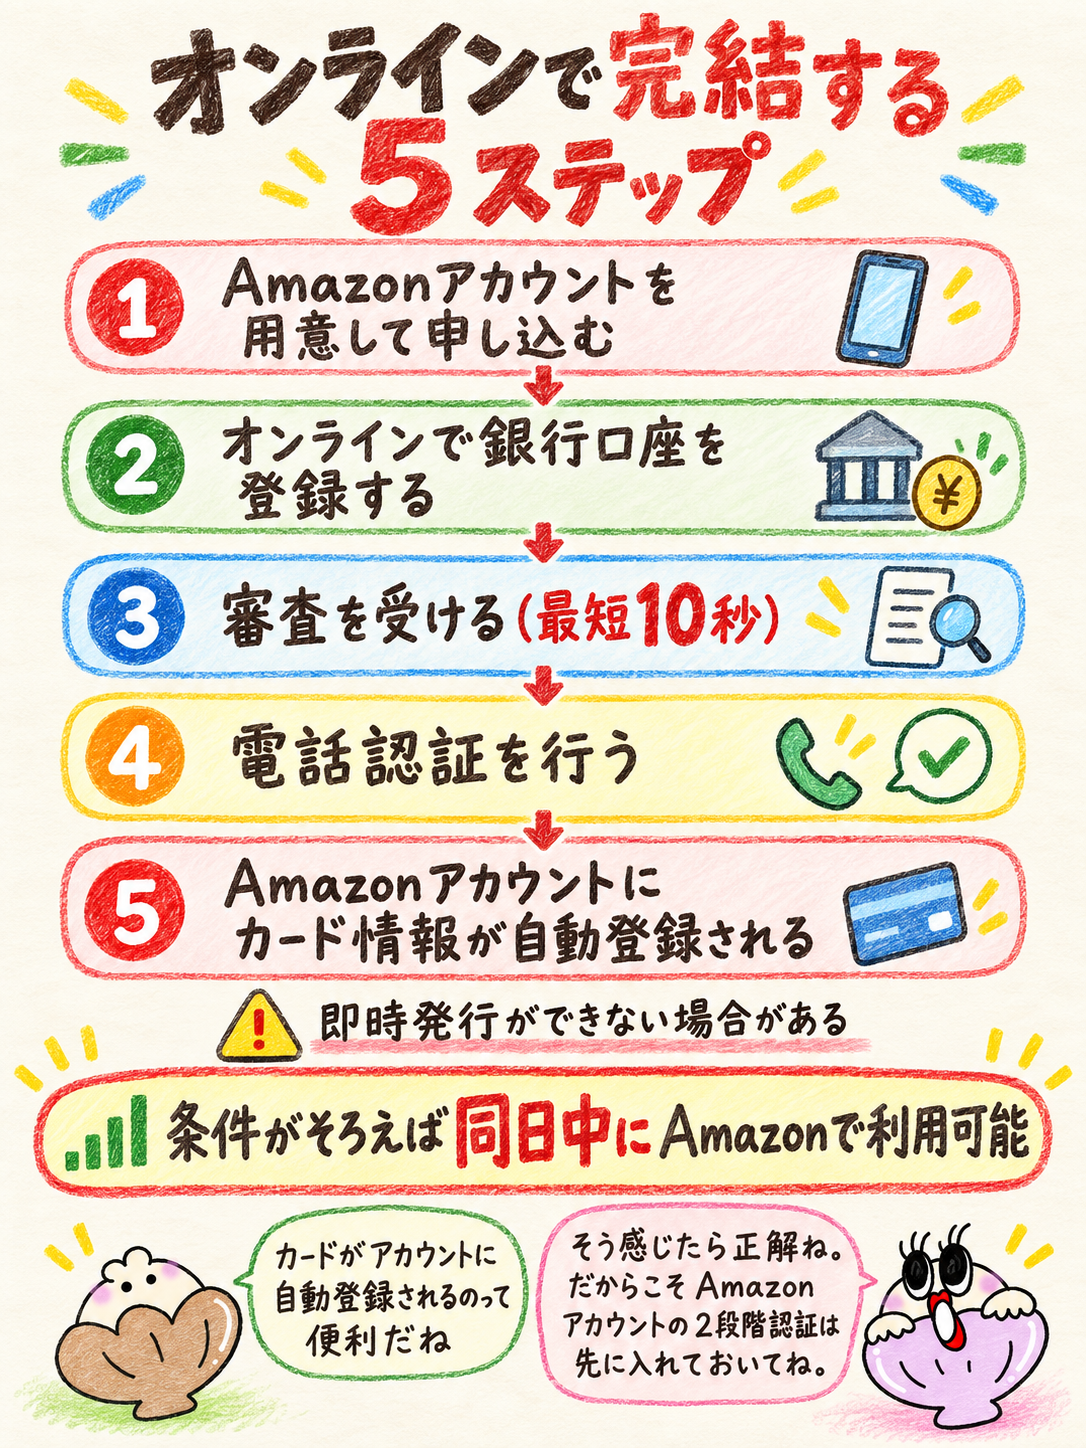
Amazon Mastercardの申し込み方法は、オンラインで完結する3ステップです。
三井住友カード公式サイトに記載されている流れに沿って進めれば、条件がそろえば同日中にAmazonで使えるようになります。
公式に示されている流れは、オンラインで銀行口座登録を済ませ、審査を受け、電話認証を行い、Amazonアカウントにカード情報が自動登録されて利用開始、という順序です。
審査の所要時間は最短10秒とされています。
ただし「即時発行ができない場合があります」という注記も公式に添えられています。以下では各ステップで確認すべきことを整理します。
申し込みに使うAmazonアカウントを決めます。入会特典のポイントはこのアカウントへ加算されます。
支払い口座をオンラインで登録します。この登録を完了した場合に、審査所要時間が最短10秒となります。
登録した内容をもとに審査が行われます。オンラインで銀行口座の登録を済ませていれば、審査は最短10秒とされています。
審査のあとに電話認証へ進みます。ここまで完了すると次の段階へ進めます。
カード情報がAmazonアカウントへ自動で登録されます。同日中にAmazonでの利用が可能になります。
Amazonアカウントから申し込む
Amazonアカウントから申し込むときに最初に決めるのは、どのAmazonアカウントを使うかです。
入会特典のポイントは、申し込みに使用したアカウントへ加算される仕組みになっています。
このアカウント選びは後から変えにくい部分です。
家族で複数のアカウントを使い分けている場合は、普段Amazonで買い物をしているアカウントで申し込むほうが、ポイントの管理はシンプルになります。
券面のデザインは、申し込み時点のアカウントの会員種別で決まります。
プライム会員なら「Amazon Prime Mastercard」、プライム会員以外なら「Amazon Mastercard」です。
ただし券面とサービス内容は連動しません。
プライムの月額プラン・家族会員・無料体験に登録している場合、Primeデザインのカードは送付されませんが、カードサービスはプライム会員の内容になります。
申込条件は満18歳以上(高校生を除く)です。家族カードを同時に検討している場合は、生計を共にする配偶者、満18歳以上の子(高校生を除く)、両親が対象となります。
本人確認と審査を進める
本人確認と審査を進める段階では、オンラインでの銀行口座登録が鍵になります。三井住友カード公式サイトによると、オンラインで銀行口座登録を完了した場合の審査所要時間は最短10秒です。
その後は電話認証に進みます。ここまでが完了すると、カード情報がAmazonアカウントへ自動登録される流れになります。
注意点として、公式サイトには「即時発行ができない場合があります」と明記されています。全員が最短10秒で完了するわけではないと理解しておいてください。
審査の基準は公開されていません。そのため難易度や通過の可能性について、事前に判断することはできない点にご留意ください。
年収の目安も、公式には公表されていません。
審査や本人確認がうまく進まない場合は、申込内容の入力ミス(氏名・住所・生年月日・勤務先情報)と、銀行口座登録の完了状況を先に確認してください。
それでも解決しない場合は、三井住友カードの公式窓口へ問い合わせるのが確実です。急ぎの買い物に間に合わせる前提で申し込むのは避けましょう。
カード到着後に利用設定する
カード到着後に利用設定するうえで最初に確認したいのは、Amazonアカウントにカード情報が自動登録される仕様です。
三井住友カード公式サイトに記載されている流れで、登録後は同日中にAmazonでの利用が可能になります。
便利な反面、セキュリティ面の意識は必要になります。カード情報がアカウントに紐付く以上、Amazonアカウントの2段階認証を必ず有効にしておくことをおすすめします。
アカウントが第三者にログインされた場合、登録済みのカードがそのまま使われるおそれがあります。パスワードの使い回しをやめ、2段階認証を設定するだけでもリスクは大きく下がるはずです。
支払いの設定も確認しておきましょう。Amazonでの支払いで「分割手数料無料」を選ぶとポイント還元がなくなり、ポイントアップキャンペーンの対象からも外れます。
ポイントの反映タイミングも把握しておくと安心です。Amazon.co.jpでの利用分は商品の発送後、Amazon.co.jp以外での利用分は購入翌月の15日までに加算されます。
カード到着後にやっておきたい設定(2026年9月時点)
- Amazonアカウントの2段階認証を有効にする
- Amazonの支払い方法で、意図しない「分割手数料無料」が選ばれていないか確認する
- 利用明細を確認できる状態にしておく(不正利用の早期発見のため)
- プライム会員の契約状況を確認する(還元率は請求確定時のステータスで決まるため)
条件を確認して問題がなければ、あとは申し込むだけです。年会費は永年無料なので、Amazonでの買い物が多い人ほど検討しやすいでしょう。
カードがアカウントに自動で登録されるのって、便利だけどちょっと怖いかも。
そう感じたら正解ね。だからこそAmazonアカウントの2段階認証は先に入れておいてね。
Amazon Mastercard(Amazon マスターカード)に関するよくある質問
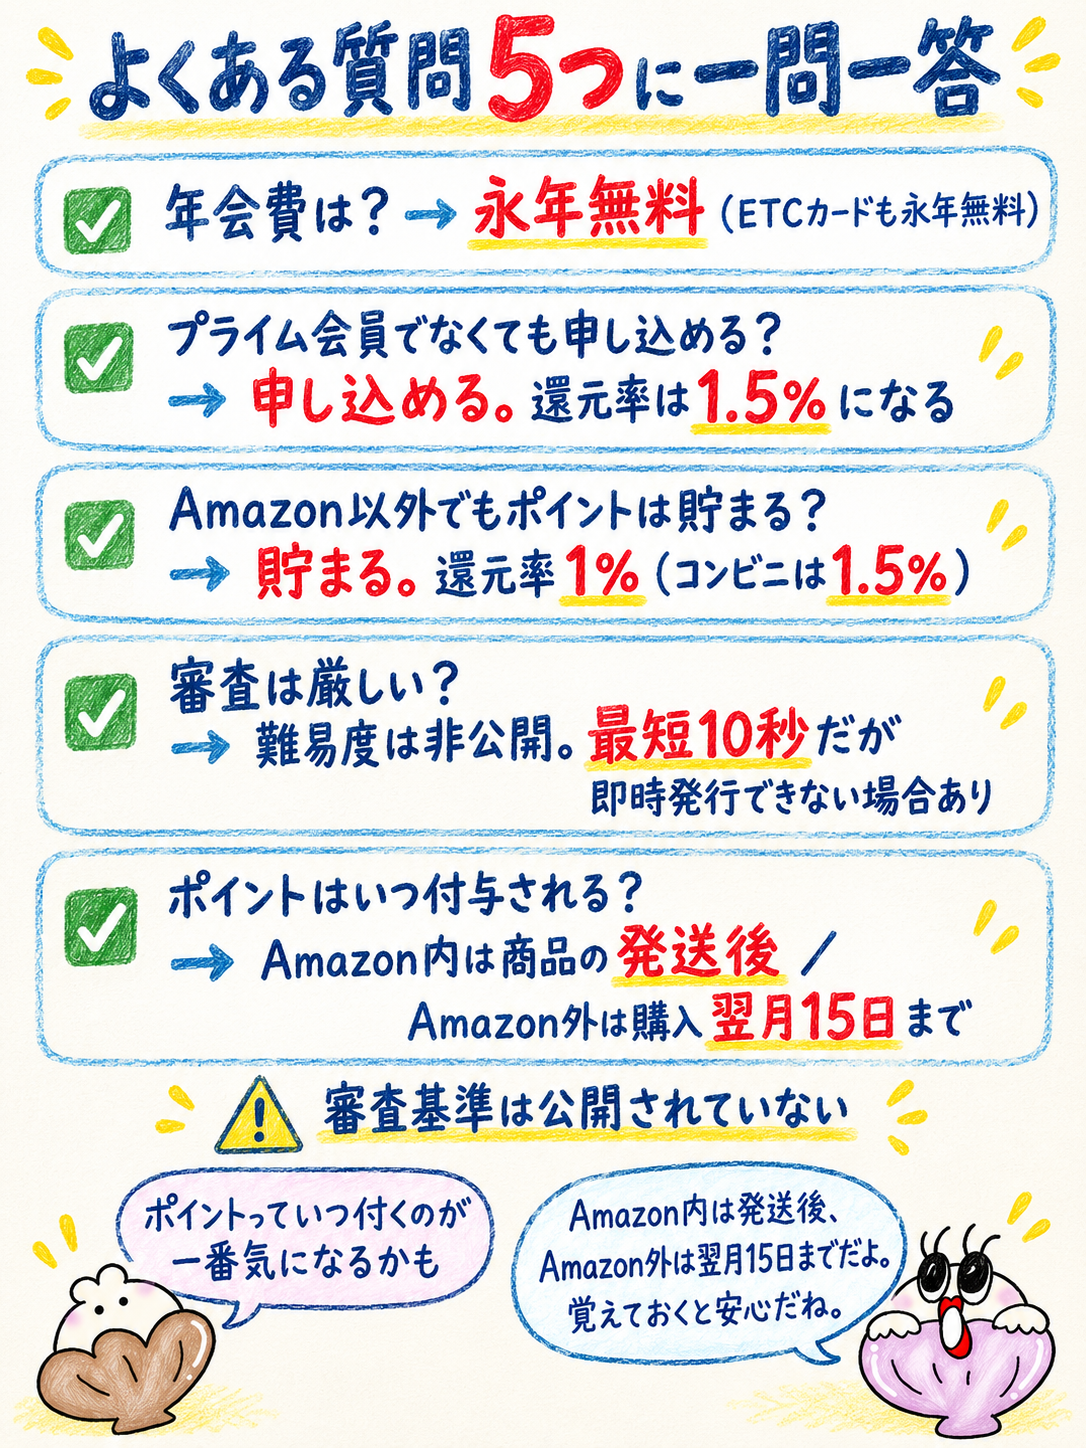
Amazon Mastercardに関するよくある質問を、公式情報にもとづいて5つにまとめました。年会費・申込条件・ポイントの付与時期など、申し込み前に確認されることが多い項目です。
回答はいずれも2026年9月時点のAmazon公式ヘルプおよび三井住友カード公式サイトの記載にもとづきます。
条件は変更される場合があるため、最終的な判断の前に公式情報をご確認ください。
Amazon Mastercardの年会費はいくらですか?
本会員・ETCカードとも年会費はかからず、初年度だけ無料になる条件付きの設定でもありません。そのため、利用額が少ない月があっても維持コストは発生しません。家族カードを作る場合の対象は、生計を共にする配偶者、満18歳以上の子(高校生を除く)、両親です。
プライム会員でなくても申し込めますか?
申し込めます。プライム会員であることは申込条件ではなく、本会員の条件は満18歳以上(高校生を除く)です。ただしAmazon.co.jpでの還元率は変わり、プライム会員が2%、プライム会員以外は1.5%となります。なおプライム会員には無料体験会員・プライム家族会員・Prime Student会員・Amazonファミリー会員が含まれます。
Amazon以外でもポイントは貯まりますか?
貯まります。Amazon.co.jp以外での還元率は1%です。セブン-イレブン・ファミリーマート・ローソンでの利用は1.5%(200円につき)となり、セブン-イレブンではスマホのタッチ決済でさらに5.5%が上乗せされます。ただし上乗せの対象はApple Payのみで、Google Pay・Samsung Walletとたばこは対象外です。
Amazon Mastercardの審査は厳しいですか?
審査基準は公開されていないため、難易度をお伝えすることはできません。三井住友カード公式サイトによると、オンラインで銀行口座登録を完了した場合の審査所要時間は最短10秒とされ、即時発行に対応しています。ただし「即時発行ができない場合があります」という注記もあるので、急ぎの予定に合わせた申し込みは避けたほうが安全でしょう。
Amazonポイントはいつ付与されますか?
利用した場所によって3つに分かれます。Amazon.co.jpでの利用分は商品の発送後、Amazon.co.jp以外での利用分は購入翌月の15日までに加算されます。セブン-イレブンのスマホのタッチ決済分は、購入翌々月末日頃までの加算です。入会特典のポイントはカード発行の翌日に、申し込みに使用したアカウントへ加算されます。デジタルコンテンツはダウンロード完了日が基準です。
まとめ|Amazon Mastercardは条件を整理して自分に合う選択をしよう
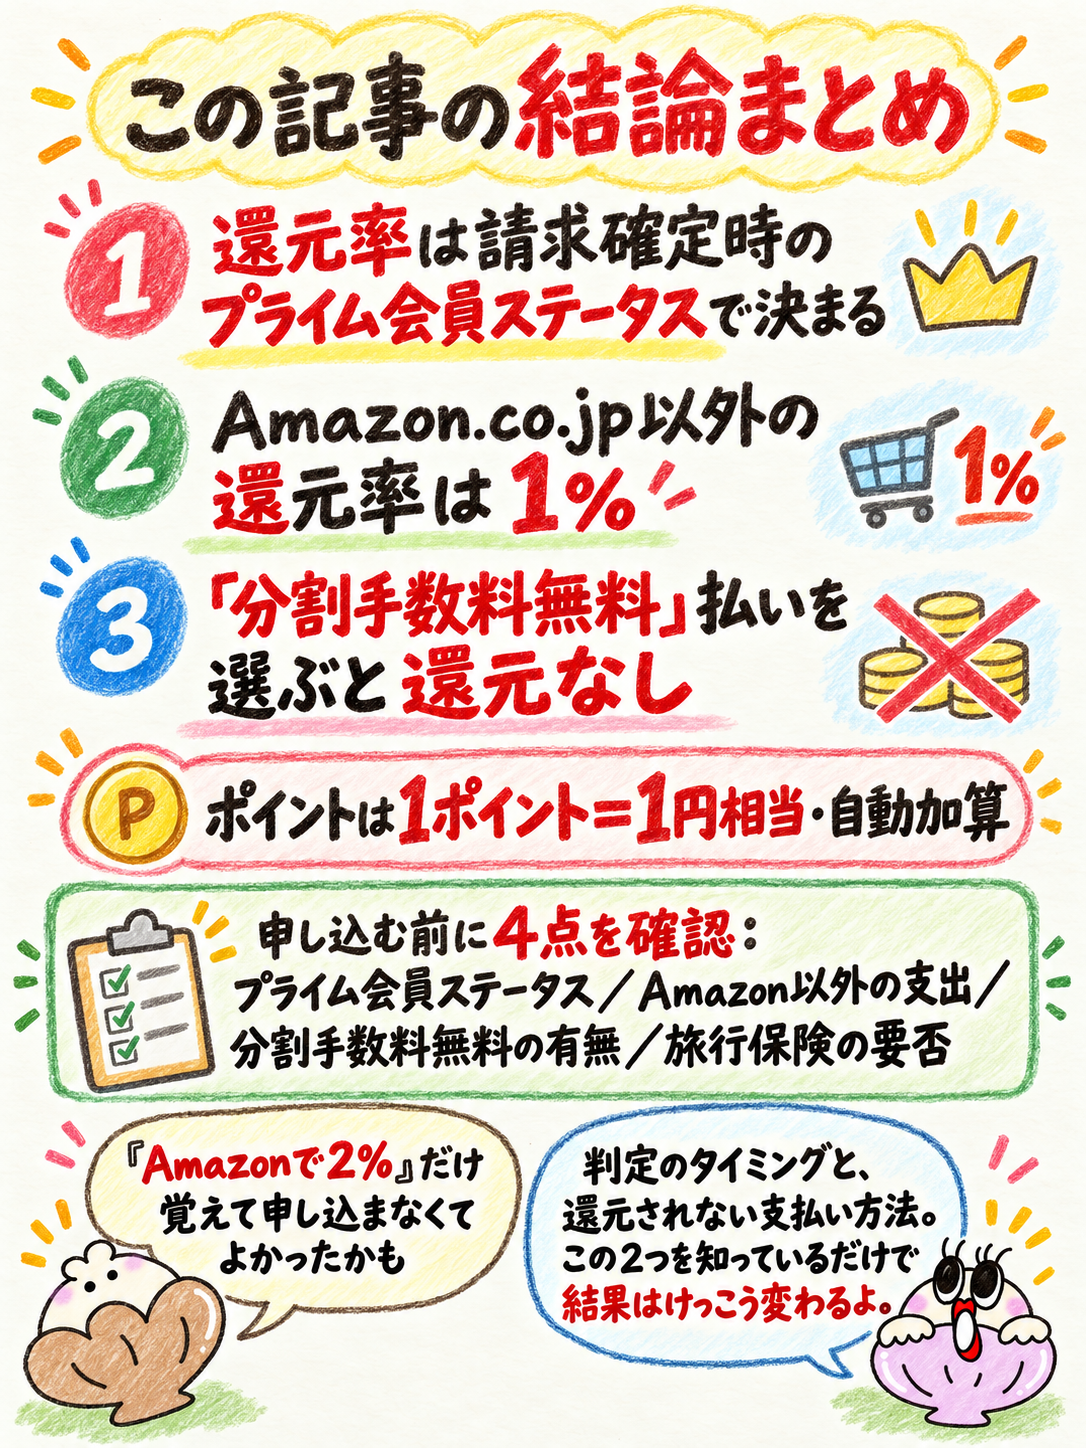
Amazon Mastercardは、Amazonでの買い物が毎月ある人にとって、年会費永年無料で持てる有力な1枚です。
ただし「Amazonなら常に2%」という理解のままだと、期待した還元にならないことがあります。
判断のカギは3つあります。還元率は請求確定時のプライム会員ステータスで決まること、Amazon.co.jp以外は1%であること、そして支払い方法によっては還元がゼロになることです。
特に「分割手数料無料」を選ぶとポイント還元がなく、ポイントアップキャンペーンの対象からも外れる点は見落とされがちです。注文後に通常の分割払いへ変更しても還元されません。
一方で、ポイントは1ポイント=1円相当で自動加算され、Amazonの買い物にそのまま使えます。交換の手続きがいらない分、ポイントの取りこぼしが起きにくいのは実用面の強みでしょう。
申し込む前に、この4つを順番に確認してください(2026年9月時点)。
- 請求確定時にプライム会員かどうか(無料体験・家族会員・Prime Student・Amazonファミリーを含む)
- Amazon以外の支出が多くないか(Amazon以外は1%)
- 支払いで「分割手数料無料」を選ぶ予定がないか(選ぶと還元なし・キャンペーン対象外)
- 旅行保険を重視していないか(国内旅行傷害保険はなし・海外旅行傷害保険は最高2,000万円)
ポイントがいつ入るかも押さえておきましょう。
Amazon.co.jpでの利用分は商品の発送後、Amazon.co.jp以外は購入翌月15日まで、セブン-イレブンのスマホのタッチ決済分は購入翌々月末日頃までに加算されます。
「Amazonで2%」だけ覚えて申し込まなくてよかったかも。
判定のタイミングと、還元されない支払い方法。この2つを知っているだけで結果はけっこう変わるよ。
そもそも「どの経済圏に寄せるか」から迷っている場合は、カード単体ではなく生活全体で比べたほうが早く結論が出ます。
楽天・JCB・三井住友などの選び方は、経済圏の比較記事で整理しています。
年会費が永年無料である以上、Amazonでの買い物が毎月あるなら持っておく価値は十分あります。
条件を理解したうえで、Amazon専用の1枚として使うのがいちばん失敗しにくい選び方でしょう。
※本記事の数値・条件は2026年9月時点で、Amazon公式ヘルプおよび三井住友カード公式サイトの記載を確認したものです。還元率・付与時期・保険の内容は変更される場合があるため、申し込みの前に必ず最新の公式情報をご確認ください。
※ポイントの試算はいずれも目安であり、実際の付与額はご利用状況やポイント対象外取引の有無によって異なります。審査基準は公開されていないため、本記事では審査の難易度や通過の可能性について判断していません。