SBI証券の口座開設が完了すると、いきなり管理画面が開いて戸惑う人が多いです。取引を始める前に、いくつかの初期設定を済ませておく必要があります。
この記事では、本人情報の登録からNISA・クレカ積立・セキュリティまでを順に整理しました。公式サイトと公式FAQで確認できた情報だけを使っています。
まずは下の診断で、あなたが最初にやるべき設定がどれなのかを確かめてみてください。
口座は開けたけど、画面に項目が多すぎて何から触ればいいのか分からないんだ。
最初に全部やろうとすると疲れてしまいます。順番さえ決まれば、あとは上から潰していくだけですよ。
あなたがSBI証券で次にやるべき初期設定は?
3つの質問に答えると、あなたの場合の診断結果が出ます。
クレカ積立ルート:ポイント設定まで一気に進めましょう
NISA口座が開設完了で、カードも手元にある状態です。三井住友カード(NL)なら年間利用額10万円以上で付与率0.5%、年間最大6,000ポイントが目安になります(2026年9月時点の公式FAQ記載条件)。
先にメインポイントをVポイントに設定し、そのあとカード登録と積立額の設定に進みます。公式FAQでは、積立の月間設定上限は10万円とされています。無理のない金額から始めるのが安心です。
取引開始ルート:出金先口座と手数料プランを先に固めましょう
NISA口座は開設完了です。クレカ積立を希望していない、またはカードをまだ持っていないため、まずは取引の土台を整える段階になります。
国内株式の売買手数料は、電子交付設定を条件にどちらのプランでも無料になります(ゼロ革命・2023年9月30日〜)。振込先金融機関口座の登録とあわせて済ませておきましょう。
クレカ積立を検討したい場合は、カードの申込みから進めれば後から追加できます。急いで決める必要はありません。
NISA優先ルート:まず開設状況の確認から始めましょう
NISA口座が審査中の段階です。開設状況は「My設定」→「お取引関連・口座情報」のNISA欄で確認でき、状態は書類請求未申込・書類請求済み・口座開設完了の3段階で表示されます。
書類の到着までは目安5営業日とされているため、待っている間に本人情報や出金先口座の登録を済ませておくと効率的です。積立設定は開設完了後に行います。
基本セットアップルート:最低限の設定から順に進めましょう
まずは取引の土台づくりからです。連絡先・職業・世帯主情報の登録、振込先金融機関口座の登録、電子交付設定の3点を先に終わらせると、その後の判断が楽になります。
取引パスワードはログインパスワードとは別物で、取引・出金・個人情報変更のときに使います。ここを混同すると先に進めなくなるので、最初に整理しておきましょう。
※あくまで簡易診断です。実際の付与ポイント・条件は利用状況により異なります(数値は2026年9月時点)。
2級ファイナンシャル・プランニング技能士(FP2級)
曽根原淳子
大手通信会社に所属し、現在は金融事業会社に出向。金融領域の業務に従事しながら、FP2級に加え、証券外務員一種・二種、貸金業務取扱主任者などの資格を取得し、資産運用から証券、融資まで幅広い金融知識を有する。
私生活では、マイルやポイントを貯める「ポイ活」を実践。投資信託を中心に資産運用にも取り組み、投資歴は8年。金融業務で培った専門知識と実体験を活かし、資産形成やポイ活など、暮らしに役立つお金の情報をわかりやすく伝えることを大切にしている。
SBI証券初期設定チェックリスト
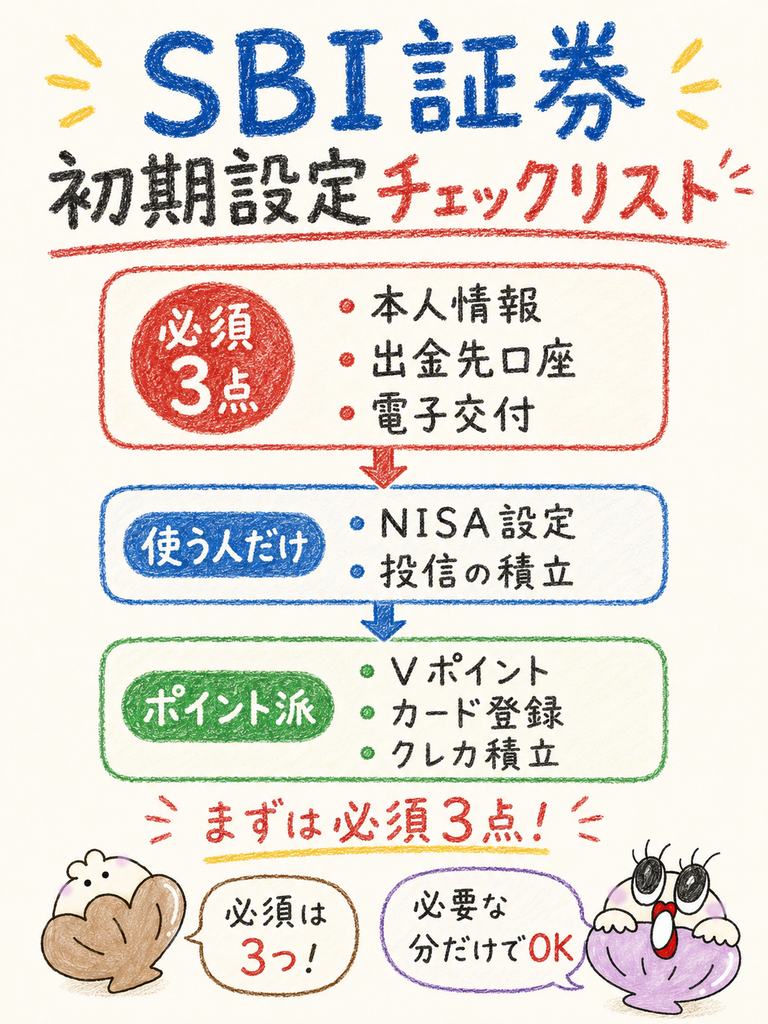
SBI証券の初期設定は、大きく3つのブロックに分かれます。本人情報まわり、NISA・投資信託まわり、ポイント・クレカ積立まわりの3つです。
この3つを上から順に潰していけば、取引開始までの流れが途切れません。なかでも先にやるべきなのは、本人情報と出金先口座の登録になります。
この2つが未完了だと、入金しても出金の導線が整いません。まずは自分がどこまで終わっているかを、下のチェックリストで確認してみましょう。全部を一度にやる必要はありません。
本人情報・出金先口座
本人情報と出金先口座は、取引を始める前に先に埋めておきたい土台の設定です。連絡先・職業・世帯主情報といった申告項目と、振込先金融機関口座の登録がここに含まれます。
このブロックでつまずきやすいのが取引パスワードの存在です。ログインパスワードとは別物で、取引・出金・個人情報変更のときに使います(2026年9月時点)。
出金先口座を登録していないと、売却した資金を手元に戻す手続きが止まってしまいます。入金より先に出金の導線を整えておくと、あとで慌てずに済みます。
本人確認が未完了のままだと、そもそも一部の手続きが進みません。書類の提出状況もこのタイミングで確認しておきましょう。
NISA・投資信託・国内株
2つ目のブロックは、実際に商品を買うための設定です。NISA口座の開設状況の確認と積立設定、分配金の受取方法が含まれます。ここに国内株式の手数料プラン選択も加わります。
NISA口座の状態は3段階で表示されます。書類請求未申込・書類請求済み・口座開設完了のいずれかです(2026年9月時点)。この表示で、いま動ける状態かがすぐ分かります。
国内株式の手数料プランは、電子交付設定を条件にどちらでも売買手数料が無料になります。ゼロ革命(2023年9月30日開始)の仕組みで、プラン選びで悩む必要は薄いです。
投資信託の積立は、NISA口座の開設完了後に設定するのが基本の流れです。開設待ちの間は本人情報まわりを進めておくと時間を無駄にしません。
ポイント・クレカ積立の設定状況を確認
3つ目のブロックは、Vポイントとクレカ積立に関する設定です。メインポイントの選択、三井住友カードの登録、積立額と買付日の設定という3ステップで構成されます。
ここは取引そのものには必須ではない設定です。ただ、飛ばすと積立額へのポイント付与を受け取れません。Vポイントを貯めたい人は忘れずに済ませましょう。
三井住友カード(NL)の場合、クレカ積立の付与率は0.5%です。年間利用額10万円以上が条件で、年間最大6,000ポイントが上限になります(2026年9月時点)。
上位カードほど付与率は上がりますが、その分だけ年間利用額の条件も重くなります。手元のカードに当てはめて考えるのが現実的でしょう。
カードを持っていない人は、この設定を後回しにしても取引自体は問題なく始められます。焦って上位カードを申し込む必要はありません。
3つのブロックって言われると、なんだか作業量が多そうに感じるよ。
必須なのは1つ目だけなんです。2つ目と3つ目は「使う人だけ」の追加設定なので、実際の負担はもっと軽くなりますよ。
【結論】SBI証券の初期設定は取引前にまとめて済ませる
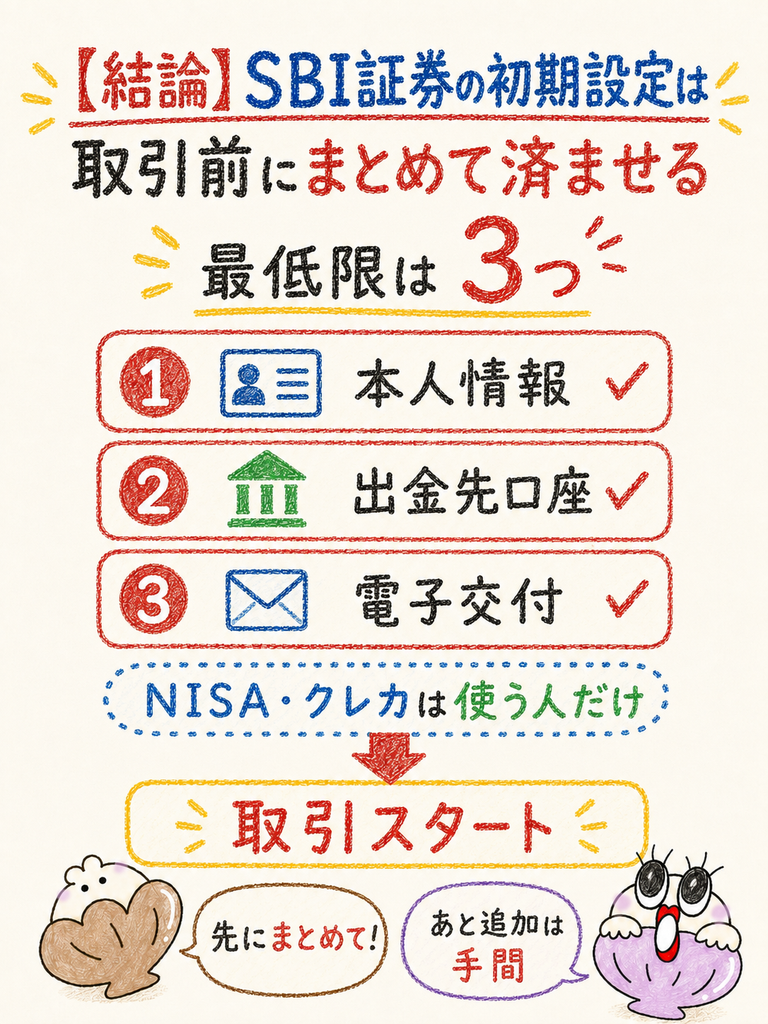
SBI証券の初期設定は、取引を始める前に一度でまとめて済ませるのが結局いちばん早いです。あとから追加すると、そのたびに取引パスワードや本人確認を求められて手間が増えます。
最低限必要なのは本人情報・出金先口座・電子交付設定の3点です。この3点さえ終われば、国内株式の売買手数料が無料になる条件(ゼロ革命)も満たせます。
NISAとクレカ積立は「使う人だけの追加設定」という位置づけです。自分がどちらに当てはまるかを、下の判定テーブルで先に決めてしまいましょう。
| 設定ブロック | 主な項目 | 必須かどうか | 目安の所要感 |
|---|---|---|---|
| 本人情報・出金先口座 | 連絡先・職業・世帯主情報、振込先金融機関口座、電子交付設定 | 全員に必須 | 最初にまとめて完了 |
| NISA・投資信託・国内株 | NISA開設状況の確認、積立設定、分配金の受取方法、手数料プラン | NISAや投信を使う人 | 開設完了後に設定 |
| ポイント・クレカ積立 | メインポイント選択、カード登録、積立額と買付日 | Vポイントを貯めたい人 | カードが手元にある人のみ |
| セキュリティ | 多要素認証、通知設定 | 全員に推奨 | 初期設定の直後 |
※上記は2026年9月時点で公式サイト・公式FAQから確認できた内容にもとづく整理です。
冒頭の診断と同じ判定を、条件別のテーブルにも整理しました。自分の状況に近い行を探してみてください。
| NISA口座の開設状況 | クレカ積立でVポイントを貯めたいか | 三井住友カード・Oliveの保有 | 診断結果(次にやること) |
|---|---|---|---|
| 口座開設完了 | 貯めたい | 持っている | クレカ積立ルート:メインポイント設定→カード登録→積立額の設定へ |
| 口座開設完了 | 貯めたい | 持っていない | 取引開始ルート:まずカードの申込みを検討し、それまでは振込先口座と電子交付設定を優先 |
| 口座開設完了 | 未定・貯めない | 持っている/持っていない | 取引開始ルート:振込先金融機関口座の登録と電子交付設定を先に完了 |
| 書類請求済み(審査中) | いずれでも可 | いずれでも可 | NISA優先ルート:開設状況の確認(書類到着は目安5営業日)と本人情報の登録 |
| 未申込・状況が不明 | いずれでも可 | いずれでも可 | 基本セットアップルート:本人情報・出金先口座・電子交付設定の3点から |
※判定はNISA口座の開設状況を最優先で見ます。開設完了の場合は、クレカ積立を希望していて、なおかつカードを保有しているときだけクレカ積立ルートに進みます(2026年9月時点)。
最低限必要な設定
最低限必要なのは、本人情報の登録・振込先金融機関口座の登録・電子交付設定の3点です。この3つを終えれば、入金から売買、出金までの導線が一通りつながります。
本人情報には連絡先や職業、世帯主情報などの申告項目が含まれます。証券口座は法令にもとづく確認が必要なため、未入力のままでは取引画面の一部が使えません。
振込先金融機関口座は、売却代金や配当金を受け取るための出口です。ここを登録しないと出金の指示が出せないため、入金より先に済ませておくのが安心でしょう。
電子交付設定は、取引報告書などを書面ではなく画面で受け取る設定です。国内株式の売買手数料が無料になる条件にもなっているので、実質的には必須と考えておくと安心です。
NISAを使う人の追加設定
NISAを使う人は、開設状況の確認と積立設定という2段階の追加作業があります。まず自分のNISA口座がどの状態にあるかを確認するところから始めます。
確認経路は「My設定」から「お取引関連・口座情報」に進み、NISA欄を見る流れです。表示は3段階に分かれています(2026年9月時点)。
書類請求済みの状態なら、書類の到着まで目安5営業日とされています。この待ち時間に積立の金額や商品を考えておくと、開設完了後すぐに動けます。
口座開設完了になったら、積立設定と分配金の受取方法を決めます。この2つを設定しておけば、あとは毎月自動で買い付けが進む状態になります。
Vポイントを貯める人の追加設定
Vポイントを貯めたい人は、メインポイントの設定とカード登録が追加で必要になります。どちらか片方だけでは、クレカ積立のポイント付与を受け取る形になりません。
メインポイントの設定は、貯めるポイントの種類をVポイントに指定する作業です。ここを設定しないまま積立を始めると、意図した先にポイントが貯まらない可能性があります。
そのうえで三井住友カードを登録し、積立額と買付日を決めます。月間の設定上限は10万円とされています(公式FAQ、2026年10月時点)。
買付日にあたる注文希望日は、三井住友カード公式で毎月10〜13日とされています。2026年9月28日以降の新規設定・設定変更が対象です(2026年10月時点)。
カードを持っていない場合は、この設定自体を飛ばして構いません。取引開始そのものにはカードは不要なので、必要になった段階で追加すれば十分です。
年会費無料のカードから始めたい人は、三井住友カード(NL)が入口になります。付与率の条件を確認したうえで検討してみてください。
SBI証券の初期設定に必要なもの
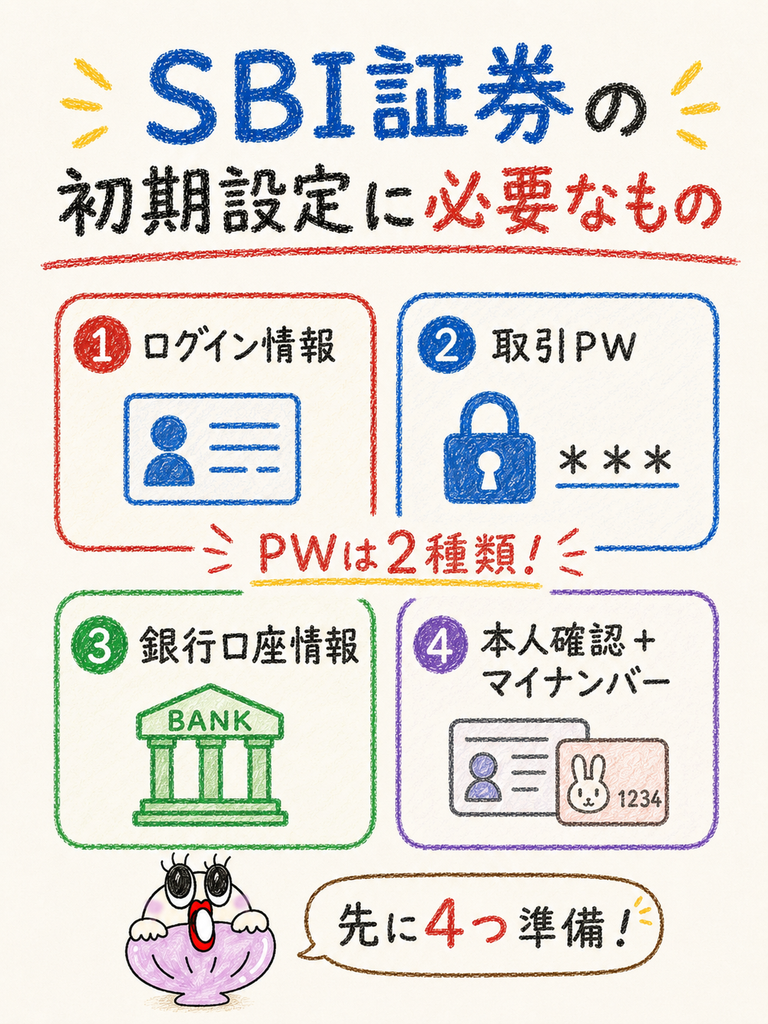
初期設定を始める前に、手元に揃えておきたいものは4つです。ユーザーネームとログインパスワード、取引パスワード、銀行口座情報、本人確認書類とマイナンバーです。
特に混乱しやすいのがパスワードが2種類あることです。ログイン用と取引用は役割が異なり、どちらも初期設定の途中で必要になります。
事前に揃えておけば、途中で書類を探しに立ち上がる手間がなくなります。ここでは4つの中身を1つずつ整理していきます。
ユーザーネームとログインパスワード
ユーザーネームとログインパスワードは、SBI証券の管理画面に入るための情報です。口座開設の完了時に案内される情報なので、まずはこれを手元に用意します。
このパスワードでできるのは、あくまで画面へのログインまでです。残高の確認や情報の閲覧はできますが、実際の取引や出金には別のパスワードが求められます。
紛失した場合は再設定の手続きが必要になります。WEBでの再設定は約5分、郵送は3〜4営業日が目安です(2026年9月時点)。
ユーザーネームとログインパスワードは、メモアプリなどに安全に控えておくと再設定の手間を減らせます。
証券口座そのものの仕組みから確認しておきたい人は、基礎編もあわせて読むと理解が早くなります。
取引パスワード
取引パスワードは、実際に売買や出金を行うときに使うパスワードです。ログインパスワードとは別物として管理されています(SBI証券公式FAQ/2026年9月時点)。
使う場面は、取引・出金・個人情報の変更の3つが中心です。つまり「お金や個人情報が動く操作」のときに、もう一段階の確認として求められる仕組みになっています。
初期設定の途中でも入力を求められる場面があります。ここで分からなくなって手が止まる人が多いので、先に手元で確認しておくとスムーズに進むでしょう。
こちらも忘れた場合は再設定できます。WEBなら約5分で完了し、郵送を選ぶと3〜4営業日かかるという案内が公式FAQに出ています。
銀行口座情報
銀行口座情報は、振込先金融機関口座の登録に使います。売却代金や配当金を受け取るための出口にあたる設定です。
用意するのは金融機関名・支店名・口座番号・口座名義の4点が基本になります。名義は証券口座と同一である必要があるため、旧姓のままの口座などは注意が必要でしょう。
登録が済んでいないと、出金の指示そのものが出せません。入金だけ先に済ませて出金先が未登録という状態は、あとで困りやすいパターンです。
入金より先に出金先を登録するのが、実務的にはおすすめの順番になります。順番を入れ替えるだけで、手戻りがぐっと減りますよ。
マイナンバーと本人確認
マイナンバーと本人確認書類は、法令にもとづいて提出が求められる情報です。ここが未完了だと、初期設定の途中で手続きが止まってしまいます。
マイナンバーカードのほか、マイナンバー記載の住民票も本人確認書類として利用できます。住民票の有効期限は発行後6ヵ月以内です(2026年10月時点)。
提出方法は、公式FAQで4つ案内されています。その場撮影、アプリでの読み取り、保存済み画像の提出、書面での提出です。
2020年4月1日施行の改正犯罪収益移転防止法により、本人確認は厳格化されています。
公式FAQでは、書類提出の場合は本人確認書類2種類が必須とされています(2026年10月時点)。
必要な書類の組み合わせは申込方法で変わる場合があります。申込画面と公式FAQの最新の案内で、提出前に確認しておきましょう。
パスワードが2つあるって、正直めんどうに感じてしまうよ。
お金が動く操作だけ二重で守っている、と考えると納得しやすいです。実際、取引のたびに聞かれるので自然と覚えられますよ。
SBI証券の初期設定手順
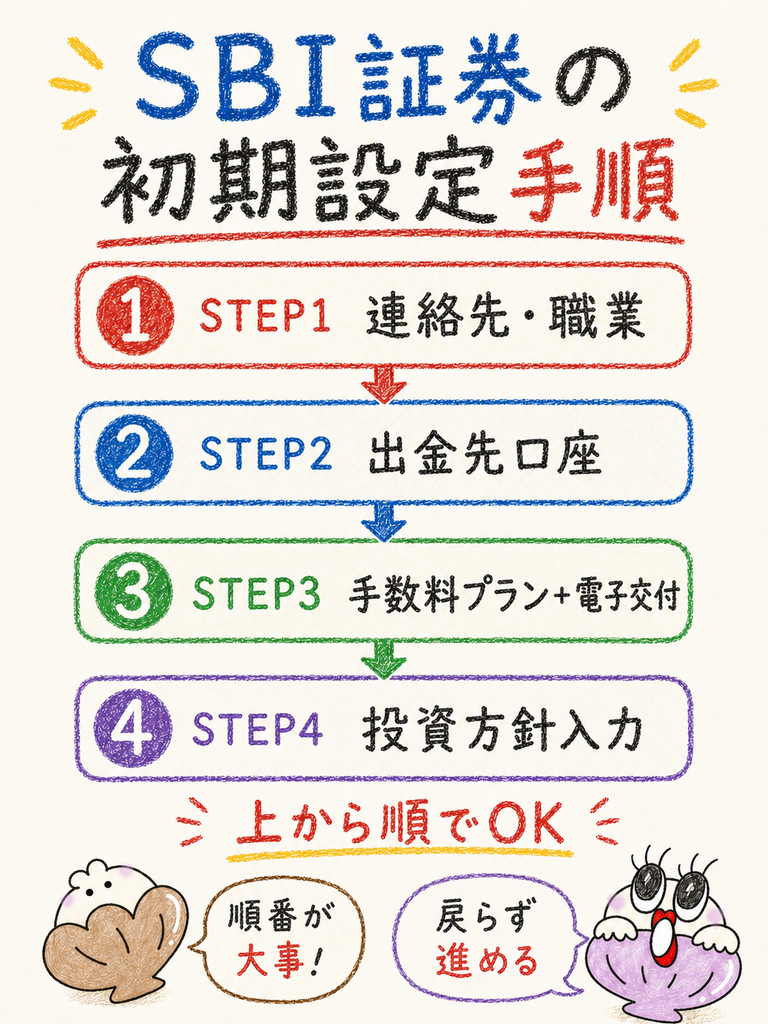
初期設定の手順は4段階です。連絡先などの登録、出金先口座の登録、手数料プランの選択、投資方針の入力と進みます。上から順にやれば途中で戻る必要はありません。
手数料プランはゼロ革命の条件を押さえれば迷う要素が減ります。電子交付設定を済ませておけば、どちらのプランでも国内株式の売買手数料が無料になるからです。
ここからは4つのステップを1つずつ見ていきます。所要時間よりも「順番」を意識して進めてみてください。
証券口座に必要な申告項目を埋めます。
売却代金や配当金の受取先を指定します。
電子交付設定とあわせて確認します。
投資経験や目的に関する質問に回答します。
連絡先・職業・世帯主情報を登録
最初の作業は、連絡先・職業・世帯主情報の登録です。証券口座では法令にもとづく確認が求められるため、この申告は避けて通れません。
入力するのは、メールアドレスや電話番号といった連絡先と、勤務先や職業の区分などです。世帯主かどうか、世帯主との続柄といった項目も含まれます。
内容が後から変わった場合は、取引パスワードを使って変更する形になります。個人情報の変更は取引パスワードが必要な操作のひとつだからです。
ここを空欄のまま放置すると、後続の設定画面で引っかかることがあります。5分程度で終わる作業なので、最初に片付けておきましょう。
振込先金融機関口座を登録
次に振込先金融機関口座を登録します。ここで指定した口座が、売却代金や配当金を受け取る出口になります。
登録には金融機関名・支店名・口座番号・口座名義が必要です。名義は証券口座と同一である必要があります。事前に通帳やアプリで表記を確認しておくと安心でしょう。
出金先が未登録のままだと、出金の指示自体が出せません。入金の導線だけ整えて満足してしまうと、いざ現金化したいときに一手間増えてしまいます。
登録内容の変更も同じ画面から行えます。引っ越しや口座変更があったときは、忘れずに更新しておきたいところです。
国内株式手数料プランを選ぶ
国内株式の手数料プランは、スタンダードプランとアクティブプランの2種類です。ただ現在は、どちらを選んでも売買手数料が無料になる条件が用意されています。
それがゼロ革命(2023年9月30日開始)です。電子交付設定を条件に、どちらのプランでも国内株式売買手数料が無料になります(2026年9月時点)。
注意したいのは、電子交付設定が未完了の場合です。条件を満たしていなければ手数料が発生します。プラン選択と電子交付設定はセットで確認しておきましょう。
つまり実務上は、プラン選びで長く悩む必要は薄くなっています。条件の詳細は公式ページで最新の記載を確認してみてください。
投資方針・アンケートを入力
最後に投資方針とアンケートを入力します。投資経験や投資の目的、資産状況などに関する質問に回答する項目です。
この回答は、利用者に適した商品を案内するための確認として使われます。証券会社側が適合性を確認する仕組みなので、正直に回答するのが基本になります。
回答内容によっては、一部の商品で追加の手続きが求められることがあります。背伸びした回答をしても得はしないので、実態どおりに入力しておきましょう。
ここまで終われば、取引を始める土台は完成です。あとはNISAやクレカ積立といった「使う人だけの設定」に進む形になります。
NISA・投資信託を始める人の設定
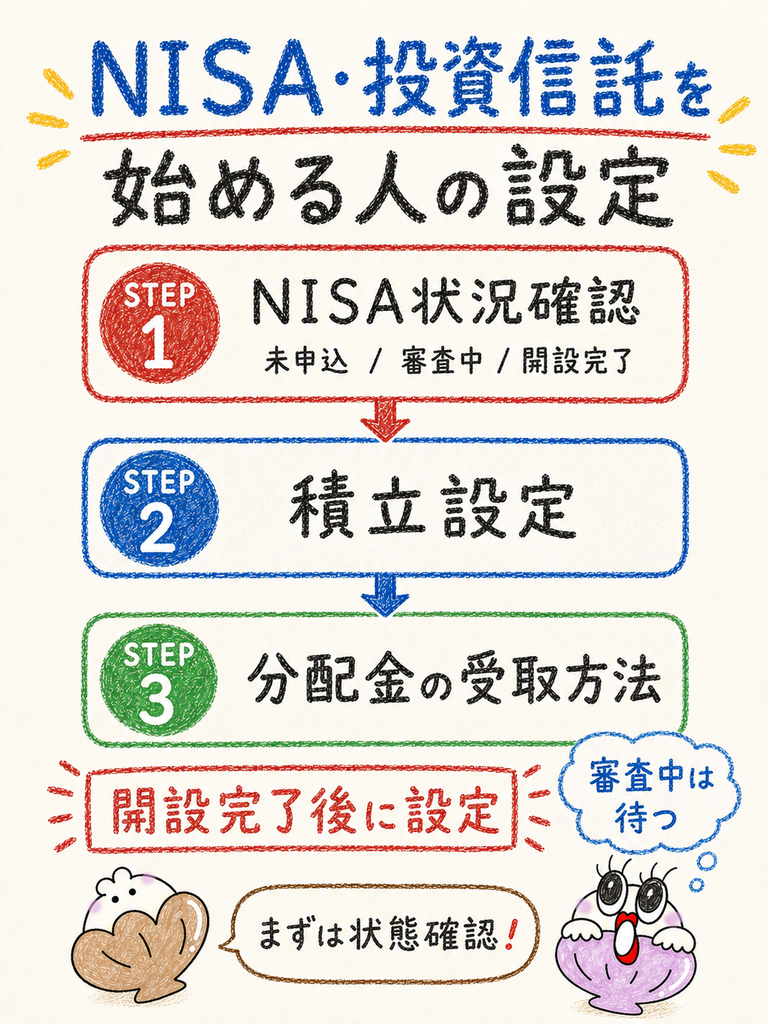
NISAや投資信託を始める人は、開設状況の確認から積立設定までを順に進めます。ここは口座の状態によってやるべきことが変わる領域です。
まず確認すべきはNISA口座が「口座開設完了」になっているかどうかです。審査中の段階では積立設定に進めないため、確認を飛ばすと空回りします。
分配金の受取方法や、注文時の取引パスワードの扱いもこの章で整理します。設定を一度決めておけば、あとは自動で回る状態になりますよ。
NISA口座の開設状況を確認
NISA口座の開設状況は、管理画面から自分で確認できます。経路は「My設定」→「お取引関連・口座情報」と進み、NISA欄を開きます(2026年9月時点)。
表示される状態は3段階に分かれています。書類請求未申込・書類請求済み・口座開設完了のいずれかです。これでいま自分がどの段階かが一目で分かります(公式FAQ)。
書類請求済みの状態なら、書類の到着まで目安5営業日とされています。この間は待つしかないので、本人情報や出金先口座の登録を先に進めておくと効率的でしょう。
なお、NISA制度そのものの仕組みを確認しておくと、積立設定の判断が早くなります。非課税枠の考え方を押さえてから金額を決めるのがおすすめです。
積立設定
積立設定は、毎月いくらをどの商品に振り向けるかを決める作業です。NISA口座が開設完了になってから設定するのが基本の順番になります。
設定するのは金額・商品・積立の頻度といった項目です。一度決めれば毎月自動で買い付けが進むため、都度の操作は不要になります。
金額は後から変更できるので、最初から上限いっぱいにする必要はありません。続けられる金額から始めるほうが、結果的に長く続きやすくなります。
なお投資信託は元本割れのリスクがある商品です。積立設定をしたからといって将来の利益が保証されるわけではない点は、押さえておきましょう。
分配金の受取方法
分配金の受取方法は、積立設定と同じタイミングで決めておきたい項目です。受け取り方によって、その後の資産の増え方の見え方が変わります。
選択肢は大きく分けて、分配金を再投資する方法と、現金として受け取る方法の2つです。長期の資産形成を意図するなら再投資型が選ばれやすい傾向にあります。
NISA口座で運用する場合、受取方法の選び方が非課税枠の使い方にも影響します。設定前に、自分が何のために積み立てるのかを整理しておくと迷いません。
こちらも後から変更できる設定です。最初の判断に時間をかけすぎず、まずは方針を決めて先に進みましょう。
取引パスワードと注文確認
注文を出す場面では、取引パスワードの入力が求められます。ログインパスワードとは別物なので、ここで初めて違いに気づく人も少なくありません。
取引パスワードは取引・出金・個人情報変更で使われます(SBI証券公式FAQ/2026年9月時点)。注文の最終確認として機能しているイメージです。
注文画面では、銘柄・数量・金額・口座区分を確認してから確定します。NISA口座か課税口座かの選択ミスは後から直せないケースがあるため、確定前の確認が重要になります。
もし取引パスワードが分からなくなったら、再設定の手続きを取ります。WEBなら約5分、郵送なら3〜4営業日が目安です。
積立の金額って、最初にどれくらいにすればいいのか迷うんだよ。
あとから変えられる設定なので、まずは無理のない額で回してみるのが実感をつかむ近道です。
Vポイント・クレカ積立の設定
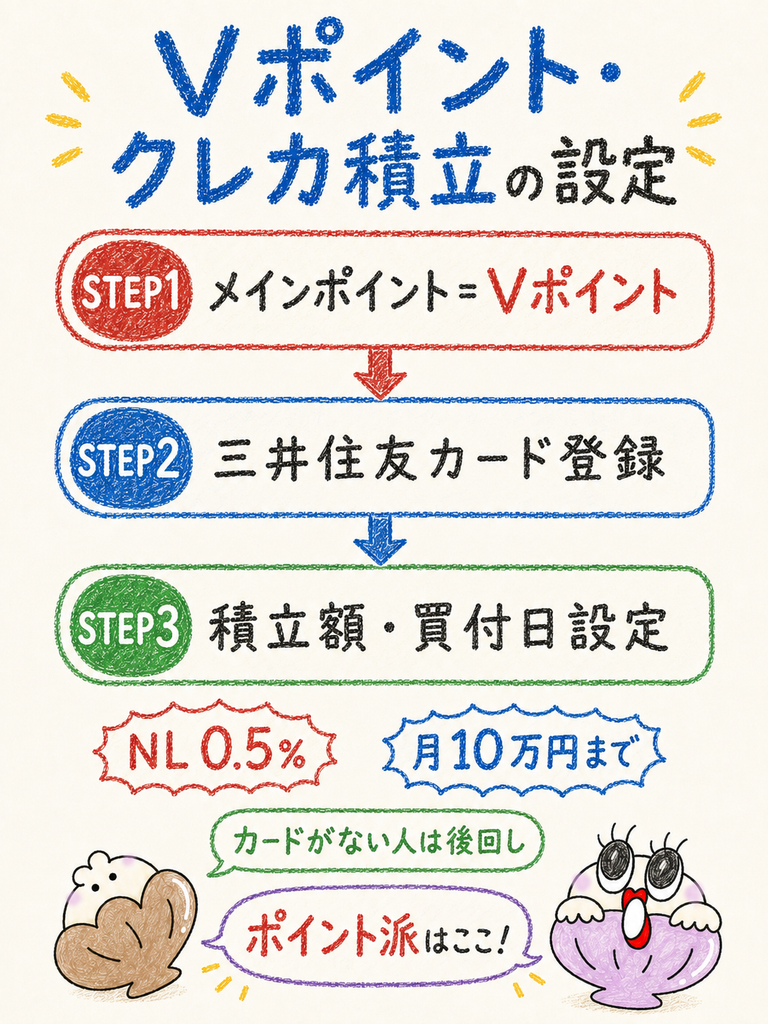
Vポイントを貯めたい人は、メインポイントの設定・カード登録・積立額の設定という3ステップを進めます。取引そのものには必須ではありませんが、ポイント面では差が出る設定です。
三井住友カード(NL)は年間利用額10万円以上で付与率0.5%です。年間の付与上限は6,000ポイントとされています(2026年9月時点)。
広告で見かける高い付与率は、上位カードと高い年間利用額が前提です。標準的なカードとは条件が異なる点に注意しましょう。
ここでは付与率の実態と、設定の具体的な流れを整理します。条件を正しく理解してから始めるのが遠回りに見えて近道でしょう。
| カード種別 | 年間利用額の条件 | ポイント付与率 | 年間の付与上限 |
|---|---|---|---|
| 三井住友カード(NL) | 10万円以上 | 0.5% | 6,000ポイント |
| 三井住友カード ゴールド(NL) | 100万円以上 | 1.0% | 12,000ポイント |
| 三井住友カード プラチナプリファード | 500万円以上 | 3.0% | 36,000ポイント |
※2024年11月の制度改定後の内容で、SBI証券公式FAQ(2026年9月時点)にもとづきます。年間利用額の条件を満たさない場合は、上記の付与率は適用されません。
メインポイントを選ぶ
最初にやるのは、貯めるポイントの種類を選ぶ「メインポイント」の設定です。ここでVポイントを指定しないと、意図した先にポイントが貯まりません。
SBI証券では複数のポイントサービスから選ぶ形になっています。三井住友カードでクレカ積立をするなら、メインポイントはVポイントに設定するのが前提になります。
設定を忘れたまま積立を始めてしまうケースは意外と多いです。積立の設定画面ばかり見ていると、ポイント側の設定が視界から外れやすいからです。
積立を始める前に、ポイント設定の状態を忘れずに確認しておきましょう。順番としては、ポイント設定 → カード登録 → 積立額の設定が分かりやすい流れです。
三井住友カードを登録
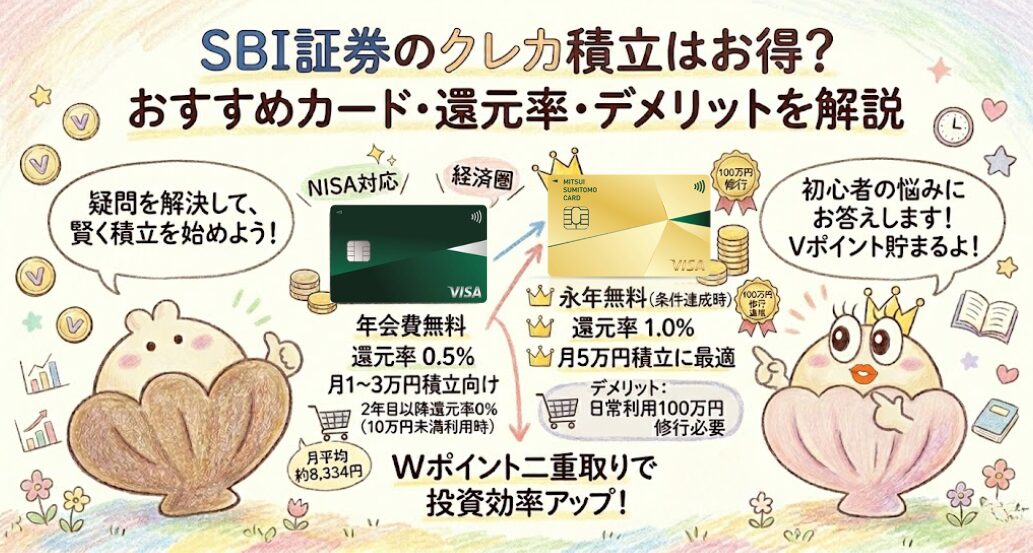
次に三井住友カードをSBI証券側に登録します。カード情報を登録することで、投資信託の積立をカード決済で行えるようになります。
登録できるのは本人名義のカードが基本です。家族名義のカードでは登録できないため、まずは自分名義のカードを用意する必要があります。
カードを持っていない場合は、先にカードの申込みから始めます。年会費無料のNLなら付与率0.5%の条件で試せます(2026年9月時点)。
なお上位カードほど付与率は上がりますが、年間利用額のハードルも比例して重くなります。ゴールド(NL)で1.0%を得るには年間100万円以上の利用が条件です。
積立額と買付日を設定
カード登録が済んだら、積立額と買付日を設定します。ここで決めた金額が毎月カード決済され、投資信託の買い付けに回る仕組みです。
クレカ積立の月間設定上限は、公式FAQで10万円とされています(2026年10月時点)。注文希望日(買付日)は毎月10〜13日から選びます。
注文希望日は2026年9月28日に改定され、以前の設定は従来の7〜9日のまま発注されます。ただし設定を変更すると、10〜13日以外には戻せません(2026年10月時点)。
金額や日付の細かい条件は今後も変更される可能性があります。設定前に公式ページで最新の記載を確認してください。
ポイントは、カード利用日の翌々月10日頃に付与されると三井住友カード公式が案内しています。積立を始めた翌月にポイントが入らなくても、まずは落ち着いて待ちましょう。
金額は途中で変更できます。最初から上限に張り付ける必要はなく、家計に無理のない範囲で設定するのが現実的です。
独自試算:三井住友カード(NL)で月10万円のクレカ積立を1年続けると仮定します。
還元率0.5%が適用される場合、年間6,000ポイント相当が目安です(2026年9月時点・年間利用額10万円以上の条件を満たす場合)。
| 項目 | 内容 |
|---|---|
| 前提条件 | 三井住友カード(NL)でクレカ積立を月10万円、12ヶ月継続(月間の設定上限は公式FAQの10万円にもとづく) |
| 前提条件(付与率) | ポイント付与率0.5%(年間利用額10万円以上・2026年9月時点の公式FAQ記載条件) |
| 計算過程① | 100,000円 × 12ヶ月 = 1,200,000円(年間の積立額) |
| 計算過程② | 1,200,000円 × 0.5% = 6,000(年間の付与ポイント) |
| 結論数値 | 年間6,000ポイント相当(公式FAQ記載の年間付与上限6,000ptと一致) |
| 注釈・免責 | あくまで概算の試算です。付与率・上限額・買付条件は今後変更される可能性があるため、実施前に公式サイトで最新情報をご確認ください。投資信託は元本割れのリスクがあり、将来の運用成果を保証するものではありません。 |
Olive利用者が確認する項目
Oliveを使っている人は、クレカ積立の条件まわりを一度確認しておくと安心です。カードの持ち方によって、適用される条件が変わる場合があるからです。
まず押さえたいのが、広告の「最大〇%」との差です。高い付与率は上位カードと高い利用額が前提です。NLでは0.5%が基本ラインになります。
さらに、クレカ積立の積立額はカード利用金額の集計対象になりません(2026年10月時点)。ゴールド(NL)の年会費永年無料などの条件にも含まれない扱いです。
積立額で年間利用条件を満たそうと考えている人は、積立以外のカード利用で条件を満たす必要があります。カード側の条件もあわせて確認しておきましょう。
Olive特有の設定手順や、還元を取りこぼさないための確認ポイントは別記事で詳しくまとめています。あわせて確認しておくと設定漏れを防げます。
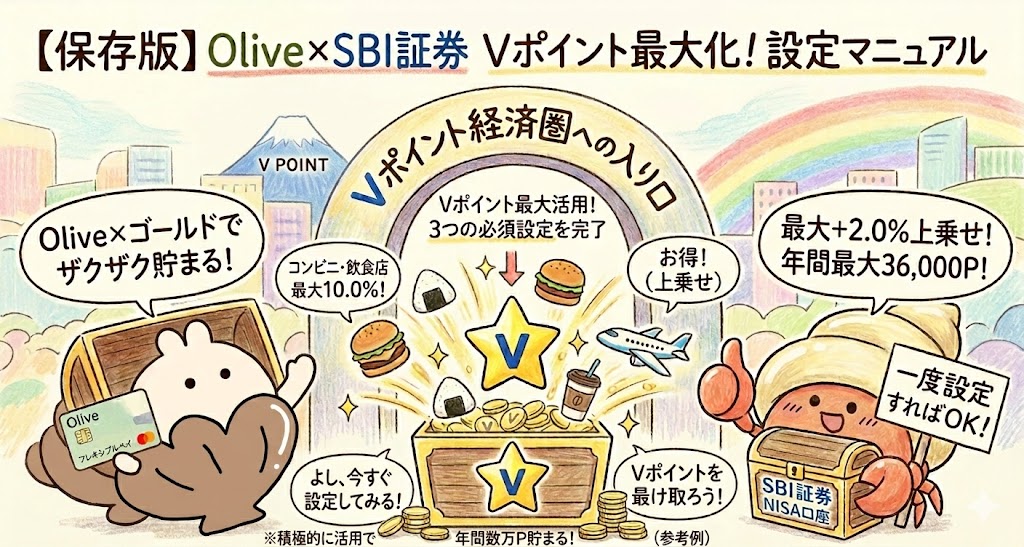
広告表示の「最大〇%」をそのまま自分の還元率だと考えないようにしましょう。付与率には年間利用額の条件があり、条件を満たさない場合は適用されません(2026年9月時点)。
広告で見た数字と、実際にもらえる数字がずいぶん違って驚いたよ。
条件付きの最大値が前に出やすいんです。自分のカードと利用額に当てはめて考えると、判断を間違えにくくなりますよ。
初期設定で迷うポイント
ここからは、初期設定を進めるときに手が止まりやすい箇所を整理します。公式情報を読めば分かる内容でも、画面の前では迷う場面があります。
※本章は、公式サイト・公式FAQの記載(確認日:2026年10月5日)をもとにした整理です。編集部が実際に取引・申込をして試した内容ではありません。
特に迷いやすいのはパスワードの使い分け、手数料プラン、ポイント設定の場所の3つです。
いずれも一度理解すれば、迷いにくくなります。同じところでつまずく人は多いはずなので、先回りして整理しておきます。なお個別の環境によって画面表示は変わる可能性があります。
ログインパスワードと取引パスワードの違い
いちばん多いつまずきが、パスワードの使い分けです。ログインパスワードで画面には入れたのに、注文の確定でエラーになるという流れになります。
役割の違いは明確です。ログインパスワードは画面に入るためのものです。取引パスワードは取引・出金・個人情報変更のときに使います(2026年9月時点)。
「ログインできているのになぜ」と感じる場面が、最初の関門になりやすいです。
対処はシンプルで、2つを別々にメモしておくだけです。分からなくなった場合は、WEBで約5分、郵送で3〜4営業日を目安に再設定できます。
手数料プランの選択
2つ目に迷いやすいのが、国内株式の手数料プランです。スタンダードとアクティブのどちらを選ぶべきか、判断材料が見えにくい点が理由です。
結論としては、悩む必要は薄いという整理になります。ゼロ革命により、どちらのプランでも国内株式売買手数料が無料になるからです。条件は電子交付設定です(2026年9月時点)。
むしろ重要なのは、電子交付設定が完了しているかどうかです。条件を満たしていない場合は手数料が発生するため、プランよりも設定状況の確認が先になります。
プラン比較の表を探す人もいますが、条件は電子交付の一点に集約されます。ここに気づくと作業が軽くなります。
プランそのものは信用取引の利用有無などで違いが出る場合があります。頻繁に取引する人は、電子交付設定に加えて、各プランの特徴も公式ページで確認すると安心です。
ポイント設定の場所
3つ目は、ポイント設定がどこにあるか分かりにくい点です。積立の設定画面を探しても、ポイント側の設定はそこには並んでいません。
メインポイントの設定は、積立設定とは別の導線にあります。積立の設定を終えただけではポイント設定は完了しないため、ここを見落とすと取りこぼしにつながります。
積立設定を終えた時点で「もう完了した」と勘違いしやすいです。ポイント設定・カード登録・積立額設定は3つで1セットと考えるのが安全です。
なお、口座情報やNISAの状況は「My設定」→「お取引関連・口座情報」から確認できます。設定項目の在りかを一度覚えてしまえば、次からは迷いにくくなります。
初期設定できないときの対処法
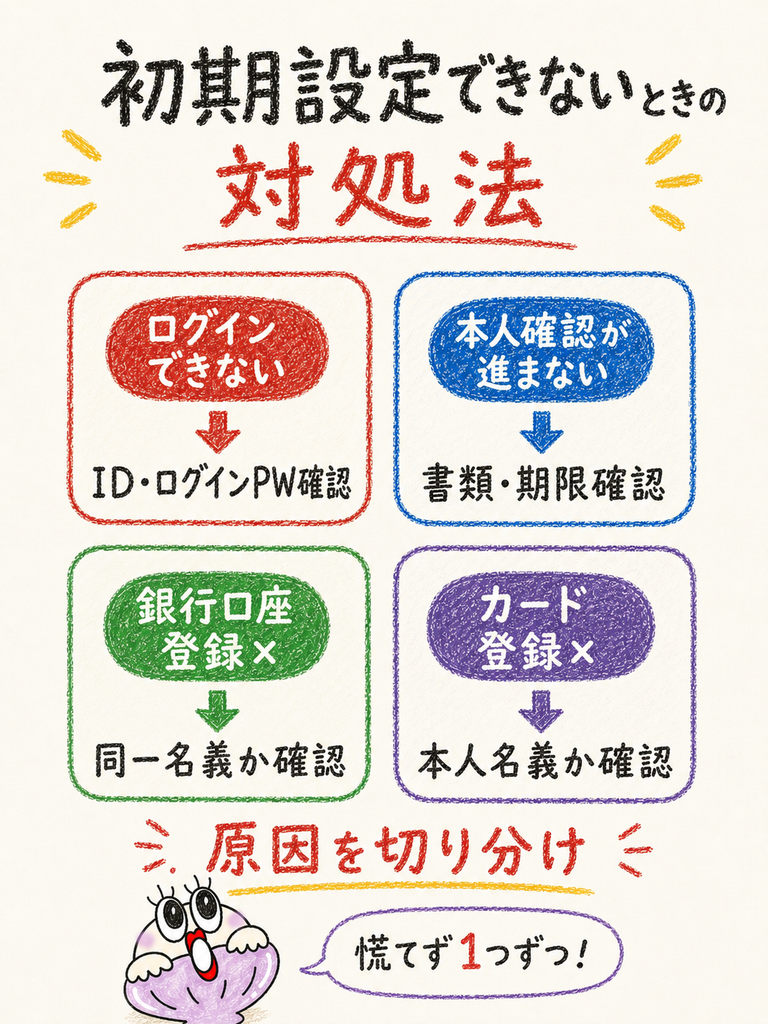
初期設定が進まないときは、症状ごとに原因を切り分けるのが近道です。原因はログイン・本人確認・銀行口座・カードの4つに分類できます。
多くの場合、原因はパスワードの取り違えか、本人確認書類の未完了のどちらかです。まずはこの2つを疑うと、解決までの時間を短縮できます。
ここでは症状別に、確認すべきポイントを整理します。当てはまるものから順に見ていきましょう。
| 症状 | まず疑うこと | 確認の方向性 |
|---|---|---|
| ログインできない | ユーザーネーム・ログインパスワードの誤り | 再設定手続き(WEB約5分/郵送3〜4営業日) |
| 本人確認が完了しない | 提出書類の種類・有効期限 | 書類の種類・有効期限・提出点数を公式FAQで確認 |
| 銀行口座を登録できない | 口座名義・支店情報の入力内容 | 証券口座と同一名義かを確認 |
| カードを登録できない | カード名義・カードの種別 | 本人名義のカードかを確認 |
ログインできない
ログインできない場合は、まず入力している情報の種類を確認します。取引パスワードをログイン欄に入力しているケースが、実は少なくありません。
ログインに使うのはユーザーネームとログインパスワードです。取引パスワードではログインできないため、ここを取り違えていないかを最初に見直しましょう。
情報そのものが分からない場合は、再設定の手続きを取ります。WEBでの再設定は約5分、郵送は3〜4営業日が目安です(2026年9月時点)。
急いでいるときはWEBの再設定を選ぶのが現実的でしょう。郵送を選ぶと、手元に届くまで数営業日は動けない状態になります。
本人確認が完了しない
本人確認が完了しない場合は、提出した書類の種類と状態を確認します。書類の不備や有効期限切れが原因になっていることがあります。
マイナンバーカードのほか、マイナンバー記載の住民票も利用できます。ただし住民票の有効期限は発行後6ヵ月以内です(2026年10月時点)。
提出方法は撮影・アプリ読み取り・保存済み画像・書面の4つです。公式FAQでは、氏名・住所・生年月日が明瞭に確認できることが条件とされています。
先述のとおり、書類提出では本人確認書類2種類が必須とされています。まずは提出済みの書類が有効期限内かを見直しましょう。
撮影で提出する場合は、明るい場所で書類全体がはっきり写るようにしましょう。
銀行口座を登録できない
銀行口座を登録できないときは、入力内容と名義を確認します。名義の表記ゆれが原因になっているパターンが多く見られます。
登録する口座は、証券口座と同一名義である必要があります。旧姓のままの口座や、家族名義の口座は登録できません。
支店名や支店コードの入力ミスも典型的な原因です。ネット銀行では支店名が数字や記号のこともあります。通帳やアプリの表示をそのまま確認しましょう。
それでも登録できない場合は、金融機関側の口座の状態を確認します。長く使っていない口座は、金融機関側で取引が制限されている可能性もあります。
クレジットカードを登録できない
クレジットカードを登録できないときは、カードの名義と種別を確認します。ここも名義の問題が原因になりやすい部分です。
登録できるのは本人名義のカードが基本です。家族カードや家族名義のカードでは登録できないため、自分名義のカードを用意する必要があります。
対象カードかどうかも確認ポイントです。付与率はカード種別ごとに異なります。NLは年間利用額10万円以上で0.5%という条件です(2026年9月時点)。
カード自体をまだ持っていない場合は、先にカードの発行から進めます。年会費無料のカードから始めれば、費用をかけずに条件を試せます。
エラーが出ると「何かやらかしたのかな」と不安になってしまうよ。
原因はだいたい名義かパスワードの2択なんです。慌てずに1つずつ確認すれば、たいてい自力で解決できますよ。
初期設定後に確認したいセキュリティ
初期設定が終わったら、そのままセキュリティ設定まで進めておくのが安心です。証券口座は資産に直結するため、ログインの防御を厚くしておく価値があります。
SBI証券の公式FAQでは3種類の多要素認証が案内されています。パスキー認証・FIDO認証(スマホ認証)・電話番号認証の3つです(2026年10月時点)。
公式FAQは、各チャネルへの不正アクセスを防ぐには多要素認証の適用が必要としています。設定しておくほど、乗っ取りのリスクを下げられます。
ここでは認証の種類と、通知や偽サイト対策まで含めて整理します。設定は初期設定の直後にまとめて済ませるのが効率的でしょう。
多要素認証
多要素認証とは、パスワードに加えてもう一つの要素で本人確認を行う仕組みです。パスワードが漏れただけでは、第三者がログインできない状態をつくれます。
利用できるのは、パスキー認証・FIDO認証・電話番号認証の3種類です。いずれかを設定すると、ユーザーネームとパスワードだけの場合より安全にログインできます。
さらに踏み込んだ設定として、ログインパスワード自体を無効にする方法もあります。この設定にはパスキー認証の登録が必須とされています。
パスワードを使わない運用にすれば、フィッシングでパスワードを抜かれるリスク自体を減らせます。手間はかかりますが、資産を預ける口座なら検討する価値があるでしょう。
パスキー・FIDO・電話番号の違い
パスキー認証は、スマホやPCの顔認証・指紋認証などで本人確認を行う方法です。パスワードの入力が不要になり、偽サイトでは使えない仕組みのためフィッシングに強い点が特徴です。
顔認証や指紋認証の情報は端末内で管理され、SBI証券には送信されません。生体認証ができない端末でも、パスコードやPINで利用できます。
FIDO認証(スマホ認証)は、スマホに登録した生体認証かパスコードで本人確認を行う方法です。利用には「SBI証券 スマートアプリ」のインストールとメールアドレスの登録が必要です。
電話番号認証は、登録した電話番号から認証用の番号へ発信してログインする方法です。電話番号を変更している場合は、事前に変更手続きを済ませてから設定しましょう。
通知設定
通知設定は、口座で何かが起きたときに気づくための仕組みです。ログインや出金といった重要な操作を、メールなどで把握できるようにします。
セキュリティの観点で重要なのは、身に覚えのない操作にすぐ気づける状態をつくることです。通知が届かない設定のままだと、異変の発見が遅れます。
連絡先のメールアドレスが古いままだと、通知そのものが届きません。初期設定で登録した連絡先が最新かどうかを、この機会に確認しておきましょう。
通知が多すぎて読み飛ばすようになると本末転倒です。重要度の高い通知だけを残す形に整えると、実用的な運用になります。
初期設定の直後にまとめて見直しておけば、あとから通知の設定画面を探し直す手間もかかりません。
不審なメール・偽サイト対策
不審なメールや偽サイトへの対策は、設定というより習慣の問題です。フィッシングは、正規サイトそっくりの画面でパスワードを入力させる手口が中心です(公式FAQ)。
対策の基本は、メールのリンクからログインしないことです。ブックマークや公式アプリからアクセスする習慣をつけましょう。偽サイトに誘導されるリスクを下げられます。
SBI証券は、不正アクセス・不正取引の被害に対する補償方針を公表しています(2026年10月時点)。原則は被害の50%の金銭補償で、売買手数料などの費用は全額が対象とされています。
ただし対応は被害状況に応じて個別に決まります。まずは被害に遭わない運用が前提になります。
なお、証券会社の破綻に備えた制度が投資者保護基金です。補償は顧客1人あたり1,000万円までで、フィッシング被害の補償とは別の枠組みです。
投資者保護基金は、証券会社の破綻時に顧客資産の返還を支える制度で、補償は顧客1人あたり1,000万円までです。
分別管理が守られていれば、基金が補償を行う必要は基本的にないとされています。
フィッシング被害に対する補償とは別の制度なので、混同しないようにしましょう(2026年10月時点)。
セキュリティ設定って後回しにしがちなんだけど、やっぱり最初にやるべき?
資産が入ってからだと腰が重くなります。残高が少ないうちに済ませてしまうほうが、心理的にもラクですよ。
SBI証券 初期設定に関するよくある質問
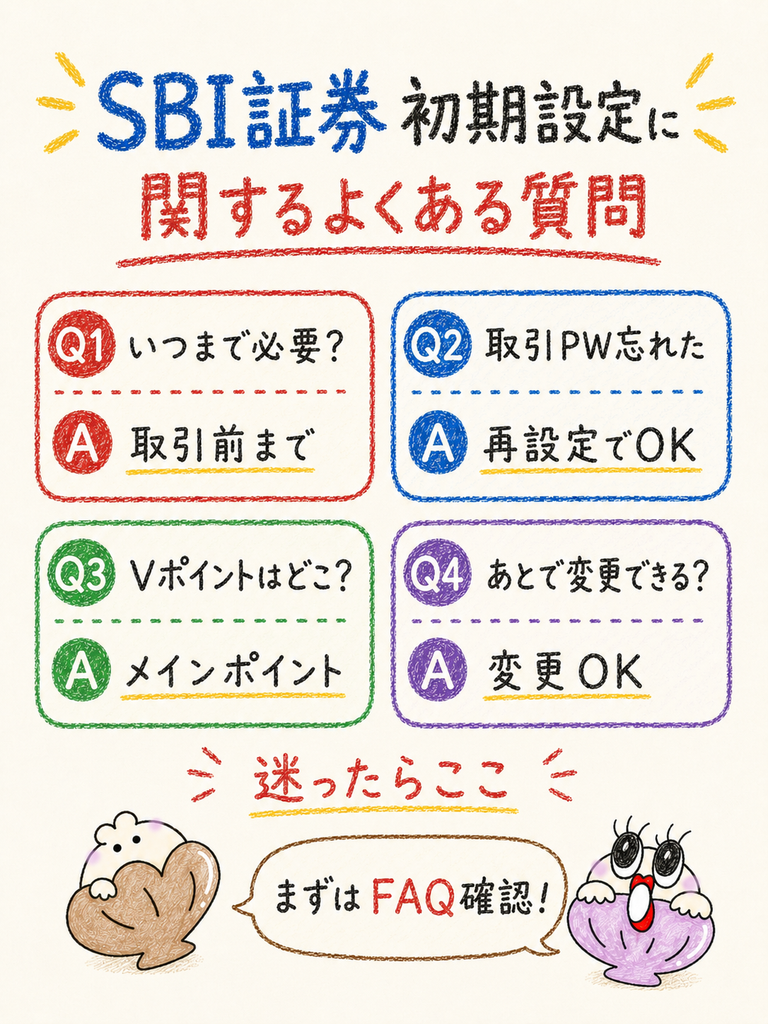
初期設定で寄せられやすい疑問を5つにまとめました。いずれも公式サイト・公式FAQで確認できた内容にもとづいています(2026年9月時点)。
迷ったときは「取引パスワード」か「電子交付設定」をまず確認しましょう。この2つで原因の切り分けが早くなります。細かい項目は後から変更できます。
以下の回答は要点に絞っています。詳細は本文の該当セクションもあわせて確認してみてください。
SBI証券の初期設定はいつまでに必要ですか?
明確な期限が定められているわけではありませんが、取引を始める前に済ませておく必要があります。
本人情報・振込先金融機関口座・電子交付設定の3点は、入金や売買の前に完了させておくと手戻りがありません。
初期設定しないと取引できませんか?
本人情報や本人確認が未完了の状態では、手続きが途中で止まります。また電子交付設定を済ませていない場合、国内株式売買手数料が無料になる条件(ゼロ革命)を満たせず、手数料が発生します。
取引パスワードが分からない場合は?
再設定の手続きを行います。WEBでの再設定は約5分、郵送での再設定は3〜4営業日が目安とされています(2026年9月時点)。
ログインパスワードとは別物なので、両方を分けて管理しておくと安心です。
Vポイントはどこで設定できますか?
積立設定とは別の導線にある「メインポイント」の設定で、貯めるポイントの種類を選びます。
積立設定を終えただけでは完了しないため、ポイント設定・カード登録・積立額設定の3つをセットで確認してください。
初期設定後に内容を変更できますか?
連絡先や振込先口座、積立額などは後から変更できます。ただし個人情報の変更には取引パスワードが必要です。
NISA口座か課税口座かの選択など、注文時の区分は確定後に直せない場合があるので注意しましょう。
まとめ|SBI証券 初期設定は条件を整理して自分に合う選択をしよう
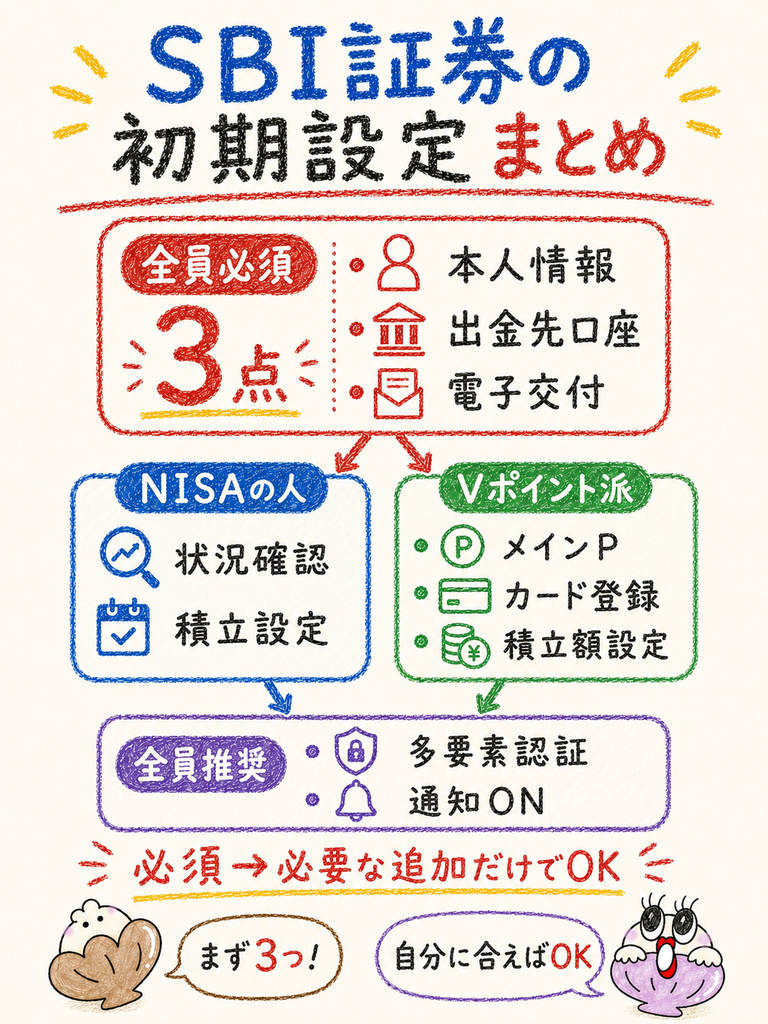
SBI証券の初期設定は、必須の設定と「使う人だけの設定」を分けて考えると一気に見通しが良くなります。全員に必要なのは本人情報・出金先口座・電子交付設定の3点です。
NISAとクレカ積立は、自分が使うと決めた人だけが追加で設定すれば十分です。カードを持っていない人は、その部分を飛ばしても取引は問題なく始められます。
条件を正しく把握したうえで、自分に必要な範囲だけを整えていきましょう。以下に、この記事の要点を整理しました。
- 全員に必要:本人情報の登録、振込先金融機関口座の登録、電子交付設定
- NISAを使う人:開設状況の確認(My設定→お取引関連・口座情報)、積立設定、分配金の受取方法
- Vポイントを貯める人:メインポイントの設定、三井住友カードの登録、積立額と買付日の設定
- 全員に推奨:多要素認証・通知設定
以下に当てはまる人は、クレカ積立の設定を急ぐ必要はありません。三井住友カードやOliveを持っていない人、現金の積立だけで十分な人、年間利用額の条件を満たす見込みがない人です。
取引そのものはカードなしで始められます。
押さえるべきは、パスワードの使い分けと電子交付設定の有無です。あとはポイント設定の場所を知っておけば、つまずく場面はかなり減ります。
設定はほとんどが後から変更可能です。完璧を目指して止まるより、先に進めるほうが得策でしょう。迷ったら本文の該当セクションに戻ってみてください。
クレカ積立を検討する場合は、広告の最大値で判断しないようにしましょう。自分のカード種別と年間利用額に当てはめて考えるのが安心です。
三井住友カード(NL)なら付与率0.5%が目安です。年間の上限は6,000ポイントになります(2026年9月時点)。条件は年間利用額10万円以上です。
なお投資信託は元本割れのリスクがある商品で、将来の運用成果を保証するものではありません。数値や条件は変更される可能性があるため、実施前に公式サイトで最新情報を確認しましょう。
順番が見えたら、思っていたより身構えるほどじゃなかったよ。
必須は3点だけなんです。残りは自分に必要かどうかで判断すれば、時間も気持ちも節約できますよ。