夫婦で楽天経済圏を使いたいけれど、カードや口座をどこまで一緒にすべきか迷っていませんか。結論から言うと、楽天IDもカードも銀行口座も本人名義で分けるのが原則になります。
そのうえで、ポイントの使い道と楽天市場の買い物担当だけを2人でそろえます。まずは下の診断で、あなたの家計に合う分け方を確かめてみてください。
夫婦の楽天経済圏分担診断
3つの質問に答えると、あなたの家計に合った分け方の診断結果が出ます。
A:名義は分けつつ、楽天市場の買い物担当を1人に決めるのが向いています
家計を一体で管理しているご家庭は、楽天IDとカードは本人名義のまま分け、楽天市場の買い物だけを1人に寄せる形が合います。
家族カードのクレジット利用分は本カード会員の楽天ポイント口座に進呈されるため、担当を決めると集約しやすくなります(2026年9月時点)。ただし楽天カード特典分のポイント上限は月1,000ポイント(プレミアムカードは月5,000ポイント)なので、集約しすぎると上限に当たりやすい点だけ確認しておきましょう。
B:名義は分けて、ポイント還元だけを家計に合算するのが現実的です
生活費だけを共有しているご家庭は、カードも口座も本人名義のまま、貯まったポイントの使い道だけをそろえる形が無理のない選択になります。
楽天ポイントは家族間でポイント移行ができるため、貯める場所を無理に一本化しなくても家計に還元できます(2026年9月時点)。まずは「ポイントは食費に使う」といった使い道のルールから決めてみましょう。
C:無理に一本化せず、各自のペースで楽天経済圏を使うのが向いています
収入も支出も別で管理しているご家庭は、楽天ID・カード・銀行・証券をそれぞれ本人名義で持ち、共有は最小限にする形が合います。
楽天IDは夫婦で共有せず各自で持つのが会員規約に沿った使い方です。NISA口座やマネーブリッジも個人単位の仕組みです(2026年9月時点)。名義をまたぐ管理を増やさないほうが、手続きの手間もトラブルも減らせます。
※あくまで簡易診断です。実際の還元額・条件はご利用状況やキャンペーンにより異なります(数値は2026年9月時点)。
夫婦だし、楽天IDは1つにまとめたほうが早い気がするんだけど。
そこが一番の落とし穴なんだよ。まとめたくなる気持ちはわかるけど、下で理由を確認していこう。
2級ファイナンシャル・プランニング技能士(FP2級)
曽根原淳子
大手通信会社に所属し、現在は金融事業会社に出向。金融領域の業務に従事しながら、FP2級に加え、証券外務員一種・二種、貸金業務取扱主任者などの資格を取得し、資産運用から証券、融資まで幅広い金融知識を有する。
私生活では、マイルやポイントを貯める「ポイ活」を実践。投資信託を中心に資産運用にも取り組み、投資歴は8年。金融業務で培った専門知識と実体験を活かし、資産形成やポイ活など、暮らしに役立つお金の情報をわかりやすく伝えることを大切にしている。
結論|夫婦の楽天経済圏は名義を分けて家計のルールをそろえる
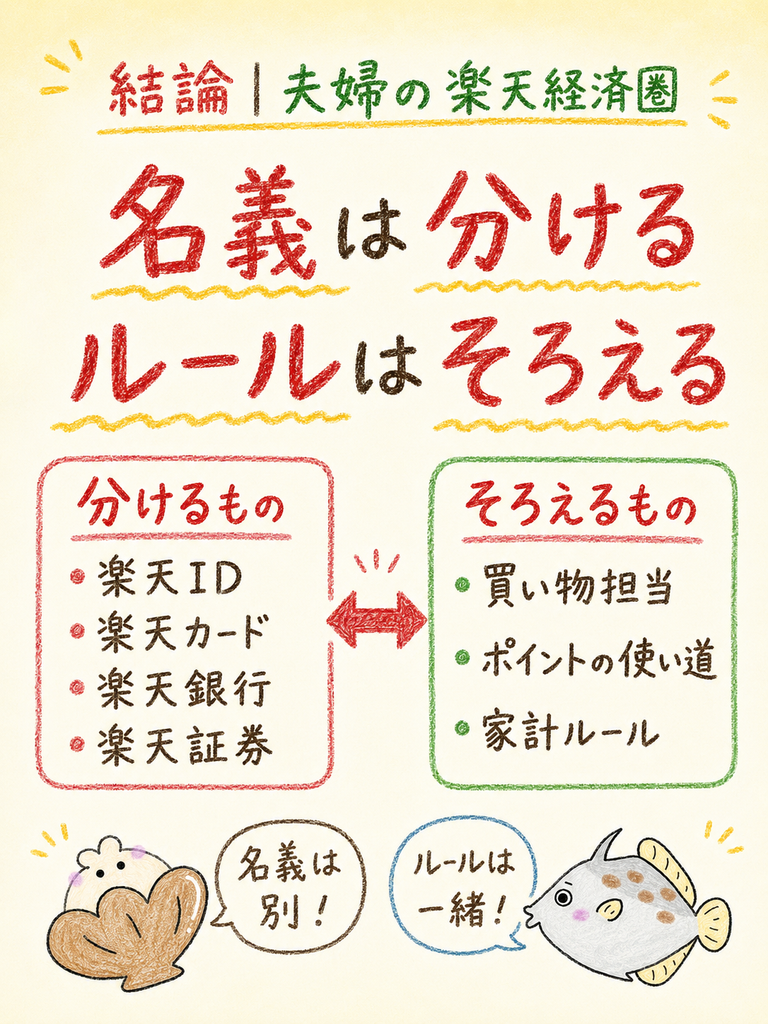
夫婦で楽天経済圏を使うときの結論は、名義は分けて、家計のルールだけをそろえることです。楽天ID・楽天カード・楽天銀行・楽天証券は、いずれも本人名義で持つのが原則になります。
一方で、貯まったポイントの使い道や楽天市場の買い物担当は2人で決められます。この「名義は分ける・ルールはそろえる」の線引きが、夫婦で使うときの土台になるでしょう。
判定は上の診断と同じロジックです。JavaScriptが動かない環境の方は、次の判定テーブルをそのままお使いください。
| 家計の管理方式 | 診断結果 | 名義を分けるか | 楽天市場の買い物担当 |
|---|---|---|---|
| 生活費も貯蓄も1つにまとめて管理している | A:買い物担当を1人に決める型 | 分ける | 1人に寄せる |
| 基本は別財布で、生活費だけ共有している | B:ポイントだけ家計に合算する型 | 分ける | どちらでもよい |
| 収入も支出もそれぞれ別に管理している | C:各自のペースで使う型 | 分ける | 分けたままでよい |
判定を決めるのはQ1の家計管理方式です。買い物担当と楽天モバイルの回線数は、結果カードのなかの補足アドバイスとして扱っています。
夫婦それぞれが持つもの
夫婦それぞれが本人名義で持つべきものは、楽天ID・楽天カード・楽天銀行・楽天証券の4つです。いずれも制度上、個人に紐づくことが前提の仕組みになっています。
楽天IDで特に注意したいのは、夫婦で1つのIDを共有しないことです。会員規約第8条第2項は、アカウントを第三者へ譲渡・貸与・売却などすることを禁じています。
配偶者に自分のIDを使わせる「名義貸し」は、この規定に反するおそれがあります。夫婦それぞれが自分名義のIDを取得しておきましょう。
楽天証券のNISA口座も1人1口座が原則です。ただしこれは個人単位で適用されるため、夫婦がそれぞれ自分のNISA口座を持つことは問題ありません。
- 楽天ID(夫婦で共有せず各自で取得)
- 楽天カードの本カード(原則として本人名義)
- 楽天銀行の口座(個人名義の口座のみ)
- 楽天証券の総合口座・NISA口座(1人1口座)
共有しやすいもの
反対に夫婦で共有しやすいのは、名義に縛られない「お金とルール」の部分です。ポイントの使い道・買い物担当・支払いの担当分けの3つが代表例になります。
楽天ポイントはポイント移行の機能があるため、夫婦間でやり取りができます。貯める場所を無理に1つにしなくても、使うときに合算する形をとれるわけです。
家族カードを使えば、支払い自体をまとめることもできます。生計を共にする配偶者であれば発行対象になり、内縁関係や同性パートナーも条件に入ります。
共有するかどうかは、家計の管理方式に合わせて決めるのが基本でしょう。すべてを共有せず、決めやすいところから1つずつそろえていってください。
- 楽天ポイントの使い道(ポイント移行で合算できる)
- 楽天市場の買い物担当(1人に寄せるかを決める)
- 生活費の支払い方法(家族カードでまとめる選択肢)
- 楽天モバイルの家族割グループ(回線をまとめる)
無理に全サービスを楽天へ寄せない
夫婦で楽天経済圏を使うとき、すべての支出を楽天へ寄せる必要はありません。給与受取口座や住宅ローンの引き落としなど、動かしにくいものは無理に変えないほうが安全でしょう。
理由は、名義をまたぐ手続きが増えるほど管理コストが上がるためです。カード・口座・回線の担当が分散すると、明細の確認だけでも手間が増えていきます。
SPUの条件は2023年から2025年にかけて、複数回にわたり改定されました。還元率の引き下げや、獲得ポイント上限の設置が段階的に行われています。
楽天プレミアムカード会員の還元率も、5%から3%へ引き下げられました。制度が変わる前提に立ち、動かしやすい支出から順に寄せるのが現実的です。
全部を楽天にしないと損する気がしていました。
そこは焦らなくて大丈夫。変えやすいところから順番に寄せていけばいいのよ。
夫婦で楽天経済圏を使う基本設計
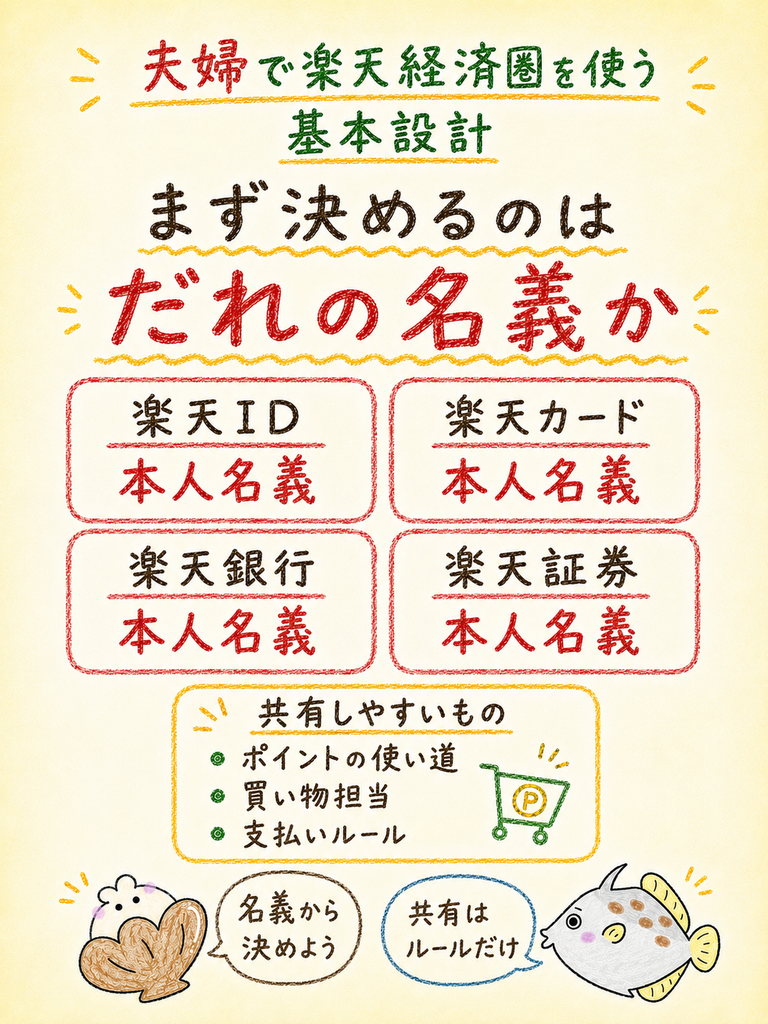
夫婦で楽天経済圏を組み立てるときの基本設計は、サービスごとに「誰の名義か」を先に決めることです。名義が決まれば、ポイントの貯まり先も手続きの窓口もほぼ決まります。
ここでは楽天ID・楽天カード・楽天銀行・楽天証券の4つを取り上げます。名義の原則と例外を、サービスごとに整理していきましょう。
特に楽天IDの扱いは注意が必要です。間違えるとアカウント自体のリスクにつながるため、最初に確認しておきましょう。
楽天IDは夫婦で共有しない
夫婦でも1つの楽天IDを共有せず、それぞれが自分のIDを持つのが会員規約に沿った使い方です。根拠になる条文は主に2つあります。
1つは第8条第2項です。アカウントや契約上の地位を、第三者に譲渡・貸与・売却・担保差入などしてはならないと定めています。
もう1つは第3条で、ログイン状態の端末を第三者に使わせないよう本人が管理することを求めています。夫婦で同じIDを使い回す運用は、この点からも避けましょう。
なお第8条第1項第7号は、1人が複数のアカウントを作成・保有することを禁じています。これは同じ人がIDを2つ持つことの禁止で、夫婦の共有とは別の論点です。
片方のIDをもう片方が使う「名義貸し」は、第8条第2項の貸与にあたるおそれがあります。規約違反と判断された場合、アカウントの利用停止などの措置が取られることもあります。
一部の解説記事には「夫婦で1つのIDを共有すると効率的」という趣旨の記載も見られます。ただし規約の内容と照らすと、この案内は正確ではありません。
楽天カードは原則本人名義
楽天カードの本カードは、原則として本人名義で申し込みます。夫婦がそれぞれ楽天カードを持ちたい場合は、2人がそれぞれ本カードを申し込む形になります。
もう一つの選択肢が家族カードです。楽天カードの家族カードは、18歳以上で生計を共にする配偶者・両親・子どもが対象になります。内縁関係のパートナーや同性パートナーも対象に含まれます。
家族カードの年会費は、通常の楽天カードなら永年無料です。楽天ゴールドカードと楽天プレミアムカードの家族カードは、1枚あたり550円(税込)がかかります。
発行できる枚数は、本カード1枚につき2枚までです。申込中・発行手続き中のカードも枚数に含まれる点に注意しましょう。
年会費無料で本人名義の1枚を持っておくと、家計の担当を後から変えやすくなります。まずは各自の名義でカードを用意しておくと安心でしょう。
楽天銀行・楽天証券も本人名義
楽天銀行の口座も楽天証券の口座も、本人名義でしか開設できません。銀行や証券の口座は本人確認が前提のため、夫婦共同名義という選択肢は用意されていません。
そのため「夫婦の共同口座」を作りたい場合は、少し工夫が必要です。どちらかの名義の口座を、生活費用として2人で使う形になります。
この場合も、口座の名義人はあくまで1人です。責任も名義人が負う点は変えられないため、そこは理解しておきましょう。
楽天証券のNISA口座は1人1口座が原則です。この制約は個人単位で適用されるため、夫婦がそれぞれ別々にNISA口座を持つことは制度上できます。
一方で、1人が複数の金融機関でNISA口座を同時に持つことはできません。「夫婦で2口座」は可能でも「1人で2口座」は不可、という区別を押さえておきましょう。
家族カードと本カードの使い分け
家族カードと本カード2枚は、どちらが優れているという話ではありません。家計を一体で管理するなら家族カード、名義ごとに独立させたいなら本カード2枚が向いています。
判断材料になるのが利用可能枠の扱いです。家族カードの利用可能枠は、本カード会員の利用可能枠のなかで設定される合算制になっています。
つまり家族カードをたくさん使うと、本カード側で使える枠が減ります。高額な買い物が重なる時期は、この合算制が窮屈に感じられるかもしれません。
本カード2枚なら、それぞれに独立した利用可能枠が設定されます。そのぶん審査も2回発生し、それぞれの収入や信用情報にもとづいて判断されることになります。
| 比較項目 | 本カード2枚(夫婦それぞれ名義) | 本カード+家族カード |
|---|---|---|
| 名義 | それぞれ本人名義 | 本カード会員1人の名義 |
| 年会費 | 通常カードは2枚とも永年無料 | 通常カードは無料/ゴールド・プレミアムは1枚550円(税込) |
| 利用可能枠 | 各自に独立した枠 | 本カード会員の枠の範囲内で合算 |
| クレジット利用分のポイント | 各自の楽天IDに貯まる | 本カード会員の楽天IDに集約 |
| 利用実績 | 各自に積み上がる | 本カード会員のみに積み上がる |
※年会費・条件は2026年9月時点の楽天カード公式サイトの記載に基づきます。
家族カードって「無料でもう1枚もらえる」だけだと思っていました。
枠もポイントも本カードに寄る仕組みだから、そこを知ってから選ぶと迷わないよ。
夫婦で楽天ポイントを貯める方法
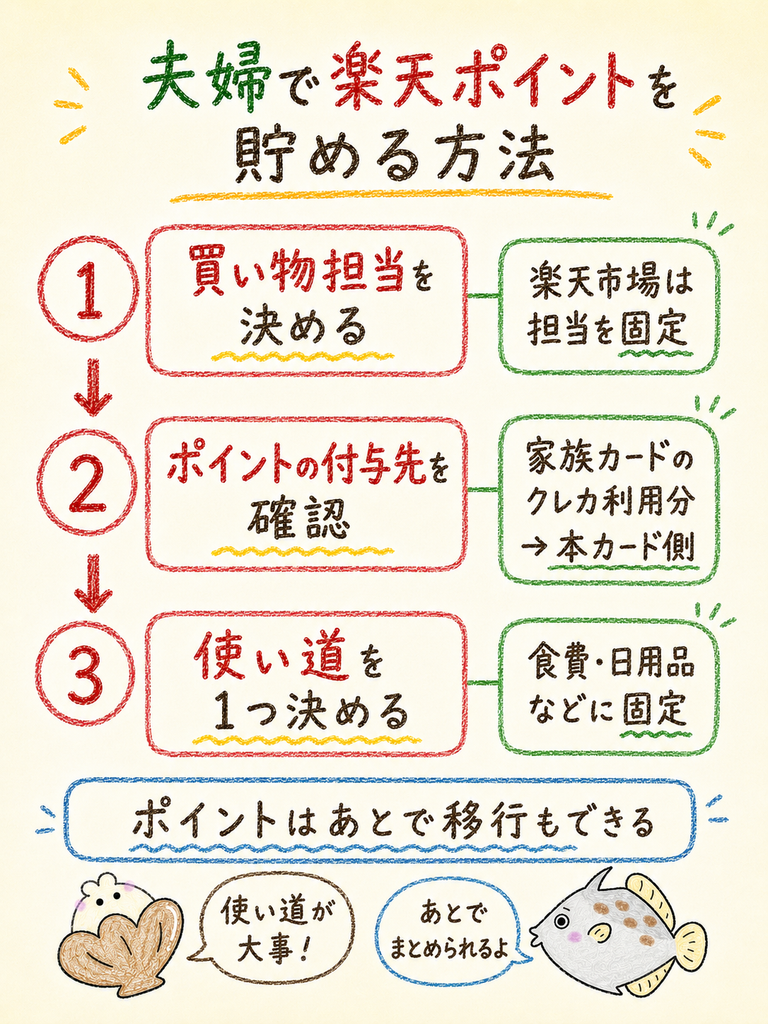
夫婦で楽天ポイントを効率よく貯める鍵は、誰の楽天IDに貯めるかを先に決めておくことです。ポイントは楽天IDに紐づくため、買い物する人が変わると貯まる先も変わるからです。
ここでは楽天市場の買い物担当と、家族カードのポイント帰属を整理します。あわせて楽天ペイ・楽天モバイルと、家計への還元ルールも扱います。
貯め方より先に「使い道のルール」を決めるのが長続きのコツです。使い道がそろっていると、夫婦の間でもめにくくなります。
楽天市場の買い物担当を決める
楽天市場での買い物は、夫婦のどちらが担当するかを決めておくとポイントが分散しません。楽天市場のポイントは、購入時にログインしていた楽天IDに進呈されるためです。
SPUの楽天カード利用特典は、通常ポイント+1倍と特典ポイント+1倍です。合計で+2倍になり、この倍率は楽天ID単位で適用されます。
この特典は、利用されたカードが家族カードかどうかに関わりません。買い物をした楽天IDに、ポイントが付与される仕組みです。
ただし特典ポイント(+1倍)の部分には月間の獲得上限があります。楽天プレミアムカードの保有時は月5,000ポイント、その他のカードは月1,000ポイントです。
通常カードなら、1つのIDで月10万円を超えると特典ポイントが上限に当たります。月の楽天市場利用が多い夫婦ほど、担当を分けたほうが有利になる場面もあるでしょう。
家族カード利用分のポイント
家族カードで貯まるポイントは、使い方によって進呈先が変わります。誤解されやすい点なので、正確に押さえておきましょう。
クレジットカードとして支払った分のポイントは、本カード会員の楽天ポイント口座に進呈されます。家族カード会員本人ではなく、本カード会員側に集約される形です。
一方で、楽天ポイントカード機能を使った分は扱いが異なります。こちらは家族カード会員自身の楽天IDにポイントが進呈される仕組みです。
進呈先が分かれても、楽天ポイントは移行機能で相互にやり取りができます。貯まる場所が分かれても、あとから合算できると考えておけば十分です。
- クレジット利用分 → 本カード会員の楽天ポイント口座
- ポイントカード機能の利用分 → 家族カード会員の楽天ID
- 分かれた場合もポイント移行で相互にやり取り可能
楽天ペイ・楽天モバイル
楽天ペイと楽天モバイルも、楽天IDや契約名義に紐づくサービスです。楽天ペイは楽天IDでログインして使うため、支払う人ごとにIDが分かれる前提になります。
楽天モバイルは、契約者本人が利用することが前提のサービスです。夫婦で使う場合も、それぞれが本人名義で契約する形になります。
契約者と実際の利用者が異なる場合は、契約者の変更手続き(譲渡)が必要と公式FAQで案内されています。片方の名義で2回線をまとめて契約し、配偶者に使わせる形は避けましょう。
家族割の「最強家族割」も、回線を利用する人の名義で1人1回線の申し込みが必要です。割引額は1回線につき月額110円(税込)で、家族割グループの上限は最大20回線です。
家族割を適用した場合の月額料金は、3GBまで968円(税込)です。20GBまでなら2,068円(税込)、データ無制限なら3,168円(税込)になります。
ポイントを家計へ還元するルール
貯まったポイントを家計へ還元するには、使い道のルールを先に決めておくのが有効です。「ポイントは食費に使う」「日用品に使う」のように用途を1つ決めるだけでも管理が楽になります。
ルールがないと、貯めた本人が自分の買い物に使ってしまいがちです。家計として得をした実感が持てず、続かない原因になります。
ポイント移行を使えば、貯めた側から使う側へポイントを寄せられます。楽天市場の買い物担当と、ポイントを使う担当が違っても対応できるということです。
なお期間限定ポイントには有効期限があります。用途を決めておくと、失効させずに使い切りやすくなるという利点もあります。
貯めたポイント、気づくと自分の買い物に消えているかも……。
用途を1つ決めるだけで変わるよ。たとえば食費に固定、みたいにね。
夫婦の楽天カードは本カード2枚と家族カードのどちらがいい?
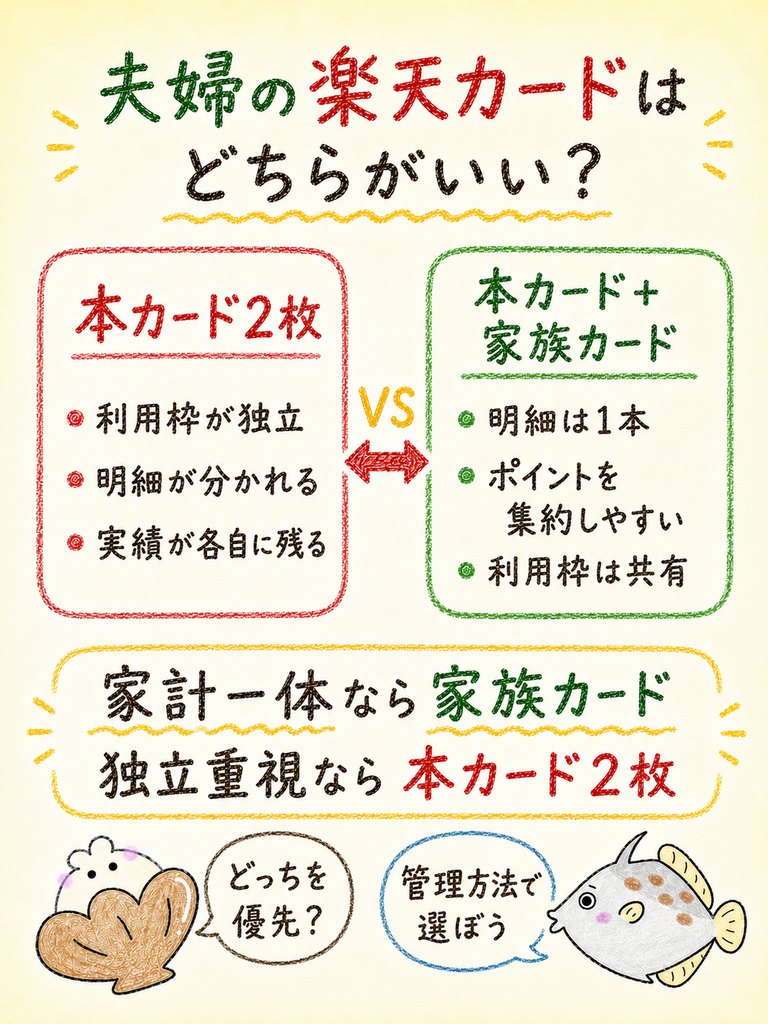
夫婦の楽天カードは、家計の管理方式によって最適解が変わります。ポイントの集約を優先するなら家族カード、名義ごとの独立を優先するなら本カード2枚です。
ここでは4つの軸で比較します。ポイントと利用実績、家計管理のしやすさ、審査と利用可能枠、別居や離婚への備えです。
どちらか一方が常に得とは限りません。自分たちが何を優先したいのかから、順番に考えていきましょう。
ポイントと利用実績
ポイントの貯まり方は、家族カードのほうが集約しやすい設計です。クレジット利用分のポイントが本カード会員の楽天ポイント口座に進呈されるためです。
夫婦2人分の支払いが1つのIDに集まると、SPUの倍率も同じIDで効きます。ポイントを1か所にまとめたい家庭には向いた形といえるでしょう。
ただし前述のとおり、カード利用の特典ポイントには上限が設けられています。上限は月1,000ポイントで、楽天プレミアムカード保有時は月5,000ポイントです。
集約しすぎると、この上限に当たる可能性があります。夫婦2人分をまとめる前に、月の利用額を確認しておきましょう。
利用実績の観点では本カード2枚に分があります。家族カードの利用実績は、本カード会員のほうに積み上がるためです。
家族カード会員の側には、クレジットヒストリーが残りにくい構造になります。将来カードやローンを申し込む予定があるなら、押さえておきたい点でしょう。
家計管理のしやすさ
家計管理のしやすさで見ると、家族カードは明細が1本にまとまる点が強みです。夫婦2人分の支出を1つの明細で確認でき、集計の手間が減ります。
一方で、支出の内訳が混ざるという弱点もあります。どちらがいくら使ったかを分けたい家庭では、かえって把握しづらくなるかもしれません。
本カード2枚なら、明細が名義ごとに分かれます。生活費は共通の1枚、個人の支出は各自の1枚、といった役割分担も組みやすくなります。
明細を1本にまとめたいなら家族カード、名義ごとに分けたいなら本カード2枚です。この軸で選べば、判断に迷うことは少なくなるでしょう。
診断結果でAが出た方は、前者の家族カードが合いやすいはずです。迷ったら、まず明細をどう見たいかから考えてみてください。
審査・利用可能枠
審査と利用可能枠の扱いは、2つの方式で大きく異なります。家族カードは本カード会員の枠の範囲内で設定される合算制です。
そのため家族カード側で大きな買い物をすると、本カード側の使える枠が減ります。旅行や家電の購入が重なる時期は、枠が足りなくなる場面も出てくるでしょう。
本カード2枚の場合は、それぞれに独立した利用可能枠が設定されます。合計で見れば枠を大きく取りやすいという利点があります。
一方で、本カードは2人ともそれぞれ審査を受けることになるでしょう。収入が少ない側でも申し込みはできますが、審査の結果は個別に判断される点は理解しておきましょう。
別居・離婚・名義変更への備え
家族カードには、生計を共にすることという発行条件があります。別居や離婚で生計が別になった場合、この条件を満たさなくなるため解約手続きが必要です。
解約の手続きは、本カード会員本人からでも家族カード会員本人からでも問い合わせできます。どちらか一方が連絡すれば手続きを進められる形です。
ここで押さえておきたいのが、家族カードは本カード会員の契約に紐づくという点です。生活の前提が変わったときは、カードだけでなく口座や回線の名義も合わせて見直すことになります。
本カード2枚であれば、それぞれが独立した契約です。生活が別になっても、カードそのものの整理は最小限で済みます。
生活の前提が変わったときに見直す項目
- 家族カード:生計が別になった時点で発行条件を満たさなくなるため解約が必要
- 引き落とし口座:生活費の支払い口座が名義人以外の生活に使われていないか確認
- 楽天モバイルの家族割グループ:回線の名義と割引の適用状況を確認
※特定のご事情を前提とするものではなく、一般的な備えとしての整理です。
そこまで考えて選ぶ発想がなかったです。
いざというとき慌てないための保険みたいなものよ。先に知っておくと選び方が変わるでしょ。
楽天銀行・楽天証券を夫婦でどう分ける?
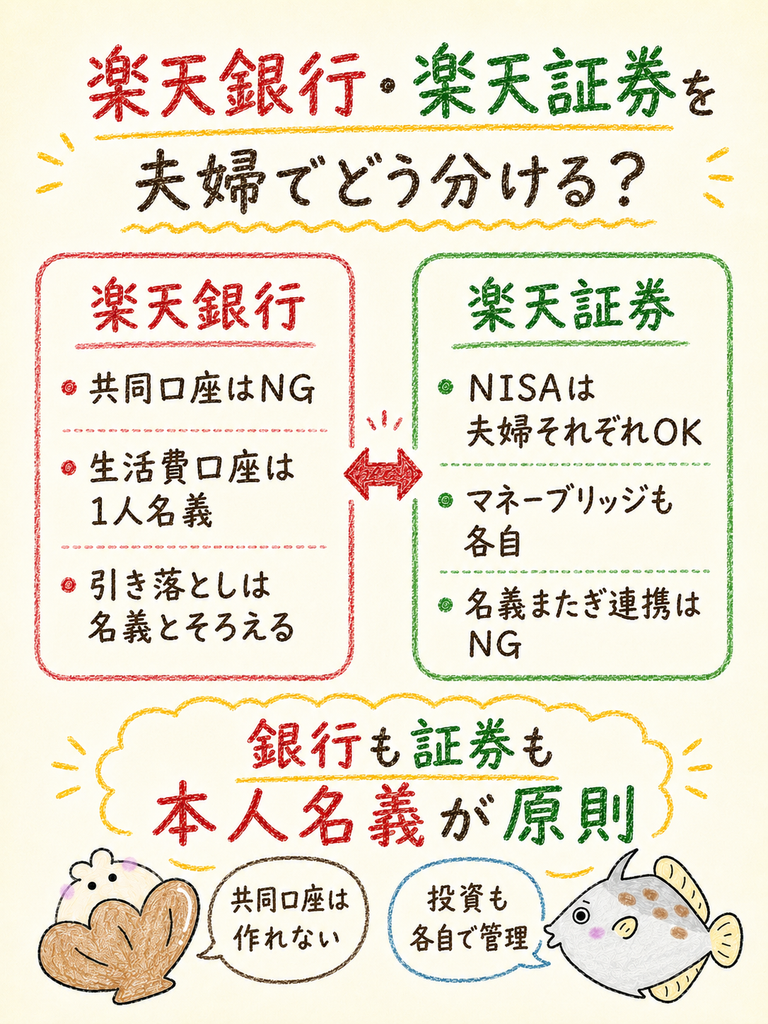
楽天銀行と楽天証券は、どちらも本人名義でしか持てない個人単位の仕組みです。共同名義の口座は作れないため、「誰の口座を何に使うか」を決める形になります。
ここでは生活費口座・給与受取と引き落とし・NISA口座・マネーブリッジの4点を整理します。投資に関わる部分は元本割れの可能性があるため、余裕資金の範囲で考えるのが前提です。
生活費口座
夫婦の生活費口座は、どちらか一方の名義の楽天銀行口座を共通で使う形になります。銀行口座に共同名義という選択肢はないためです。
運用としては、名義人の口座に2人が毎月一定額を入金する方法が分かりやすいでしょう。家賃・光熱費・通信費など、固定費の引き落としをその口座に集めます。
注意点は、口座の名義人が管理責任を負うという点です。もう一方の配偶者は、その口座の入出金明細を直接は確認できない場合があります。
そのため生活費口座を作るときは、入金額と使途のルールを最初に決めておくと安心です。口座は1つでも、家計の見える化は2人で行うという発想が大切になります。
給与受取・引き落とし
給与の受取口座は、勤務先の指定や手続きの都合で動かしにくいことがあります。無理に楽天銀行へ変更せず、現状のままにしておく判断も十分に合理的です。
一方で、引き落とし口座は比較的動かしやすい部分です。楽天カードの支払い口座を楽天銀行に指定すると、入出金の管理が1つのアプリで完結します。
夫婦それぞれが本カードを持つ場合は、引き落とし口座も各自の楽天銀行口座にするのが自然です。名義とお金の流れがそろうため、明細の突き合わせが簡単になります。
家族カードを使う場合、引き落とし口座は本カード会員の口座です。家族カードの利用分も本カード会員の口座からまとめて引き落とされます。
NISAは夫婦それぞれ
NISA口座は1人1口座が原則ですが、この制約は個人単位で適用されます。そのため夫婦がそれぞれ自分のNISA口座を開設することは可能です。
夫婦2人がそれぞれNISA口座を持てば、世帯として使える非課税投資の枠は2人分になります。片方に寄せることはできないため、それぞれが開設する形になります。
注意したいのは、1人が複数の金融機関でNISA口座を同時に持つことはできない点です。金融機関を変えたい場合は、所定の変更手続きを踏むことになります。
なお投資信託や株式には元本割れの可能性があります。将来の運用成果を保証するものではないため、生活防衛資金を確保したうえで余裕資金の範囲で始めましょう。
マネーブリッジと資産管理
マネーブリッジは、楽天銀行と楽天証券の口座を連携する無料のサービスです。連携すると普通預金に優遇金利が適用され、投資の待機資金を置いたままで金利の優遇を受けられます。
ここで重要なのは、連携できるのが本人名義の口座同士だという点です。夫の楽天銀行と妻の楽天証券をつなぐ、といった名義をまたぐ連携はできません。
つまりマネーブリッジは、夫婦で共有する仕組みではなく個人単位の仕組みです。夫婦それぞれが自分の口座同士で設定する形になります。
資産管理の観点では、名義ごとに完結しているほうが把握しやすくなります。それぞれが自分の銀行と証券をつなぎ、世帯の合計は別途まとめるという二段構えが分かりやすいでしょう。
マネーブリッジって夫婦で1つ設定すればいいのかと思っていました。
そこは個人単位。だからこそ、2人ともそれぞれ設定しておくのがいいのよ。
年間試算|夫婦でいくら貯まる?
試算では、月10万円までなら1人に集約しても夫婦で分けても獲得ポイントは同じでした。差が出るのは、1つのIDでの利用が月10万円を超えたときです。
楽天カードで楽天市場を使うと、ポイントは3つに分かれて付きます。楽天市場の通常ポイント1倍、カード通常分+1倍、カード特典分+1倍の合計3倍です。
上限があるのは、このうちカード特典分だけです。特典分の上限は月1,000ポイントで、プレミアムカードなら月5,000ポイントです。ほかの2つには上限がありません。
試算するのは4パターンです。共働きの家計一体型、共働きの別財布型、片働き世帯、楽天モバイル2回線の4つになります。
月10万円を超える利用があるなら、集約より分散が有利になります。この点が、今回の試算でいちばん伝えたい要点です。
共働き・家計一体型
家計一体型で、夫婦の楽天市場の買い物を1人のカードに集約したケースを試算します。前提は月10万円の楽天市場利用で、ポイントは3つの内訳に分けて計算します。
| 項目 | 内容 |
|---|---|
| 前提条件 | 月10万円の楽天市場利用を1人の楽天IDに集約/プレミアムカード以外の楽天カードで支払い/対象金額はすべて10万円とみなす(2026年10月時点) |
| 計算過程 | ①楽天市場の通常ポイント1倍:100,000円 × 1% = 1,000ポイント(上限なし) ②楽天カード通常分+1倍:100,000円 × 1% = 1,000ポイント(上限なし) ③楽天カード特典分+1倍:100,000円 × 1% = 1,000ポイント(月間上限1,000ポイントにちょうど収まる) ①+②+③ = 月3,000ポイント |
| 結論数値 | 月3,000ポイント(概算)/年間36,000ポイント(概算) |
| 注釈 | あくまで試算です。実際は①が税抜金額、②が税込・送料込の金額、③が税抜・送料除く金額を対象に計算されるため、獲得数は前後します。SPU・ポイント制度は改定される可能性があるため、申込前に公式サイトで最新情報をご確認ください |
月10万円を1人の楽天IDに集約した場合、獲得は年間約36,000ポイントです。カード特典分がちょうど上限に収まるため、取りこぼしは出ません(2026年10月時点・概算)。
ただし同じ集約でも、月20万円になると事情が変わります。①と②は2,000ポイントずつに増えます。一方で③は上限の1,000ポイントで止まり、合計は月5,000ポイントです。
家計を一体で管理していても、月10万円を超えるなら買い物のIDまで1つに絞る必要はありません。上限を意識して、担当を分ける余地がないか確認してみてください。
共働き・別財布型
次に、夫婦がそれぞれ月5万円ずつ、別々の楽天カードで購入したケースを試算します。世帯全体の楽天市場利用額は先ほどと同じ月10万円です。
| 項目 | 内容 |
|---|---|
| 前提条件 | 夫婦がそれぞれ月5万円ずつ、それぞれの楽天IDと楽天カードで購入/各自プレミアムカード以外を保有/対象金額はすべて5万円とみなす(2026年10月時点) |
| 計算過程 | 1人あたり:①通常ポイント500+②カード通常分500+③カード特典分500(上限1,000ポイント未満)= 1,500ポイント 1,500ポイント × 2人 = 月3,000ポイント |
| 結論数値 | 月3,000ポイント(概算)/年間36,000ポイント(概算)。月10万円を1人に集約した場合と同じ |
| 注釈 | あくまで試算であり、実際の獲得ポイントは対象金額の扱いや利用状況により前後します。カード特典分の上限は楽天IDごとに適用されます。制度改定の可能性があるため、最新情報は公式サイトでご確認ください |
世帯で月10万円なら、分散しても年間約36,000ポイントで、集約した場合と変わりません。どちらもカード特典分が上限の範囲に収まるためです(2026年10月時点・概算)。
差が出るのは、世帯の利用額が増えて1つのIDの特典分が上限を超えたときです。同じ条件で月20万円にした場合を、次の表で比べます。
| 世帯の月間利用額 | 1人に集約 | 夫婦で半分ずつ分散 | 年間の差 |
|---|---|---|---|
| 月10万円 | 月3,000ポイント(年間36,000) | 月3,000ポイント(年間36,000) | 差なし |
| 月20万円 | 月5,000ポイント(年間60,000) ※特典分が上限1,000で止まる | 月6,000ポイント(年間72,000) ※各自の特典分1,000が上限内 | 約12,000ポイント |
月20万円を集約すると、特典分の上限で月1,000ポイントを取りこぼします。夫婦で10万円ずつに分ければ各自の上限内に収まり、年間約12,000ポイントの差になります。
上限が楽天IDごとに適用されるため、この差が生まれます。ポイントの集約が常に有利とは限らない、という点が試算から見えてきました。
別財布型でも、貯まったポイントは移行機能で家計にまとめられます。貯める場所を分けて、使う場所だけをそろえる形が取れるわけです。
片働き世帯
片働き世帯の場合、楽天市場の買い物は自然と1人の楽天IDに集まりやすくなります。構造としては、先述の共働き・家計一体型と同じ形です。
月10万円までなら、集約しても年間約36,000ポイント(概算)で分散と変わりません。月10万円を超えると、超えた分のカード特典分が上限で付かなくなります。
一方で、配偶者も自分の楽天IDを持てば分散という選択肢が生まれるでしょう。楽天IDの取得自体に収入の条件はないため、買い物担当を分けること自体は可能です。
ただしカードの申込には審査があります。世帯の状況に合わせて、まずは楽天IDと楽天ポイントカードの活用から始めるという順番も現実的でしょう。
楽天モバイルを2回線使う場合
夫婦がそれぞれ本人名義で1回線ずつ契約すると、最強家族割の割引が両方の回線に適用されます。割引額は1回線あたり月額110円(税込)です。
| 項目 | 内容 |
|---|---|
| 前提条件 | 夫婦がそれぞれ本人名義で楽天モバイルを1回線ずつ契約し、2回線とも最強家族割を適用(2026年10月時点) |
| 計算過程 | 110円 × 2回線 = 月220円(税込)の割引。220円 × 12か月 = 2,640円 |
| 結論数値 | 月220円(税込)の割引/年間2,640円(税込)相当の割引 |
| 注釈 | あくまで試算です。実際の請求額は選択するデータ利用量や各種オプション、キャンペーンの適用状況により異なります。料金・割引の内容は改定される可能性があります |
夫婦がそれぞれ本人名義で契約し、2回線とも最強家族割を適用した場合です。割引は年間2,640円(税込)相当になります(2026年10月時点)。
家族割グループは最大20回線まで組めます。ただし申し込みは回線を利用する人の名義で行うため、夫婦それぞれが本人名義で契約する前提です。
片方の名義で2回線を契約して配偶者に使わせる形は、公式の案内の前提から外れます。契約前に、2人それぞれの名義で申し込む準備をしておきましょう。
分けたほうが多く貯まるのは意外でした。
上限があるサービスは分散が効くのよ。集約が正解とは限らないってことね。
夫婦で楽天経済圏を使うメリット・デメリット
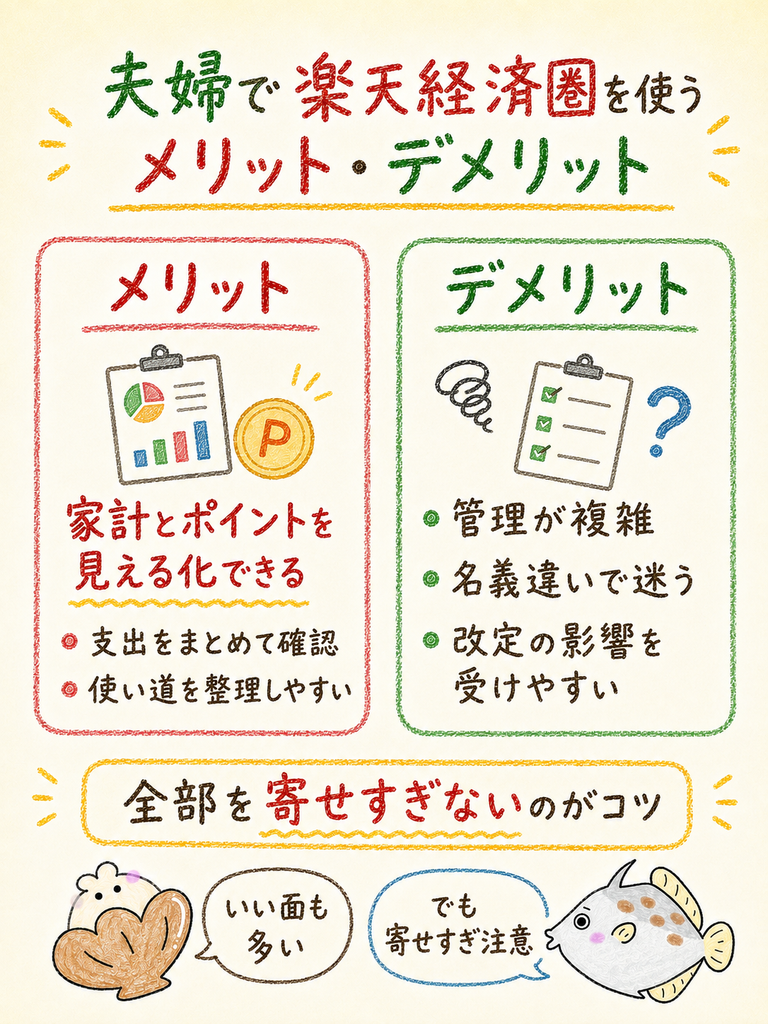
夫婦で楽天経済圏を使う最大のメリットは、世帯の支出とポイントを同じ物差しで見える化できることです。一方で、管理の複雑さと制度改定の影響という2つのデメリットもあります。
ここではメリット1つとデメリット3つを、実際に起きやすい場面とあわせて整理します。両方を知ったうえで、続けられる範囲だけ寄せるのが長続きのコツでしょう。
ポイントと家計を見える化できる
夫婦で楽天経済圏に寄せると、支出とポイントを同じアプリ群で確認できるようになります。楽天カード・楽天銀行・楽天市場が連動するため、家計の全体像がつかみやすくなります。
特に効果が出やすいのが固定費です。通信費・光熱費・日用品の購入先をそろえると、月ごとの変動が見えやすくなります。
ポイントについても、貯まる場所と使う場所が整理されます。どのサービスで何ポイント貯まったかが把握できると、翌月の使い方を調整しやすくなるでしょう。
家計簿が続かない家庭でも、「支払い先を絞る」だけで支出を把握しやすくなることがあります。記録を増やすより、お金の経路を減らすほうが続けやすいためです。
夫婦2人で取り組むなら、支払い経路をそろえる効果はさらに出やすいでしょう。
SPU・キャンペーン管理が複雑
デメリットの1つ目は、SPUとキャンペーンの管理が複雑になりやすい点です。条件を達成する担当が夫婦で分かれると、達成状況の確認が二重になります。
カード利用の特典ポイントには上限があります。プレミアムカード保有時は月5,000ポイント、その他は月1,000ポイントです。この上限は楽天IDごとに適用されます。
さらに、どちらのIDでログインして購入したかによって倍率も変わります。買い物のたびにIDを確認する運用は、思った以上に手間がかかるものです。
対策としては、条件達成の確認を月1回にまとめる方法があります。毎日追いかけず、月初に2人で確認するだけでも管理はかなり軽くなります。
名義違いで手続きに迷いやすい
デメリットの2つ目は、名義が分かれることで手続きの窓口が分かりにくくなる点です。カードは本カード会員、口座は名義人、と担当が変わります。
たとえば家族カードの利用分を問い合わせる場合です。内容によっては、本カード会員が対応することになります。家族カード会員本人では完結しない手続きもあります。
マネーブリッジのように、本人名義の口座同士でしか連携できない仕組みもあります。名義をまたいで設定しようとしても、手続きは進められません。
対策はシンプルで、サービスごとの名義を1枚のメモにまとめておくことです。「誰の名義か」を一覧化しておくと、手続きのたびに迷いにくくなります。
改悪の影響を2人で受ける
デメリットの3つ目は、制度改定の影響を世帯で受けることです。SPUは2023年から2025年にかけて、複数回の改定がありました。
内容は還元率の低下・倍率の引き下げ・ポイント上限の設置などです。楽天プレミアムカード会員は、還元率の引き下げ幅が最大2ポイント(5%→3%)に及びました。
夫婦2人分の支出を寄せているほど、改定の影響額も大きくなります。だからこそ、全支出を楽天へ寄せきらない判断にも意味があります。
動かしにくい支出を無理に移さないほうが、制度が変わったときの影響も小さく済むでしょう。制度は今後も変更される可能性があります。
申込や設定の前に楽天の公式サイトで最新の条件を確認する習慣を、2人で共有しておきましょう。
改悪のニュースを見るたびに不安になります。
寄せる範囲を決めておけば影響は限定できるよ。全部を賭けないのが大事なの。
夫婦で楽天経済圏を始める手順
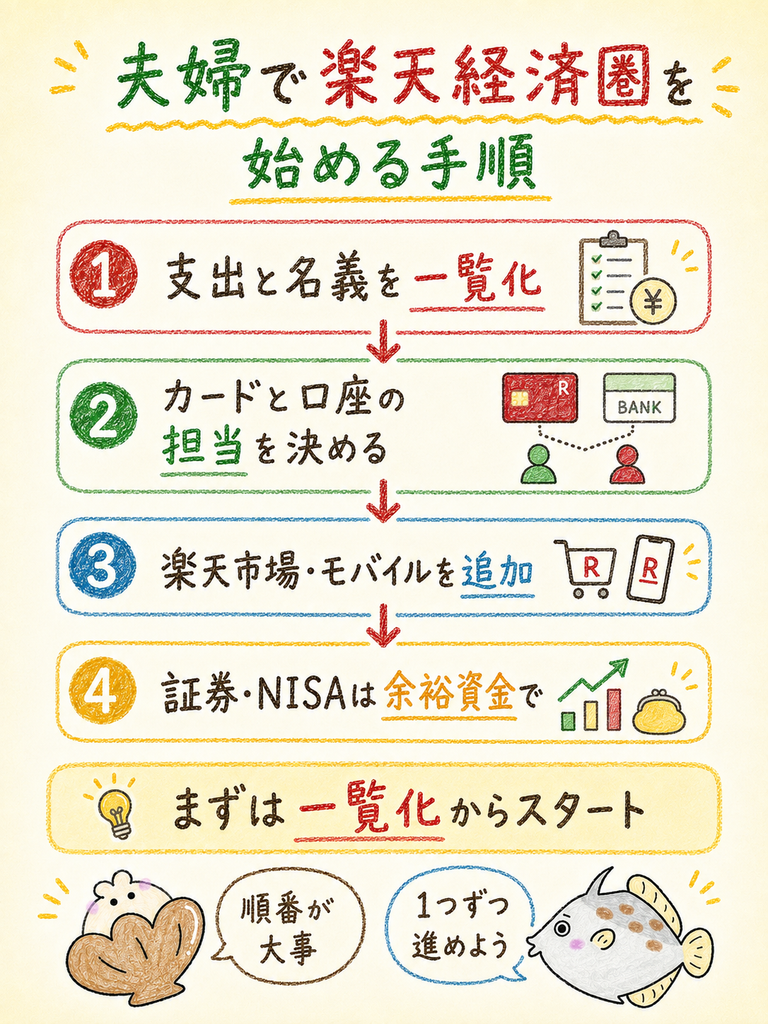
夫婦で楽天経済圏を始めるときは、支出と名義の一覧化から着手するのが最短ルートです。いきなりカードを増やす前に、いま何がどの名義になっているかを把握します。
ここでは4つのステップに分けて手順を整理します。証券やNISAは最後に回し、日々の支出まわりから固めていくのが安全な順番です。
順番を守ると、途中で迷って手が止まることが減っていきます。まずはステップ1から、2人で一緒に取りかかってみてください。
固定費・変動費と、それぞれの支払い方法・口座名義を書き出します。
生活費の支払いを誰の名義で行うかを決め、引き落とし口座をそろえます。
買い物担当を決め、通信費を寄せる場合は家族割の適用条件を確認します。
生活防衛資金を確保したうえで、夫婦それぞれの名義で口座を開設します。
現在の支出と名義を一覧化
最初にやるのは、いまの支出と名義を書き出す作業です。家賃・光熱費・通信費・保険料といった固定費から始めると抜け漏れが出にくくなります。
書き出す項目は、支出名・金額・支払い方法・口座やカードの名義の4つです。この4つがそろうと、どこを楽天へ寄せられるかが自然に見えてきます。
このとき、名義を変えにくい項目には印を付けておきましょう。給与受取口座や住宅ローンの引き落としなどは、無理に動かさない前提で考えます。
固定費から書き出せば、作業にそれほど時間はかかりません。この一覧が、あとの判断すべての土台になるので、面倒でも最初に済ませておくのがおすすめです。
カードと銀行口座の担当を決める
次に、生活費の支払いを誰の名義で行うかを決めます。家族カードでまとめるか、本カード2枚で分けるかをここで選択する形です。
家計を一体で管理しているなら、家族カードで明細を1本化する方法が向いています。年会費は通常の楽天カードなら永年無料で、本カード1枚につき最大2枚まで発行できます。
別財布で管理しているなら、本カード2枚のほうが分かりやすいでしょう。それぞれに独立した利用可能枠が設定され、明細も名義ごとに分かれます。
引き落とし口座は、カードの名義とそろえるのが基本です。名義・カード・口座の3点をそろえると、あとから見直すときも混乱しにくくなります。
楽天市場・モバイルを追加
支払いまわりが決まったら、楽天市場と楽天モバイルを追加していきます。楽天市場は買い物担当を決めるだけなので、追加のコストはかかりません。
このとき、月の利用額が大きい家庭は担当を分ける選択肢も検討しましょう。楽天カード特典分のポイント上限は、楽天IDごとに適用されるためです。
楽天モバイルを2回線にする場合は、夫婦それぞれが本人名義で契約します。家族割は利用する人の名義で1人1回線の申し込みが必要で、グループは最大20回線が上限です。
割引額は1回線あたり月額110円(税込)です。家族割の適用後は、3GBまで968円(税込)になります。20GBまで2,068円(税込)、無制限で3,168円(税込)です。
証券・NISAは余裕資金で始める
最後に楽天証券とNISAを検討します。順番を最後にするのは、投資が生活費の確保より優先されるものではないためです。
NISA口座は1人1口座が原則で、この制約は個人単位で適用されます。夫婦それぞれが自分名義で開設する形になり、片方に寄せることはできません。
マネーブリッジを設定する場合も、本人名義の楽天銀行と楽天証券をつなぎます。名義をまたいだ連携はできないため、2人ともそれぞれ設定することになります。
忘れてはいけないのが、投資信託や株式には元本割れの可能性があるという点です。生活防衛資金を確保したうえで、余裕資金の範囲で始めるという原則を守りましょう。
順番があるとわかりやすいです。まず一覧化から始めてみます。
そこが一番効くのよ。名義が見えると、迷う場面がぐっと減るからね。
楽天経済圏 夫婦に関するよくある質問
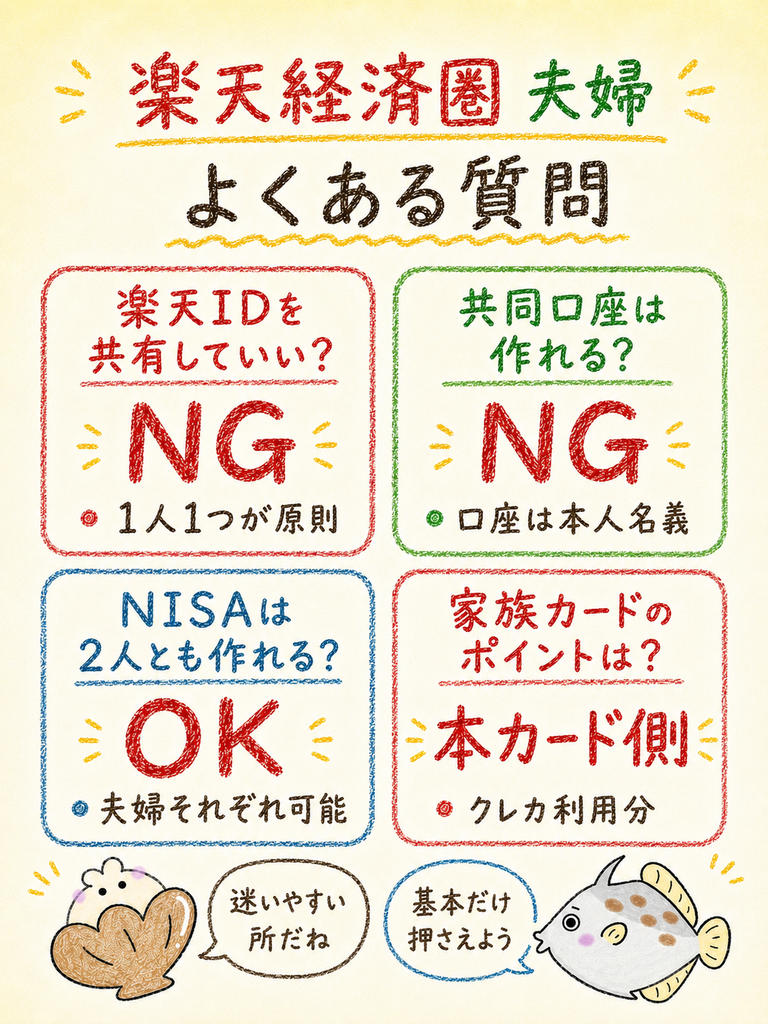
夫婦で楽天経済圏を使うときによく寄せられる疑問を5つ整理しました。いずれも会員規約や公式サイトの記載にもとづく内容です。
制度や条件は改定される場合があります。申込や設定の前には、楽天の公式サイトで最新の条件を確認してから判断してください。
診断や本文と重なる部分もありますが、判断に迷いやすい点をQ&A形式でまとめました。気になる項目から順に読んでみてください。
夫婦で楽天IDを共有してもいいですか?
共有は避けてください。楽天の会員規約第8条第2項では、アカウントの譲渡・貸与が禁止されています。
第3条でも、ログイン状態の端末を第三者に使わせないよう、会員本人が管理することを求めています。
規約違反と判断されると、アカウントの利用停止などにつながる可能性があります。楽天IDは夫婦それぞれで取得しましょう。
夫婦それぞれ楽天カードを作るべきですか?
家計の管理方式によります。枠と明細を名義ごとに分けたいなら、本カード2枚が向いています。明細を1本にまとめ、ポイントも集約したいなら家族カードが便利です。
ただしカード利用の特典ポイント(+1倍分)には、月1,000ポイントの上限があります。プレミアムカードの場合は月5,000ポイントです。
1つのIDで月10万円を超える利用を集約すると、取りこぼしが出るため注意してください。
家族カードのポイントは誰に付きますか?
使い方によって進呈先が変わります。クレジットカードとして支払った分は、本カード会員の楽天ポイント口座に進呈されます。
一方で楽天ポイントカード機能を使った分は、家族カード会員本人の楽天IDに進呈されます。進呈先が分かれても、ポイント移行で相互にやり取りできます。
楽天銀行に夫婦の共同口座は作れますか?
共同名義の口座は作れません。楽天銀行の口座は本人名義でのみ開設できるためです。生活費口座が必要なら、どちらか一方の名義の口座を共通で使う形になります。
この場合も名義人が管理責任を負うため、入金額と使途のルールを事前に決めておくと安心です。
夫婦それぞれNISA口座を作れますか?
作れます。NISA口座は1人1口座が原則ですが、この制約は個人単位で適用されるためです。夫婦や親子がそれぞれ持つことは、制度上も問題ないとされています。
ただし1人が複数の金融機関で、同時にNISA口座を持つことはできません。なお投資信託や株式には元本割れの可能性があり、将来の運用成果を保証するものではありません。
まとめ|楽天経済圏 夫婦は条件を整理して自分に合う選択をしよう
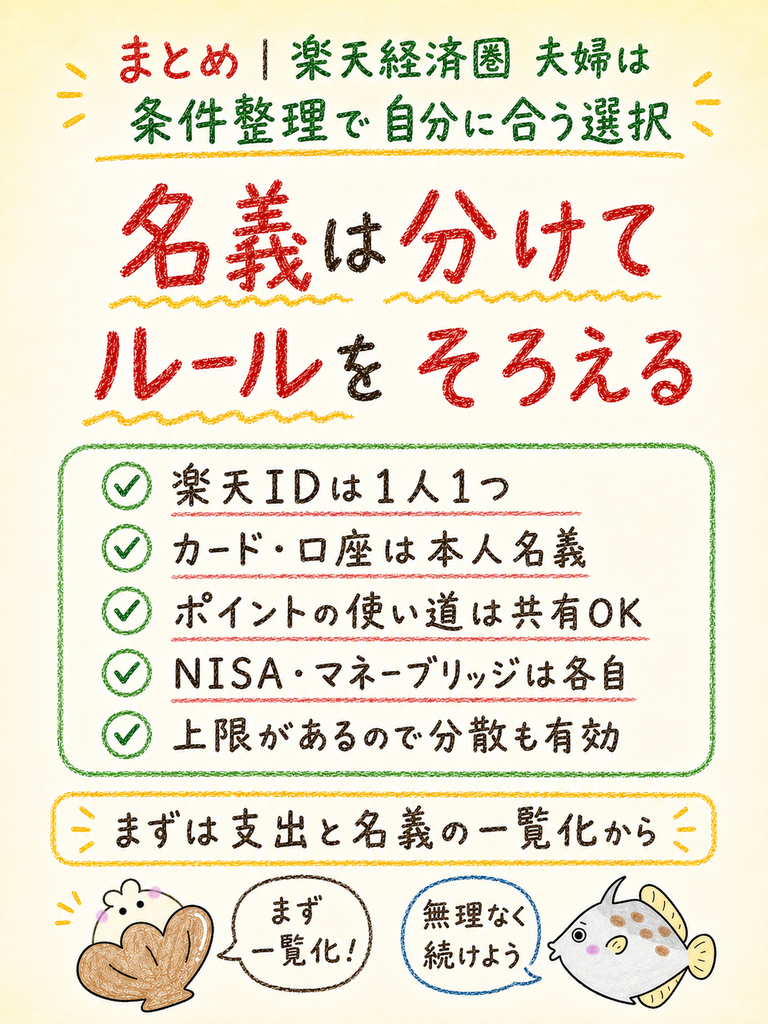
夫婦で楽天経済圏を使うときの答えは、名義は本人ごとに分けることです。そのうえで、家計のルールだけを2人でそろえる形に落ち着きます。
楽天ID・楽天カード・楽天銀行・楽天証券は、いずれも個人単位の仕組みです。名義を分けること自体が、制度に沿った自然な選択になります。
そのうえで、楽天市場の買い物担当とポイントの使い道を2人で決めます。上限があるサービスは分散が有利になる場合もあるため、集約一択で考えないのがポイントです。
- 楽天IDは夫婦で共有しない。会員規約でIDの譲渡・貸与は禁止されている
- 楽天カードは本カード2枚か家族カードかを、家計の管理方式で選ぶ
- 家族カードのクレジット利用分のポイントは本カード会員に進呈される
- NISA口座とマネーブリッジは個人単位。夫婦それぞれで設定する
- カード特典ポイントの上限は楽天IDごと。月10万円超を集約すると取りこぼす
夫婦で楽天経済圏を寄せるのがおすすめな人
楽天経済圏に寄せる価値が高いのは、支出の見える化に課題を感じている家庭です。支払い先を絞るだけで、家計の全体像がつかみやすくなります。
楽天市場や楽天モバイルをすでに使っている場合も相性が良いでしょう。追加の手続きが少なく、家族割などの条件も満たしやすくなります。
夫婦それぞれがNISA口座を持ちたい場合も、証券会社をそろえると管理が楽になります。口座の開設先が同じなら、手続きの流れも共有しやすくなるでしょう。
ただし、寄せる範囲は少しずつ広げるのが安全です。まずは生活費の支払いだけをそろえて、様子を見ながら判断していってください。
- 家計簿が続かず、支出の全体像をつかみたい夫婦
- すでに楽天市場や楽天モバイルを使っている夫婦
- 生活費の支払い方法を1本化して管理を軽くしたい夫婦
- 夫婦それぞれのNISA口座を同じ証券会社でそろえたい夫婦
無理に寄せなくてよい人
反対に、無理に楽天へ寄せなくてよい家庭もあります。給与受取口座やローンの引き落としを変えにくい場合は、現状維持のほうが合理的でしょう。
制度改定の影響を受けたくない場合も同じです。世帯の支出を1つの経済圏に集中させるほど、条件変更のインパクトは大きくなります。
無理に寄せない選択も、家計にとっては十分に合理的なものです。管理の手間が増えるくらいなら、いまの形を保つほうが続けやすいでしょう。
- 給与受取口座やローンの引き落としを変更しにくい夫婦
- 夫婦で複数のサービス条件を管理するのが負担に感じる夫婦
- 制度改定の影響を世帯全体で受けたくない夫婦
- すでに別の経済圏でポイントがまとまっている夫婦
まずは支出と名義の一覧化から始めてみてください。年会費永年無料の楽天カードなら、名義を分ける準備も負担なく進められます。
名義は分けて、ルールをそろえる。すっきり整理できました。
それが一番の近道よ。あとは一覧を作って、動かせるところから寄せていこう。
※本記事に記載の数値・条件は、特記のないものは2026年9月時点の楽天各社の公式サイトおよび会員規約の記載にもとづきます。年間試算と楽天モバイルの条件は、2026年10月5日に公式サイトで再確認しました。制度は改定される可能性があるため、最新の条件は各公式サイトでご確認ください。