SBI証券のiDeCoは商品数が38本あります(2026年10月時点)。人気ランキングだけで決めると、自分に合わない配分になりがちです。
この記事では、運用期間・コスト・分散という3つの軸から商品を選ぶ手順を整理します。資産タイプ別のおすすめ商品と、年代別の組み合わせ例まで具体的に解説していきましょう。
なお、投資信託には元本割れのリスクがあり、ランキングや過去の実績は将来の運用成果を保証しません。まずは下の診断で、自分がどのタイプに近いかを確かめてみてください。
SBI証券iDeCo商品診断
2つの質問に答えると、あなたに近い資産タイプと配分例の考え方が表示されます。
結果A:株式型を中心に据えられる配分
運用期間が20年以上あり値下がりも許容できるため、全世界株式型・米国株式型を中心に検討できるタイプです。SBI証券のiDeCoにはeMAXIS Slim 全世界株式(除く日本)が信託報酬0.05775%以内で用意されています(2026年9月時点の確認値)。
配分例は株式型80〜100%、残りをバランス型にあてる形が起点になります。ただし株式型は値動きが大きく、元本割れの可能性がある点は押さえてください。
SBI証券のiDeCo商品ラインアップを確認する(運営管理手数料0円)
結果B:株式とバランス型を組み合わせる配分
運用期間が10〜20年程度か、値下がりに少し不安があるため、株式型とバランス型を組み合わせるタイプです。先進国株式型は信託報酬0.09889%以内、eMAXIS Slimバランス(8資産均等型)は0.143%以内で選べます(2026年9月時点の確認値)。
配分例は株式型50〜70%、バランス型30〜50%が起点になります。バランス型でも元本は保証されず、値下がりする可能性がある点にご注意ください。
結果C:値動きを抑えた配分
運用期間が10年未満、または値下がりを避けたい意向が強いため、バランス型と元本確保型を軸にするタイプです。SBI証券のiDeCoでは元本確保型としてあおぞらDC定期(1年)が選べます(2026年9月時点の確認値)。
配分例はバランス型30〜50%、元本確保型50〜70%が起点になります。元本確保型は値下がりを避けやすい一方、資産が大きく増えにくい点も理解しておきましょう。
※あくまで簡易診断です。投資信託には元本割れのリスクがあり、将来の運用成果を保証するものではありません(信託報酬は2026年9月時点の確認値。最新情報は公式サイトでご確認ください)。
iDeCoの商品って38本もあるんだ。ランキング上位を選べばいいのかな?
人気の順番と自分に合う順番は別だよ。まずは運用期間と値下がりの許容度から決めるのが近道だよ。
2級ファイナンシャル・プランニング技能士(FP2級)
曽根原淳子
大手通信会社に所属し、現在は金融事業会社に出向。金融領域の業務に従事しながら、FP2級に加え、証券外務員一種・二種、貸金業務取扱主任者などの資格を取得し、資産運用から証券、融資まで幅広い金融知識を有する。
私生活では、マイルやポイントを貯める「ポイ活」を実践。投資信託を中心に資産運用にも取り組み、投資歴は8年。金融業務で培った専門知識と実体験を活かし、資産形成やポイ活など、暮らしに役立つお金の情報をわかりやすく伝えることを大切にしている。
SBI証券iDeCo商品診断|判定ロジックと結果の見方
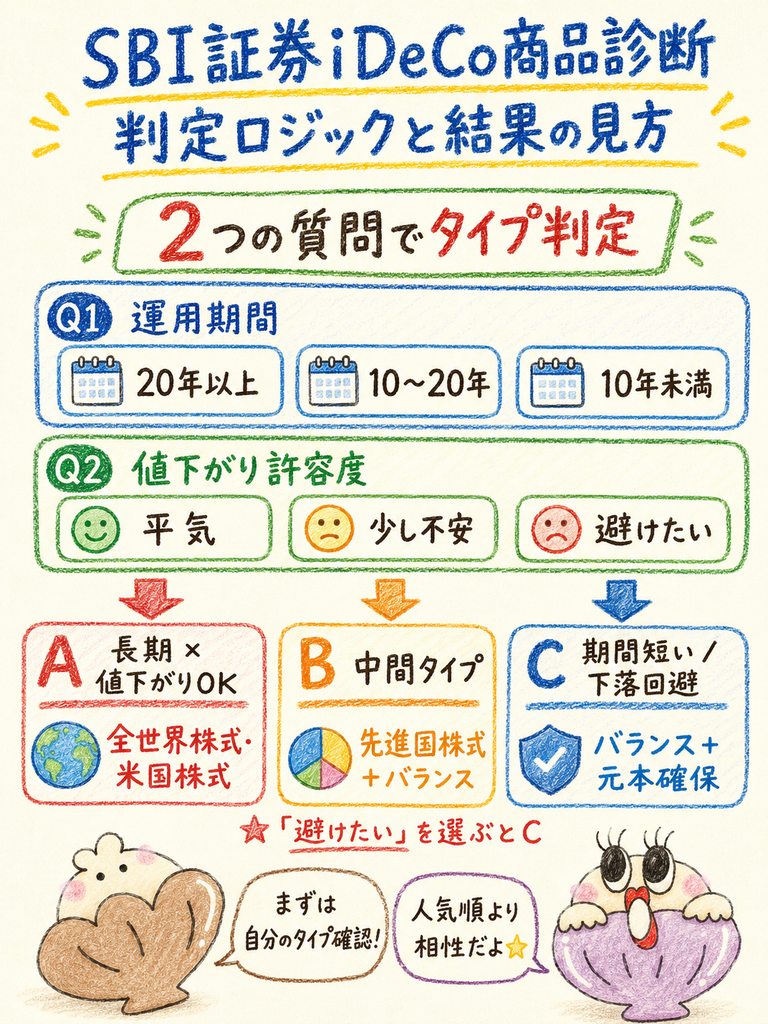
上の診断は、運用期間と値下がりへの許容度の2軸で資産タイプを振り分ける仕組みです。同じ判定ロジックは、記事を読むだけでも分かるよう下の判定テーブルにも掲載しました。
診断結果はA・B・Cの3パターンです。運用期間が長く値下がりも許容できるほど、株式型に寄る設計になっています。期間が短い場合はバランス型・元本確保型に寄ります。
なお、どの結果になっても投資信託には元本割れのリスクがあります。診断結果は商品選びの出発点であり、購入を推奨するものではない点を先にお伝えしておきます。
| Q1:60歳までの運用期間 | Q2:値下がりへの許容度 | 判定結果 | 中心に検討する資産タイプ |
|---|---|---|---|
| 20年以上(20〜30代目安) | 慌てず持ち続けられる | A | 全世界株式型・米国株式型 |
| 20年以上(20〜30代目安) | 少し不安だが我慢できる | B | 先進国株式型+バランス型 |
| 20年以上(20〜30代目安) | できるだけ避けたい | C | バランス型+元本確保型 |
| 10〜20年程度(40代目安) | 慌てず持ち続けられる | B | 先進国株式型+バランス型 |
| 10〜20年程度(40代目安) | 少し不安だが我慢できる | B | 先進国株式型+バランス型 |
| 10〜20年程度(40代目安) | できるだけ避けたい | C | バランス型+元本確保型 |
| 10年未満(50代以降目安) | 慌てず持ち続けられる | C | バランス型+元本確保型 |
| 10年未満(50代以降目安) | 少し不安だが我慢できる | C | バランス型+元本確保型 |
| 10年未満(50代以降目安) | できるだけ避けたい | C | バランス型+元本確保型 |
※「値下がりはできるだけ避けたい」を選んだ場合は、運用期間の長さにかかわらずCになります。
判定の優先順位はシンプルです。値下がりを避けたい意向がある場合はそちらを優先します。次に運用期間の長さで、株式型の比率を決めています。
判定テーブルを見ると、同じ40代でも値下がりへの許容度しだいでBにもCにもなります。年齢だけでなく値下がりへの感じ方で結果が動くのが、この診断のポイントです。
結論|ランキングより運用期間・コスト・分散で選ぶ
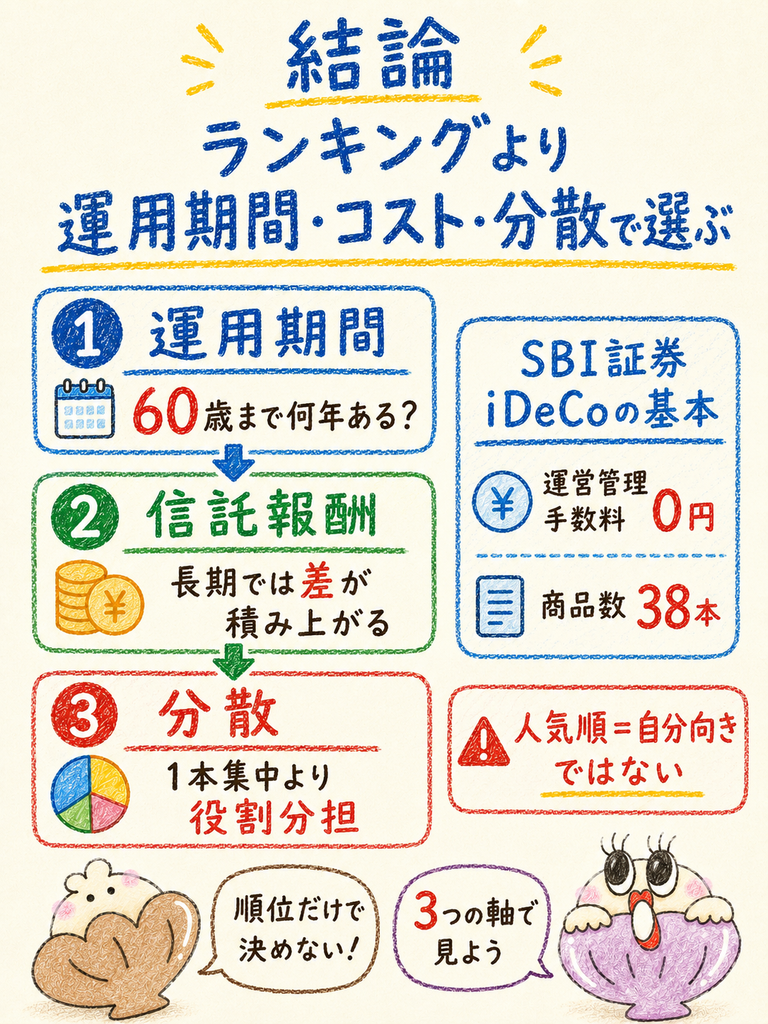
SBI証券のiDeCoでは、ランキングではなく運用期間・信託報酬・分散の3点で選ぶのが基本です。ランキングは購入者数の多さを示す指標で、適性を示すものではありません。
運営管理手数料は0円で、セレクトプランには38本の商品があります(2026年10月時点)。コスト面のハードルが低いぶん、商品選びの精度が結果を左右します。
上位商品をそのまま選ぶ前に、まず60歳までの残り年数を数えてみてください。順位より先に自分の条件を確定させるほうが、後から迷いにくいでしょう。
- 運営管理手数料:0円(加入時・運用時とも)
- 制度共通の手数料:国民年金基金連合会 月105円(年1,260円)/事務委託先金融機関 月66円(年792円)
- セレクトプランの商品数:38本(2026年10月時点)
- 最も低い信託報酬の例:eMAXIS Slim 全世界株式(除く日本)0.05775%以内
- 元本確保型:あおぞらDC定期(1年)を用意
- 引き出し:原則60歳まで不可
初心者が優先する基準
初心者がまず決めるべきは、60歳までの運用期間と、値下がりをどこまで受け入れられるかの2点です。この2点が決まらないまま商品名を比較しても、判断の軸がないので選べません。
運用期間が長いほど、毎月の掛金を積み上げる回数が増えます。時間をかけて買い付けるため、購入価格が一時期に偏りにくくなります。
次に見るのが信託報酬です。保有している間ずっと差し引かれる費用のため、同じ投資対象なら低いほうが有利になります。運用期間が長いほど差は広がります。
最後に分散です。1本で全世界に投資するか、債券も含むバランス型にするかで値動きの幅が変わります。
この3点を順に決めるだけで、候補を絞り込みやすくなるでしょう。
人気だけで選ばない
人気ランキングは「多くの人が買っている」事実を示すだけの情報です。あなたの運用期間や値下がり耐性は反映されません。取り違えると、途中で不安になり売却してしまう原因になります。
たとえば米国株式型は資金流入が多い一方、投資先が米国に集中します。60歳まで残り10年を切る人が全額を寄せると、受け取り直前の値動きに振り回されかねません。
「これを選べば得をする」と読める解説を見かけることもあります。ただし投資信託の成果は保証されておらず、人気度は候補を知るきっかけにとどめるべきです。
人気の商品でも、運用期間や値下がり耐性に合わなければ候補から外れます。人気と適性が一致しないことは珍しくありません。
元本割れリスクを確認する
投資信託は元本が保証されない金融商品で、購入時より価格が下がれば損失が出ます。iDeCoの税制優遇があっても、この性質は変わりません。
しかもiDeCoは原則60歳まで引き出せない制度です。値下がりした時点で現金化して立て直す、という対応は取りづらいでしょう。
一方で元本確保型のあおぞらDC定期(1年)は定期預金なので、投資信託とは性質が異なります。値下がりを避けたい人は、この枠を組み合わせるとよいでしょう。
投資信託には元本割れのリスクがあります。本記事のランキング・配分例は情報提供を目的としたもので、特定の商品の購入を推奨するものではありません。
iDeCoは原則60歳まで引き出せないため、生活資金とのバランスを考えて掛金を決めてください。
運営管理手数料が0円なので、始めるハードル自体は低い制度です。まずは商品ラインアップを眺めて、自分の条件に合う枠があるか確認してみましょう。
SBI証券iDeCoのおすすめ商品ランキング
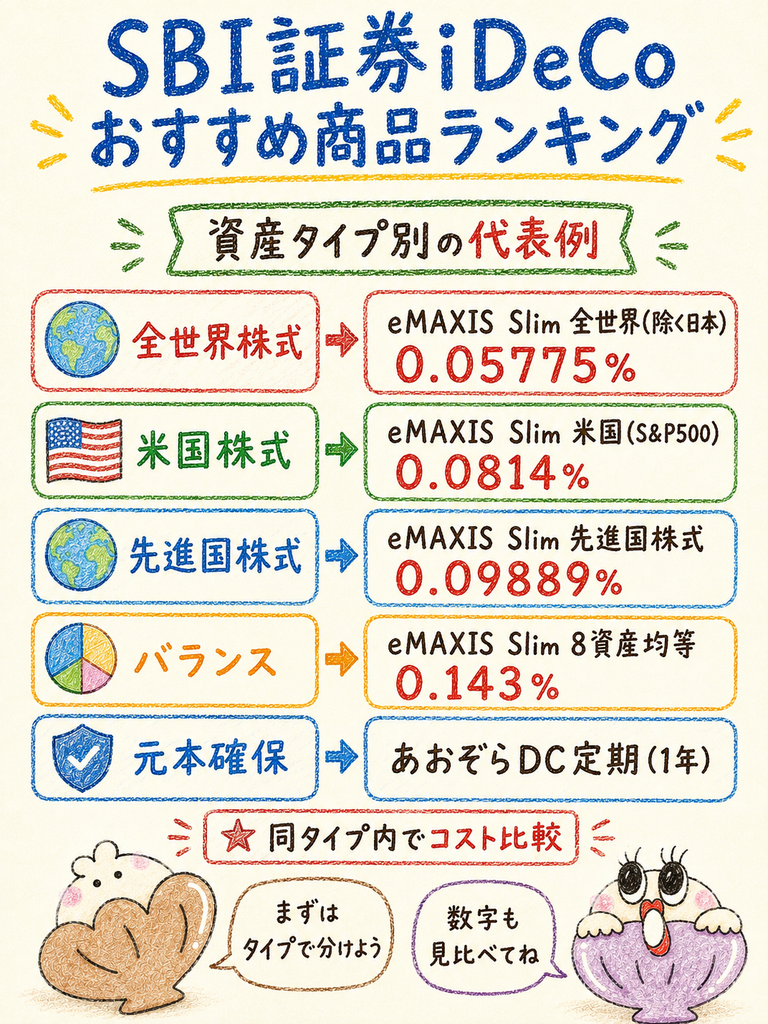
SBI証券iDeCoの商品は、資産タイプ別に5グループで見ると比較しやすくなります。全世界株式型・米国株式型・先進国株式型・バランス型・元本確保型の5つです。
以下で紹介する信託報酬はすべて2026年9月時点の確認値です。信託報酬は引き下げが行われることがあるため、申し込み前に公式サイトで最新情報をご確認ください。
なお、元本確保型を除く各商品は投資信託であり、元本割れのリスクがあります。ここでの並びは信託報酬と投資対象を整理したもので、将来の成績の優劣を示すものではありません。
| 資産タイプ | 商品名 | 信託報酬(2026年9月時点) | 特徴 |
|---|---|---|---|
| 全世界株式型 | eMAXIS Slim 全世界株式(除く日本) | 0.05775%以内 | 日本を除く全世界の株式に分散 |
| 全世界株式型 | SBI・全世界株式インデックス・ファンド(雪だるま) | 実質0.1022%程度 | ETFを通じて全世界に投資 |
| 米国株式型 | eMAXIS Slim 米国株式(S&P500) | 0.0814%以内 | 米国の代表的な株価指数に連動 |
| 米国株式型 | iFree NYダウ・インデックス | 0.2475% | NYダウ構成銘柄に投資 |
| 先進国株式型 | eMAXIS Slim 先進国株式インデックス | 0.09889%以内 | 日本を除く先進国株式に分散 |
| 先進国株式型 | ニッセイ外国株式インデックスファンド | 0.09889%以内 | 先進国株式で同水準のコスト |
| バランス型 | eMAXIS Slimバランス(8資産均等型) | 0.143%以内 | 8資産を均等に組み合わせる |
| バランス型 | iFree年金バランス | 0.1749% | 年金運用を意識した配分 |
| バランス型 | セゾン・グローバルバランスファンド | 0.56%±0.02%程度 | 株式と債券を国際分散 |
| 元本確保型 | あおぞらDC定期(1年) | ― | 定期預金のため元本割れリスクなし |
※信託報酬は変更される場合があります。最新の数値は公式サイトでご確認ください。
同じ全世界株式でも、信託報酬にけっこう差があるんだ。
投資先の作り方が違うからだよ。数字を並べて見比べると、迷いが減るはず。
全世界株式型
全世界株式型は、1本で世界中の株式に広く分散できるタイプです。地域を自分で選ぶ必要がないため、配分をシンプルにしたい人と相性がよい枠になります。
SBI証券のiDeCoではeMAXIS Slim 全世界株式(除く日本)が選べます。信託報酬は0.05775%以内と低く、名称のとおり日本株は含みません。
日本株を別に持っている人は、iDeCo側で重複を避けやすくなります。全世界株式型を軸にすると、配分がシンプルにまとまるでしょう。
もう1本のSBI・全世界株式インデックス・ファンド(愛称:雪だるま)も候補です。信託報酬0.0682%に投資先ETFの経費率0.034%が加わります。
そのため実質的な信託報酬は0.1022%程度となります。名目の数値だけで比べると判断を誤るため、実質コストで確認しましょう。
いずれも株式に投資する商品です。世界的な株価の下落局面では基準価額が下がり、元本割れとなる可能性があります。長期で持ち続けられるかを確認してから選びましょう。
米国株式型
米国株式型は、投資先を米国に集中させるぶん値動きの幅も大きくなるタイプです。世界の株式市場に占める米国の比率が高いため、全世界株式型と値動きが似る場面もあります。
代表的なのがeMAXIS Slim 米国株式(S&P500)で、信託報酬は0.0814%以内です。2025年1月25日に信託報酬の引き下げが行われています。
資産残高が6兆円を超える場合は、受益者還元型により実質約0.07713%になることもあります。詳しい条件は公式サイトで確認できます。
もう1本のiFree NYダウ・インデックスは信託報酬0.2475%です。S&P500と比べると組み入れ銘柄数が少なく、コストも高めになります。
米国株式型は1つの国に投資先が偏るため、米国市場が下落した局面では影響を強く受けます。元本割れの可能性を踏まえ、全世界株式型やバランス型と組み合わせる形も検討してみてください。
先進国株式型
先進国株式型は、日本を除く先進国の株式にまとめて投資するタイプです。全世界株式型より新興国の比率がない分、値動きの理由が読み取りやすいという特徴があります。
選べるのは2本です。eMAXIS Slim 先進国株式インデックスとニッセイ外国株式インデックスファンドが該当します。どちらも信託報酬は0.09889%以内です。
同じ投資対象・同じ信託報酬の商品が2本並ぶため、迷ったら片方に絞るのが基本になります。両方を持っても分散効果はほとんど増えず、管理する手間だけが増えてしまいます。
先進国株式型も株式のため、価格変動により元本割れとなる可能性があります。診断で結果Bになった人は、この枠とバランス型の組み合わせから配分を考えると整理しやすいでしょう。
バランス型
バランス型は、株式だけでなく債券なども組み合わせて値動きを抑えるタイプです。1本で複数の資産に分散されるため、自分で配分を管理する手間を減らせます。
eMAXIS Slimバランス(8資産均等型)は信託報酬0.143%以内です。8つの資産を均等に組み合わせる設計になっています。
iFree年金バランスは0.1749%です。セゾン・グローバルバランスファンドは0.56%±0.02%程度となります。
バランス型は同じ分類でも信託報酬の差が大きい点に注意が必要です。0.143%と0.56%では約4倍の開きがあります。中身の違いに納得したうえで選びましょう。
値動きを抑える設計であっても、バランス型は元本が保証された商品ではありません。株式や債券の価格が下がれば基準価額も下がり、元本割れとなる可能性があります。
元本確保型
元本確保型は、投資信託ではなく定期預金として運用する枠です。SBI証券のiDeCoではあおぞらDC定期(1年)が用意されています。
定期預金なので、投資信託のような値下がりは起きません。値動きが不安な人や、受け取りが近く資産を大きく動かしたくない人が選ぶ枠になります。
一方で、資産が大きく増えることも期待しにくい仕組みです。運用益非課税のメリットは増えた利益に働くため、元本確保型だけでは活かしにくくなります。
なお、iDeCoでは掛金が全額所得控除の対象になります。元本確保型を選んだ場合でも、この掛金の控除によるメリットは受けられる点は覚えておくとよいでしょう。
商品ラインアップの詳細や最新の信託報酬は、公式サイトで直接確認しておくと安心です。
SBI証券iDeCoの商品を選ぶ4つの基準
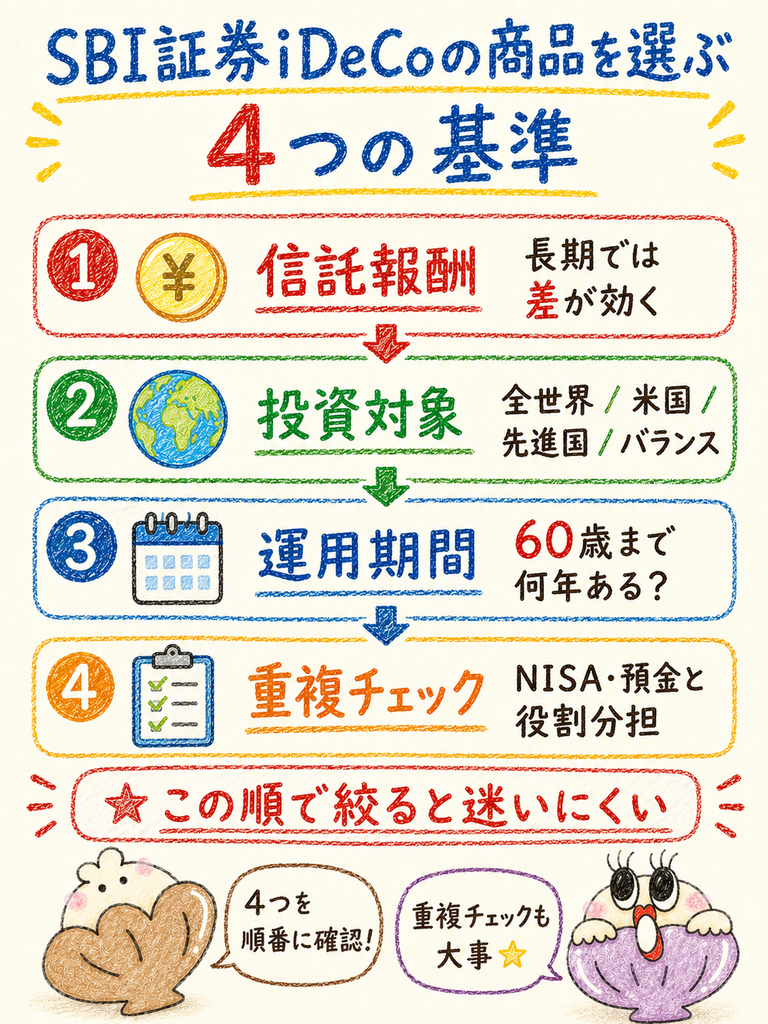
商品を絞るときは、信託報酬・投資対象・運用期間・重複の4基準を順に当てはめる方法が分かりやすいです。順番を守ると、比較すべき商品を数本まで絞りやすくなります。
38本の商品を一度に見比べようとすると、どうしても名前の印象や順位に引きずられます。基準を1つずつ通していけば、候補を絞りやすくなります。
ただし投資信託には元本割れのリスクがあります。最終的に合う商品は、リスク許容度や資産全体の状況によって変わる点にご注意ください。
この順番で絞ると、資産タイプごとに候補が数本まで減ります。商品名の印象ではなく基準で判断できるため、迷う時間を短くしやすくなります。
SBI証券の公式ページも、豊富な商品から選ぶのは少し難しいかもしれないと案内しています。迷うときは、商品選びのサポートツール「DC Doctor」も使えます。
信託報酬
信託報酬は、保有している間ずっと資産から差し引かれる運用管理費用です。購入時だけでなく毎日かかる費用なので、長期運用ほど差が積み上がります。
低コスト帯の目安は、eMAXIS Slim 全世界株式(除く日本)の0.05775%以内です。この水準を基準に他の商品を見ると判断しやすくなります。
一方でセゾン・グローバルバランスファンドは0.56%±0.02%程度です。同じiDeCo内でも10倍近い開きがある計算になります。
比べるときは、原則として同じ投資対象どうしで並べてください。全世界株式型とバランス型は中身が違います。数字だけで高い安いを判断すると、本来の目的を見失います。
SBI・全世界株式インデックス・ファンドのように、名目と実質でコストが異なる商品もあります。実質0.1022%程度という表記を見落とさないようにしましょう。
投資対象
投資対象は、その商品がどこの何に投資しているかを示します。全世界か米国か先進国か、株式だけか債券も含むかで、値動きの性格が変わります。
米国株式型は投資先が1国に集中するため、値動きが大きくなりやすい傾向があります。全世界株式型は地域が分散されるぶん、特定の国の影響を受けにくい設計です。
バランス型は株式に加えて債券なども組み合わせるため、株式型より値動きが穏やかになりやすい構造です。ただし穏やかであることと、元本が守られることは別の話になります。
投資対象が重なる商品を複数持っても、分散にはなりません。先進国株式型を2本持つより、資産タイプの違う商品を組み合わせるほうが意味のある分散になります。
運用期間
運用期間は、現在の年齢から60歳までに何年あるかで決まります。iDeCoは原則60歳まで引き出せないため、この年数が値動きへの向き合い方を大きく左右します。
期間が20年以上ある場合、掛金を積み上げる回数が多くなります。価格が下がった局面でも買い付けが続くため、値動きのある商品を組み入れやすい状況といえます。
反対に期間が10年を切っていると、下落から回復するまでの時間を確保しにくくなります。受け取り時期が近いほど、値動きを抑えた配分に寄せる判断が現実的でしょう。
診断のQ1が運用期間を聞いているのは、この年数が結果を分ける主要因だからです。年齢そのものではなく「60歳まであと何年か」で考えると、判断がぶれにくくなります。
NISA・預金との重複
商品を選ぶときは、NISA口座や預金など、すでに持っている資産と重ならないかを確認します。iDeCoだけで完結させようとすると、家計全体では偏った配分になりがちです。
たとえばNISAで米国株式型を積み立てているなら、iDeCoでは重なりに注意が必要です。全世界株式型や先進国株式型に寄せると、家計全体のバランスが整います。
逆に、預金が家計の大半を占めている場合は状況が変わります。値動きのない資産が厚いため、元本確保型を厚くする必要性は下がります。
iDeCoは原則60歳まで引き出せないため、NISAや預金と役割を分けましょう。老後資金はiDeCo、途中で使う資金はNISAや預金という整理が分かりやすいです。
NISAと同じ商品を選んじゃダメなんだ。知らなかったよ。
ダメではないけど、偏りやすいのは事実だよ。家計全体で見る癖をつけると安心だね。
年代別の組み合わせ例
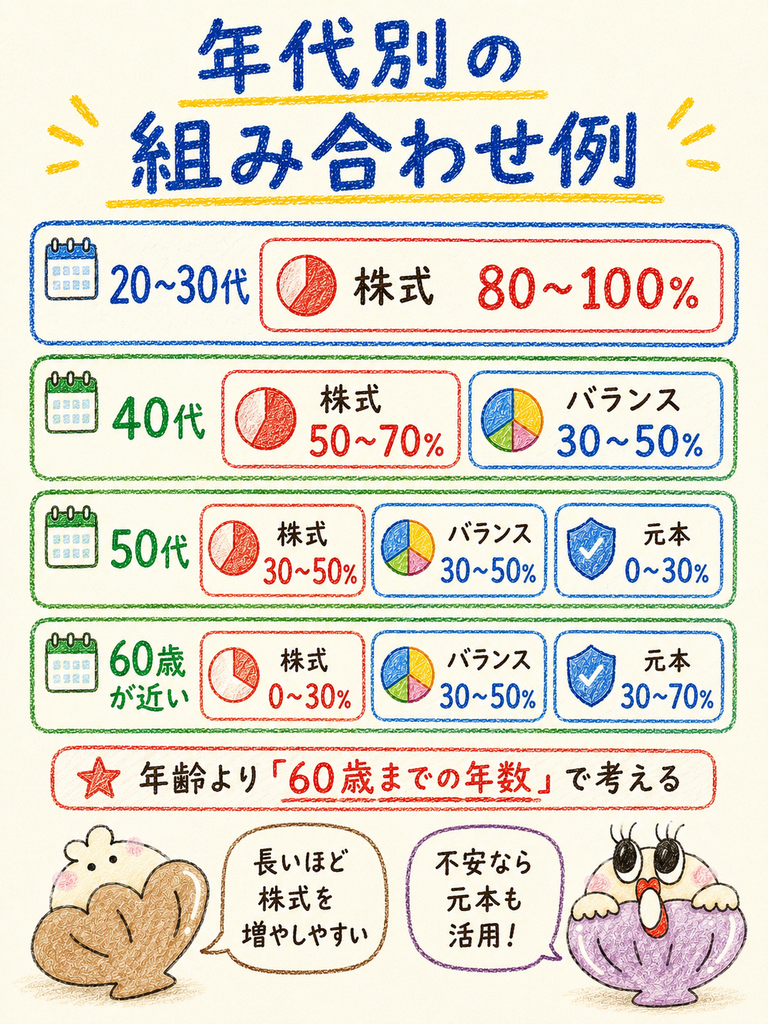
年代別の配分は、「60歳まであと何年あるか」を基準に株式型の比率を決めるのが分かりやすい方法です。年齢はあくまで目安で、値下がりへの許容度によって前後させて構いません。
ここで挙げる配分例は、診断の結果A・B・Cに対応させた考え方の起点です。すべての配分例において投資信託は元本割れの可能性があり、将来の運用成果を保証するものではありません。
同じ年代でも、家計の状況や値下がりへの感じ方によって合う配分は変わります。数字の目安は持ちつつ、最後は自分の状況に合わせて調整するのが続けやすいでしょう。
| 年代・状況 | 株式型 | バランス型 | 元本確保型 | 対応する診断結果 |
|---|---|---|---|---|
| 20代・30代 | 80〜100% | 0〜20% | 0% | A |
| 40代 | 50〜70% | 30〜50% | 0% | B |
| 50代 | 30〜50% | 30〜50% | 0〜30% | B〜C |
| 60歳が近い人 | 0〜30% | 30〜50% | 30〜70% | C |
| 値動きを抑えたい人 | 0〜20% | 30〜50% | 50〜70% | C |
※上記は配分の考え方を示した例であり、特定の配分を推奨するものではありません。
20代・30代
20代・30代は60歳まで20年以上あるため、株式型を中心に据えやすい年代です。診断で結果Aになった人の多くがこの層にあたります。
配分例としては株式型80〜100%が起点になります。eMAXIS Slim 全世界株式(除く日本)を軸に、米国株式型を足す形も考えられます。
信託報酬は0.05775%以内と0.0814%以内で、どちらも低コスト帯です。運用期間が長いほど信託報酬の差は積み上がるため、同じ投資対象なら低いほうを選ぶ判断が効いてきます。
ただし株式型100%は値動きが最も大きい配分です。20〜30%の下落局面でも掛金を止めずに続けられるかを、あらかじめ想像しておくことをおすすめします。
40代
40代は60歳まで10〜20年程度あり、株式型とバランス型を組み合わせる年代です。診断の結果Bに対応する層と考えると整理しやすくなります。
配分例は株式型50〜70%、バランス型30〜50%が起点です。株式型は先進国株式型(0.09889%以内)や全世界株式型が候補になります。
バランス型はeMAXIS Slimバランス(8資産均等型)が候補です。信託報酬は0.143%以内で、値動きを抑える方向に働きます。
この年代は住宅ローンや教育費と重なる時期でもあります。iDeCoは原則60歳まで引き出せないため、掛金の額を無理のない水準に設定することが優先事項です。
バランス型を入れても元本割れのリスクはなくなりません。値動きを抑える方向に調整しているだけ、という理解で組み合わせるとズレが生じにくいでしょう。
50代
50代は60歳までの期間が10年前後まで縮むため、値動きを段階的に抑えていく年代です。診断ではBとCの境目に位置することが多くなります。
配分例は株式型30〜50%、バランス型30〜50%、元本確保型0〜30%が起点になります。株式型を完全に外す必要はありませんが、比率は下げていく方向が自然です。
このタイミングで役立つのがスイッチング(商品の預け替え)です。ただし頻繁に行うと売買のタイミングに左右されます。年に1回程度の見直しにとどめるのが現実的でしょう。
受け取り時期が近づくほど、下落から回復する時間の余裕は減ります。元本確保型のあおぞらDC定期(1年)を一部組み入れる選択肢も、この年代から検討価値が出てきます。
60歳が近い人
60歳が近い人は、受け取りまでの時間が短く値動きの影響を受けやすい状況です。診断では結果Cになりやすい層といえます。
配分例は元本確保型30〜70%、バランス型30〜50%、株式型0〜30%が起点になります。受け取り直前の下落を避けたい意向が強いほど、元本確保型の比率を上げていきましょう。
一方で、60歳を過ぎても運用を続ける選択肢はあります。受け取り開始時期を後ろにずらす場合は、株式型を一定量残す判断も考えられます。
iDeCoは原則60歳まで引き出せませんが、受け取り方は選べます。一時金なら退職所得控除、年金なら公的年金等控除が適用されます。受け取り方も含めて考えたい時期です。
値動きを抑えたい人
年代を問わず値下がりを避けたい人は、元本確保型を軸に据える配分が候補になります。診断でQ2に「値下がりはできるだけ避けたい」を選ぶと、運用期間にかかわらず結果Cになる設計です。
配分例は元本確保型50〜70%、バランス型30〜50%が起点になります。バランス型を少し混ぜることで、極端に増えない状態を避けるという考え方です。
ただし元本確保型に寄せると、運用益非課税のメリットは活かしにくくなります。通常は運用益に20.315%が課税されるところが非課税になる仕組みだからです。
その場合でも、掛金が全額所得控除になるメリットは変わらず受けられます。値動きが不安な人は、この所得控除を主なメリットと位置づけるのが現実的な考え方でしょう。
年代と許容度に合う枠が見えたら、SBI証券の公式ページで商品選びの考え方も確認してみてください。
独自試算|掛金の節税効果と信託報酬0.02365ポイント差
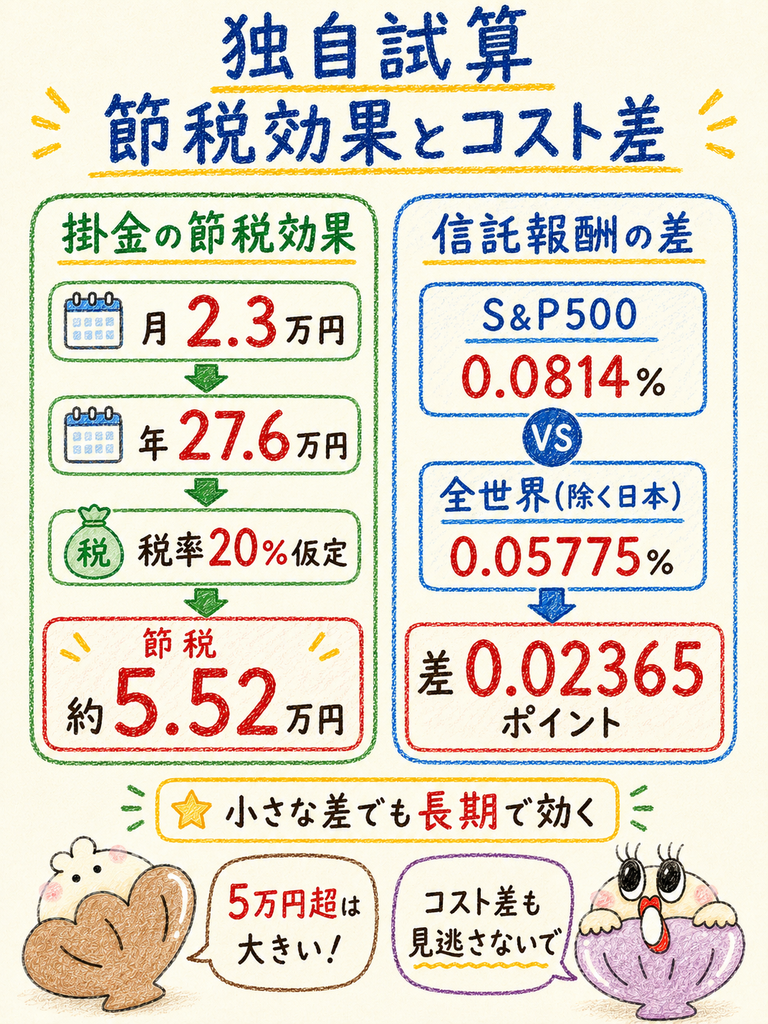
月2.3万円を拠出すると年間掛金は276,000円、税率20%仮定の節税額は約55,200円です。2026年9月時点の掛金上限に基づく試算になります。
ここでは掛金の節税効果と信託報酬の差の2点を、条件を明示して計算します。読者が同じ手順で検証できるよう、計算過程も表に記載しました。
試算はあくまで概算で、実際の税率や節税額は所得水準・控除状況によって異なります。投資信託には元本割れのリスクがあり、この試算は将来の運用成果を保証するものではありません。
| 項目 | 内容 |
|---|---|
| 前提条件① | 企業年金なし会社員(第2号被保険者)の掛金上限=月2.3万円(2026年9月時点) |
| 前提条件② | 12ヶ月拠出/所得税・住民税を合わせた税率を20%と仮定 |
| 計算過程① | 23,000円 × 12ヶ月 = 276,000円(年間掛金) |
| 計算過程② | 276,000円 × 20% = 55,200円(掛金全額所得控除による概算節税額) |
| 結論数値① | 年間掛金276,000円/概算節税額 約55,200円 |
| 前提条件③ | eMAXIS Slim 米国株式(S&P500)0.0814%とeMAXIS Slim 全世界株式(除く日本)0.05775%を比較(2026年9月時点) |
| 計算過程③ | 0.0814% − 0.05775% = 0.02365ポイント |
| 結論数値② | 同じ全世界・米国の株式型でも、年率0.02365ポイントのコスト差がある |
| 注釈 | あくまで試算です。実際の節税額は所得水準・控除状況により異なります。信託報酬は変更される場合があり、最新情報は公式サイトでご確認ください |
税率20%はあくまで一般的な目安として置いた数値です。所得が変われば節税額も変わるため、自分の税率で置き換えて計算し直してみてください。
信託報酬の0.02365ポイントという差は、単年で見れば小さく感じられます。ただしiDeCoは20年以上運用することもある制度なので、保有期間が長いほど影響は積み上がります。
なお、この節税効果は運用成果とは別のものです。掛金の所得控除は拠出した年の税負担を軽くする仕組みで、投資信託の値下がりを補うものではありません。
年間5万円以上って、思ったより大きい金額だね。
税率の仮定で変わるから、自分の場合で計算し直すのが大事だよ。
SBI証券のiDeCo商品で注意したい点
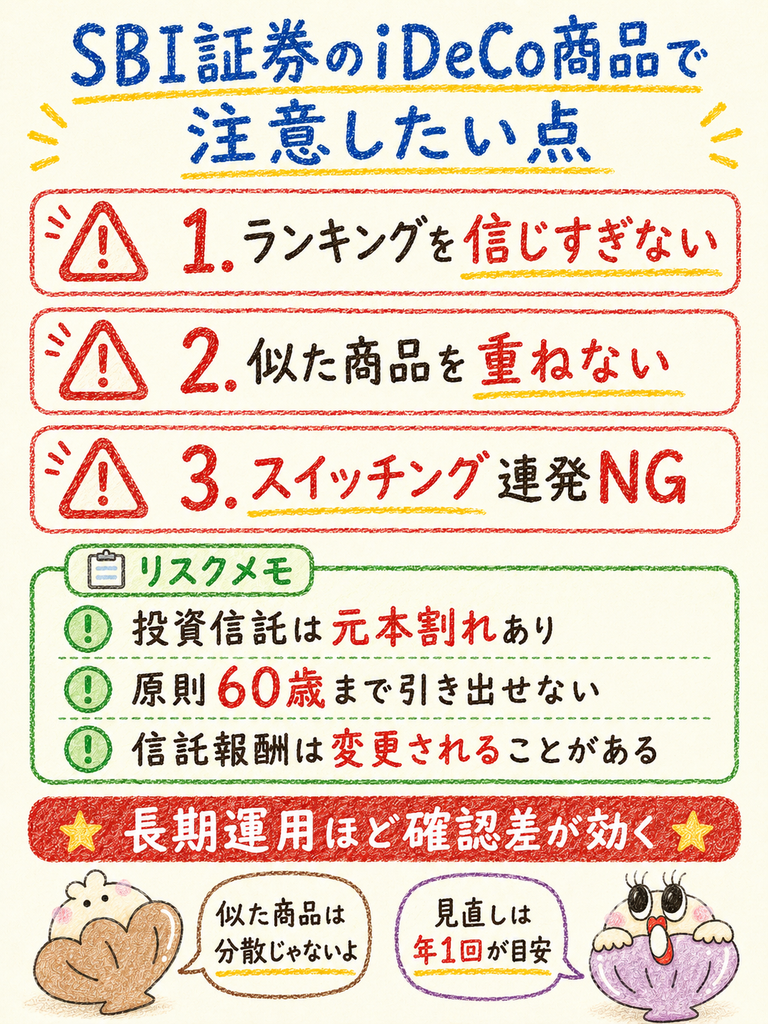
iDeCoの商品選びで事故になりやすいのは3点あります。ランキングを信じすぎない、似た商品を重ねない、繰り返しスイッチングしないの3点です。
加えて手数料と受取時の税制も、選ぶ前に押さえておきたい要素になります。長期で運用するiDeCoでは、この確認の差が効いてきます。
確認を後回しにすると、運用を始めてから気づく項目が出てきがちです。
確認しておきたい3つのリスク
- 投資信託は元本が保証されず、値下がりすれば損失が出る
- iDeCoは原則60歳まで引き出せず、途中で現金化できない
- 信託報酬は変更される場合があり、記載の数値は2026年9月時点の確認値
ランキングは将来の成績を保証しない
ランキングは過去の実績や購入者数を集計したものです。将来の運用成果とは切り離して考える必要があります。上位にあるという理由だけで選ぶのは、判断の根拠としては弱いものです。
過去に良い成績だった商品が、今後も同じ結果を出すとは限りません。市場環境は変わり続けるため、実績はあくまで「これまでどうだったか」の記録にとどまります。
購入者数の多さも同様です。多くの人が選んでいることは、その商品があなたの運用期間や値下がり耐性に合っている根拠にはなりません。
本記事の資産タイプ別の並びも、優劣を示すものではありません。信託報酬と投資対象という比較可能な項目を整理したもので、成績の予測ではないと理解してお読みください。
似た商品を重複して持たない
同じ投資対象の商品を複数持っても、分散効果はほとんど増えません。むしろ管理が煩雑になり、全体の配分が把握しづらくなります。
分かりやすい例が先進国株式型の2本です。eMAXIS Slim 先進国株式インデックスとニッセイ外国株式インデックスファンドが該当します。
どちらも信託報酬は0.09889%以内で、投資対象もほぼ重なります。2本持っても分散にはならず、管理の手間が増えるだけです。
全世界株式型と米国株式型の組み合わせも、注意が必要な例です。全世界株式型には米国の株式が多く含まれるため、両方を持つと結果として米国への比率が高まります。
重複を防ぐには、資産タイプごとに1本ずつ選ぶのが基本です。配分を決めるときに「この2本は中身が重なっていないか」と確認する習慣をつけると、事故を減らせます。
スイッチングを繰り返さない
スイッチングとは、保有している商品を売って別の商品に預け替える手続きです。iDeCoでは掛金の配分変更とは別に、既存の資産を組み替えられます。
便利な仕組みですが、値動きを見て頻繁に切り替えるのはおすすめしません。売却と購入のタイミングが読めない以上、回数を重ねるほど結果が運に左右されます。
また、スイッチングは保有商品の売却と別商品の買付を伴う手続きです。SBI証券では何度でも行えますが、短期の判断で動くほど意図と結果がずれやすくなります。
SBI証券のFAQでは、運用商品の変更に手数料はかからないとしています。ただし一部の投資信託は、売却時に信託財産留保額がかかります。
見直しの頻度は、年に1回や年代が変わるタイミング程度が現実的です。50代に入って値動きを抑える方向に調整する、といった目的が明確な場合に使うとよいでしょう。
相場が下がると、つい商品を入れ替えたくなりそう。
その気持ちは分かるよ。見直しの頻度をあらかじめ決めておくと、迷いにくくなるよ。
手数料と受取時の税制も確認
SBI証券のiDeCoは運営管理手数料が0円ですが、制度共通の手数料は別途かかります。国民年金基金連合会へ月105円、事務委託先金融機関へ月66円です。
これらはどの金融機関でiDeCoを始めても発生する費用です。金融機関選びで差がつくのは運営管理手数料のほうで、SBI証券は加入時・運用時とも0円としています。
受け取り時の税制も確認しておきたい項目です。iDeCoは一時金で受け取れば退職所得控除、年金形式なら公的年金等控除が適用されます。
さらに運用益が非課税という優遇もあります。通常は運用益に20.315%が課税されるため、利益が出るほど差は大きくなります。
楽天証券・松井証券のiDeCoと比較
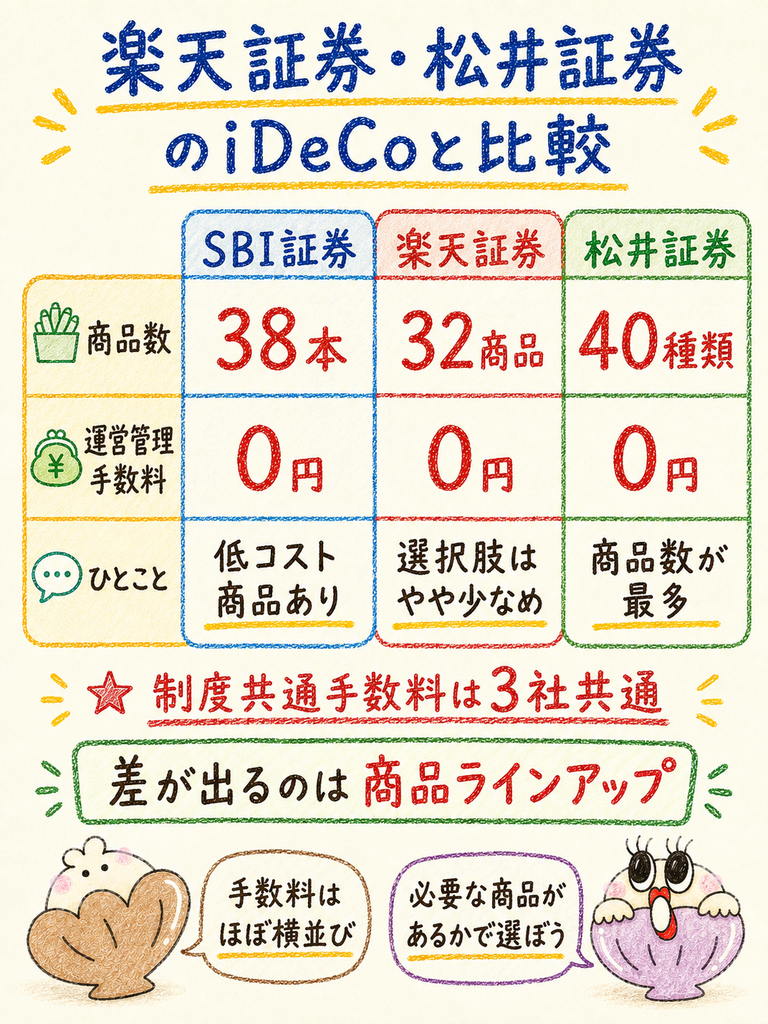
iDeCoの金融機関選びでは、まず商品数と手数料を見ます。SBI証券38本・楽天証券32商品・松井証券40種類で、3社とも運営管理手数料は0円です。
手数料で差がつかないぶん、商品ラインアップと使い勝手が判断材料になります。数値はいずれも各社の公表情報に基づくものです。
商品数は見直しにより変動します。申し込み前に最新の本数を確認しておくと安心でしょう。
| 項目 | SBI証券 | 楽天証券 | 松井証券 |
|---|---|---|---|
| 商品数 | 38本(2026年10月時点・セレクトプラン) | 32商品 | 40種類 |
| 運営管理手数料 | 0円(加入時・運用時とも) | 無料(残高・積立額・期間にかかわらず) | 0円 |
| 制度共通の手数料 | 国民年金基金連合会 月105円/事務委託先 月66円 | 同左(制度共通) | 同左(制度共通) |
| 低コスト商品の例 | eMAXIS Slim 全世界株式(除く日本)0.05775%以内 | ― | ― |
※制度共通の手数料はどの金融機関を選んでも発生します。
商品数と選びやすさ
商品数が多いほど選択肢は広がりますが、選びやすさとは別の話になります。松井証券の40種類が最も多く、次いでSBI証券の38本、楽天証券の32商品という順です。
数が多いと、資産タイプごとの候補も増えます。全世界株式型だけで複数本並ぶ場合、比較する項目が増えるぶん判断に時間がかかることもあるでしょう。
一方で本数が絞られていれば、迷う時間は短くなります。ただし自分が持ちたい資産タイプの商品がラインアップにあるかは、事前に確認しておく必要があります。
結局のところ、本数の多さより「自分の配分に必要な資産タイプが揃っているか」が重要です。株式型・バランス型・元本確保型が一通り揃っていれば、実務上は困りません。
低コスト商品
低コスト商品の有無は、長期運用のコストを左右する要素です。SBI証券ではeMAXIS Slim 全世界株式(除く日本)を0.05775%以内で選べます。
同じシリーズの米国株式(S&P500)は0.0814%以内です。先進国株式インデックスも0.09889%以内で選べます。主要な株式型が低コスト帯で揃う構成です。
バランス型でも、eMAXIS Slimバランス(8資産均等型)が0.143%以内で用意されています。値動きを抑えたい人でもコストを抑えやすいでしょう。
他社の信託報酬は各社の公式サイトで最新の数値を確認してください。信託報酬は引き下げが行われることがあり、比較のタイミングによって結論が変わる可能性があります。
サポート
サポート面は数値化しづらい項目です。ただし、手続きで迷ったときに相談できる窓口があるかは選ぶ基準になります。iDeCoは書類のやり取りが必要な場面が多い制度です。
特に加入時は、勤務先に記入してもらう書類が発生することがあります。初めての人ほど、問い合わせ先が分かりやすい金融機関のほうが進めやすいでしょう。
運用開始後も、配分変更やスイッチングの操作で迷うことがあります。管理画面の分かりやすさは実際に触れないと判断しにくいものです。
加入者サイトの問い合わせ先は、SBIベネフィット・システムズのコールセンターです。受付は平日・土曜の10時〜18時です(祝日・年末年始・メンテナンス日などを除く)。
SBI証券の商品一覧ページ(2026年10月5日確認)は運用会社別に並んでいます。本記事のように資産タイプ別に分けて比べると、候補を絞りやすくなります。
口座変更の手間
iDeCoは1人1口座のみで、複数の金融機関に同時に持つことはできません。他社からSBI証券へ移す場合は、口座変更(移換)の手続きが必要になります。
移換では書類の提出が必要で、手続きが完了するまでに一定の期間がかかります。その間は運用の指図ができない期間が生じるため、タイミングには余裕を持たせるのが安全です。
移換の際の保有商品の扱いは、金融機関や手続きによって異なる場合があります。同じ商品をそのまま移せるとは限りません。相場によっては不利な時期になる可能性もあります。
こうした手間を考えると、最初の金融機関選びは慎重に行う価値があります。運営管理手数料0円という条件は3社とも共通なので、商品ラインアップで判断するのが合理的でしょう。
SBI証券でiDeCoを始める手順
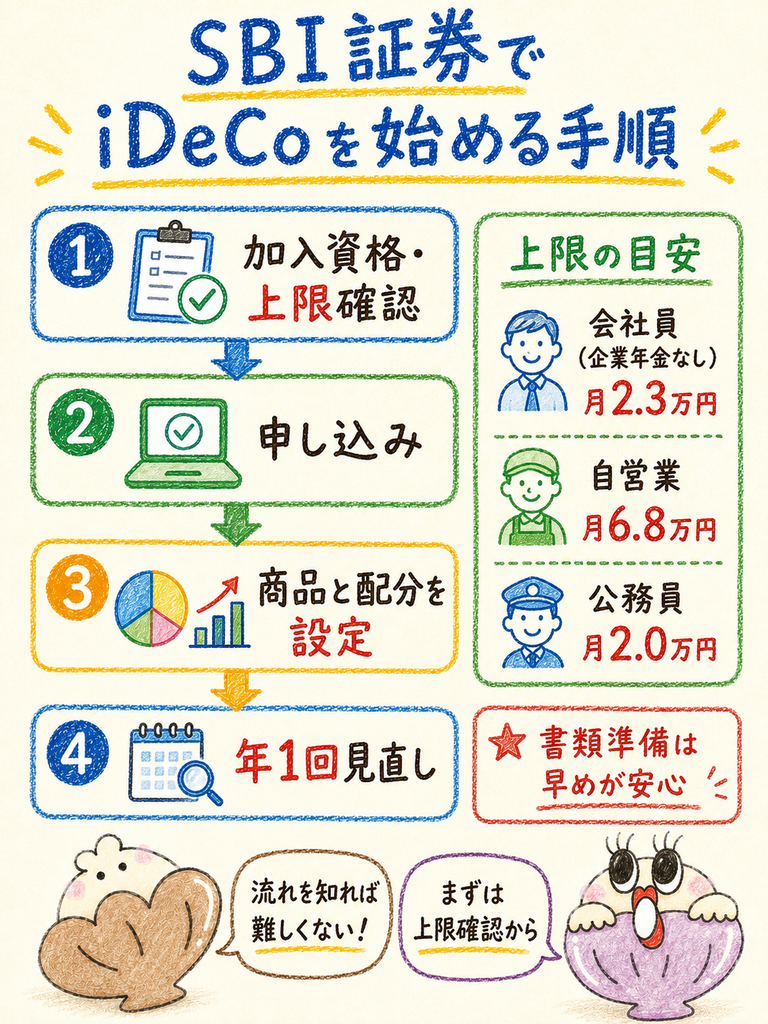
SBI証券でiDeCoを始める流れは4ステップです。加入資格と掛金上限の確認、申し込み、商品と配分の設定、運用後の見直しの順に進めます。
書類のやり取りがあるため、申し込みから運用開始まで時間に余裕を見ておきましょう。順番どおりに進めれば、初めての人でも迷う場面は多くありません。
各ステップで確認する項目は決まっています。先に全体の流れを把握しておくと、書類の準備も進めやすくなるでしょう。
自分の被保険者区分と、企業年金の有無を確認します。
必要書類を提出します。勤務先の記入が必要な場合があります。
資産タイプごとに商品を選び、掛金の配分を1%単位で指定します。
年1回程度、配分と年代の変化を照らし合わせて確認します。
加入資格・掛金上限を確認
最初に確認するのは、自分がどの被保険者区分にあたるかです。区分によって拠出できる掛金の上限が変わります。
2026年9月時点の上限は、自営業(第1号被保険者)が月6.8万円です。企業年金なしの会社員(第2号被保険者)は月2.3万円となります。
公務員の上限は月2.0万円です。会社員は企業年金の有無で上限が変わるため、勤務先の年金制度を先に確認しておくと安心です。
なお、2027年1月には制度改正が実施される予定です。第1号被保険者は月7.5万円、第2号被保険者(会社員等)は月6.2万円に引き上げられる見込みです。
これは実施前の予定情報であり、確定した内容として扱わないほうが安全です。掛金を決める際は、現行の上限を前提にしつつ、改正の動向も確認しておくとよいでしょう。
申し込み
申し込みでは、加入申出書などの書類を提出します。会社員や公務員の場合、勤務先に記入してもらう書類が必要になることがあります。
勤務先の担当部署に依頼する時間も含めると、書類が揃うまでに日数がかかります。申し込みを思い立ったら、まず必要書類の一覧を確認するところから始めるとスムーズです。
SBI証券の運営管理手数料は0円ですが、申し込み後は制度共通の手数料が発生します。国民年金基金連合会へ月105円、事務委託先金融機関へ月66円が毎月かかる点は覚えておきましょう。
書類の提出後、国民年金基金連合会の審査に約1〜2ヵ月かかるとされています(2026年10月時点)。審査後は加入者サイト用のIDとパスワードが簡易書留で届きます。
商品と配分を設定
商品と配分の設定では、資産タイプごとに商品を選び、掛金の振り分けを%で指定します。比率は1%単位で指定でき、申込時の書類で事前に設定する方法もあります。
このとき、診断の結果や年代別の配分例を起点にすると決めやすくなります。株式型・バランス型・元本確保型の3枠で大枠を決めてから、各枠の商品を選ぶ流れが分かりやすいでしょう。
商品を選ぶ際は、信託報酬と投資対象をセットで確認してください。信託報酬が低くても投資対象が既存資産と重なっていれば、家計全体では偏りが生じます。
設定内容は後から変更できます。ただし購入済みの分の組み替えにはスイッチングが必要です。最初の設定で方向性を固めておくと手間が減ります。
書類の準備って、思ったより時間がかかるんだ。
勤務先の記入が必要な場合もあるからね。早めに一覧を取り寄せておくと安心だよ。
運用後に見直す
運用を始めたら、年に1回程度のペースで配分を見直すのが現実的です。値動きを見て頻繁に変えるより、決めた頻度で確認するほうが判断がぶれません。
見直しのタイミングとしては、年代が変わる節目が分かりやすい基準になります。40代から50代に入るときなど、運用期間が明確に短くなる時期は配分を調整する意味があります。
確認する項目は、資産タイプごとの比率と、NISA口座や預金との重複です。運用が進むと値動きによって比率がずれていくため、当初の想定との差を把握しておきましょう。
なお、iDeCoは原則60歳まで引き出せません。見直しでできるのは配分の調整で、資金を取り出す前提の対応はできない点に注意しましょう。
SBI証券のiDeCoがおすすめな人・向いていない人
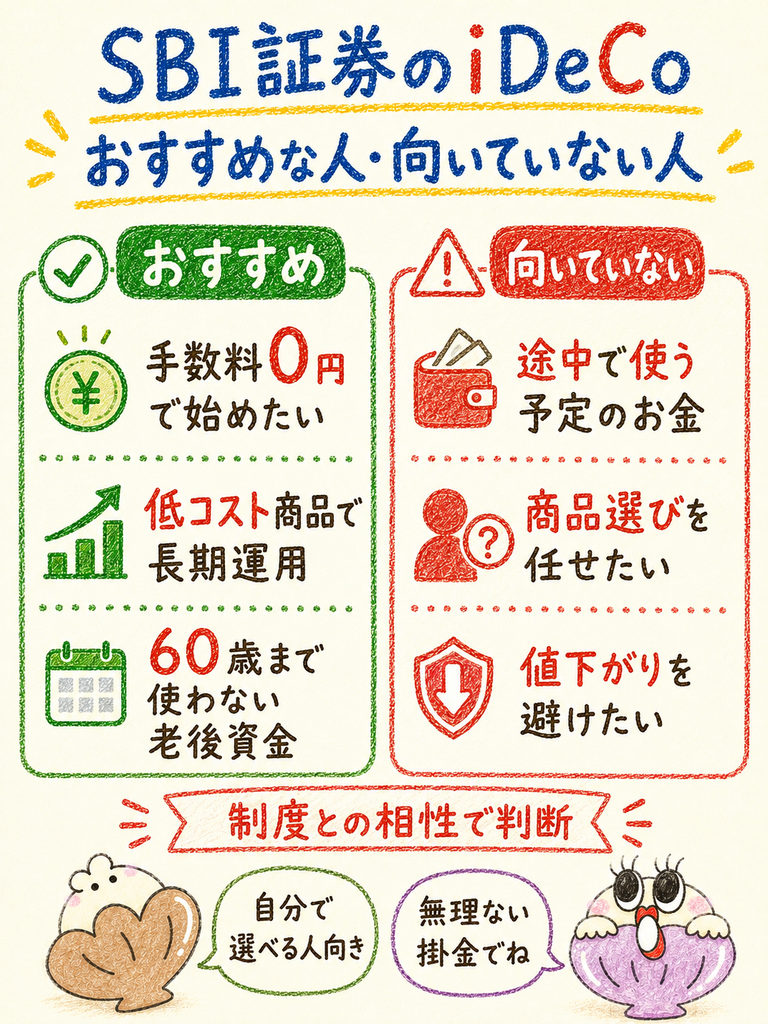
SBI証券のiDeCoは、運営管理手数料0円と低コスト商品を活かせる人に向いた選択肢です。逆に、途中で資金を使う予定がある人には制度そのものが合いません。
ここでは商品ラインアップと制度の特徴の両面から、向き不向きを整理します。判断に迷う場合は、記事冒頭の診断結果と合わせて確認してみてください。
向き不向きを分けるのは、商品の良し悪しではなく制度との相性です。掛金を60歳まで動かせるかどうかが、最初の分岐点になります。
SBI証券のiDeCoがおすすめな人
以下に当てはまる人は、SBI証券のiDeCoを検討してみましょう。
- 運営管理手数料を0円に抑えて長期運用したい人
- 信託報酬0.05775%以内の低コスト商品を選びたい人
- 資産タイプ別に商品を比較して自分で配分を決めたい人
- 60歳まで引き出さない前提で老後資金を準備したい人
- 掛金の全額所得控除による節税メリットを活かしたい人
特に運用期間が20年以上ある人は、信託報酬の差が積み上がる期間も長くなります。低コスト商品が資産タイプごとに揃っている点は、判断材料として大きいでしょう。
掛金が全額所得控除になるメリットも見逃せません。企業年金なしの会社員なら月2.3万円まで拠出でき、その全額が控除の対象になります。
運用益が非課税になる点も長期運用では効いてきます。通常は運用益に20.315%が課税されるため、その分が手元に残る計算です。
また、配分を自分で決めたい人にも向いています。株式型・バランス型・元本確保型が揃い、診断の結果A〜Cに対応できます。
SBI証券のiDeCoが向いていない人
一方、以下に当てはまる場合は慎重に検討したほうがよい状況です。
- 60歳より前に使う予定の資金しか用意できない人
- 元本割れを一切受け入れられない人(投資信託を選ぶ場合)
- 商品を自分で比較・選択する作業を避けたい人
- すでに他社でiDeCoを運用していて移換の手間をかけたくない人
iDeCoは原則60歳まで引き出せない制度です。教育費や住宅資金と重なる時期に無理な掛金を設定すると、家計を圧迫します。
なお、値下がりを避けたい人には元本確保型のあおぞらDC定期(1年)という選択肢もあります。投資信託を選ばない形でも、掛金の所得控除メリットは受けられる仕組みです。
他社ですでにiDeCoを運用している場合は、移換の手間も判断材料になります。運営管理手数料は3社とも0円のため、乗り換えの効果は限定的でしょう。
なお、iDeCoの運用資産は信託財産として信託銀行で管理されています。運営管理機関が破綻した場合も安心とiDeCo公式は案内していますが、運用の損失は補てんされません。
商品を自分で選ぶ作業が負担に感じる場合も、慎重な検討が必要です。バランス型1本でも運用はできますが、中身の確認は欠かせません。
途中で引き出せないのは、やっぱり大きいポイントだね。
そのぶん老後資金として守られるとも言えるよ。掛金は無理のない額から始めよう。
SBI証券 iDeCo 商品ランキングに関するよくある質問
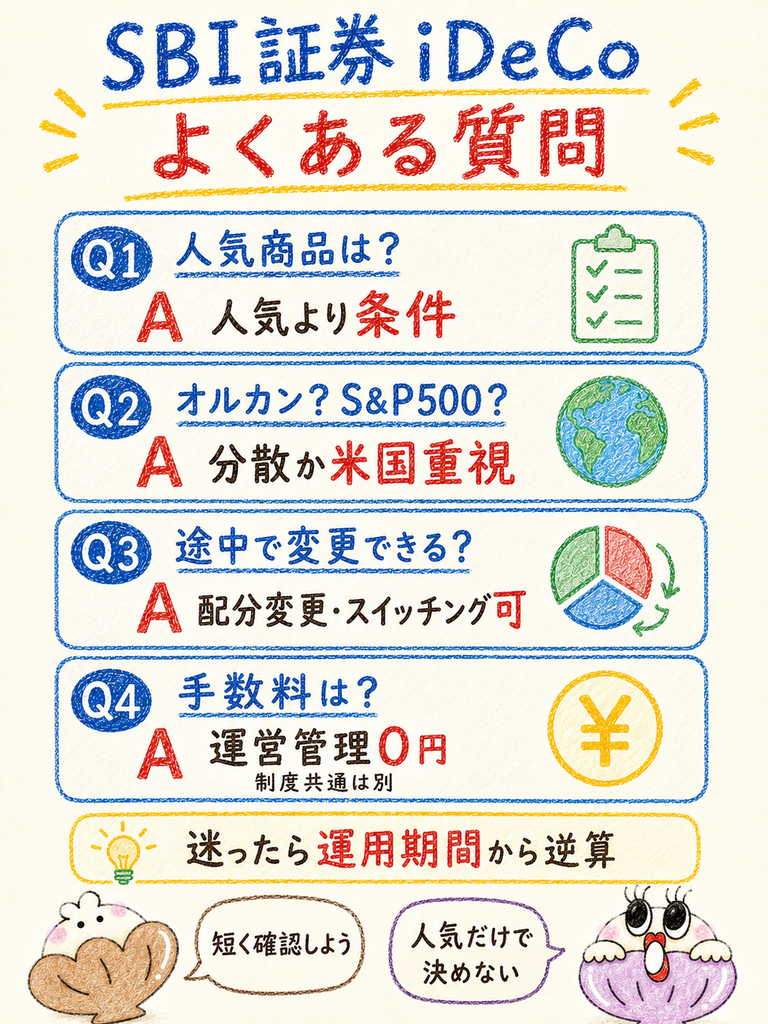
ここでは、SBI証券のiDeCo商品選びでよく寄せられる疑問を5つ取り上げます。いずれも本記事で扱った数値をもとに、要点を簡潔にまとめました。
投資信託には元本割れのリスクがあり、記載内容は将来の運用成果を保証するものではありません。回答内の信託報酬・手数料は2026年9月時点の確認値です。
本文で解説した内容と重複しない範囲で、判断に直結する疑問を選びました。
SBI証券iDeCoで一番人気の商品は何ですか?
人気度は集計方法や時期によって変わるため、本記事では順位ではなく資産タイプ別に整理しています。
低コスト帯の代表例は、eMAXIS Slim 全世界株式(除く日本)の信託報酬0.05775%以内です。eMAXIS Slim 米国株式(S&P500)は0.0814%以内です(2026年9月時点)。
人気度は将来の成績を保証しないため、運用期間と値下がり許容度から選んでください。
オールカントリーとS&P500はどちらがいいですか?
どちらが優れているかを断定することはできません。全世界株式型は投資先が世界に分散し、米国株式型は米国に集中するという違いがあります。
なお、SBI証券のiDeCoの商品一覧にオール・カントリーはありません(2026年10月5日確認)。
全世界株式型はeMAXIS Slim 全世界株式(除く日本)が0.05775%以内です。米国株式(S&P500)は0.0814%以内です。
値動きの幅を抑えたいなら分散度の高い全世界株式型、という考え方が一つの判断軸になります。
iDeCoの商品は途中で変更できますか?
変更できます。今後の掛金の振り分けを変える「配分変更」と、すでに購入した資産を別の商品に預け替える「スイッチング」の2種類があります。
ただしスイッチングは売却と買付を伴う手続きのため、頻繁に繰り返すのは避けたほうが無難です。年1回程度や年代の節目での見直しが現実的でしょう。
SBI証券のiDeCoに手数料はかかりますか?
SBI証券の運営管理手数料は加入時・運用時とも0円です。
ただし制度共通の費用として、国民年金基金連合会へ月105円(年1,260円)、事務委託先金融機関へ月66円(年792円)が別途かかります。
これらはどの金融機関でiDeCoを利用しても発生する費用です。
楽天証券とSBI証券のiDeCoはどちらがおすすめですか?
運営管理手数料はSBI証券が0円、楽天証券も無料のため、コスト面では差がつきません。商品数はSBI証券が38本(2026年10月時点・セレクトプラン)、楽天証券が32商品です。
自分が持ちたい資産タイプの商品が揃っているかで判断するのが現実的な選び方になります。
まとめ|SBI証券 iDeCo 商品ランキングは条件を整理して自分に合う選択をしよう
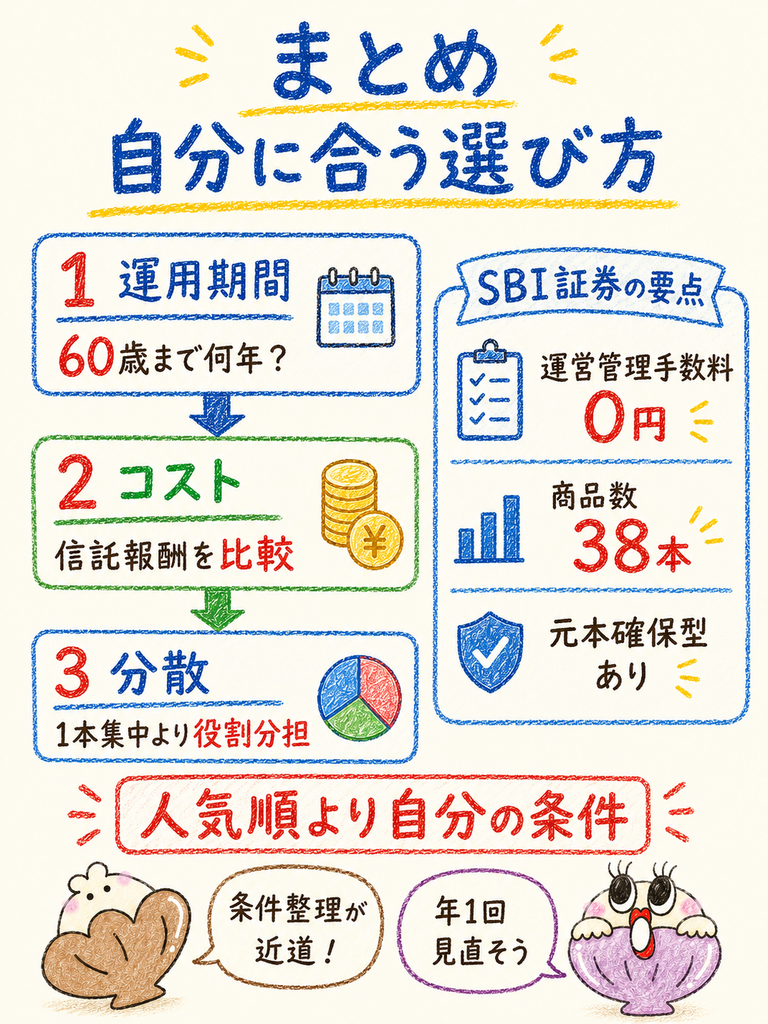
商品選びの最短ルートは、ランキングではなく運用期間・信託報酬・分散の3点で絞り込むことです。運営管理手数料0円は共通なので、差がつくのは商品選びの精度です。
全世界株式型はeMAXIS Slim 全世界株式(除く日本)が0.05775%以内です。米国株式型はS&P500連動型が0.0814%以内で選べます。
バランス型は0.143%以内から選択できます。値動きを抑えたい人には、元本確保型のあおぞらDC定期(1年)も用意されています。
年代別の配分は、60歳まで20年以上あれば株式型中心が起点です。10〜20年なら株式型とバランス型の組み合わせを検討します。
10年未満ならバランス型と元本確保型が中心になります。値下がりを避けたい場合は、年代にかかわらず値動きを抑えた配分を検討しましょう。
最後に確認しておきたいこと
- 投資信託には元本割れのリスクがあり、ランキングは将来の成績を保証しません
- iDeCoは原則60歳まで引き出せないため、掛金は生活資金に余裕がある範囲で設定してください
- 信託報酬は2026年9月時点、商品数は2026年10月時点の確認値です。最新情報は公式サイトでご確認ください
商品選びの判断材料が揃ったら、あとは実際のラインアップで最新の信託報酬を確認するだけです。運営管理手数料0円なので、まずは条件を見比べるところから始めてみましょう。
順位より自分の条件で選ぶ、っていう意味がやっと分かったよ。
そこが決まれば38本でも迷わないよ。年1回の見直しも忘れずにいこう。