「Oliveはやめたほうがいい」という声を見て、申し込みを迷っている方は多いですよね。結論から言うと、Oliveが不向きになる条件はかなりはっきりしています。
最大の分かれ目は、三井住友銀行をメインバンクにできるかどうかです。ここが噛み合えば便利ですが、噛み合わないと手間だけが増えてしまいます。
この記事では2026年8月時点の公式情報をもとに、やめたほうがいいと言われる理由を6つに整理しました。まずは下の診断で、あなたの場合はどうなるかを確かめてみてください。
Oliveおすすめ度診断|あなたはOliveに向いている?
3つの質問に答えると、あなたの場合の診断結果が出ます。
Oliveの利点を活かしやすいタイプです
三井住友銀行がメインなら、口座・カード・Vポイントを1つのアプリでまとめられます。Olive一般は年会費が永年無料で、基本還元率は0.5%。対象のコンビニ・飲食店でスマホのタッチ決済を使えば最大8%まで狙えます(2026年8月時点)。
まずは支払いモードをクレジットに固定し、カードをApple PayやGoogle Payに登録するところから始めると迷いません。選べる特典を毎月1つ選ぶ習慣もあわせて作っておきましょう。
三井住友カード(NL)から始めるのが無難です
銀行をこれから移す段階なら、年会費永年無料の三井住友カード(NL)でも通常還元0.5%・対象店舗7%(スマホのタッチ決済またはモバイルオーダー)が受けられます(2026年8月時点)。口座を移せた時点でOliveへ切り替えても遅くありません。
先に還元の使い勝手を試し、あとから銀行をまとめる順番なら失敗しにくいでしょう。記事内の「Oliveと三井住友カード(NL)の違い」も読んで比べてみてください。
今のところOliveは向いていません
Oliveは三井住友銀行の口座が前提のサービスです。銀行を変えないなら、還元も特典も届きにくくなります。2年以上入出金がない口座は年1,100円(税込)の未利用口座管理手数料の対象になり得ますが、残高1万円以上などの免除条件があります(2026年8月時点)。
無理にまとめず、今使っている銀行と相性のよいカードを選ぶほうが手間もコストも抑えられます。Vポイント自体を貯めたい場合は、カード単体での利用も検討してみてください。
※あくまで簡易診断です。実際の還元額・条件は利用状況により異なります(数値は2026年8月時点)。
診断で「向いていない」って出たんだけど、Oliveってそんなに使いにくいの?
使いにくいというより、銀行を変えない人だと利点が届きにくいんですよ。条件がハマる人にはとても便利なサービスです。

2級ファイナンシャル・プランニング技能士(FP2級)
曽根原淳子
大手通信会社に所属し、現在は金融事業会社に出向。金融領域の業務に従事しながら、FP2級に加え、証券外務員一種・二種、貸金業務取扱主任者などの資格を取得し、資産運用から証券、融資まで幅広い金融知識を有する。
私生活では、マイルやポイントを貯める「ポイ活」を実践。投資信託を中心に資産運用にも取り組み、投資歴は8年。金融業務で培った専門知識と実体験を活かし、資産形成やポイ活など、暮らしに役立つお金の情報をわかりやすく伝えることを大切にしている。
【結論】Oliveは口座・カード・ポイントをまとめたい人には便利
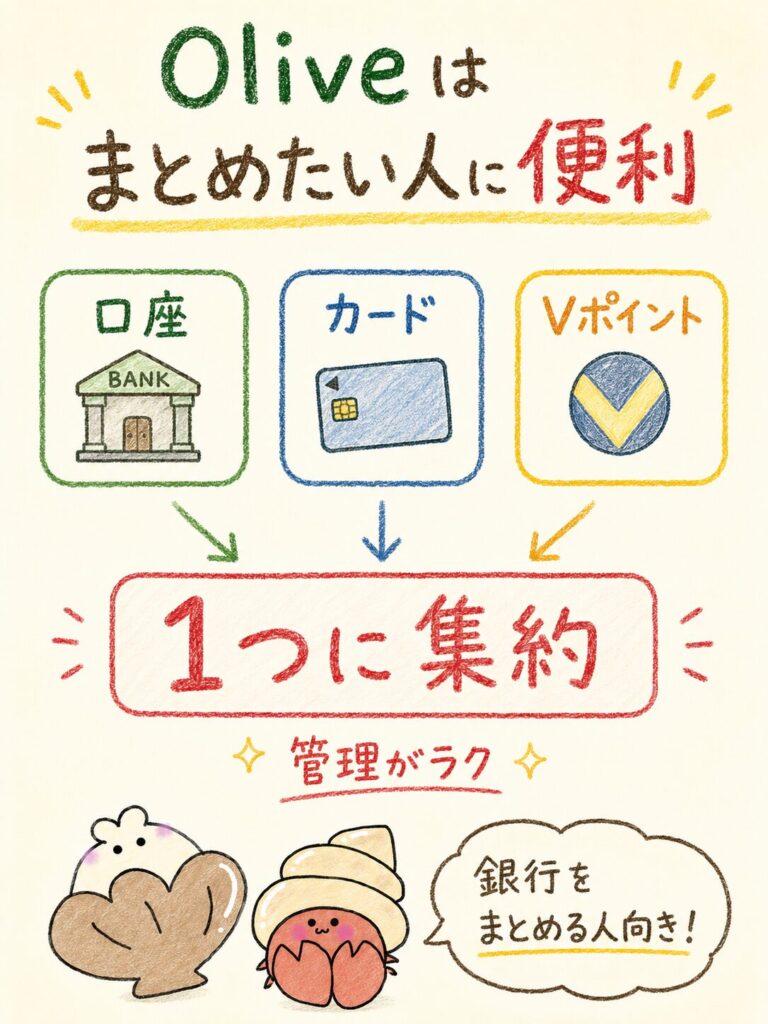
Oliveとは、三井住友銀行の口座とカード機能を1つにまとめた総合金融サービスです。1枚のカードでデビット・クレジット・ポイント払いを切り替えて使えます。
三井住友銀行をメインバンクにできる人なら、口座とカードの管理がまとめて楽になります。逆に銀行を変える気がない人には、便利さがほとんど届きません。
Oliveのアカウントランクは一般・ゴールド・プラチナプリファード・Visa Infiniteの4種類です。一般ランクは年会費が永年無料で、利用額の条件もありません(2026年8月時点)。
| 項目 | Olive 一般 | Olive ゴールド | Olive プラチナプリファード | Olive Visa Infinite |
|---|---|---|---|---|
| カードフェイス | 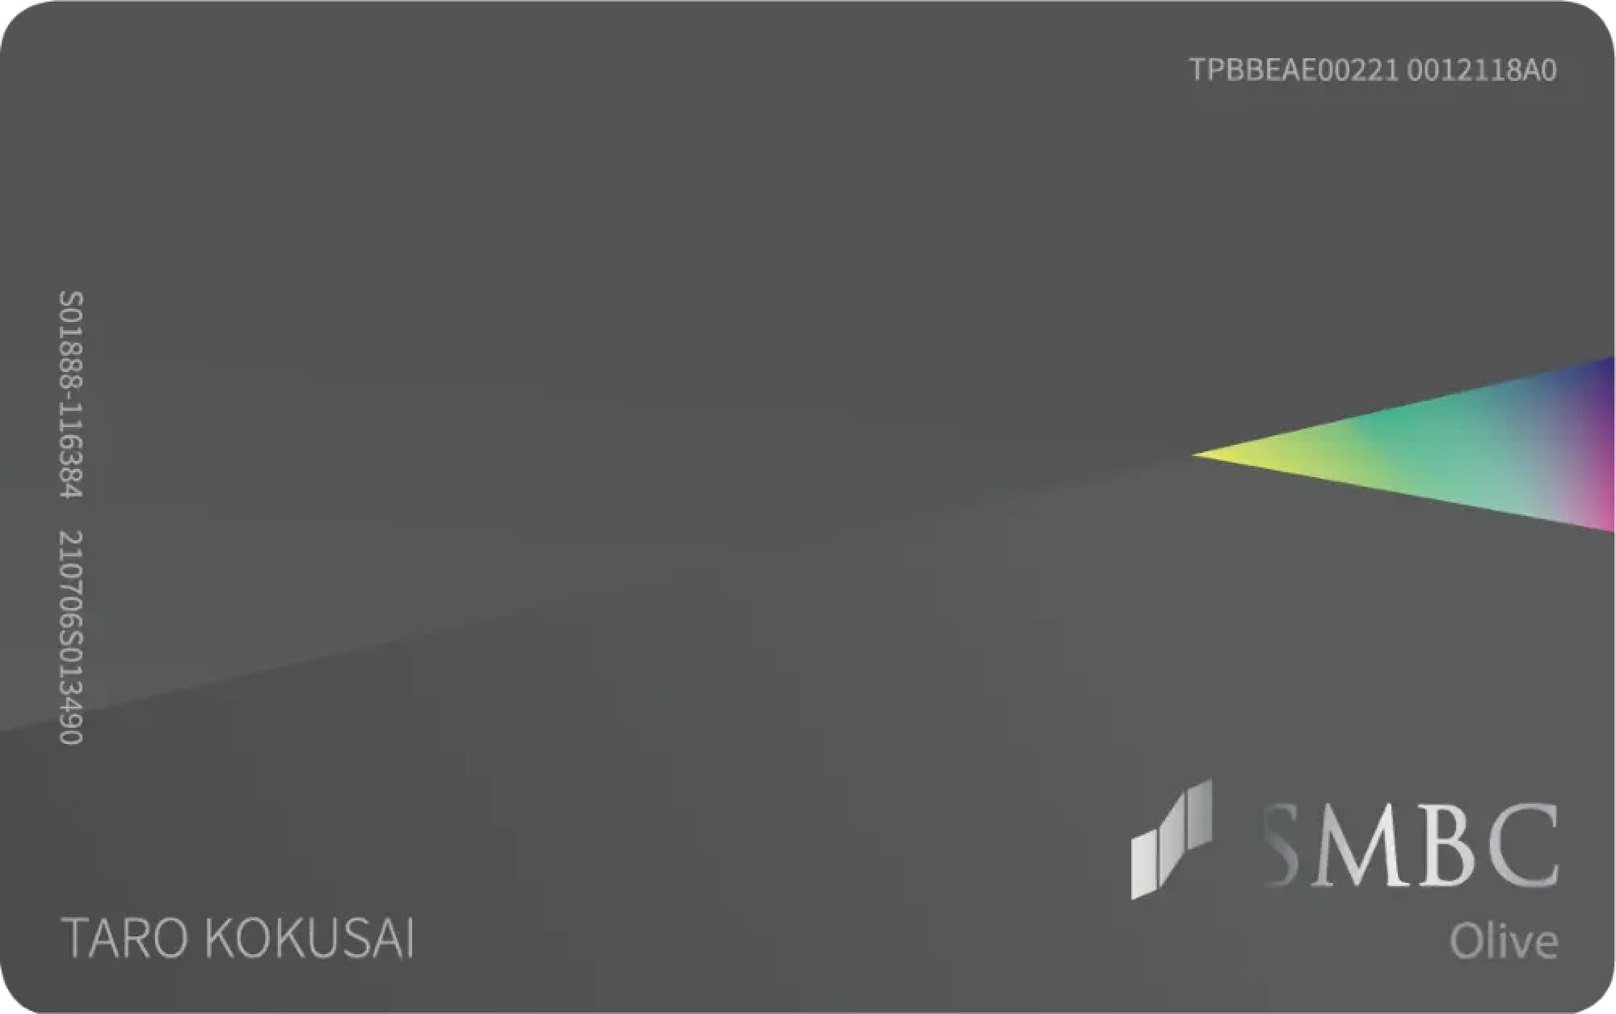 | 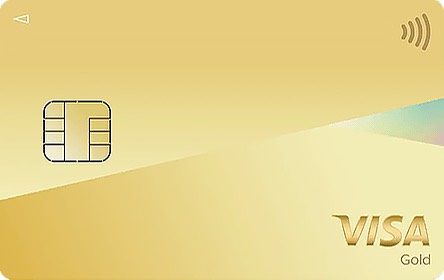 | 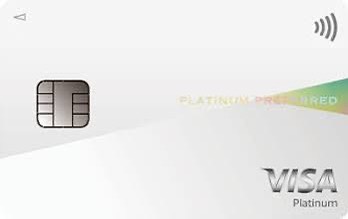 | 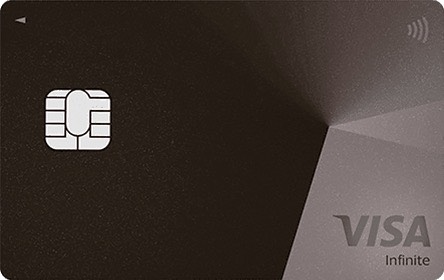 |
| 年会費(税込) | 永年無料 | 5,500円(年100万円で翌年以降無料) | 33,000円 | 99,000円 |
| 基本還元率 | 0.5% | 0.5% | 1.0% | 1.0% |
対象のコンビニ・飲食店では、スマホのタッチ決済またはモバイルオーダーを使うと最大8%まで上がります。ポイント払いモードの還元率はランクを問わず0.5%です。
やめたほうがいいと言われる理由の多くは、この「銀行が前提」という設計と「還元条件の細かさ」から生まれています。まずは主要スペックを数値で押さえておきましょう。
<前提・費用>
- 必須条件:三井住友銀行の口座開設(=銀行を寄せられるかが分かれ目)
- 年会費:一般は永年無料(条件なし)/ゴールド5,500円(年100万円で無料)
- 国際ブランド:Visaのみ
<還元>
- 基本還元率:一般・ゴールド0.5%/プラチナ・Infinite 1.0%
- 対象店舗:スマホのタッチ決済で最大8%(セブンは条件達成で最大11%)
- SBI証券クレカ積立:一般0.5%〜プラチナ最大3.0%(年間利用額に連動)
<機能>
- 支払いモード:クレジット/デビット/ポイント払いの3種を切替
- 選べる特典:毎月1つ選択(上位ランクは2〜3つ)
年会費の心配がないのは一般ランクだけです。ゴールド以上を選ぶと年間利用額の条件が加わるため、まずは一般で始めるのが安全だと考えてください。
Oliveフレキシブルペイ
1枚でクレジット・デビット・ポイント払いが全部使い分けできる!SBI証券のクレカ積立との相性も抜群だよ!
| メリット | デメリット |
|---|---|
| 年会費が永年無料でコストゼロ クレジット・デビット・ポイント払いが1枚で切り替え可能 SBI証券のクレカ積立でポイントが貯まる | 基本還元率が0.5%とやや低め 三井住友銀行の口座開設が必須 |
| 年会費 | 永年無料 |
|---|---|
| クレカ積立還元率(初年度) | 0.5% |
| クレカ積立還元率(2年目以降・条件達成) | 0.5%(前年度年間利用10万円以上) |
| クレカ積立還元率(2年目以降・条件未達成) | 0%(前年度年間利用10万円未満) |
| コンビニ・飲食店タッチ決済 | 最大7%還元 |
やめたほうがいい人
Oliveをやめたほうがいい人とは、三井住友銀行を使う予定がなく、支払い方法の管理も増やしたくない人です。この2つが重なると、負担だけが残ります。
給与受取や公共料金の引き落としを別の銀行で完結させている場合、Oliveのために口座をもう1つ増やすことになります。口座が分散すると、残高の把握が面倒になりがちです。
さらに、カード現物のタッチ決済では最大8%還元が受けられません。スマホ決済を使わない人だと、還元は基本の0.5%にとどまります。
国際ブランドがVisaのみである点も見逃せません。すでにMastercardやJCBで固めている人は、ブランドの分散という目的では選べないわけです。
支払いモードを毎回意識するのが煩わしいと感じる人にも、フレキシブルペイの良さは伝わりにくいでしょう。この場合は無理に切り替えず、今のカードを使い続けるほうが安全です。
- 三井住友銀行を使う予定がない人(口座が眠るだけ)
- カード現物で支払いたい人(最大8%が届かず0.5%どまり)
- Mastercard/JCBで固めたい人(VisaのみでNG)
- 支払いモードを毎回意識するのが煩わしい人
Oliveが向いている人
Oliveが向いている人とは、三井住友銀行をメインバンクにしていて、Vポイントも合わせて貯めたい人です。前提条件が最初から揃っているためです。
給与受取や口座振替をすでに三井住友銀行で行っているなら、Oliveへの切り替えで管理画面が1つに集約されます。残高もポイントも同じアプリで確認できます。
還元面でも相性が良く、対象のコンビニ・飲食店ではスマホのタッチ決済で最大8%まで狙えます。セブン-イレブンでは条件を満たすと最大11%で、支払いを寄せるほど差が出ますよ。
SBI証券でクレカ積立をする人も適しています。年間カード利用額に応じて、一般0.5%、ゴールド最大1.0%、プラチナプリファード最大3.0%の還元が受けられるからです。
選べる特典を毎月1つ選ぶ手間さえ許容できれば、対象のコンビニ・飲食店で+1%の上乗せも積み上がります。手間を還元に変えられる人ほど得をする設計だと考えてください。
一般ランクは年会費が永年無料なので、条件が合いそうならまず一般で始めて、使い勝手を確かめてからランクを上げるのが現実的です。
- 三井住友銀行をメインバンクにしている人
- Vポイントも合わせて貯めたい人
- スマホのタッチ決済を日常的に使える人
- SBI証券でクレカ積立をする人
申込条件や特典の詳細はOlive公式サイトでも確認できます。
三井住友カード(NL)のままでもよい人
三井住友カード(NL)のままでよい人とは、Vポイントは貯めたいが銀行は変えたくない人です。カード単体で還元の中心部分は受け取れます。
三井住友カード(NL)は年会費が永年無料で、通常還元率は0.5%です。対象のコンビニ・飲食店ではスマホのタッチ決済で7%、家族ポイントを合わせると最大12%まで上がります(2026年8月時点)。
Oliveと違って銀行口座の指定がないため、引き落とし口座は今使っている銀行のままで構いません。この自由度は、生活導線を変えたくない人には大きな利点です。
一方で、口座残高やポイントを1つのアプリでまとめる体験は得られません。あくまで「カードだけを追加する」選択だと理解しておきましょう。
将来的に三井住友銀行へ移す可能性があるなら、先にNLで使い勝手を確かめる順番でも遅くはありません。カードから始めて、あとで環境を整えるほうが失敗しにくいですね。
Oliveおすすめ度診断
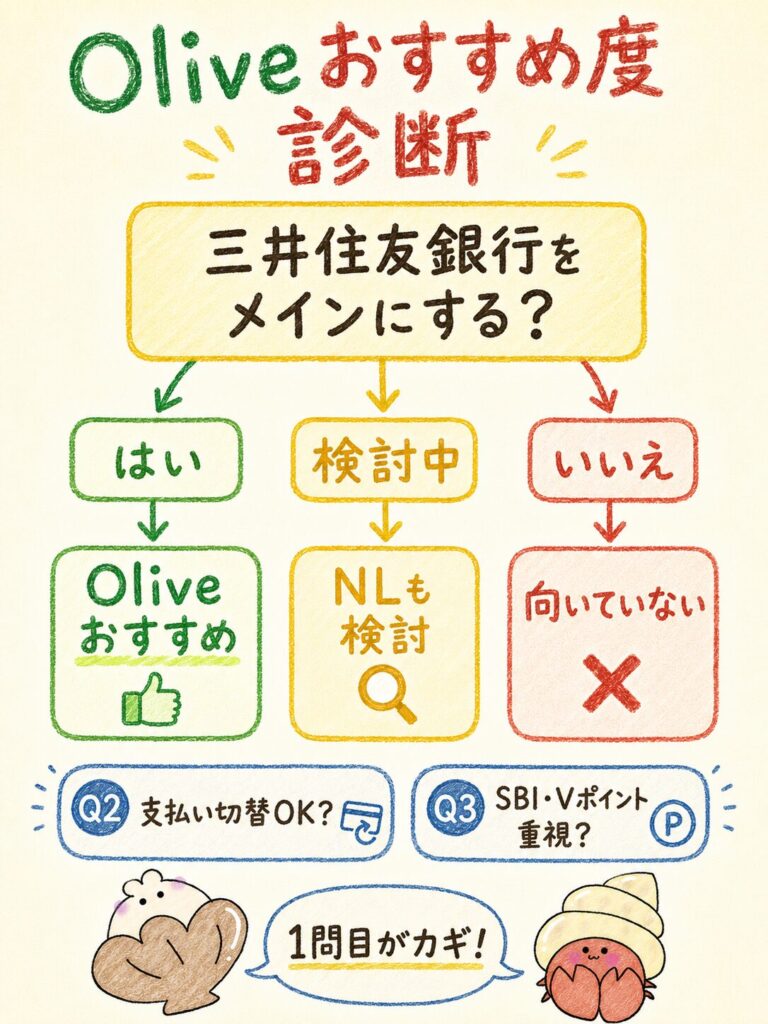
Oliveおすすめ度診断とは、3つの質問だけで自分に向くかどうかを判定する簡易チェックです。判定を決めるのは実質1問目だけです。
三井住友銀行をメインバンクにするかどうかが、Oliveの向き不向きをほぼ決めます。還元も特典も、この口座を持っていることが前提だからです。
そのため診断では1問目を支配的な配点にしています。2問目と3問目は補助的な確認で、結論を覆さない設計ですね。
JavaScriptが動かない環境でも判断できるよう、同じロジックを下の判定テーブルにも載せました。自分の回答を当てはめて確認してみてください。
| Q1:三井住友銀行をメインにするか | 判定 | 理由 |
|---|---|---|
| すでに給与受取や引き落としで使っている | Oliveがおすすめ | 口座・カード・Vポイントの集約効果をそのまま受け取れる |
| 今は違うが移してもよい | 三井住友カード(NL)でも十分 | 銀行移行が終わるまではカード単体のほうが手間が少ない |
| 別の銀行を使い続ける予定 | Oliveは向いていない | 口座が前提のため還元・特典が届かず、口座を放置した場合の管理も必要になる |
Q2とQ3は、上の判定を微調整するための補助質問です。回答が変わっても判定区分そのものは動きません。
三井住友銀行をメインにするか回答
1問目は、三井住友銀行をメインバンクにするかどうかを聞いています。ここが診断の結論を決める中心の質問です。
Oliveは三井住友銀行の口座開設が必須で、口座とカードが一体で提供されます。つまり口座を使わない前提だと、サービスの土台そのものが欠けてしまいます。
「すでに使っている」を選んだ場合、給与受取や口座振替の実績があるはずです。選べる特典の「給与・年金受取特典」も達成しやすく、毎月の選択が無駄になりません。
「移してもよい」を選んだ場合は、移行が終わるまでの期間が空白になります。その間はカード単体で使えるNLのほうが、手続きの負担が小さくて済むでしょう。
「別の銀行を使う」を選ぶと、口座は開いたまま眠りやすくなります。2年以上入出金がなければ未利用口座管理手数料の対象になり得るため、放置しない前提が必要です。
迷ったときは、直近3か月の給与振込先を思い出すのがいちばん確実です。そこが三井住友銀行でないなら、無理に移す必要はありません。
スマホのタッチ決済が使えるかを回答
2問目は、スマホのタッチ決済を使えるかを聞いています。Oliveの高還元は、ここが前提条件になっています。
対象のコンビニ・飲食店での最大8%還元は、スマホのVisaのタッチ決済・Mastercardタッチ決済、またはモバイルオーダーでの支払いが条件です。カード現物のタッチ決済やiD、カードの差し込み、磁気取引は対象外です。
つまりApple PayやGoogle PayにOliveを登録し、スマホをかざして支払う運用ができるかどうかで、受け取れる還元が0.5%と8%に分かれます。
「カード現物で支払いたい」人の場合、対象店舗でも通常の0.5%どまりになります。高還元を目的にOliveを選ぶ意味は薄くなるでしょう。
なお8%還元はクレジットモードでの支払いが対象で、デビットモードでの支払いは1.5%還元になります。ポイント払いモードは対象外です。
この質問の回答は判定区分を変えません。あくまで、使い始めたあとの運用イメージを持ってもらうための確認です。
SBI証券・Vポイント連携の重視度を回答
3問目は、SBI証券のクレカ積立とVポイントをどれだけ使うかを聞いています。ここは還元額の上振れに関わる部分です。
SBI証券のクレカ積立は、カードランクと年間カード利用額の組み合わせで還元率が決まります。
一般は年間10万円以上の利用で0.5%、ゴールドは年間100万円以上で1.0%、プラチナプリファードは年間500万円以上で3.0%です(2026年8月時点)。
さらにOlive資産運用サービスに申し込み、資産運用特典の条件を達成すると最大2%が上乗せされます。公式の「最大6%」はVisa Infiniteで年間700万円以上利用した場合の数値なので、混同しないようにしましょう。
積極的に活用したい人ほど、Oliveでまとめる価値は高くなります。積立とポイント確認を同じ環境でできるからです。
一方、投資をしない人でもOliveが無意味になるわけではありません。対象店舗の還元と口座管理の集約だけでも、日常の使い勝手は改善します。
ただし、投資による還元は元本割れリスクと切り離せません。積立額そのものは値動きの影響を受けるため、還元率だけで判断しないようにしてください。
3問聞かれたのに、実質1問目だけで決まっちゃうんだね。
そこがOliveの本質なんですよ。あとの2問は、使い始めてからの過ごし方をイメージしてもらうための確認です。
Oliveはやめたほうがいいと言われる理由
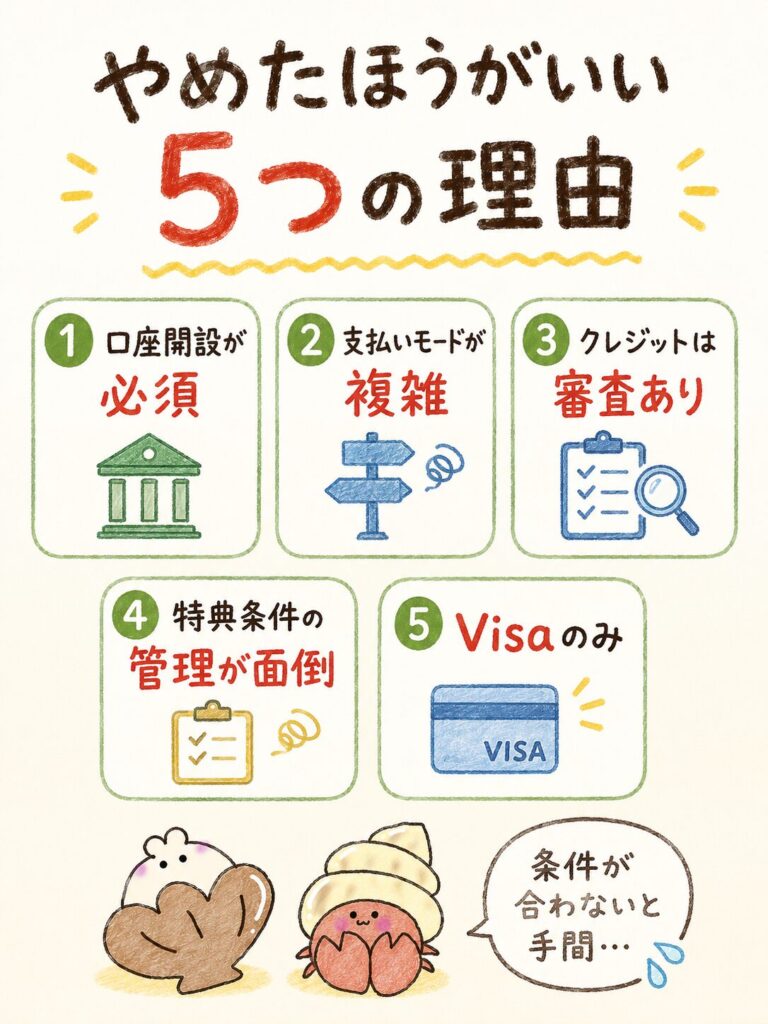
Oliveがやめたほうがいいと言われる理由は、便利さの裏側に「条件の多さ」があるからです。理由は大きく6つに整理できます。
多くの不満は、三井住友銀行を使わない人がOliveを選んだときに集中しています。前提が合わない状態では、還元も特典も受け取りにくいのです。
ネット上には「手数料で数千円損する」といった強い表現も見かけます。実際の未利用口座管理手数料は年1,100円(税込)で、しかも免除条件があるため、誇張された数字が独り歩きしている面もあります。
ここからは6つの理由を1つずつ確認していきます。自分に当てはまるかどうかを基準に読み進めてください。
- ① 三井住友銀行の口座が前提になる
- ② 最大8%還元はスマホ決済・モバイルオーダー限定
- ③ 3つの支払いモードが分かりにくい
- ④ クレジットモードには審査がある
- ⑤ 特典条件の管理が複雑(毎月1つ選ぶetc.)
- ⑥ 国際ブランドがVisaのみなど選択肢に制約
- 6つの不満は銀行を寄せない人に集中している
- 「手数料で数千円損」は誇張→ 未利用口座管理手数料は年1,100円
- しかも残高1万円以上などで免除される
- 条件がハマる人には、いずれも問題にならない
三井住友銀行口座が前提になる
最大の理由は、Oliveの利用に三井住友銀行の口座開設が必須である点です。カードだけを単独で持つことはできません。
すでに別の銀行で生活が回っている人にとって、口座を新しく作るのは小さくない手間です。給与受取や口座振替の変更まで含めると、作業は数日にわたることもあります。
しかも、口座を開いただけで放置すると別の問題が生まれます。最後の取引またはOliveアカウントの提供開始から2年以上入出金がない口座は、年1,100円(税込)の未利用口座管理手数料の対象になり得ます。
ただし免除条件があり、残高が1万円以上ある、同一支店に定期預金や証券仲介口座などがある、借り入れがある、18歳未満のいずれかに当てはまれば対象外です。対象になる場合は事前にメールで案内があり、約3か月以内に入出金か解約をすれば手数料はかかりません。
つまり「作って放置すると必ず取られる」わけではなく、1万円ほど残しておけば実質的な負担は生じません。とはいえ口座を主役にできるかどうかが、Oliveを選ぶ前の最初の関門になります。
最大8%還元はスマホのタッチ決済・モバイルオーダー限定
2つ目の理由は、目玉の最大8%還元がスマホ決済限定であることです。ここを勘違いすると還元が16分の1になります。
対象のコンビニ・飲食店で最大8%(通常0.5%+7.5%)が付くのは、スマホのVisaのタッチ決済・Mastercardタッチ決済、またはモバイルオーダーで支払った場合です。
カード現物のタッチ決済、iD、カードの差し込み、磁気取引はいずれも対象外で、通常の0.5%還元にとどまります。公式の注意事項にも明記されている条件です
また8%が付くのはクレジットモードでの支払いに限られ、デビットモードは1.5%、ポイント払いモードは対象外です。1回の支払いが概ね1万円を超えると、店側の都合でカードを挿す決済に切り替わり対象外になる場合もあります。
Apple PayやGoogle PayにOliveを登録して使える人には大きな武器ですが、カード現物で支払いたい人にはこの高還元は届きません。スマホ決済に抵抗があるなら、Oliveの一番の魅力は使えないと考えてください。
フレキシブルペイの支払いモードが分かりにくい
3つ目の理由は、フレキシブルペイの支払いモードが直感的に分かりにくいことです。1枚で3つの役割を持つ設計ゆえの難しさですね。
Oliveのカードはデビット・クレジット・ポイント払いの3モードを備え、アプリやWebで自由に切り替えられます。便利な一方で「今どのモードか」を常に把握する必要があります。
たとえばクレジットのつもりで使ったのにデビットのままだと、口座から即時に引き落とされます。残高が足りなければ決済が通らないこともあります。
公式でも、店舗からの売上承認が届くタイミングによって利用時と異なるモードで明細に計上される場合があると案内されています。買い物の前に、アプリで現在のモードを確認する習慣を付けてください。
家計管理の視点では、この3モードは強みにもなります。使い分けができる人には便利で、面倒に感じる人には負担という、評価が割れやすいポイントです。
クレジットモードには審査がある
4つ目の理由は、クレジットモードの利用に審査があることです。口座を作れば全機能が使えるわけではありません。
一般ランクのクレジットモードは満18歳以上が対象で、18歳未満(高校生を含む)は申し込めません。この場合はデビットモードとポイント払いモードのみの利用となります。ゴールド・プラチナプリファード・Visa Infiniteのクレジットモードは満20歳以上が対象です。
注意したいのは上位ランクの扱いです。審査結果が「クレジット機能なし」でも、選択したランクの年会費は発生します。
つまり上位ランクで審査に通らなかったとき、機能は限定されるのに費用だけ残ります。プラチナプリファードの年会費は33,000円(税込)で、影響は小さくありません。
さらに、クレジットモードの機能がないOliveはSBI証券のクレカ積立の対象外です。クレジットモードの初期設定(アクティベート)が済んでいない場合もポイント付与の対象になりません。
最初から上位ランクを狙うより、年会費無料の一般ランクで使い始めるほうがリスクは抑えられます。利用実績を作ってからランクを上げる進め方が現実的でしょう。
- 審査結果が「クレジット機能なし」でも、選んだランクの年会費は発生
- プラチナプリファードなら33,000円が費用だけ残る
- クレジットモードがないとSBI証券クレカ積立は対象外
- → まずは年会費無料の一般ランクで始めるのが安全
特典条件の管理が複雑
5つ目の理由は、特典を受け取るための条件管理が複雑なことです。放っておくと還元が伸びません。
「選べる特典」は毎月1つを選ぶ仕組みです。一般ランクの選択肢は、対象のコンビニATM手数料無料(1回)、ご利用特典(100pt)、Vポイントアッププログラム+1%、給与・年金受取特典(200pt)の4つで、それぞれ条件が異なります。
「Vポイントアッププログラム+1%」を選んだ場合、上乗せされるのは対象のコンビニ・飲食店での利用分だけです。すべての買い物の還元率が上がるわけではありません。
対象店舗の最大8%やセブン-イレブンの最大11%にも、スマホのタッチ決済・アプリ提示・ID連携といった条件が付きます。ゴールド以上を選ぶなら、年会費を無料にするための年間利用額の管理も加わります。
条件を1つずつ見れば難しくはありませんが、数が多いのは事実です。「毎月1回アプリを開いて特典を選ぶ」習慣が作れるかが分かれ目になります。
国際ブランドなど選択肢に制約がある
6つ目の理由は、選べる選択肢が少ないことです。特に国際ブランドはVisaのみに固定されます。
Oliveフレキシブルペイの国際ブランドは、ランクを問わずVisaのみです。Mastercardが必要な場面では別のカードが要ります。
海外や一部の加盟店では、ブランドを分散させておくほうが安心です。1枚に集約したい人ほど、この制約は意識しておきましょう。
家族カードにも条件があります。発行できるのは本会員がクレジットモードを利用できる場合のみで、家族カードはクレジットモードでの利用に限られます。
年会費は永年無料ですが、デビットモードだけで使っている会員は発行できません。家族で使う予定があるなら、本会員のモード選択から逆算して考えてください。
「手数料で数千円損する」って書いてる記事も見たけど、あれは本当なの?
未利用口座管理手数料は年1,100円(税込)で、残高1万円以上なら免除ですから、そこまでの額にはならないですね。数字は必ず公式の条件で確かめたいところです。
Oliveのメリット
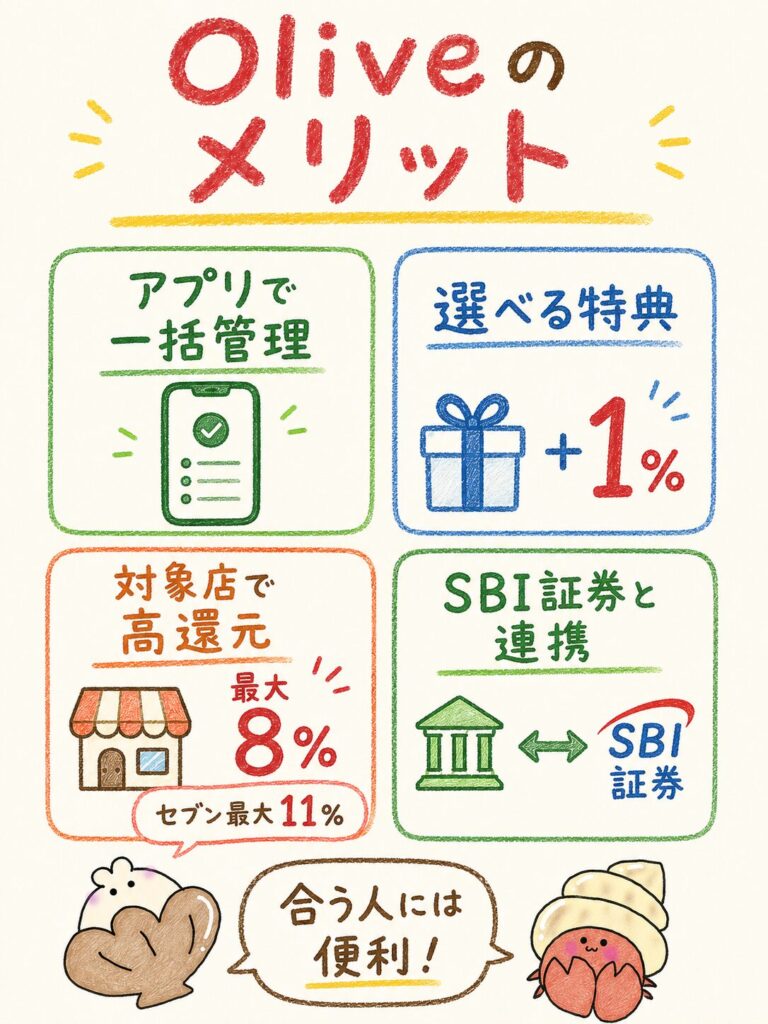
Oliveのメリットは、銀行・カード・ポイント・証券を1つの導線でまとめられることです。管理コストの削減が本体価値だと考えてください。
還元率だけを他社カードと比べると、Oliveの良さは半分しか見えません。真価は「アプリを1つ開けば残高もポイントも分かる」体験にあります。
もちろん還元も用意されています。対象のコンビニ・飲食店ではスマホのタッチ決済で最大8%、セブン-イレブンでは条件達成で最大11%まで狙えます(2026年8月時点)。
ここからは、日常で効いてくるメリットを4つに分けて確認していきましょう。デメリットとあわせて読むと、向き不向きの判断がより明確になります。
- 本体価値は銀行・カード・ポイント・証券を1アプリに集約
- 選べる特典を毎月1つ、生活に合わせて選べる
- 対象店舗でスマホのタッチ決済最大8%(セブンは最大11%)
- SBI証券クレカ積立の還元が上振れ要因になる
銀行・カード・ポイントをアプリでまとめられる
1つ目のメリットは、口座残高・カード利用・Vポイントを1つのアプリで確認できることです。情報が散らばりません。
一般的には、銀行アプリ・カードアプリ・ポイントアプリを別々に開く必要があります。Oliveならその往復が減り、月末の残高確認も短時間で終わります。
支払いモードの切り替えも同じアプリから行えます。デビット・クレジット・ポイント払いの3種を、外出先でも変更できるのは便利ですね。
筆者が実際に使ってみて助かったのは、引き落とし前の残高チェックです。カード利用額と口座残高が同じ画面にあるので、入金忘れに気づきやすくなりました。
Vポイント経済圏全体の設計を知っておくと、この集約効果はさらに理解しやすくなります。
選べる特典がある
2つ目のメリットは、選べる特典を毎月1つ選べることです。自分の生活に合う特典を選べます。
一般ランクの選択肢は、対象のコンビニATM手数料無料(1回)、ご利用特典(100pt)、Vポイントアッププログラム+1%、給与・年金受取特典(200pt)の4つで、毎月1つを選びます。プラチナプリファードとVisa Infiniteでは2〜3つを選べます。
「Vポイントアッププログラム+1%」を選ぶと、対象のコンビニ・飲食店での利用分に+1%が上乗せされます。ATMをよく使う月は手数料無料、給与受取がある月は200ptと、状況で選び分けられるのが強みです。
ポイントは「毎月選び直せる」点にあります。今月はATM手数料、来月はポイント上乗せというように、生活の変化に合わせて調整できます。
一方で、選び忘れると上乗せは発生しません。特典選択は月初にまとめて済ませるとリズムが作りやすいでしょう。
対象店舗でポイント還元を狙える
3つ目のメリットは、対象のコンビニ・飲食店で高い還元を狙えることです。日常の小口決済ほど効いてきます。
対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーを使うと、還元は最大8%になります。セブン-イレブンでの利用は条件達成で最大11%まで上がります(2026年8月時点)。
条件はスマホのタッチ決済またはモバイルオーダーであることです。カード現物のタッチ決済、カードの差し込み、iD、磁気取引、ネット決済ではこの上乗せは適用されません。
セブン-イレブンの最大11%はOliveのクレジットモード限定で、内訳はコンビニ還元8%+セブン特典2.5%+セブンマイル0.5%です。支払い時にセブン-イレブンアプリの会員コードを提示し、アプリ・カード・VポイントのID連携を済ませておく必要があります。設定をしていない場合は最大8%までです。
たとえば毎日400円のコーヒーを対象店舗で買うと、月あたり約12,000円の利用になります。8%還元なら月960円相当が戻る計算です。
ただし還元には上限や対象店舗の指定があります。必ず公式の対象店舗一覧を確認してから、支払いを寄せる先を決めてください。
SBI証券との連携がしやすい
4つ目のメリットは、SBI証券のクレカ積立と連携しやすいことです。ここが還元額の上振れ要因になります。
クレカ積立の還元率は、カードランクと年間カード利用額の組み合わせで決まります。積立額そのものは年間カード利用額の集計対象に入らない点にも注意してください。
| カード | 年間カード利用額 | ポイント付与率 |
|---|---|---|
Olive 一般 | 10万円以上/10万円未満 | 0.5%/0% |
Olive ゴールド | 100万円以上/10万円以上/10万円未満 | 1.0%/0.75%/0% |
Olive プラチナプリファード | 500万円以上/300万円以上/300万円未満 | 3.0%/2.0%/1.0% |
Olive Visa Infinite | 700万円以上/500万円以上/300万円以上/300万円未満 | 4.0%/3.0%/2.0%/1.0% |
これに加えて、Olive資産運用サービスへの申込と資産運用特典の条件達成で最大2%が上乗せされます。三井住友銀行の公式ページでは、Olive プラチナプリファードのクレカ積立は最大5.0%・年間最大60,000ポイントと案内されています(3.0%+上乗せ2.0%)。公式全体で示される「最大6%」は、Visa Infiniteの4%に上乗せ2%を足した数値なので、混同しないようにしましょう(2026年8月時点)。
年間カード利用額が300万円未満なら、プラチナプリファードの付与率は1.0%です。一般ランクとの差は0.5ポイントしかありません。
この差と年会費33,000円(税込)を比べました。
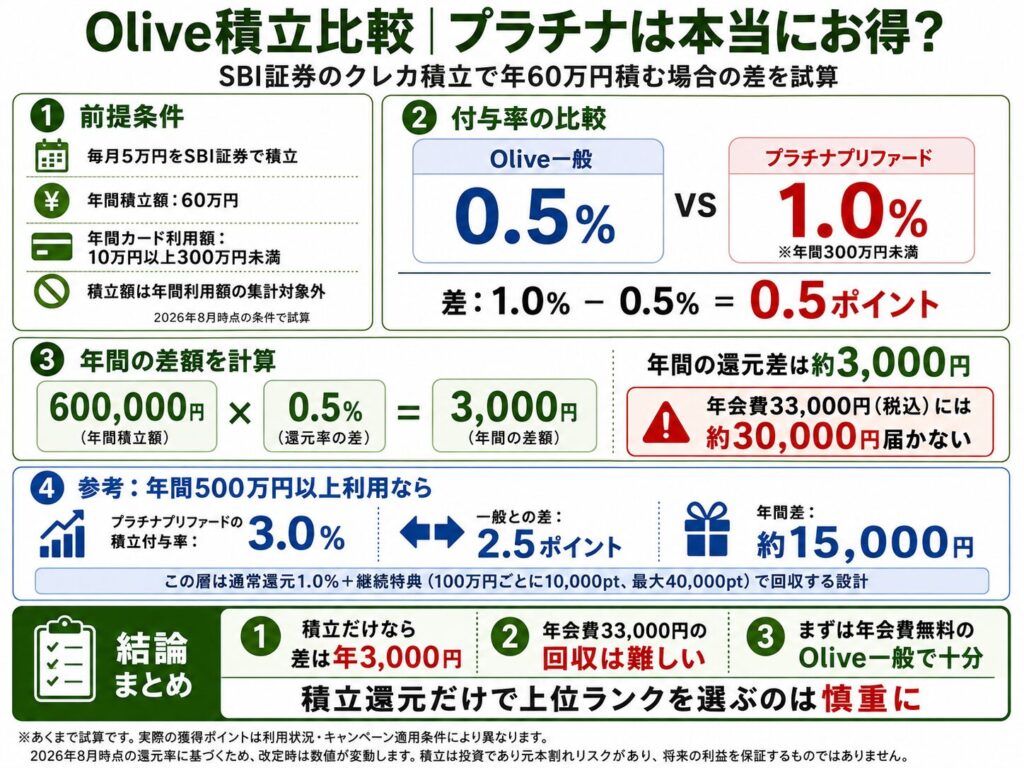
つまり、クレカ積立の還元だけで上位ランクの年会費を回収するのは簡単ではありません。積立以外の利用額や継続特典もあわせて判断する必要があります。
- 年間利用300万円未満なら、プラチナの付与率は1.0%
- 一般との差は0.5ポイントだけ
- 月5万円積立でも還元差は年約3,000円→ 年会費33,000円に届かない
- → 年間利用額が大きい人ほど上位ランクが生きる
積立の設定手順やポイント受取先の指定は、専用の解説記事にまとめています。
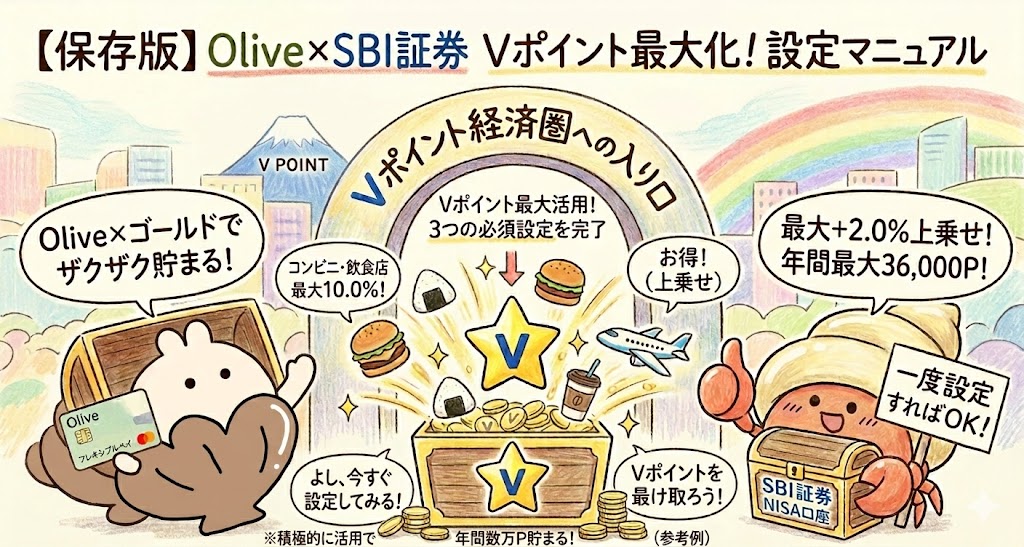
上のランクにすれば得すると思ってたけど、そう単純でもないんだね。
普段のカード利用額が大きい人ほど有利になる仕組みですね。年間300万円に届かないなら、まず年会費無料の一般ランクで様子を見るのが落ち着きます。
Oliveと三井住友カード(NL)の違い
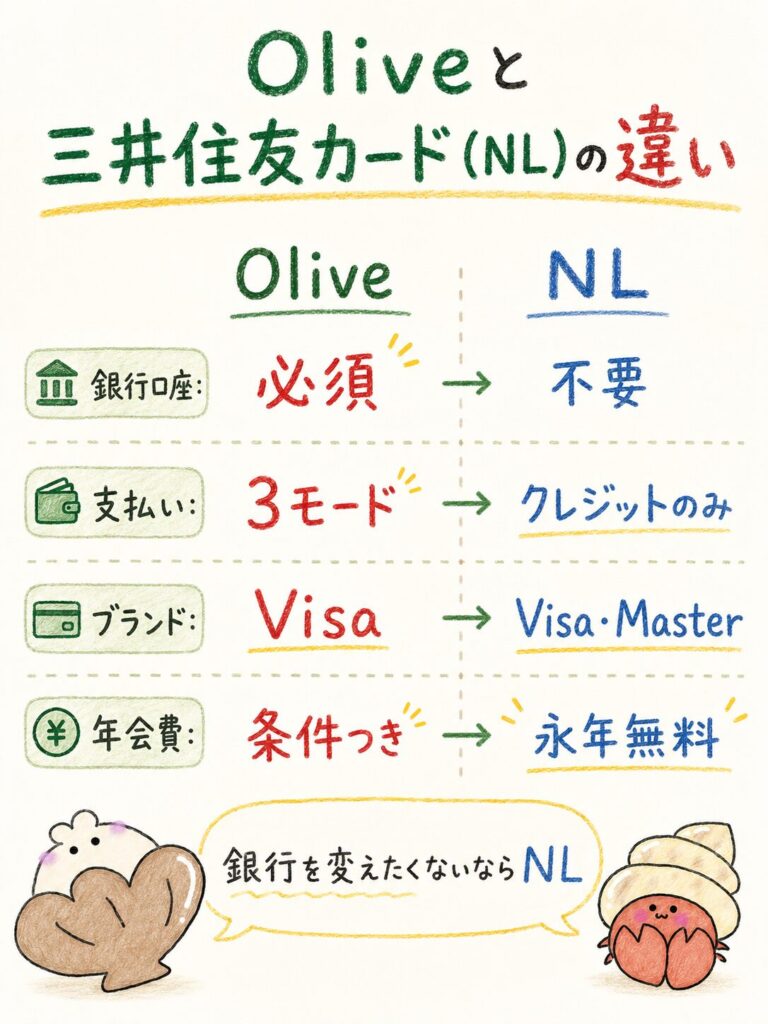
Oliveと三井住友カード(NL)の最大の違いは、三井住友銀行の口座が必要かどうかです。還元の中身はよく似ています。
銀行をまとめたいならOlive、カードだけ増やしたいならNLという選び方が基本になります。迷ったときはこの一言に戻ってください。
どちらもVポイントが貯まり、年会費も無料です。違いが出るのは口座・支払い機能・還元率の上限の3点です。
まずは主要項目を並べて比べておきましょう。
| 比較項目 | Olive フレキシブルペイ(一般) | 三井住友カード(NL) |
|---|---|---|
| カードフェイス | |  |
| 三井住友銀行口座 | 必須(口座と一体) | 不要(口座は自由) |
| 年会費 | 永年無料 | 永年無料 |
| 通常還元率 | 0.5% | 0.5% |
| 対象店舗還元 | スマホのタッチ決済・モバイルオーダーで最大8%(クレジットモード時/デビットモードは1.5%) | スマホのタッチ決済・モバイルオーダーで7% |
| 家族ポイント込みの上限 | 最大13% | 最大12% |
| セブン-イレブン | 条件達成で最大11% | 条件達成で最大10% |
| 支払い機能 | デビット・クレジット・ポイント払いの3モード切替 | クレジットのみ |
| 国際ブランド | Visaのみ | Visa/Mastercardから選択 |
| 家族カード | 本会員がクレジットモードを利用できる場合のみ発行可(年会費永年無料) | 発行可(年会費永年無料) |
数値はいずれも2026年8月時点のものです。条件は改定されることがあるため、申込前に公式ページで確認してください。
- 最大の違いは三井住友銀行口座が必要かどうか
- 銀行をまとめたい→Olive/カードだけ増やす→NL
- 還元の中身はほぼ同じ(対象店舗Olive8%・NL7%)
- NLは引き落とし口座が自由・ブランドはVisa/Master選択可
銀行口座の必要性
違いの1つ目は、三井住友銀行の口座が必要かどうかです。ここが両者を分ける最も大きな線引きになります。
Oliveは口座とカードが一体で提供されるため、口座開設が申込の前提です。すでに三井住友銀行を使っている人なら、切り替えの負担はほとんどありません。
一方、三井住友カード(NL)は引き落とし口座を自由に指定できます。地方銀行やネット銀行をメインにしている人でも、そのまま使えるわけです。
生活導線を変えたくない人にとって、この自由度は想像以上に大きな価値があります。口座を移すには給与振込や公共料金の変更が伴うからです。
将来的に三井住友銀行へ移す予定があるなら、先にNLで還元を試す順番でも構いません。銀行の移行とカードの導入は分けて考えると混乱しにくいですね。
Oliveと三井住友カード(NL)の詳しい比較は、専用記事でさらに深く整理しています。

支払い機能
違いの2つ目は、支払い機能の幅です。Oliveは3モード、NLはクレジットのみという構成になっています。
Oliveのフレキシブルペイでは、デビット・クレジット・ポイント払いをアプリで切り替えられます。使いすぎを防ぎたい月はデビットに寄せる、といった調整ができます。
ただし高還元が受けられるのはクレジットモードです。デビットモードに寄せると、対象店舗の還元は1.5%に下がる点は覚えておきましょう。
三井住友カード(NL)はクレジット専用です。シンプルな分、モードを間違える心配はありません。
ポイント払いを日常的に使いたい人には、Oliveの利便性が効いてきます。貯まったVポイントをその場で1ポイント単位の支払いに回せるからです。
ポイント・特典
違いの3つ目は、還元率の上限です。どちらもVポイントですが、上乗せ幅がわずかに違います。
対象のコンビニ・飲食店でスマホのタッチ決済を使ったときの還元は、Oliveのクレジットモードが8%、三井住友カード(NL)が7%です。セブン-イレブンでの上限もOliveが11%、NLが10%と1ポイント差になります。
家族ポイントはOliveも対象です。家族1人の登録につき+1%(最大+5%)が加算され、合計はOliveで最大13%、NL系で最大12%まで上がります。
ただし家族ポイントに登録できるのは、二親等以内で対象カードを自分名義の本会員として持っている家族です。家族カード会員は登録の対象になりません。
いずれも条件付きの上限値であり、定常の還元率は0.5%が基準です。上限だけを見て判断しないよう注意してください。
家族カード・追加カード
違いの4つ目は、家族カードの発行条件です。Oliveには前提条件が付きます。
Oliveの家族カードを発行できるのは、本会員がクレジットモードを利用できる場合のみです。デビットモードだけで使っている会員は発行できません。
年会費は永年無料で、券面はナンバーレス仕様です。家族カードで使えるのはクレジットモードのみとなります。
三井住友カード(NL)でも家族カードは発行でき、こちらはクレジット専用カードなのでモードによる制限はありません。
なお家族ポイントを狙う場合は、家族カードではなく家族それぞれが本会員としてカードを持つ必要があります。家族カードと家族ポイントは別の制度だと整理しておきましょう。
引き落とし口座
違いの5つ目は、引き落とし口座の指定です。ここは日々の運用に直結します。
Oliveはクレジットモードの支払いも三井住友銀行の口座から引き落とされます。口座とカードが一体なので、別口座を指定することはできません。
三井住友カード(NL)は引き落とし口座を自由に選べます。生活費の口座をそのまま使えるため、資金移動の手間が発生しません。
Oliveを使うなら、給与受取か定期的な入金を三井住友銀行に集める運用が前提になります。ここを整えないと、毎月の残高補充が地味な負担になります。
裏を返せば、入金を集約できる人にはメリットが大きい設計です。残高・カード利用・ポイントが同じ画面に並ぶため、家計の全体像がつかみやすくなります。
利用者の実体験|Oliveを使って不便だった点・便利だった点
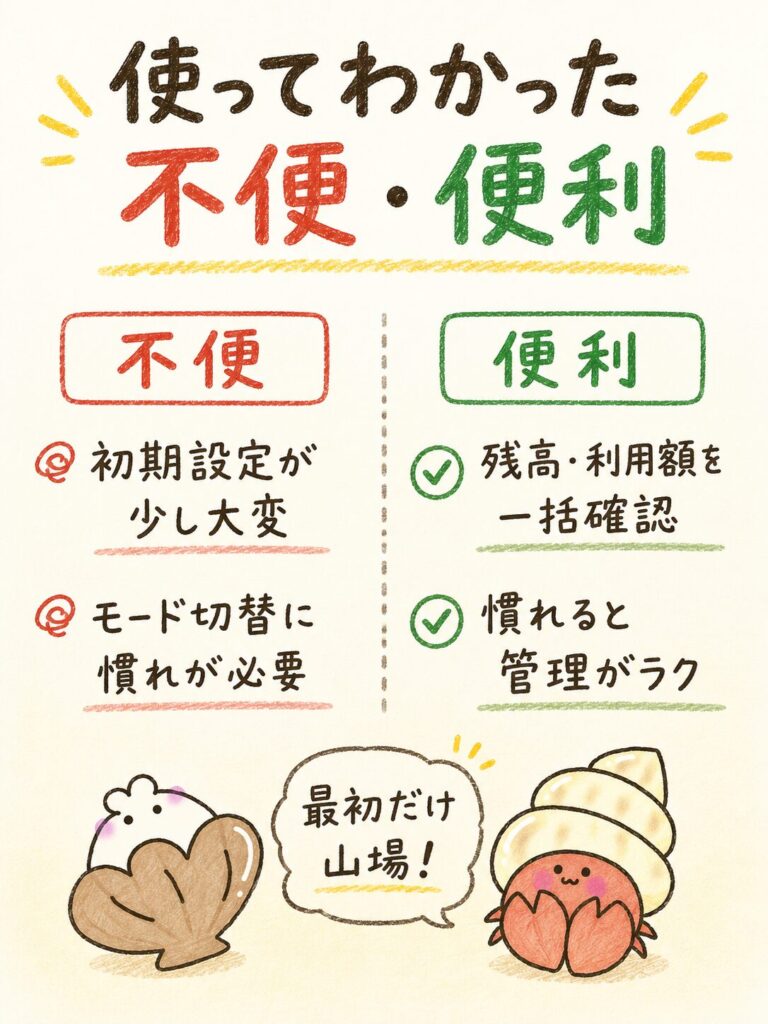
ここからは、筆者が実際にOliveを使っている人に「便利だった点・不便だった点」を直接聞いた内容を紹介します。評価ははっきり分かれました。
結論を先に言うと、分かれ目はやはり「Oliveをどこまで生活に組み込んだか」でした。口座もカードもポイントも寄せた人は満足度が高く、NISAや積立のためだけに開設した人は不満が残りやすい、という傾向です。
同じ「Olive一般・利用1〜2年」でも、満足度は8と3に割れました。以下、申込み・不便・便利の3つの場面に分けて、実際の声とあわせて確認していきます。
申込み・初期設定で感じたこと
申込みの体験は、人によって印象が大きく違いました。「思ったより早くて拍子抜けした」という声がある一方で、「手続き中の動作でつまずいた」という声もあります。
筆者が実際に申し込んだときに迷ったのは、カードランクの選び方でした。上位ランクは、審査結果が「クレジット機能なし」でも選択したランクの年会費が発生します。プラチナプリファードなら33,000円(税込)という負担です。試す前提なら、年会費が永年無料の一般ランクから始めるのが安全だと考えてください。
不便・分かりにくいと感じた点
利用者に共通していたのが、「対象店舗・還元率の確認が分かりにくい」という点でした。還元の条件が細かく、都度確認しないと覚えきれない、という声です。
還元条件の複雑さは、この記事の前半で「やめたほうがいいと言われる理由」として挙げた点とそのまま重なります。特に、支払いモードが「デビットモード」のままだと、対象店舗の最大8%還元は受けられず、デビットモードでは1.5%にとどまります
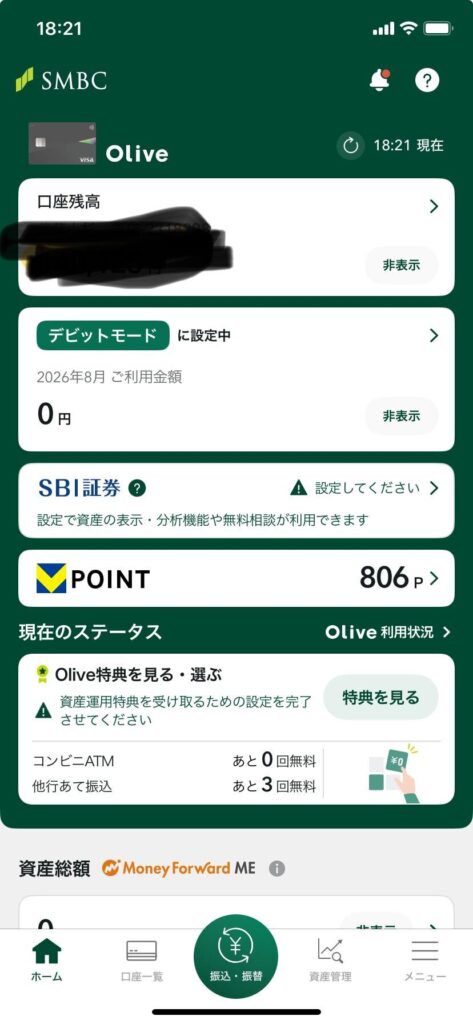
対象店舗の8%還元がクレジットモード限定である点を踏まえ、「基本はクレジットに固定する」運用に落ち着きます。モードを毎回意識したくない人ほど、この設計はつまずきやすい部分です。
便利・使ってよかったと感じた点
逆に、満足度が高かった人が挙げたのは「情報の集約」でした。口座残高だけでなく、Vポイントや他の証券口座の状況まで、同じアプリで確認できる点です。
この声は、Oliveの本体価値が「還元率の高さ」よりも「銀行・カード・ポイント・証券を1つの導線でまとめられること」にある、という前半の説明を裏づけるものでした。
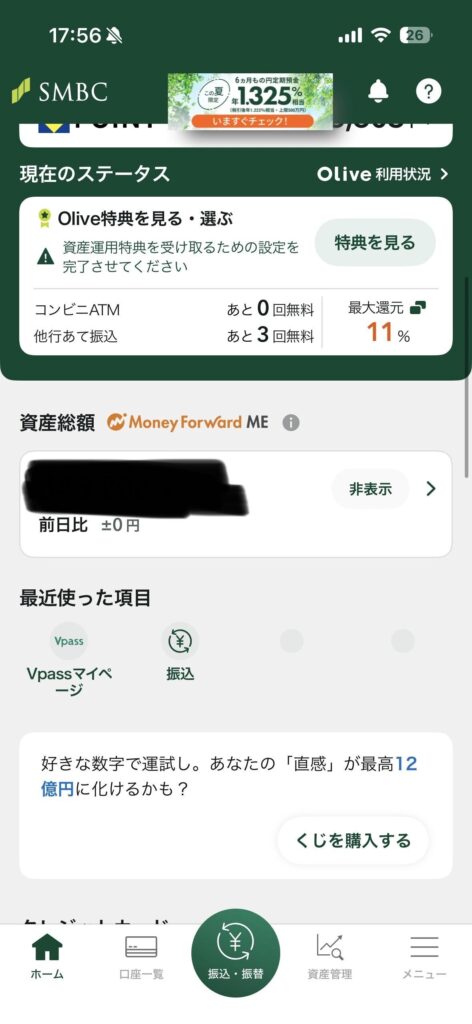
一方で、満足度が低かった人は「アプリで残高や利用状況を確認できる」点は評価しつつも、それ以外に使い続ける理由が見つからない、という状態でした。NISAのために開設したものの、還元条件が生活に合わず、便利さが届いていないケースです。
- 評価の分かれ目は「Oliveをどこまで生活に寄せたか」。積立やNISAだけの利用だと便利さが届きにくい
- 満足度が高い人が挙げたのは、還元率よりも「口座・ポイント・証券を1アプリで管理できる」集約のメリット
- 不満は「還元条件・対象店舗の分かりにくさ」に集中。2人とも同じ点を指摘していた
- 支払いモードがデビットのままだと、対象店舗でも高還元は受けられない点に注意(クレジット固定が無難)
つまり、便利か不便かはカードの性能そのものより、「自分の生活をOliveに寄せられるか」で決まります。集約したい人には強力ですが、目的が限定的な人ほど、条件の手間だけが気になりやすい、という結果でした。
Oliveをやめる・切り替える前の注意点
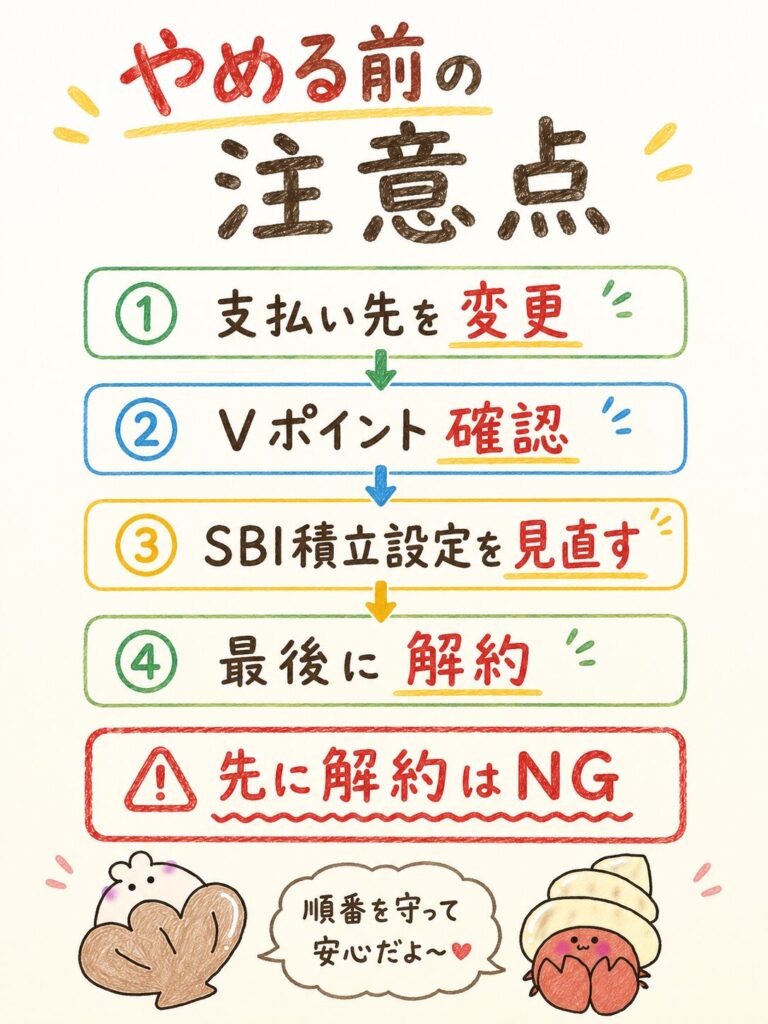
Oliveをやめる前に確認したいのは、口座・ポイント・支払い設定の3つです。順番を間違えると生活に影響が出ます。
いきなり解約するのではなく、引き落とし先の付け替えを先に済ませるのが安全です。カードが使えなくなってから慌てる事故を防げます。
Oliveは銀行機能とカード機能が一体なので、「どこまでやめるのか」を先に決める必要があります。カード機能だけ整理したいのか、口座ごと閉じたいのかで手順が変わりますよ。
ここからは、切り替え前に確認すべき4点を順番に見ていきましょう。
- クレジット/口座どこまでやめるかを先に決める(一体型のため)
- 分割・リボの残債を精算する
- Vポイント残高を使い切る/SBI証券の決済カードを変更
- 公共料金・サブスクの支払い先を付け替える(反映に1〜2ヶ月)
- 引き落としがゼロになってからカード・口座を整理する
- 引き落としが残ったままカード・口座を止めると支払い遅延扱いに
- 遅延は信用情報に影響することがある
- 必ず付け替え完了→整理の順番を守る
クレジットモードだけ解約できるか
結論として、クレジットモードを使わない運用に切り替えて、口座とデビット機能を残す形は選べます。全部を一度に手放す必要はありません。
公式でも、支払いモードとしてデビットモードまたはポイント払いモードを選択することで、クレジットモードを利用しないことが可能と案内されています。
ただし注意点があります。支払いモードをデビットにするだけならクレジット機能は残るため、月額・継続契約の支払いはクレジットモードで処理されます。SBI証券のクレカ積立も継続します。一方、クレジットモードの機能自体をなくす手続きをした場合は、家族カードもクレカ積立も利用できなくなります。
分割払いやリボの残債がある場合は、精算が終わるまで手続きが進みません。残債の有無を先に確認するのが最初の一歩になります。
手続きの可否や順序はランクによって扱いが異なる場合があります。実行前にVpassや公式の案内で最新の条件を確認してください。
銀行口座・デビット機能への影響
注意したいのは、口座を残すか閉じるかで結果が大きく変わることです。ここを曖昧にしたまま進めないでください。
口座を残す場合、デビットモードとポイント払いは引き続き使えます。給与受取や引き落としを続けるなら、口座はそのままにしておくのが自然です。
問題になるのは、口座を残したまま使わなくなるケースです。2年以上入出金がないと、年1,100円(税込)の未利用口座管理手数料の対象になり得ます。
ただし残高1万円以上、同一支店に定期預金や証券仲介口座などがある、借り入れがある場合などは免除されます。対象になる場合は事前にメールで案内があり、約3か月以内に入出金か解約をすれば発生しません。
口座を閉じる場合は、その口座を引き落とし先にしている契約をすべて洗い出す必要があります。先に付け替え、最後に口座を閉じるという順番を守りましょう。
Vポイント・SBI証券連携を確認する
見落としやすいのが、貯めたVポイントとSBI証券まわりの設定です。カードを整理する前に状況を確認してください。
Vポイントは失効の条件や利用先が決まっているため、残高があるなら先に使い切るのが安全です。少額ならポイント払いで日常の買い物に充てられます。
SBI証券でクレカ積立を設定している場合、決済カードの変更が必要になります。旧カードの登録を解除してから新カードを登録しないと、当月の買付が実施されないことがあります。
積立の付与率はカードランクと年間カード利用額で変わります。カードを変えると還元条件も変わるうえ、同じカードを2回目以降に保有した場合は入会初年度の付与率が0%になる点にも注意してください。乗り換え先のカード選びは下記の記事も参考になります。
投資部分は値動きの影響を受けるため、カード変更のタイミングと積立の停止は分けて考えるのが無難です。元本割れリスクがあることも忘れないでください。
公共料金・サブスクの支払いを変更する
最後に必要なのが、公共料金やサブスクの支払い先の付け替えです。ここが最も件数の多い作業になります。
電気・ガス・水道・通信費に加えて、動画配信や音楽サブスクの登録も対象です。少額の契約ほど忘れやすいので、明細を見ながら洗い出すのが確実です。
付け替えは各サービス側の管理画面から行います。反映までに1〜2か月かかる契約もあるため、余裕を持って進めてください。
特に年払いのサブスクや、口座振替専用の公共料金は変更申請を忘れがちです。旧カードを解約する前に、必ず明細で反映を確認しましょう。
Oliveのアプリで引き落とし項目を一覧化し、定期的な支払いに印を付けます。
三井住友カード(NL)など、継続して使う支払い手段を先に用意しておきます。
通信費・光熱費・家賃関連など、止まると困る契約を最優先で切り替えます。
変更漏れがないかを1か月分の明細で確かめ、残っていれば再度手続きします。
引き落としがゼロになったことを確認してから、解約や機能変更を行います。
引き落とし残債の注意:引き落としが残ったままカードや口座を止めると、支払い遅延として扱われる可能性があります。遅延は信用情報に影響することがあるため、必ず付け替えを完了させてから整理を進めてください。
Oliveがおすすめな人・おすすめしない人
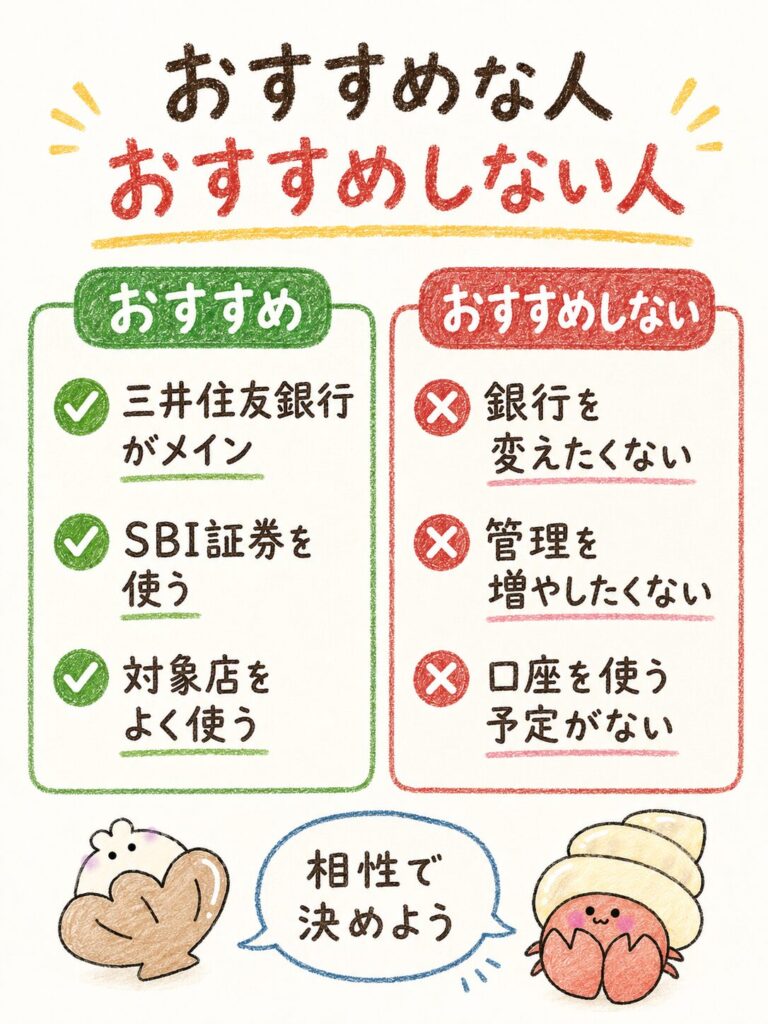
Oliveがおすすめな人とは、三井住友銀行を軸に生活の支払いをまとめられる人です。おすすめしない人はその逆になります。
「銀行を寄せられるか」「スマホ決済と条件管理を続けられるか」の2軸で、ほぼ判断が付きます。還元率の細かい差より、この2つを先に確認してください。
以下では、属性別に判定を整理しました。自分に近いパターンを探してみましょう。冒頭の診断結果と照らし合わせて確認すると、判断に迷いにくくなります。
- 三井住友銀行がメインで、SBI証券も使う人
- 対象コンビニ・飲食店をよく使い、スマホ決済ができる人
- 銀行・カード・ポイント・積立を1アプリで管理したい人
- カード現物で支払いたい/スマホ決済を使わない人
- 複数アプリや条件管理を増やしたくない人
- 口座を作っても使う予定がない人(未利用口座管理手数料の対象)
| あなたの状況 | 判定 | 理由 |
|---|---|---|
| 三井住友銀行がメイン+SBI証券も使う | Oliveがおすすめ | 口座・カード・積立を1つのアプリで管理でき、年間カード利用額に応じてクレカ積立の付与率も上がる |
| 対象コンビニ・飲食店をよく使う+スマホ決済を使える | Oliveがおすすめ | スマホのタッチ決済で最大8%、セブン-イレブンは条件達成で最大11%の還元を受けられる |
| 銀行は変えたくないがVポイントは貯めたい | 三井住友カード(NL)が向く | 年会費永年無料で通常0.5%・対象店舗7%、引き落とし口座は自由 |
| 家族の人数が多く家族ポイントを使いたい | OliveでもNLでも可 | 家族ポイントは両方対象で上限はOlive最大13%・NL最大12%。ただし家族が自分名義で対象カードを持つ必要がある |
| カード現物で支払いたい/スマホ決済を使わない | Oliveはおすすめしない | 最大8%還元はスマホのタッチ決済またはモバイルオーダー限定で、カード現物では0.5%どまり |
| 複数アプリや条件管理を増やしたくない | Oliveはおすすめしない | 毎月の選べる特典の選択、支払いモードの把握、還元条件の確認など管理項目が多い |
| 口座を作っても使う予定がない | Oliveはおすすめしない | 2年以上取引がないと年1,100円(税込)の未利用口座管理手数料の対象になり得る(残高1万円以上などの免除条件あり) |
三井住友銀行とSBI証券を使う人
三井住友銀行とSBI証券をどちらも使う人には、Oliveが最も噛み合います。3つのサービスが同じ導線に乗るためです。
給与受取を三井住友銀行にしていれば、選べる特典の「給与・年金受取特典」も達成しやすくなります。毎月の選択が無駄になりません。
SBI証券のクレカ積立では、年間カード利用額に応じて一般0.5%からプラチナプリファード最大3.0%までの還元が受けられます。Olive資産運用サービスの申込と資産運用特典の条件達成で、最大2%の上乗せも用意されています。
ただし上位ランクは年会費が高く、付与率も年間カード利用額に連動します。先述の試算のとおり、年間利用額300万円未満なら還元差は年間約3,000円で、年会費33,000円(税込)には届きません。
普段のカード利用額が大きい人ほど上位ランクが生きてきます。まず年会費無料の一般ランクで始め、利用実績を見てから判断するのが堅実でしょう。口座開設とカードランクの詳細はOlive公式サイトで確認できます。
対象店舗をよく利用する人
対象のコンビニ・飲食店を日常的に使う人にも、Oliveは向いています。小口決済の積み上げが還元に直結するからです。
対象のコンビニ・飲食店でスマホのタッチ決済を使うと最大8%、セブン-イレブンでは条件達成で最大11%の還元になります(2026年8月時点)。基本の0.5%と比べると差は明確です。
条件はスマホのタッチ決済またはモバイルオーダーで支払うことです。カード現物のタッチ決済、カードの差し込み、iD、オンライン決済では、この上乗せは適用されません。
昼食やコーヒーを対象店舗で買う習慣がある人なら、月あたりの利用額はまとまります。仮に月12,000円を8%還元で使えば、960円相当が戻る計算になります。
一方、自炊中心で外食もコンビニもほとんど使わない人には、この強みは届きません。自分の支出がどこに集中しているかを先に確認してください。
複数アプリや条件管理を避けたい人
管理項目を増やしたくない人には、Oliveはおすすめしません。条件の数が負担になりやすいからです。
Oliveには、選べる特典の毎月の選択、支払いモードの切り替え、8%還元を受けるためのスマホ決済という条件があります。どれも単体では難しくありませんが、合わせると意識する項目が増えます。
さらに口座を移す作業も伴います。給与受取や公共料金の変更は一度で終わりますが、着手までのハードルは高めです。
こうした手間を避けたい場合は、年会費永年無料の三井住友カード(NL)で十分です。通常還元0.5%と対象店舗7%は、カード単体でも受け取れます。
「まとめたいのか、シンプルにしたいのか」で選ぶのが結論です。目的が違うだけで、優劣ではないと考えると選びやすくなりますね。
自分は自炊派で投資もしないから、たぶんNLで十分ってことかな。
その使い方ならカード単体で足りますね。銀行を移す予定ができたら、そのときOliveを考えれば大丈夫です。
Olive やめたほうがいいに関するよくある質問
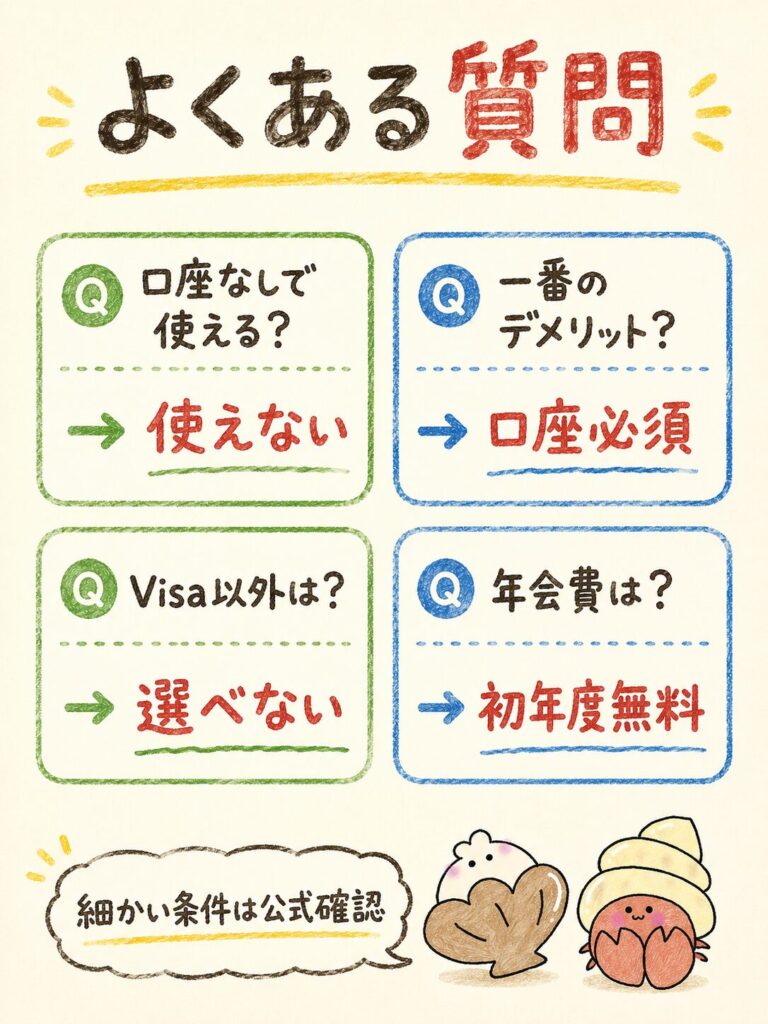
Olive やめたほうがいいに関する疑問で多いのは、口座・還元条件・審査・解約まわりです。ここでは13問にまとめて答えます。
迷いの大半は「口座を移さないまま使おうとしている」ことが原因です。前提を確認しながら読み進めてください。
数値はいずれも2026年8月時点の公式情報に基づいています。条件は変更される場合があるため、申込前に最新情報の確認をおすすめします。
記事本文と重なる部分もありますが、疑問点をピンポイントで確認したいときの索引として使ってください。
Oliveの一番のデメリットは何ですか?
三井住友銀行の口座開設が必須である点です。口座を主役にしない人だと、還元も特典も受け取りにくくなります。
次に大きいのは、目玉の最大8%還元がスマホのタッチ決済またはモバイルオーダー限定であることです。カード現物での支払いでは通常の0.5%にとどまります。
Oliveと三井住友カード(NL)はどちらがおすすめですか?
三井住友銀行をメインにできるならOlive、銀行を変えたくないなら三井住友カード(NL)です。どちらも年会費は永年無料です。
NLは通常還元0.5%、対象のコンビニ・飲食店でスマホのタッチ決済で7%、家族ポイント込みで最大12%まで上がります。
Oliveは三井住友銀行口座がないと使えませんか?
使えません。Oliveは口座とカードが一体で提供されるサービスのため、口座開設が申込の前提になります。
カードだけを単独で持ちたい場合は、三井住友カード(NL)を選ぶことになります。
カード現物のタッチ決済でも最大8%還元になりますか?
なりません。対象になるのはスマホのVisaのタッチ決済・Mastercardタッチ決済、またはモバイルオーダーでの支払いです。
カード現物のタッチ決済、iD、カードの差し込み、磁気取引はいずれも対象外で、通常の0.5%還元となります。Apple PayやGoogle Payへの登録が前提です。
Oliveを解約するとVポイントはどうなりますか?
ポイントの扱いは解約する範囲や手続き方法で変わります。残高がある場合は、解約前にポイント払いなどで使い切っておくのが安全です。
SBI証券のポイント受取設定も合わせて確認してください。
SBI証券を使わない人にもメリットはありますか?
あります。対象のコンビニ・飲食店でスマホのタッチ決済を使えば最大8%、セブン-イレブンでは条件達成で最大11%の還元が受けられます。
口座・カード・ポイントを1つのアプリで管理できる点も、投資とは無関係のメリットです。
クレジットモードの審査に落ちたらどうなりますか?
デビットモードとポイント払いは利用できます。ただしSBI証券のクレカ積立や家族カードは利用できません。
またゴールド・プラチナプリファード・Visa Infiniteを選んでいた場合、審査結果が「クレジット機能なし」でも選択したランクの年会費が発生します。
Oliveの年会費はいくらかかりますか?
Olive フレキシブルペイ 一般は年会費永年無料で、利用額などの条件もありません。
ゴールドは5,500円(税込)で年間100万円以上の利用により翌年以降永年無料、プラチナプリファードは33,000円(税込)、Visa Infiniteは99,000円(税込)です。
支払いモードはあとから変更できますか?
できます。デビット・クレジット・ポイント払いの3モードは、アプリやWebから自由に切り替えられます。
ただし店舗からの売上承認が届くタイミングによって、利用時と異なるモードで明細に計上される場合があります。レジ前での変更は避けてください。
Oliveの国際ブランドはVisa以外を選べますか?
選べません。Oliveフレキシブルペイの国際ブランドは、ランクを問わずVisaのみです。
他ブランドが必要な場合は、別のカードを併用してください。
Oliveで家族カードは作れますか?
本会員がクレジットモードを利用できる場合に限り発行できます。年会費は永年無料のナンバーレス仕様で、利用できるのはクレジットモードのみです。
なお家族ポイントを狙う場合は、家族カードではなく家族それぞれが対象カードの本会員である必要があります。
クレジット機能だけをやめることはできますか?
支払いモードをデビットモードまたはポイント払いモードに設定し、クレジットモードを使わない運用に切り替えることは可能です。
ただしこの場合もクレジット機能自体は残るため、月額・継続契約の支払いやSBI証券のクレカ積立はクレジットモードで処理されます。機能ごと外す場合は家族カードもクレカ積立も使えなくなり、分割払いなどの残債があるときは精算が先になります。
Oliveの還元率は本当に最大20%になりますか?
制度上は可能です。対象のコンビニ・飲食店でのスマホのタッチ決済8%を土台に、Vポイントアッププログラム(最大+7%)や家族ポイント(最大+5%)などを積み上げた合計値が最大20%で、公式でも付与の上限を20%と明記しています。
ただしSMBCグループのサービスを幅広く使い、家族登録も済ませている前提の上限値です。多くの人の実際の還元率は0.5%〜8%の範囲に収まります。
結論|Olive やめたほうがいいは条件を整理して自分に合う選択をしよう
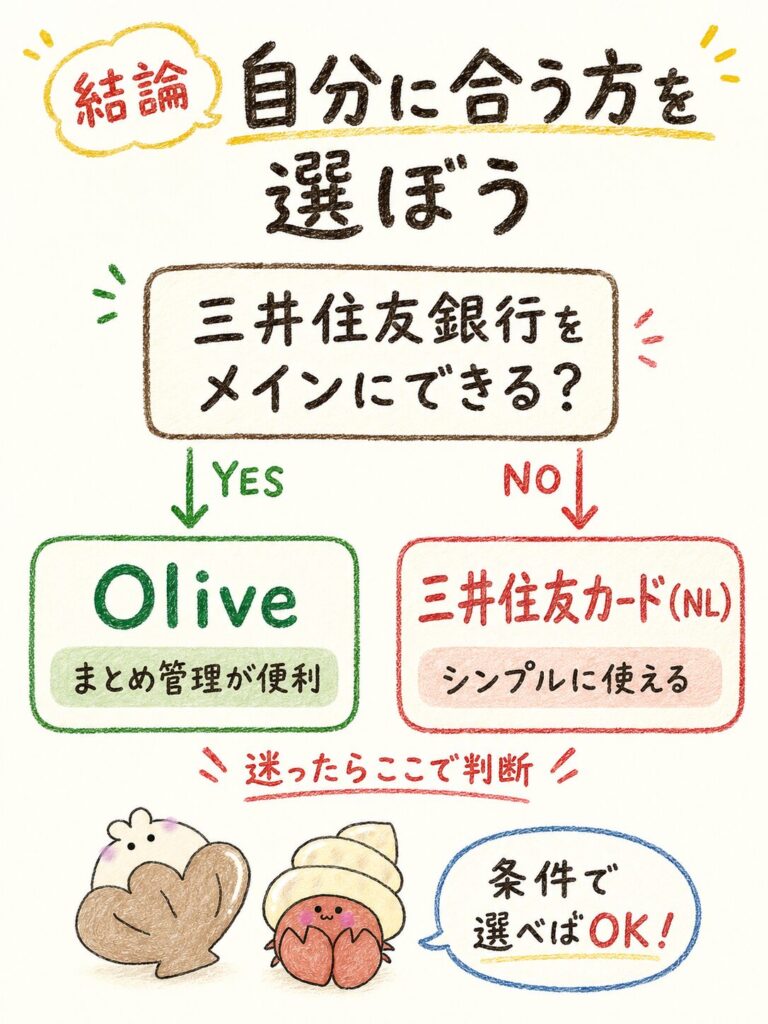
Oliveをやめたほうがいいかどうかは、三井住友銀行をメインにできるかで決まります。還元率の細部よりも、この前提が先です。
銀行を寄せられる人には便利、寄せられない人には手間だけが残る。それがOliveの本質です。良し悪しではなく、相性の問題だと考えてください。
やめたほうがいいと言われる理由は、口座が前提・8%還元がスマホ決済限定・モードが分かりにくい・審査がある・条件管理が複雑・Visaのみの6つでした。いずれも条件が合えば問題になりません。
一方でメリットもはっきりしています。年会費永年無料(一般ランク)、口座・カード・ポイントの集約、対象店舗でのスマホのタッチ決済で最大8%、SBI証券クレカ積立の上乗せです(2026年8月時点)。
- 三井住友銀行をメインにできるか→ できないならOliveの利点は届きにくい
- スマホのタッチ決済を使うか→ 使わないと最大8%が0.5%に
- SBI証券でクレカ積立をするか→ するなら集約価値が高い
- 上位ランクを狙うか→ 年間利用300万円未満なら一般で十分
- 迷うなら→ 年会費無料の一般ランクでまず試す
判断に迷ったら、記事冒頭の診断をもう一度試してみてください。1問目の答えだけで、進むべき方向が見えるはずです。
一般ランクは年会費が永年無料なので、条件が合いそうなら実際に使って確かめる選択も現実的でしょう。合わなければ、付け替えの手順どおりに整理すれば大丈夫です。
やめたほうがいいって言葉だけ見て怖くなってたけど、条件の話だったんだね。
そのとおりです。自分の銀行と支出、それにスマホ決済を使うかどうかを確認すれば、答えは自然に決まりますよ。