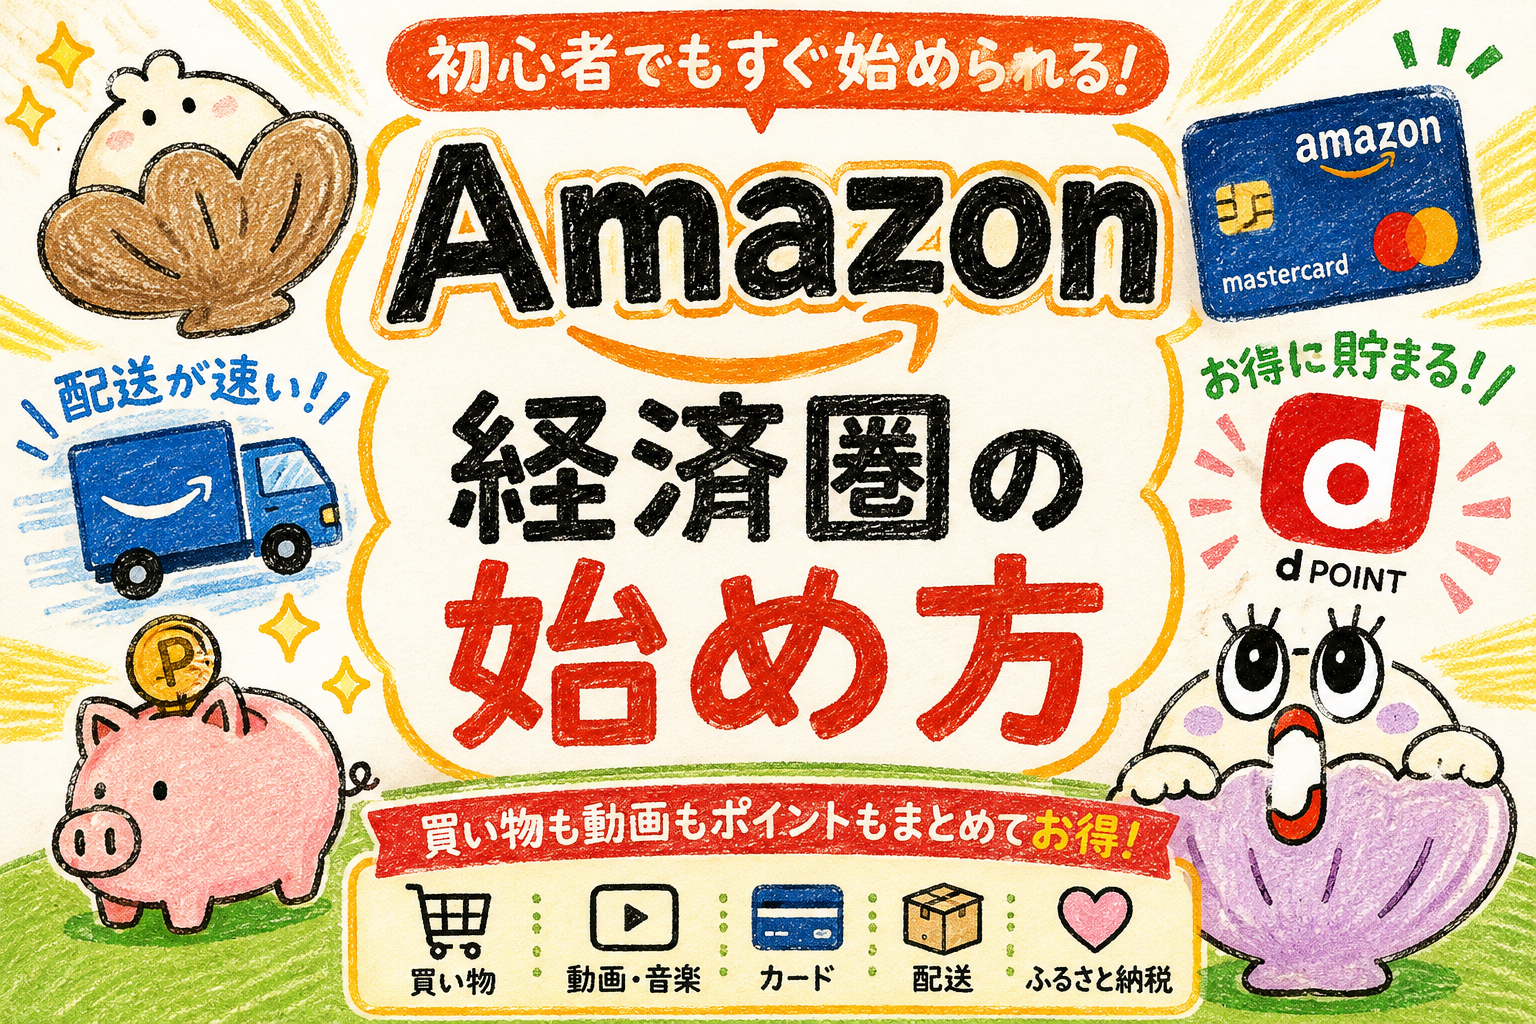
今回はAmazon経済圏について話します。まずは診断を行い、自分に合っているか/合っていないかを判断してみてください。
経済圏選びは「どれが一番お得か」ではなく「自分の生活にどれが噛み合うか」で決まります。20秒の診断なら、通勤の途中でも終わりますよ。
Amazon経済圏は、買い物・配送・動画・カード・ふるさと納税をAmazonにまとめる考え方です。楽天のように多数を積み上げず、少ない部品で完結するのが特徴です。
この記事では、2026年9月時点で確認できた数値だけを使って解説します。プライム会費と還元率、dポイント連携の条件まで整理しました。
さらに、2025年10月に起きたふるさと納税のポイント制度変更にも正確に触れます。この点を反映していない解説が多いため、ここは特に丁寧に説明していきます。
Amazon経済圏おすすめ度診断
3つの質問に答えると、あなたにAmazon経済圏が向くかどうかの診断結果が出ます。
Amazon経済圏がすでに合っています
プライム・Amazon Mastercard・dポイント連携を3つとも使っているため、Amazon経済圏の還元をほぼ取り切れる状態です。Amazon Mastercardはプライム会員だとAmazonでの利用が2.0%還元になります(2026年9月時点)。
次にやることは、ふるさと納税やAmazon Payなど周辺の支払いをAmazonに寄せることです。dポイント連携は税込5,000円以上の注文が対象なので、注文をまとめると取りこぼしが減ります。
Amazon Mastercardの還元条件を公式で確認する
条件次第で候補になります
3つのうち一部だけを使っている段階なので、伸びしろが残っています。プライム会費は月600円・年5,900円(税込)で、年払いのほうが月換算約492円と割安です(2026年9月時点)。
まずは支払いカードをAmazon Mastercardに寄せると、Amazonでの還元が1.5%(プライム会員は2.0%)になります。そのうえでdポイント連携を設定すると、取りこぼしが減ります。
楽天・JCB経済圏のほうが合う可能性があります
Amazon関連のサービスをまだ使っていないため、現時点で得られる還元は限定的です。楽天市場は基本ポイント付与率が1%で、条件達成で還元率が大きく上がる仕組みがあります(2026年9月時点)。
Amazonの利用が少ないなら、通信や金融まで含めた経済圏のほうが総取り額は伸びやすいです。まずは他経済圏との比較表で、自分の支出と噛み合う先を確かめてみてください。
※あくまで簡易診断です。実際の還元額・条件は利用状況により異なります(数値は2026年9月時点)。
経済圏っていくつもあって、どれを選べばいいのか毎回迷ってしまいます。
迷うのが普通です。Amazon経済圏は部品が少ないので、まず全体像をつかむところから始めましょう。
2級ファイナンシャル・プランニング技能士(FP2級)
曽根原淳子
大手通信会社に所属し、現在は金融事業会社に出向。金融領域の業務に従事しながら、FP2級に加え、証券外務員一種・二種、貸金業務取扱主任者などの資格を取得し、資産運用から証券、融資まで幅広い金融知識を有する。
私生活では、マイルやポイントを貯める「ポイ活」を実践。投資信託を中心に資産運用にも取り組み、投資歴は8年。金融業務で培った専門知識と実体験を活かし、資産形成やポイ活など、暮らしに役立つお金の情報をわかりやすく伝えることを大切にしている。
Amazon経済圏はシンプルさと配送を重視する人に向く
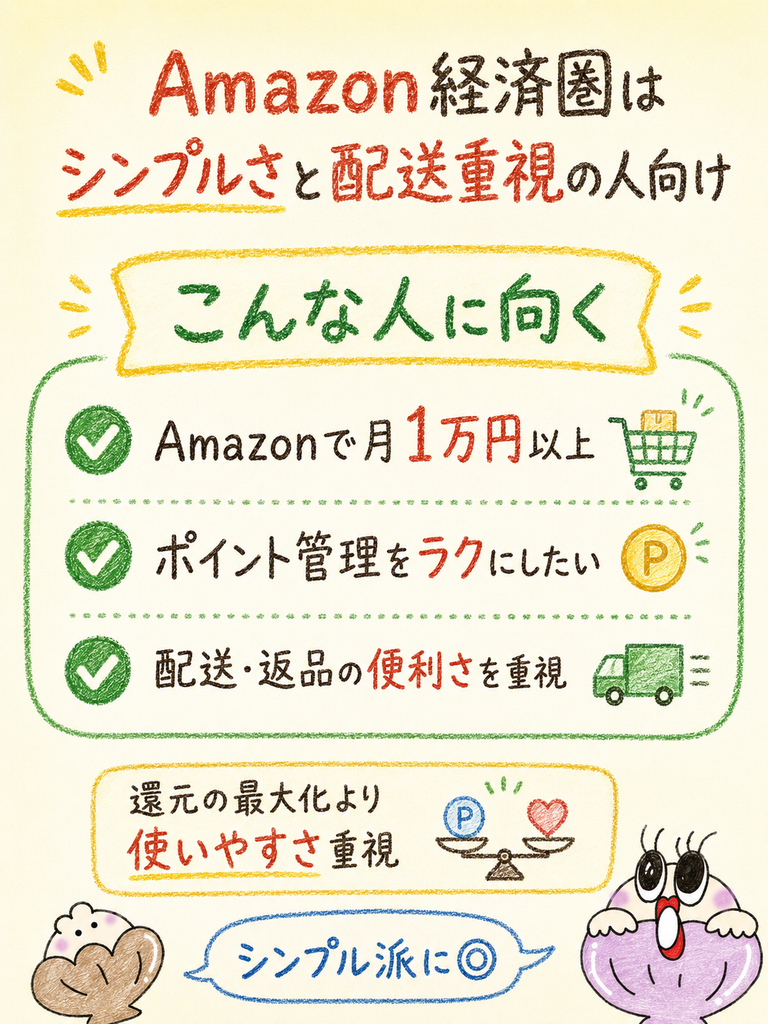
Amazon経済圏は、還元率より「管理のしやすさ」と「配送の速さ」を評価する人向けの選び方です。
使う部品はプライム・Amazon Mastercard・dポイント連携の3つに集約されます。
Amazon Mastercardは年会費永年無料で、Amazonでの利用は1.5%還元です。プライム会員なら2.0%まで上がります(2026年9月時点)。
一方で、通信や金融のサービスは経済圏の中に含まれていません。還元の総取り額を最大化したい人には、他経済圏との併用や乗り換えのほうが合う場合があります。
日用品はAmazonにまとめつつ、通信費は別の経済圏に置く使い分けも考えられます。無理に全部を寄せないほうが、長く続けやすいでしょう。
Amazon経済圏 総合評価(2026年9月時点)
- Amazonプライム会費:月600円/年5,900円(税込)
- Prime Student:月300円/年2,950円
- Amazon Mastercard年会費:永年無料
- Amazon Mastercard還元率:Amazon利用1.5%(プライム会員2.0%)/通常1.0%/コンビニ等優待店1.5%
- dポイント連携:税込5,000円以上の注文で決済金額の1%相当を付与(1回あたりの付与上限あり)
- ふるさと納税:2025年10月1日よりポータルサイト独自ポイントは廃止/カード会社の通常ポイントは存続
- 通信・金融サービス:経済圏内に無し(他経済圏との併用が前提)
Amazon経済圏が向く人
Amazon経済圏が向くのは、すでにAmazonで毎月まとまった買い物をしている人です。還元は利用額に比例するため、利用の実態がそのまま得の大きさになります。
具体的には、日用品や消耗品の定期購入をAmazonでまとめている人が該当します。
月3万円をAmazon Mastercardで支払うと、年間36万円の利用です。プライム会員2.0%なら7,200円相当のポイントになります。
ポイント制度を追いかける時間を取りたくない人にも合うでしょう。倍率条件を毎月チェックする必要がなく、カード1枚に寄せるだけで還元が完結するからです。
配送のスピードを重視する人にも向いています。急ぎの買い替えが多い家庭ほど、送料や到着日の価値を実感しやすい構造になっています。
- Amazonで月1万円以上の買い物をしている人
- ポイント制度を細かく管理したくない人
- 配送の速さ・返品のしやすさを重視する人
- プライムビデオなど動画・音楽もまとめて使いたい人
Amazon経済圏が向かない人
向かないのは、還元率そのものを最大化したい人です。Amazon経済圏には条件達成で倍率が積み上がる仕組みが用意されていません。
楽天市場は基本ポイント付与率が1%で、条件達成によって還元率が大きく上がる仕組みがあります。細かい条件をこなすのが苦にならない人なら、そちらのほうが取り分は増えやすいです。
Amazonをあまり使わない月がある人にも不向きです。還元も送料無料の価値も利用がなければ発生せず、プライム会費だけが固定費として残ります。
通信費や金融サービスまで含めて一本化したい人も相性が悪めです。Amazonには回線や銀行・証券が無いため、どうしても別経済圏との併用になります。
- 還元率の最大化を第一に考える人
- Amazonの利用が月によって大きく変動する人
- 通信・金融までまとめて一本化したい人
- 価格比較サイトを使い分けるのが好きな人
他の経済圏と併用する選択肢
Amazon経済圏は「単独で完結させる」より「他経済圏と部分併用する」ほうが現実的です。弱点である通信・金融を他経済圏で補う形になります。
たとえば買い物と配送はAmazon、通信とポイント運用はドコモ経済圏という分け方があります。Amazonのdポイント連携は、この併用と噛み合う仕組みです。
カード還元を重視するなら、メインはAmazon Mastercardにします。サブには他社カードを置く方法もあります。
基本還元率は、dカードが1.0%、JCB カード Sなど通常のJCBカードが0.5%です。JCB カード Wは1.0%です(2026年9月時点・JCB公式)。
併用の判断はシンプルで、支出の大きい費目がどこにあるかで決まります。通信費が大きいなら通信系、買い物が大きいならAmazon側に寄せると考えるとわかりやすいです。
Amazon経済圏が向く人・向かない人のYes/No判定
上の診断と同じ判定ロジックを、そのまま表にしました。判定を決めるのは「Amazon関連サービスをいくつ使っているか」の1点です。
利用額や好みは補助的な要素にすぎません。3つとも使っている人と、どれも使っていない人では、得られる還元の差がそのまま結論の差になります。
判定に使う数値は、Amazon Mastercardの還元率とプライム会費のみです。いずれも2026年9月時点でファクトチェック済みの値を使っています。
自分がどの行に当てはまるかを確認してから、この先のセクションを読み進めてみてください。読む順番が決まると、記事の使い勝手が変わりますよ。
| 条件(プライム・Amazon Mastercard・dポイント連携の利用状況) | Amazon経済圏が向くか | 次にやること |
|---|---|---|
| 3つとも使っている | Yes | ふるさと納税・Amazon Payまで支払いを寄せる |
| 1つか2つ使っている | 条件付きYes | 支払いカードをAmazon Mastercardに寄せ、dポイント連携を設定する |
| どれも使っていない | No(他経済圏を先に検討) | 楽天・JCB・ドコモ経済圏との比較表で支出と噛み合う先を選ぶ |
※上表の判定は記事冒頭の診断と同一ロジックです。Amazonでの月間利用額やポイントの好み(シンプルさ/還元率)は補助要素で、判定区分は変わりません。
Amazon Mastercardは年会費永年無料です。判定が「条件付きYes」でも、作って損はしにくい1枚といえます。
判定が「No」の人も、比較の章まで読んでから決めれば遠回りになりません。
Amazon経済圏とは?
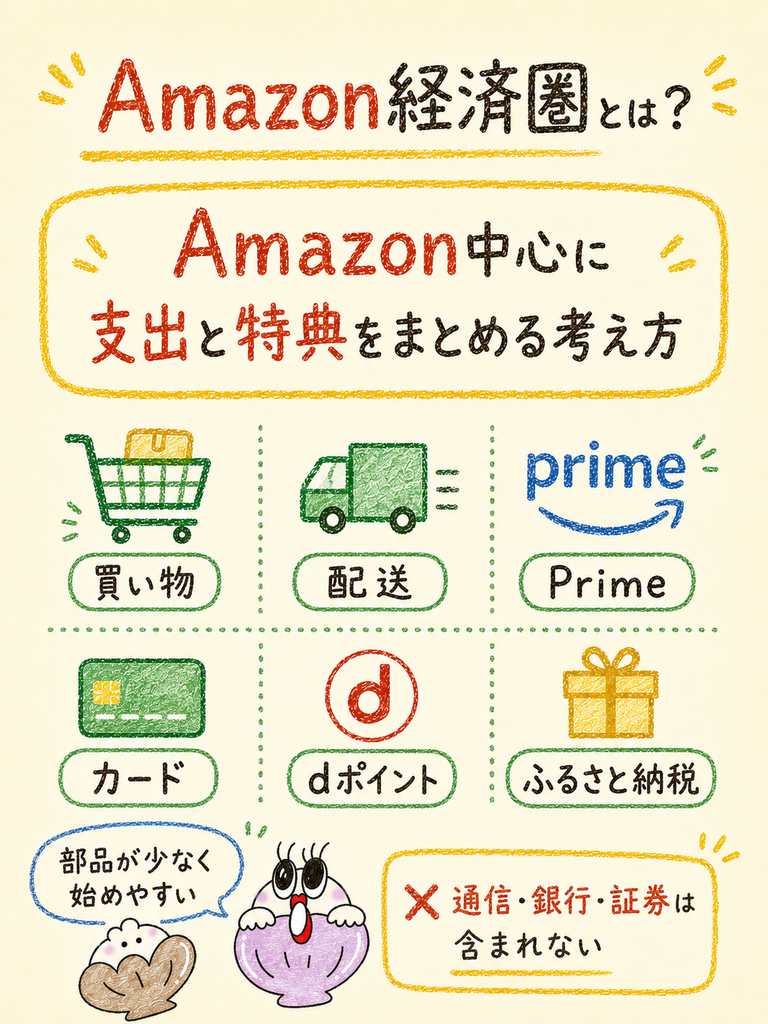
Amazon経済圏とは、支出をAmazonに寄せて特典とポイントをまとめて受け取る考え方です。対象は買い物・配送・動画・カード・寄付などです。
楽天やドコモのような「経済圏」という公式名称の制度があるわけではありません。
中心にあるのはAmazonでの買い物です。そこにプライム、Amazon Mastercard、dポイント連携が乗る構造になっています。
先に正直に書くと、Amazon経済圏には通信回線も銀行・証券もありません。この点を理解しておくと、後の比較で判断を誤らずに済みます。
経済圏って、サービスをたくさん揃えないと意味がないイメージがありました。
そこがAmazonの面白いところです。部品が少ないぶん、覚えることも少なくて済みます。
Amazonを中心に支出と特典をまとめる考え方
Amazon経済圏の基本は、支出の入口をAmazonに集約することです。買い物の窓口が1つになると、還元の計算も管理も一気に簡単になります。
たとえば日用品・書籍・家電をAmazonで買う場合です。支払いはAmazon Mastercard1枚で完結します。
還元率はAmazon利用で1.5%、プライム会員なら2.0%です(2026年9月時点)。
複数の経済圏に支出が分散していると、どこで何%還元されたのかが見えづらくなります。集約は「得の見える化」でもあるわけです。
一方で、集約には価格比較を怠るリスクもあります。窓口が1つになると、他店のほうが安いケースを見落としやすくなる点は覚えておいてください。
Amazonポイント
Amazonポイントは、Amazonでの買い物時に1ポイント=1円として使えるポイントです。対象商品や時期によって付与の有無が変わるのが特徴になります。
楽天市場の基本ポイント付与率は1%です。対してAmazonポイントは、全商品一律ではありません。そのため「買えば何%」という前提では考えにくい設計です。
Amazon経済圏で還元の柱になるのは、むしろAmazon Mastercardのポイントです。
こちらは年会費永年無料で、Amazon利用1.5%(プライム会員2.0%)が示されています。
ポイントを主役ではなく「おまけ」と捉えると、期待値のズレが起きません。還元の中心をカード側に置くのが、Amazon経済圏の現実的な組み立て方です。
Prime
Amazonプライムは、配送特典と動画・音楽などをまとめた月額または年額の会員制サービスです。会費は月600円、年5,900円(税込)です(2026年9月時点)。
年払いの月あたり換算は約492円で、月払いより年間で約1,300円安く済みます。学生向けのPrime Studentは月300円、年2,950円です。
プライムは会費という固定費が発生するぶん、元が取れるかどうかの判断が必要になります。配送特典と還元率アップの両方を足して考えるのが基本です。
なお、旧料金の月500円・年4,900円を掲載したままの解説も残っています。本記事は2026年9月時点で確認できた現行料金のみを使っています。
プライム会費の注意:プライム会費は2026年9月時点で月600円・年5,900円(税込)です。
月500円・年4,900円と記載された情報は旧料金にあたります。加入前に公式の表示金額を確認してください。
Amazon Mastercard
Amazon Mastercardは、年会費永年無料でAmazon還元率が上がるカードです。Amazon利用は1.5%、プライム会員なら2.0%還元になります。
Amazon以外での通常還元率は1.0%です。セブン-イレブンやローソンなどの対象優待店では1.5%が適用されます(2026年9月時点)。
年会費が永年無料なので、持っているだけでコストが発生しません。使わない月があっても損失にならない点は、固定費のあるプライムとの大きな違いです。
Amazon経済圏を始めるとき、最初に手を付けるべきはこのカードです。プライムに入るかどうかは、後述の損益分岐で判断すれば十分でしょう。
dポイント・ふるさと納税との連携
Amazonはdポイントとの連携と、ふるさと納税の受付という2つの外部接続を持っています。ここがAmazon経済圏の広がりを作る部分です。
dポイント連携は2024年4月に始まりました。税込5,000円以上の注文で、決済金額の1%相当のdポイントが付与されます。
プライム会費や電子書籍など、対象外の商品・サービスもあります。
ふるさと納税は2025年10月1日から制度が大きく変わりました。ポータルサイト独自のポイント付与が総務省の規制により全サイトで廃止されています。
ただし、クレジットカード会社が独自に付与する通常ポイントは規制の対象外です。この違いは後のセクションで詳しく整理します。
Amazon経済圏を構成するサービス
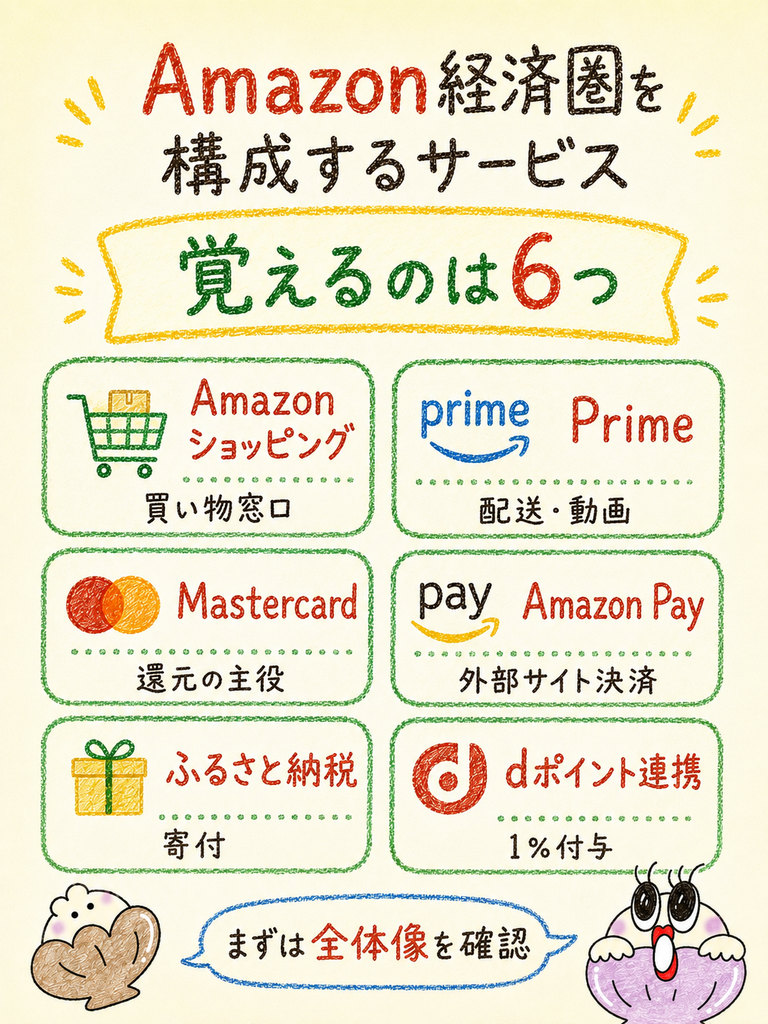
Amazon経済圏を構成するのは、買い物からdポイント連携までの6つのサービスです。内訳はショッピング・プライム・カード・Amazon Pay・ふるさと納税・dポイント連携です。
この6つ以外を覚える必要はありません。
楽天経済圏のように十数個のサービスを積み上げる構造ではないため、始めるハードルは低めです。必要な部品が少ないことが、Amazon経済圏の最大の設計思想です。
以下の表で全体像を先に押さえてから、個別の解説に進んでください。数値はすべて2026年9月時点で確認したものです。
| サービス | 費用 | 得られるもの | 押さえる条件 |
|---|---|---|---|
| Amazonショッピング | 無料 | 買い物の窓口・Amazonポイント | 商品により付与の有無が異なる |
| Amazonプライム | 月600円/年5,900円(税込) | 配送特典・動画・音楽など | 学生はPrime Studentで月300円/年2,950円 |
| Amazon Mastercard | 年会費永年無料 | Amazon利用1.5%(プライム会員2.0%)/通常1.0% | 優待店は1.5% |
| Amazon Pay | 無料 | 外部サイトでのAmazonアカウント決済 | 支払い元カードの還元がベース |
| Amazonふるさと納税 | 寄付額に応じる | 返礼品・寄付金控除 | ポータル独自ポイントは2025年10月1日で廃止 |
| Amazon×dポイント連携 | 無料 | 税込5,000円以上の注文で1%相当のdポイント | 1回あたりの付与上限あり・対象外商品あり |
Amazonショッピング
Amazonショッピングは、Amazon経済圏の入口となる買い物の窓口です。ここでの利用額が、経済圏全体の得の大きさを決めます。
品目の幅が広く、日用品から家電、書籍、食品まで1つのカートにまとまります。買い先を分散させないほど、支払いカードの還元も1か所に集まる構造です。
注文をまとめる工夫も効きます。dポイント連携は税込5,000円以上の注文が対象なので、少額注文を分けると対象から外れてしまいます。
必要になるたび単品で注文していると、条件の対象外になる注文が増えがちです。週1回などにまとめて注文すると、取りこぼしを減らしやすくなります。
Amazon Prime
プライムの価値は、「配送特典」と「カードの還元率アップ」の2階建てで考えるのが基本です。動画や音楽はそこに乗る追加分になります。
会費は月600円、年5,900円(税込)です。年払いにすると月あたり約492円になり、年間で約1,300円の差が生まれます。
還元率アップだけに絞ると、1.5%から2.0%への上乗せは0.5ポイント分です。この0.5ポイント分だけで年会費を回収するには、年間約118万円の利用が必要になります。
つまり、プライムは還元だけで元を取る設計ではありません。配送特典や動画をどれだけ使うかを含めて判断するのが現実的でしょう。
Amazon Mastercard
Amazon Mastercardは、Amazon経済圏で最初に作るべき1枚です。年会費永年無料なので、加入コストがかかりません。
還元率はAmazon利用で1.5%、プライム会員なら2.0%です。Amazon以外の通常利用は1.0%、コンビニ等の優待店は1.5%です(2026年9月時点)。
基本還元率は、通常のJCBカードが0.5%、JCB カード Wとdカードが1.0%です。Amazonなら、Amazon Mastercardの1.5〜2.0%が上回ります。
逆にAmazon以外の支出が多い人は、通常還元率1.0%という水準で判断することになります。ここは他社カードと横並びの数字です。
年会費が永年無料である以上、作ってから使い方を決めても遅くありません。まずは還元条件を公式で確認してみてください。
Amazon Pay
Amazon Payは、Amazonアカウントの支払い情報で外部サイトでも決済できるサービスです。利用手数料はかかりません。
住所やカード情報を入力し直す必要がないため、外部サイトでの購入がスムーズになります。支払い元に登録したカードの還元がそのまま適用される仕組みです。
注意点は、Amazon Pay自体に上乗せ還元があるわけではないことです。得の源泉はあくまで支払い元のカード側にあります。
そのため、支払い元をAmazon Mastercardにするかどうかが分かれ目です。Amazon外の利用は通常還元率1.0%が基準です。
Amazonふるさと納税
Amazonふるさと納税は、Amazon上で寄付を申し込み、返礼品を受け取れる仕組みです。制度そのものは寄付金控除にあたります。
ここで最も重要なのが、2025年10月1日からの制度変更です。総務省の規制により、ふるさと納税ポータルサイト独自のポイント付与が全サイトで廃止されました。
つまり「ポータル経由で寄付するとポイントが上乗せされる」という前提は、現在は成立しません。2025年9月30日まではポイント付与が可能でしたが、10月1日以降は認められていません。
一方で、クレジットカード会社が独自に付与する通常ポイントは規制の対象外です。Amazon Mastercardの還元は、ふるさと納税の支払いでも受けられます。
なお、寄付金控除の上限額は年収や家族構成によって変わります。個別の上限は各自治体や税務の案内で確認してください。
Amazonとdポイント
Amazonとdポイントの連携は、2024年4月に始まった外部ポイントとの接続です。Amazonでは、他経済圏のポイントが貯まる数少ない導線になります。
条件は、1回の注文が税込5,000円以上であることです。この条件を満たすと、決済金額の1%相当のdポイントが付与される仕組みです。
ただし、1回あたりの付与上限は100ポイントです。またプライム会費や電子書籍など、対象外の商品・サービスも存在します。
高額注文を1回にまとめても、上限を超えた分は付与されません。5,000円をやや超える注文を複数回に分けるほうが、取り分が増えるケースもあります。
dポイントを軸にするなら、ドコモ側のカードも合わせて検討する価値があります。dカードの基本還元率は1.0%です(2026年9月時点)。
Amazon経済圏の始め方
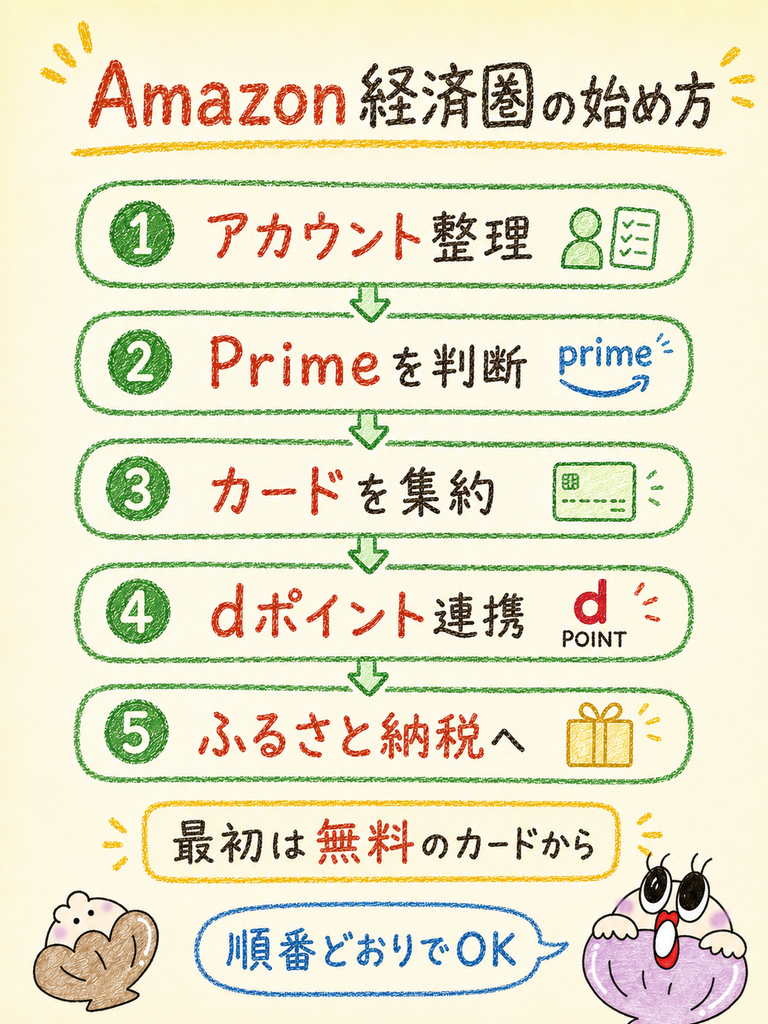
Amazon経済圏は、5つのステップで始まります。順番は「アカウント整理→プライム判断→カード集約→ポイント連携→ふるさと納税」です。順番を守ると、無駄な固定費を抱えずに済みます。
多くの人がプライム加入から入りますが、順番としては後回しにするのがおすすめです。年会費永年無料のAmazon Mastercardを先に作るほうが、固定費をかけずに還元を取れます。
先にプライムから入ると、使わない月にも会費だけがかかることがあります。始める順番を工夫すれば、こうした出費は避けやすくなります。
住所・支払い方法・定期おトク便の設定を見直し、買い物の窓口を1つに揃えます。
会費は月600円・年5,900円(税込)。配送特典と還元率アップの合計で判断します。
年会費永年無料のAmazon Mastercardに寄せると、Amazon利用が1.5%(プライム会員2.0%)になります。
dポイント連携を設定し、税込5,000円以上の注文で1%相当の付与を受け取れる状態にします。
Amazonふるさと納税やAmazon Payへ支払いを広げ、カード還元をまとめて受け取ります。
Amazonアカウントを整える
最初にやるのは、アカウント情報と支払い方法の整理です。ここが散らかっていると、還元の取りこぼしが常態化します。
配送先住所を最新にし、支払い方法をメインカード1枚に統一しましょう。複数カードが登録されたままだと、注文ごとに還元率がばらついてしまいます。
定期購入の設定も見直しておきましょう。まとめ買いの単位を調整すると、dポイント連携の税込5,000円以上という条件を満たしやすくなります。
家族でアカウントを共有している場合は、支払い元の確認が特に重要です。誰の注文がどのカードに乗るのかを決めておくと、後の管理が楽になります。
Primeの元が取れるか確認する
プライム加入は、「還元率アップ分」と「配送特典の価値」を足して年5,900円を超えるかで判断します。ここを感覚で決めると失敗しやすい部分です。
還元率アップ分だけで見ると、1.5%から2.0%への上乗せは0.5ポイント分にとどまります。年会費5,900円を回収するには、年間約118万円(月約9.8万円)の利用が必要です。
多くの人にとって、この金額のAmazon利用は現実的ではありません。したがって判断の主役は配送特典と動画・音楽の利用頻度になります。
送料を1回500円と見積もると、月2回の利用で年12,000円相当です。この見立てが自分に当てはまるなら、年会費5,900円は回収圏内に入ります。
まずは月払い600円で試し、使い方が固まってから年払いに切り替える手もあります。年払いのほうが月換算約492円と割安です。
支払いカードを選ぶ
支払いカードは、Amazonでの利用額が多いならAmazon Mastercardが有力です。年会費永年無料なので、比較の前提が他社と異なります。
Amazon利用の還元率は1.5%、プライム会員なら2.0%です。基本還元率は通常のJCBカードが0.5%、dカードが1.0%です。Amazon内では有利になります。
一方、Amazon以外の支出が支払いの大半を占める人は話が変わります。Amazon Mastercardの通常還元率は1.0%で、dカードと同水準だからです。
現実的な解は2枚持ちです。Amazonでの支払いはAmazon Mastercardにします。それ以外は生活圏に合わせたカードを使います。この分け方が扱いやすいでしょう。
ポイント連携を設定する
ポイント連携は、Amazonアカウントとdアカウントをひもづける設定です。設定は無料で行えます。
連携後は、税込5,000円以上の注文で決済金額の1%相当のdポイントが付与されます。5,000円未満の注文は対象外になる点に注意してください。
1回あたりの付与上限は100ポイントです。高額注文をまとめすぎると、上限を超えた分は付与されません。
またプライム会費や電子書籍など、対象外の商品・サービスもあります。すべての支払いが対象になるわけではないと理解しておきましょう。
設定は一度きりで済むため、Amazonを使う人なら先にやっておいて損はありません。忘れがちなのは、連携後に注文金額を意識する習慣のほうです。
ふるさと納税などへ広げる
最後の段階は、ふるさと納税やAmazon Payへ支払いを広げることです。ここまで来ると、経済圏としての形が整います。
Amazonふるさと納税では、寄付の支払いにAmazon Mastercardを使えるのが利点です。カード会社の通常ポイントは規制対象外なので、還元はそのまま受け取れます。
一方、ポータルサイト独自のポイント上乗せは2025年10月1日から廃止されています。「どのポータルがポイントを多く出すか」という比較は、現在は意味を持ちません。
Amazon Payは外部サイトでの支払いを取り込む役割です。支払い元をAmazon Mastercardにしておけば、通常還元率1.0%が適用されます。
順番があると聞くと、なんだか安心して始められます。
無料のところから手を付けるのがコツです。固定費の判断は後回しでも間に合いますよ。
Amazon経済圏のメリット
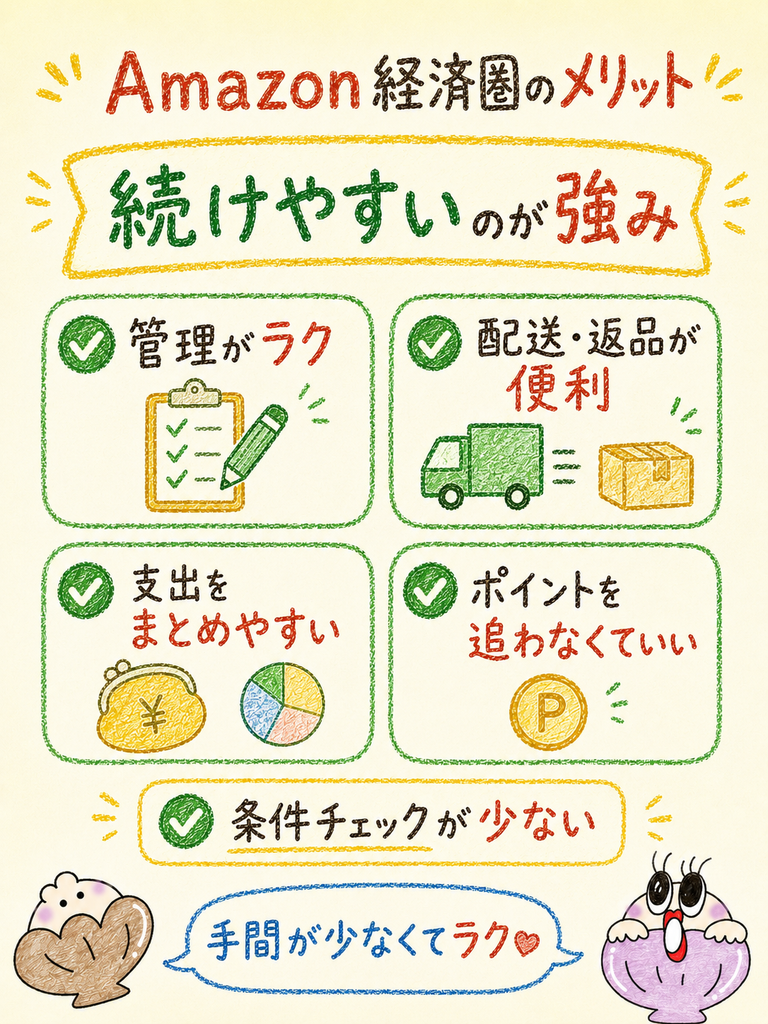
Amazon経済圏の最大のメリットは、覚える条件が少なく、続けるのに手間がかからない点です。還元率の高さそのものより、運用コストの低さが評価軸になります。
必要な部品は6つだけで、そのうち費用が発生するのはプライムのみです。年会費永年無料のカード1枚だけでも、Amazon利用1.5%の還元は成立します。
月末に条件の達成を確認する手間が減るのも、見逃せない点です。時間の節約は数字に出にくいものの、続けやすさにはつながります。
必要なサービスが少なく管理しやすい
Amazon経済圏は、管理対象がプライムとカード、dポイント連携の3点に収まるのが強みです。設定を終えたら、あとは普通に買い物をするだけになります。
倍率を積み上げる仕組みが無いということは、達成条件を追う必要も無いということです。毎月の確認作業が少なくなります。
複数サービスを組み合わせる経済圏では、条件の見落としが還元の取りこぼしに直結します。Amazonではその失敗の種類自体が少ない構造です。
ポイ活を続けられない理由の多くは「面倒になったから」です。管理のしやすさは、地味ですが最も効く要素だと思いませんか。
配送・返品の利便性
配送と返品の利便性は、ポイント還元と同じかそれ以上に家計へ効く要素です。送料を払わずに済む回数がそのまま節約になります。
送料を1回500円と見積もると、月2回の利用で年間12,000円相当です。プライム会費5,900円(年払い・税込)と比べれば、差はかなり大きくなります。
返品のしやすさも、買い物の失敗コストを下げます。サイズ違いや初期不良に遭ったときの手間が少ないのは、実利のある特典です。
急ぎの買い替えが発生しやすい家庭ほど、この価値は上がります。ポイント計算には表れない部分なので、忘れずに数えておきましょう。
日用品からデジタルサービスまでまとめられる
Amazonは、日用品・家電・書籍・動画・音楽までを1つのアカウントで完結できるのが特徴です。支出の窓口が1つに集まります。
窓口が集まると、支払いカードも自然に1枚へ寄ります。結果としてAmazon利用1.5%(プライム会員2.0%)の還元が適用される割合が上がる構造です。
サブスクを別々に契約している人にとっては、整理のきっかけにもなります。動画や音楽がプライムに含まれるなら、重複分を見直せます。
ただし、まとめること自体が目的になると本末転倒です。使っていないサービスの固定費を残さないよう、定期的な棚卸しは必要でしょう。
ポイントを無理に追わなくてよい
Amazon経済圏では、ポイントを追いかけなくても一定の還元が自動で積み上がります。条件達成のためのイベント参加が不要だからです。
このカードの還元は、Amazon利用1.5%・プライム会員2.0%が基本です。買い物のたびに条件を確認する必要がありません。
倍率型の仕組みは、達成できれば大きい反面、達成できない月の落差も大きくなります。固定型は落差が小さく、家計の見通しを立てやすい形です。
ポイ活に疲れた経験がある人ほど、この設計は合いやすいでしょう。取り分の最大化より、継続のしやすさを選ぶ考え方です。
カードの口コミサイトでは、ポイントモール経由やポイント管理の手間が省けるという声があります。管理が面倒な人に合うという評価です。
ポイントはおまけ感覚なので使いやすい、という口コミも見られます。一方で、還元率だけなら他社カードのほうが高いという声もあります。
※出典:クレファンのレビュー(2017年9月投稿)、みん評(2019年3月・2023年6月投稿)。確認日:2026年10月5日。
※投稿時期が古い口コミを含みます。還元率などの条件は、投稿時点と現在で異なる場合があります。
Amazon経済圏のデメリット
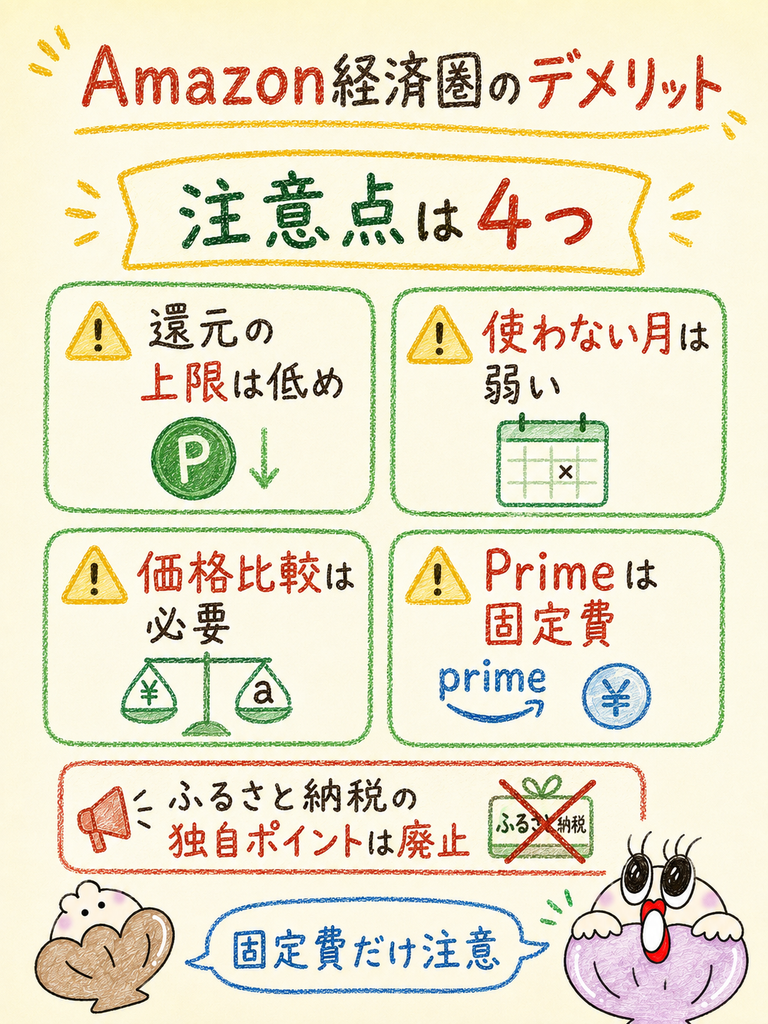
Amazon経済圏の弱点は、還元率の上限が低いことと、利用が無い月には何も生まれないことです。固定費のあるプライムは特にその影響を受けます。
さらに2025年10月からは、ふるさと納税のポータル独自ポイントが廃止されました。「ポータルのポイント上乗せ」を前提にした攻略法は、現在は成立しません。
古い情報のまま寄付先を選ぶと、期待した還元が受けられません。ここは正確に押さえておきたい部分です。
楽天のSPUのような倍率設計ではない
Amazon経済圏には、条件達成で還元倍率が積み上がる仕組みがありません。ここが楽天経済圏との構造的な違いです。
楽天市場は基本ポイント付与率が1%です。SPU(スーパーポイントアッププログラム)の条件達成で、還元率が大きく上がる仕組みがあります。条件をこなせる人ほど取り分が伸びます。
対してAmazonは、カードの1.5%(プライム会員2.0%)が還元の基本の水準です。上振れが起きにくいぶん、下振れも小さくなります。
どちらが良いかは、性格と生活スタイル次第です。条件達成が苦にならないなら楽天、面倒に感じるならAmazonという分け方になります。
Amazonを使わない月は恩恵が小さい
Amazon経済圏は、利用額に連動する仕組みです。買い物が無い月は、還元も送料無料の価値も発生しません。
それでもプライム会費は発生します。月600円(税込)は小さな額ですが、使わない月が続けば単なる固定費になります。
出張や繁忙期でネット通販の頻度が落ちる人は、特に注意が必要です。年払いにする前に、利用の波を1年分振り返ってみてください。
たとえば長期出張が年2〜3回ある人は、その期間のAmazon利用が止まりやすくなります。その間は還元も得られません。月払いに切り替えて、繁忙期だけ休止する運用も選択肢の一つです。
対処法はシンプルで、まず月払いで数か月試すことです。利用が安定してから年払いに切り替えれば、月換算約492円の割安さを取りにいけます。
価格比較をしないと割高な場合
Amazonに支出を集約すると、他店のほうが安いケースを見落としやすくなります。これは集約の副作用です。
還元率1.5%を取るために、価格が5%高い商品を買っていたら本末転倒になります。ポイントより本体価格の差のほうが大きいのはよくある話です。
特に家電や大型商品は、店舗によって価格差が出やすい分野です。金額の大きい買い物ほど、比較の効果も大きくなります。
日用品のような低単価商品は、価格差が数十円程度で収まりやすいです。比較の手間より時間の節約を優先しても、大きな損にはなりにくいでしょう。
そこで、金額で線引きをする方法があります。高額品だけ比較する運用が現実的です。
サービスを増やすと固定費が増える
Amazon経済圏では、追加したサービスの多くが固定費として積み上がる点に注意が必要です。還元で回収できるとは限りません。
プライムは月600円・年5,900円(税込)で、これが基本の固定費です。ここに他のサブスクを重ねると、月々の負担は静かに増えていきます。
Amazon Mastercardは年会費永年無料なので、この心配がありません。固定費が生まれるのはプライム側だけと覚えておくとわかりやすいです。
半年に一度は利用状況を見直しましょう。使っていないサービスを止めるだけで、還元を増やすより家計の改善につながりやすくなります。
ふるさと納税のポイント制度が2025年10月に変わった
ここが本記事で最も重要な注意点です。2025年10月1日から、ふるさと納税のポータル独自ポイントは規制により全サイトで廃止されました。
制度改正が発表されたのは2024年6月です。2025年9月30日まではポータル独自のポイント付与が行われていました。10月1日以降は認められていません。
つまり「ポイント還元率の高いポータルを選ぶ」という比較軸は、現在は存在しません。この点に触れていない解説記事が今も多く残っています。
一方で、カード会社独自の通常ポイントは規制の対象外です。Amazon Mastercardの1.5〜2.0%は、ふるさと納税の支払いでも受けられます。
したがって現在の選び方は、返礼品の内容と支払いカードの還元率の2点に絞られます。判断材料が減ったぶん、比較はむしろ簡単になりました。
ふるさと納税ポイントの注意:2025年10月1日以降のふるさと納税では、ポータルサイト独自のポイント付与は行われません(2026年9月時点でも継続中)。
「◯◯サイトなら寄付額の◯%ポイント還元」といった案内を見かけた場合は注意してください。2025年9月30日以前の古い情報の可能性があります。
なお、寄付金控除の上限額は年収・家族構成により異なります。
ふるさと納税のポイントがもらえなくなったのは知りませんでした。
カード会社の通常ポイントは残っています。支払い方だけは今も工夫できますよ。
年間試算|Amazon経済圏でいくら得する?
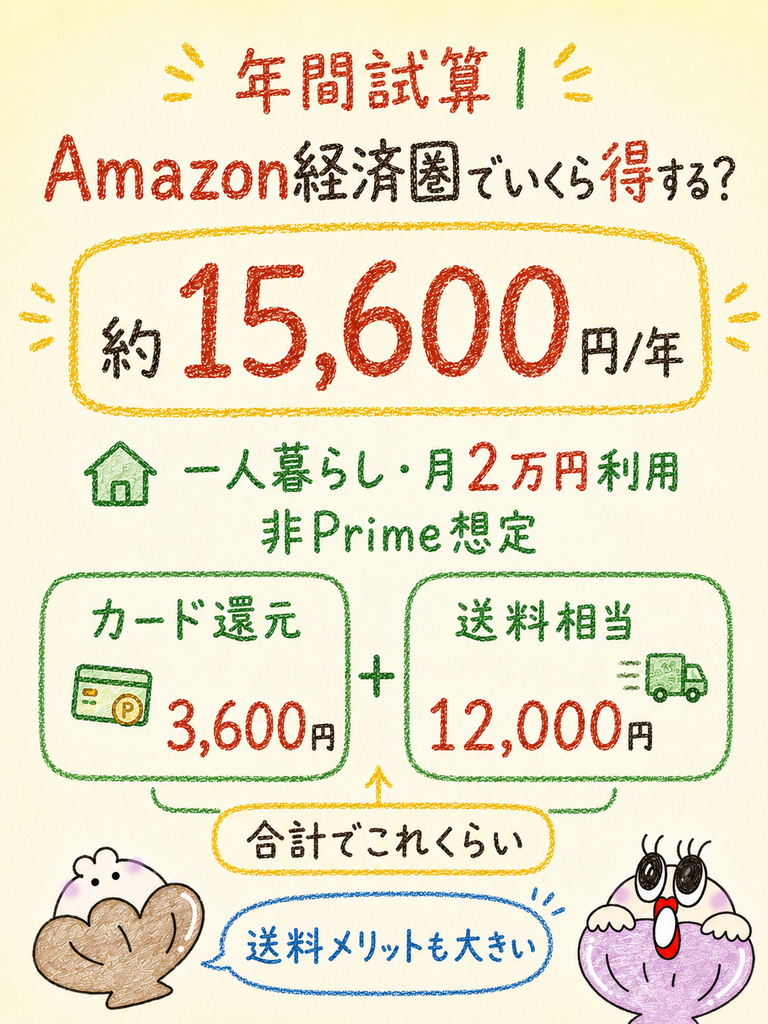
一人暮らしで月2万円をAmazonで使う場合、年間メリットの目安は約15,600円相当です。ポイント還元と送料相当を合わせた試算です(2026年9月時点の還元率)。
これが本章の結論です。
試算はすべて公式で確認済みの還元率と会費だけを使っています。条件を変えると結果も変わるため、前提条件もあわせて確認してください。
以下、家族構成やカードの違いで数字がどう動くかを順に見ていきます。
一人暮らしの年間メリット試算
一人暮らしの想定では、月2万円のAmazon利用で年間約15,600円相当のメリットが出ます。内訳はポイント還元と送料相当の節約です。
還元率は非プライム想定の1.5%を使いました。送料は1回500円、月2回の利用という見立てです。
| 項目 | 内容 |
|---|---|
| 前提条件 | 月間Amazon利用2万円/Amazon Mastercardの還元率1.5%(非プライム想定)/送料の目安1回500円×月2回(2026年9月時点) |
| 計算過程 | ポイント還元:2万円×12ヶ月×1.5%=3,600円相当/送料相当:500円×2回×12ヶ月=12,000円相当 |
| 結論数値 | 合計の年間メリット目安:約15,600円相当 |
| 注釈・免責 | あくまで試算であり、実際の獲得ポイントは利用状況・対象商品・キャンペーン条件により異なります。送料条件および還元率は改定される可能性があります。ポイント制度には改定リスクがあり、将来の還元を保証するものではありません。 |
送料を12,000円相当と見積もった点が、この試算の要になります。プライム会費5,900円(年払い・税込)と比べると、差は明確です。
ただし、送料の実額は商品と配送方法によって変わります。「送料がかからない前提で買っていた分」を金額換算した目安として読んでください。
利用額が少ない月でも、送料無料の恩恵だけは変わらず受けられます。この点は還元率だけを見る比較よりも見落とされがちです。
夫婦・家族の場合
夫婦・家族では、注文が1つのアカウントに集まるぶん、還元の総額が伸びやすくなります。世帯単位で見ると効果が大きい構造です。
月3万円をAmazon Mastercardで支払う想定なら、年間利用額は36万円です。プライム会員の2.0%なら年間7,200円相当のポイントになります。
同じ利用額でも、非プライムの1.5%なら5,400円相当です。差額は年間1,800円相当にとどまります。
つまり家族利用でも、還元率アップ分だけで年会費5,900円を回収するのは難しい計算です。配送特典と動画の利用価値を含めて判断してください。
また、支払い元カードを世帯で統一するのが前提になります。カードが分散すると、この計算は成立しません。
Primeの元が取れる利用額
プライムの損益分岐は、還元率アップ分だけなら年間約118万円(月約9.8万円)の利用です。かなり高いラインになります。
日用品の月間利用額だけでこの水準に届く人はまれです。だからこそ、還元率の差分だけでプライム加入の可否を判断するのは無理があります。
| 項目 | 内容 |
|---|---|
| 前提条件 | プライム加入でAmazon Mastercardの還元率が1.5%→2.0%に上昇(+0.5ポイント分)/年会費5,900円(税込・2026年9月時点) |
| 計算過程 | 5,900円 ÷ 0.005(0.5ポイント分)=1,180,000円 |
| 結論数値 | 必要年間利用額:約118万円(月あたり約9.8万円) |
| 注釈・免責 | 還元率アップ分のみで年会費を回収する場合の目安です。配送特典・動画・音楽などの価値は含みません。還元率・会費は改定される可能性があります。 |
この数字が意味するのは、プライムを還元だけで正当化するのは現実的ではないということです。判断の主役は配送特典側にあります。
送料相当を年12,000円と見積もった一人暮らしの試算では、会費5,900円を上回りました。自分の送料負担がどれくらいかを見積もるのが近道です。
Mastercard・JCBカード利用時の差
同じAmazonでの買い物でも、使うカードによって還元額は3〜4倍変わります。基本還元率の差がそのまま出るためです。
年間36万円をAmazonで使った場合で比べてみましょう。数値はすべて2026年9月時点で確認した各カードの還元率です。
| カード | Amazonでの還元率 | 年間36万円利用時の還元額 | 年会費 |
|---|---|---|---|
| Amazon Mastercard(プライム会員) | 2.0% | 7,200円相当 | 永年無料 |
| Amazon Mastercard(プライム非会員) | 1.5% | 5,400円相当 | 永年無料 |
| dカード(基本還元率) | 1.0% | 3,600円相当 | ー |
| JCBカード(通常カードの基本還元率) | 0.5% | 1,800円相当 | ー |
| JCB カード W(基本還元率) | 1.0% | 3,600円相当 | 永年無料 |
※dカード・JCBカードは基本還元率で計算した参考値です。JCBカードは通常カード(Sなど)が0.5%、JCB カード Wが1.0%の値です(JCB公式)。カードの種類やキャンペーンにより実際の還元率は異なります。
差が最大なのは、プライム会員のAmazon Mastercardと通常JCBカード(0.5%)です。年間で5,400円相当の開きが出ます。
ただしJCBカードやdカードは、Amazon以外の使い道で強みを発揮します。Amazon専用の1枚として比較している点に注意してください。
カードを変えるだけで、こんなに差が出るとは思いませんでした。
年会費無料の1枚を変えるだけの話です。手間の割に効果が大きい部分ですよ。
楽天・JCB・ドコモ経済圏と比較
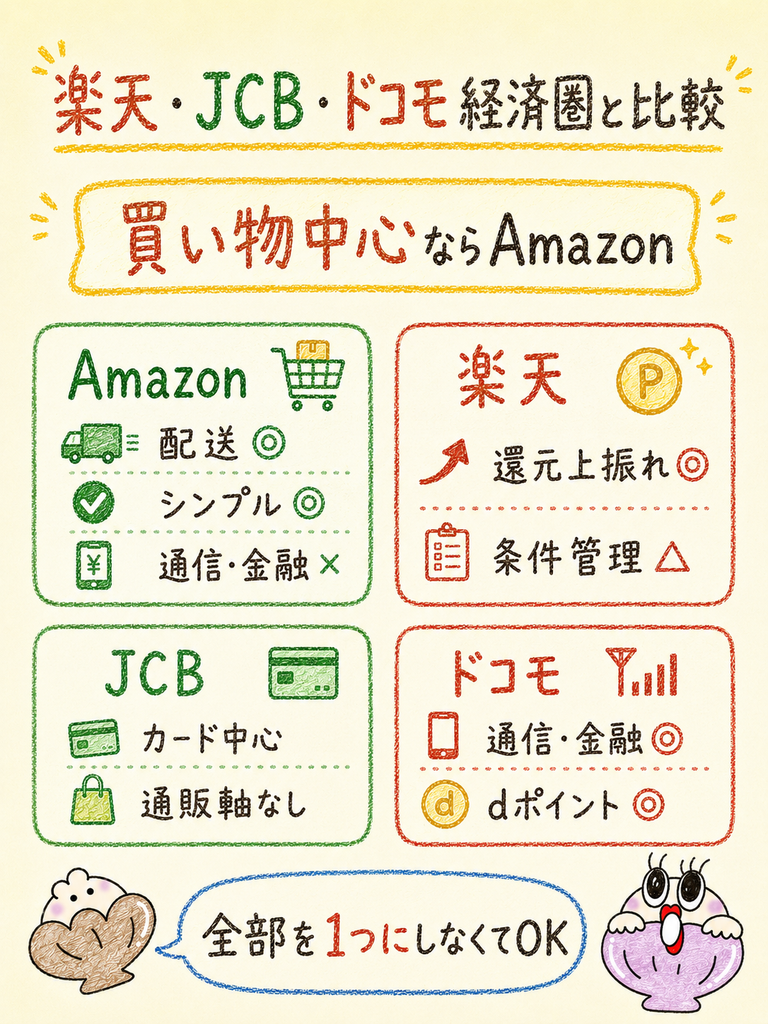
Amazon経済圏はネット通販と配送で強く、通信・金融を含めた総合力では楽天・ドコモに及びません。この役割分担を理解すると、選び方が明快になります。
5つの軸で並べると違いがはっきりします。「買い物中心ならAmazon、生活全体を寄せるなら楽天かドコモ」が基本の分岐です。
| 比較軸 | Amazon経済圏 | 楽天経済圏 | JCB経済圏 | ドコモ経済圏 |
|---|---|---|---|---|
| ネット通販 | Amazon(配送・返品が強い) | 楽天市場(基本ポイント付与率1%) | 専用ECは持たない | 専用ECは持たない |
| ポイント還元 | カード還元が主軸(1.5〜2.0%) | 条件達成で還元率が大きく上がる仕組み | 通常のJCBカードは基本還元率0.5%が起点 | dポイント(dカード基本1.0%) |
| 動画・配送特典 | プライムに同梱(月600円/年5,900円) | 会員特典として別建て | 特典は主にカード優待 | 通信サービスとの連携が中心 |
| クレジットカード | Amazon Mastercard(年会費永年無料・Amazon1.5%/プライム会員2.0%) | 楽天カード | JCBカード(通常カード0.5%/JCB カード W 1.0%) | dカード(基本1.0%) |
| 通信・金融 | 経済圏内に無し | 通信・銀行・証券あり | 金融サービス中心 | 通信・金融ともに厚い |
※各カードの還元率は基本還元率です(2026年9月時点)。カード種別・キャンペーンにより実際の還元率は異なります。
ネット通販での比較
ネット通販の軸では、Amazonは配送と返品、楽天市場はポイントの積み上げで差がつきます。強みの方向が異なります。
楽天市場の基本ポイント付与率は1%で、条件達成により還元率が大きく上がる仕組みがあります。買い回りイベントを活用できる人には有利です。
一方Amazonは、注文から到着までのスピードと返品の手軽さが持ち味です。ポイントの上振れは狙えませんが、買い物体験そのものが軽くなります。
JCB経済圏とドコモ経済圏は、専用のECモールを軸にしていません。そのため通販を主戦場にするなら、Amazonか楽天の二択になります。
ポイント還元での比較
ポイント還元の軸では、上限の高さは楽天、安定性はAmazonという整理になります。どちらを取るかは運用スタイル次第です。
Amazonの還元は、カードの1.5%(プライム会員2.0%)が中心で安定しています。条件達成の作業が不要なぶん、取りこぼしも起きにくいです。
楽天市場は基本1%からスタートし、条件達成で還元率が大きく上がります。ただし条件を満たせない月は基本付与率にとどまります。
カード単体の基本還元率は、dカードとJCB カード Wが1.0%、通常のJCBカードが0.5%です。Amazon Mastercardの通常還元率1.0%は、dカードと同水準です。
動画・配送特典での比較
動画・配送特典の軸では、Amazonプライムは「1つの会費で複数特典」と分かりやすい形です。会費は月600円・年5,900円(税込)です。
配送特典と動画・音楽が同じ会費に含まれるため、価値の計算が単純になります。送料の節約分だけで会費を上回るケースも珍しくありません。
楽天やドコモにも会員特典はありますが、通信契約や利用条件と結びつく構成が中心です。単体で完結する形とは設計思想が異なります。
JCB経済圏はカード優待が中心で、動画・配送のパッケージ特典を主軸にしていません。ここはAmazonが優位な点です。
クレジットカードでの比較
カード比較では、Amazon内はAmazon Mastercardの1.5〜2.0%が高水準です。Amazon外では他社と横並びになります。
Amazon Mastercardは年会費永年無料です。Amazon利用は1.5%(プライム会員2.0%)です。優待店では1.5%、それ以外の通常利用は1.0%が適用されます。
dカードの基本還元率は1.0%、通常のJCBカードは0.5%です(2026年9月時点)。Amazon以外の日常利用では、dカードとAmazon Mastercardが同水準です。
つまりカード選びは「どこで使うか」で決まります。Amazon中心ならAmazon Mastercard、生活全体ならdカードが実用的です。
楽天カードもECとの組み合わせで検討する価値があります。楽天市場を併用するなら、比較対象に入れておいてください。
向いている生活スタイルでの比較
最後の軸は生活スタイルです。支出の中で最も大きい費目がどこにあるかで、選ぶべき経済圏が決まります。
ネット通販の支出が大きい人はAmazonか楽天、通信費が大きい人はドコモという分岐になります。金融サービス中心ならJCB経済圏も候補です。
Amazon経済圏には通信・金融がないため、単独で生活全体をカバーできません。他経済圏との部分併用を前提にするのが現実的です。
どれが自分に近いか迷う場合は、20秒診断で当たりを付けてから記事を読むと早いです。支出の形から逆算するのが最短ルートになります。
ネット通販と通信費がほぼ同額の人は、無理に1つへ絞らなくても大丈夫です。Amazon経済圏とドコモ経済圏を部分併用する選択肢も検討してみてください。
全部を1つの経済圏にまとめなくてもいいんでしょうか。
むしろ分けたほうが合理的な場合が多いです。買い物と通信は別々でも問題ありません。
Amazon経済圏に関するよくある質問
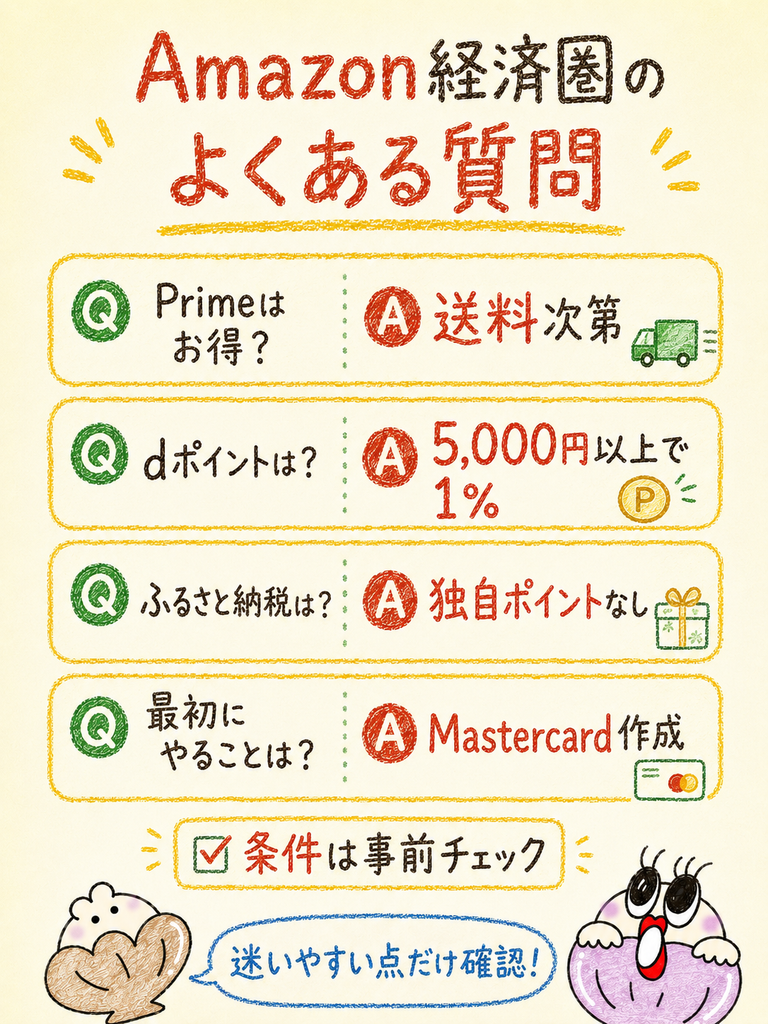
よくある質問の中でも、特に誤解が多いのはふるさと納税のポイントとプライムの損益分岐です。ここを正しく理解すると判断がぶれません。
どちらも制度変更や条件の見落としが原因で、古い情報のまま判断してしまうケースが目立ちます。
よく調べられている疑問を7つに絞りました。そのほかの条件は各章で整理しています。数値はすべて2026年9月時点のものです。
Amazon Mastercardは必要ですか?
Amazonでの買い物が多いなら優先度は高いです。年会費永年無料で、Amazon利用は1.5%(プライム会員は2.0%)還元になります。持っているだけでコストは発生しません。
Amazonプライムは入った方がお得ですか?
配送特典をどれだけ使うかで決まります。還元率アップ分だけで年会費5,900円を回収するには年間約118万円の利用が必要です。送料の節約分が会費を上回るかどうかで判断してください。
楽天経済圏とAmazon経済圏はどちらがおすすめですか?
条件達成の手間が苦にならないなら楽天、管理をシンプルにしたいならAmazonです。
楽天市場は基本ポイント付与率1%で条件達成により還元率が大きく上がりますが、Amazonは1.5〜2.0%で安定します。
Amazonふるさと納税でポイントは貯まりますか?
ポータルサイト独自のポイント付与は2025年10月1日から総務省の規制により廃止されています。
ただしAmazon Mastercardなどクレジットカード会社の通常ポイントは規制対象外で、現在も付与されます。
プライムの会費は月払いと年払いのどちらが得ですか?
年払いです。月600円に対し年5,900円(税込)で、月あたり換算は約492円になります。年間では約1,300円の差が生まれます。
学生でも安く使えますか?
Prime Studentが用意されており、月300円・年2,950円です。利用には学生であることの証明が必要になります。
dポイント連携は5,000円未満の注文でも対象になりますか?
対象外です。1回の注文が税込5,000円以上であることが条件で、付与は決済金額の1%相当です。1注文あたりの付与上限は100ポイントで、一部の商品は対象外です。
Amazon Mastercardのカード還元は別に加わります。
まとめ|Amazon経済圏は条件を整理して自分に合う選択をしよう
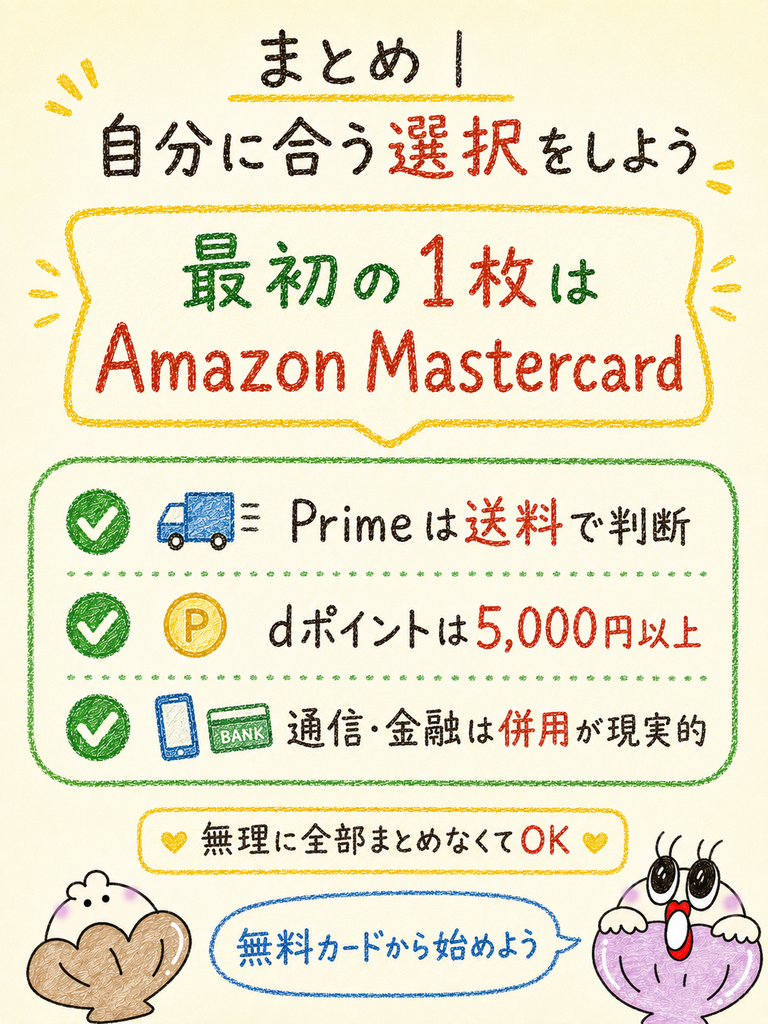
Amazon経済圏は、還元率の最大化ではなく「少ない部品で無理なく取る」設計です。管理の手間を減らしたい人に向いています。
始める順番は、年会費永年無料のAmazon Mastercardからです。プライムの判断は、送料の節約分が年5,900円を上回るかどうかで決めてください。
ふるさと納税では、2025年10月1日以降ポータル独自のポイントが付きません。カード会社の通常ポイントは残るため、支払いカードの選択が唯一の工夫どころになります。
結論まとめ(2026年9月時点)
- 最初にやるのはAmazon Mastercardの作成(年会費永年無料・Amazon利用1.5%/プライム会員2.0%)
- プライムは月600円・年5,900円。還元だけで元を取るには年間約118万円の利用が必要
- 一人暮らしで月2万円利用なら、ポイント+送料相当の年間メリット目安は約15,600円相当
- dポイント連携は税込5,000円以上の注文で1%相当(付与上限・対象外商品あり)
- ふるさと納税のポータル独自ポイントは2025年10月1日で廃止。カード会社の通常ポイントは存続
- 通信・金融は経済圏内に無いため、楽天・ドコモ等との部分併用が現実的
まずは無料のカードから試してみます。
それが一番失敗しにくい順番です。プライムの判断は数か月使ってからで十分ですよ。
自分の支出の形が分からないまま経済圏を選ぶと、後で乗り換える手間が発生します。20秒の診断で当たりを付けてから動くほうが確実です。
年会費永年無料のカードなら、合わなかったときのコストもありません。まずは1枚から、無理のない範囲で始めてみてください。
※本記事の数値・条件は2026年9月時点で確認したものです(Amazon Mastercardの年会費・還元率、dポイント連携の条件、JCBカードの基本還元率は2026年10月5日に公式ページで再確認)。ポイント制度・還元率・会費は改定される可能性があるため、申し込み前に各公式サイトで最新の情報をご確認ください。
※ふるさと納税の寄付金控除の上限額は年収・家族構成により異なります。